
Açılış
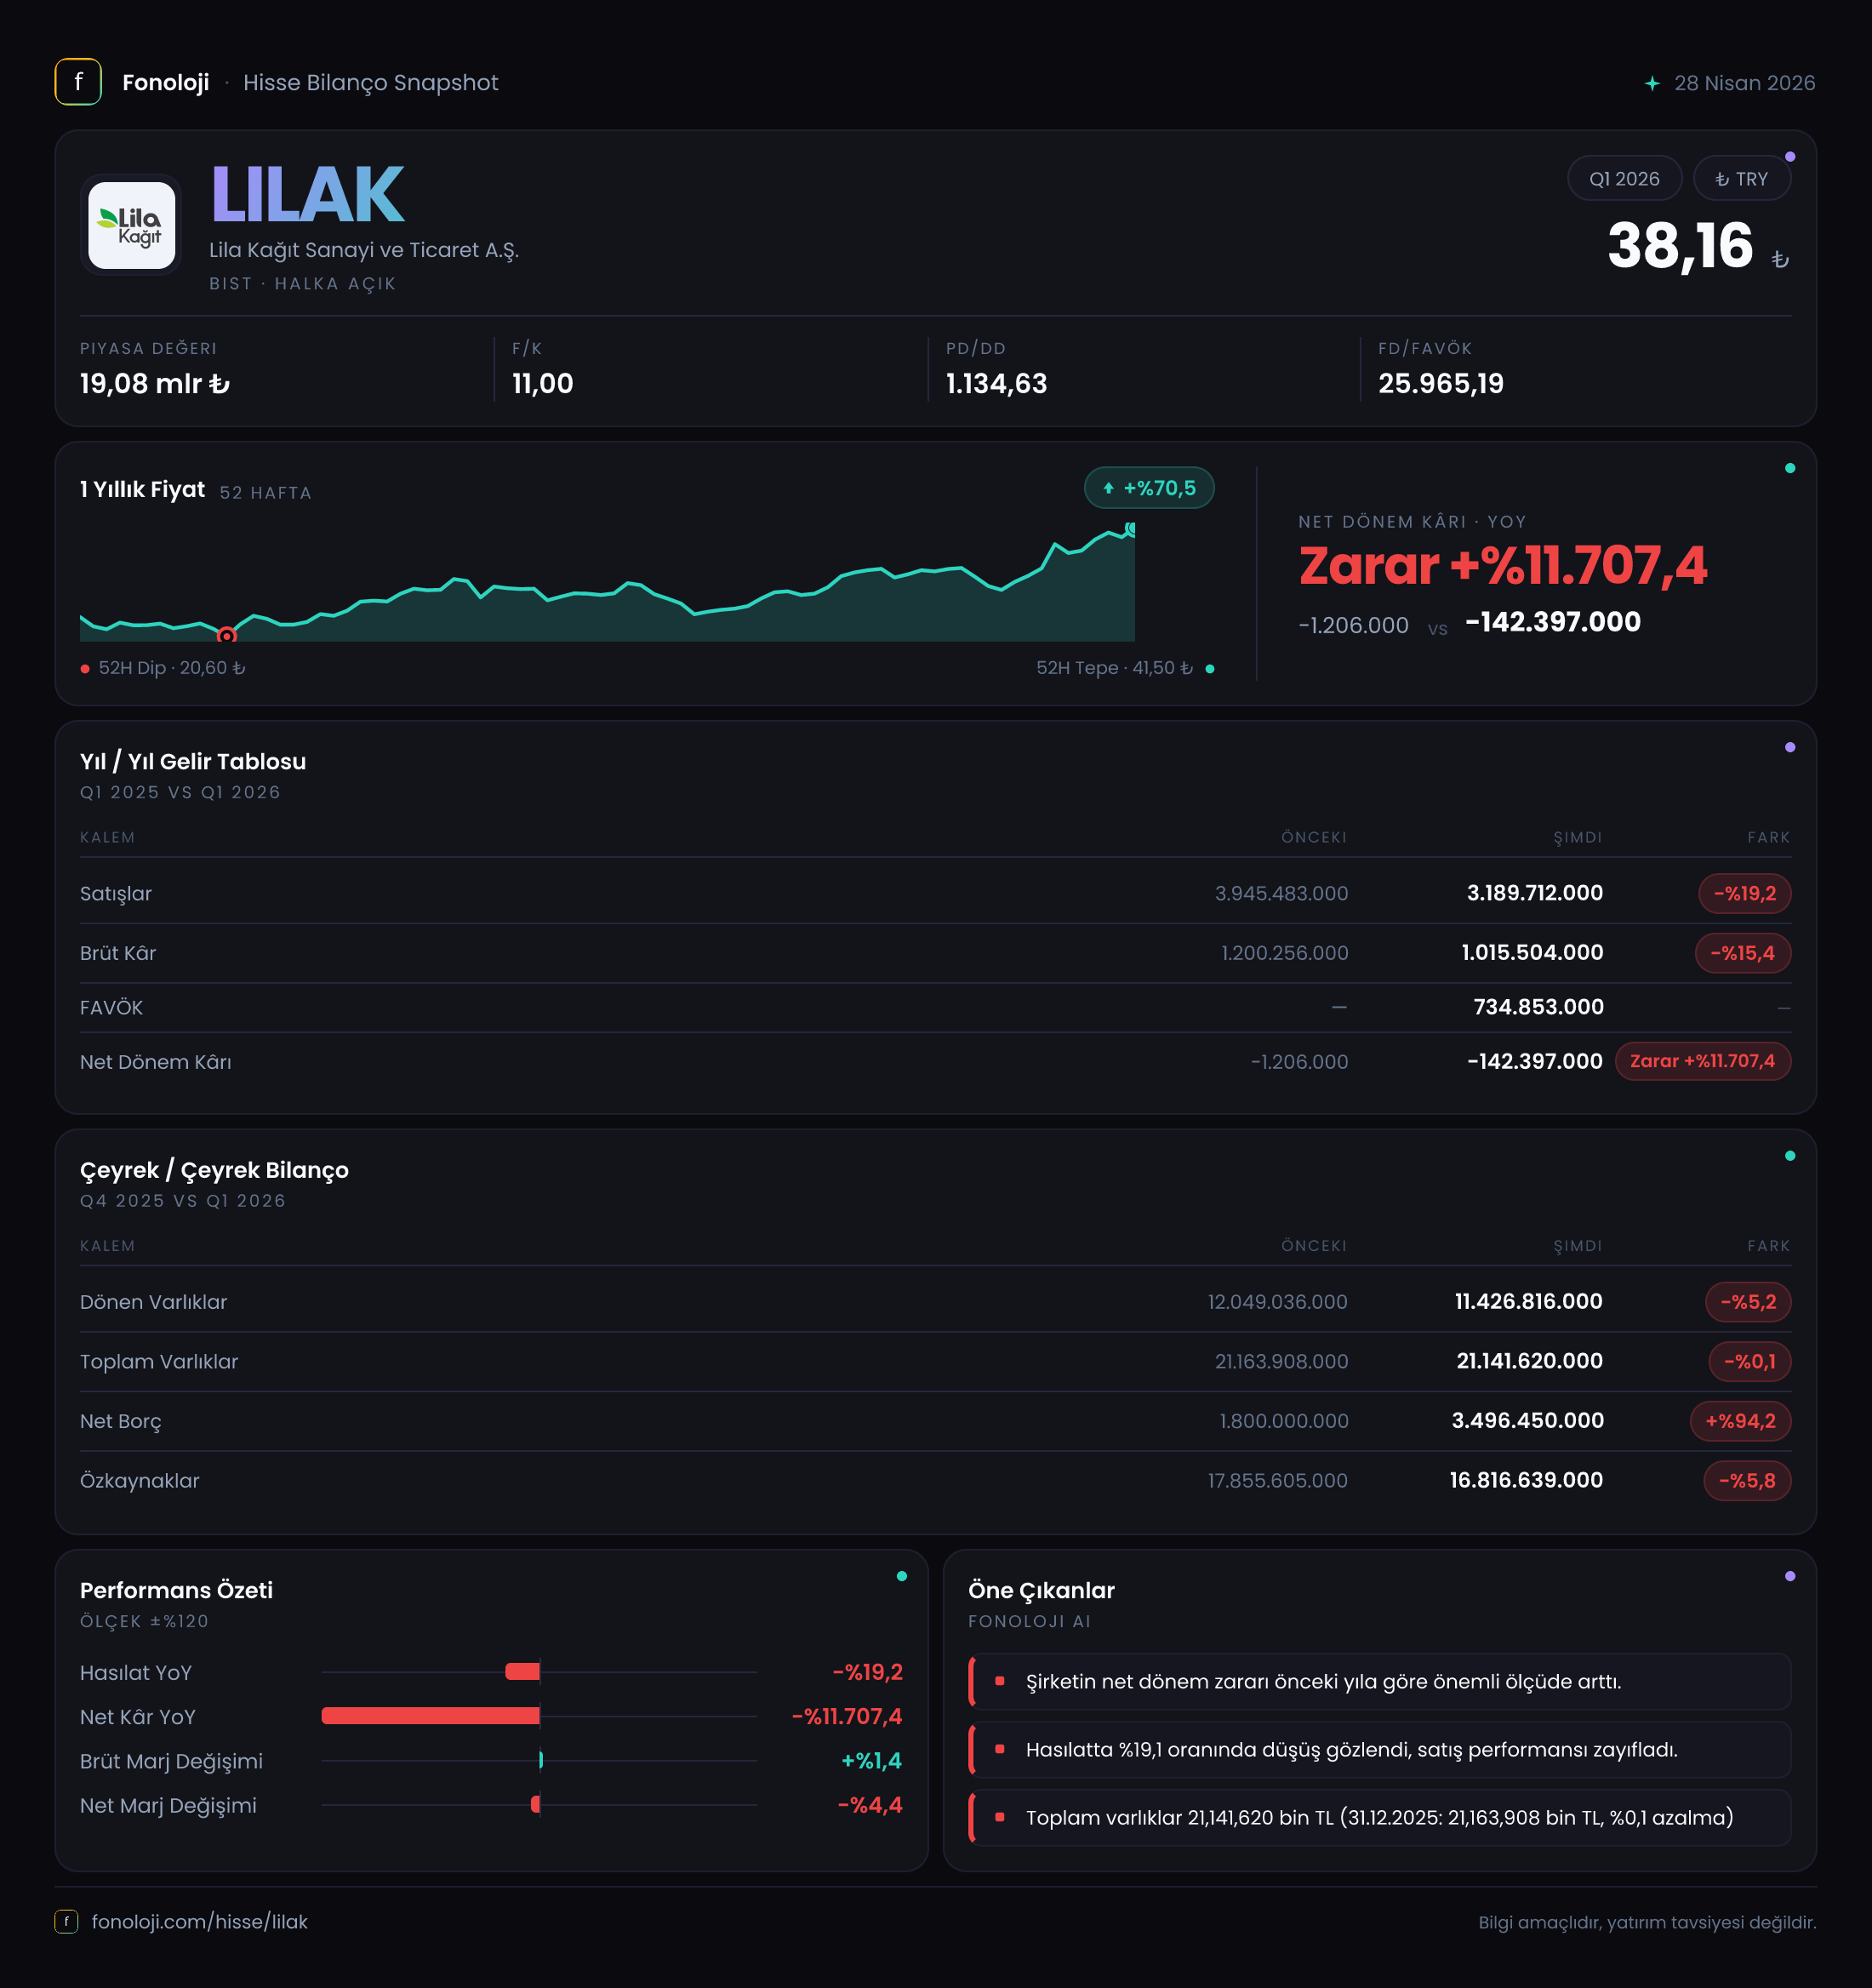
Lila Kağıt, temel tüketim ürünleri tarafında faaliyet gösteren ve kâğıt bazlı hijyen ürünleri üreten bir şirket olarak, talebin görece savunmacı kabul edildiği bir sektörde yer alıyor. Ancak 2026’nın ilk çeyreği, şirket açısından satış hacmi ve kârlılık bakımından zayıf bir dönem görüntüsü veriyor. Satışlar yıllık bazda daralırken, brüt kâr ve FAVÖK de geriledi; buna karşılık marjlar büyük ölçüde korundu. Asıl dikkat çekici bozulma net kârda yaşandı: şirket geçen yılki 1,2 milyon TL’lik sınırlı zarardan bu çeyrekte 142,4 milyon TL zarara geçti.
Bilanço tarafında ise tablo daha dengeli. Toplam varlıklar yatay kalırken şirketin 4,4 milyar TL net nakit pozisyonu bulunuyor. Bu güçlü likidite tamponu, operasyonel zayıflığın ve enflasyon muhasebesinin yarattığı baskının yönetilmesinde önemli bir avantaj sağlıyor.
Satış Hikayesi
Lila Kağıt’ın satışları, 2026/3 döneminde geçen yılın aynı çeyreğine göre %19,2 gerileyerek 3,2 milyar TL’ye indi. Nominal olarak satışların yaklaşık 750 milyon TL azalması, yalnızca büyümenin yavaşladığını değil, şirketin gelir tabanında belirgin bir daralma yaşandığını gösteriyor.
Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak azalması daha da dikkat çekici. Başka bir ifadeyle şirket yalnızca enflasyona göre büyüyememiş değil; satışlar fiyat etkisi hesaba katılmadan önce bile geçen yılın aynı döneminin gerisine düşmüş durumda. Bu nedenle satış performansı reel açıdan daha zayıf okunmalı. Veride hacim, fiyat ve ihracat kırılımı bulunmadığı için gerilemenin ne kadarının talep, ne kadarının fiyatlama veya ürün karmasından kaynaklandığı kesin olarak ayrıştırılamıyor.
Çeyreklik trend açısından elimizde yalnızca 2025/3 verisi bulunuyor. Bu nedenle 2025’in son çeyreğine veya 2026’nın önceki çeyreğine kıyasla toparlanma olup olmadığını söylemek mümkün değil. Yine de ilk çeyrek performansı, şirketin mevcut dönemde satış büyümesi yaratmakta zorlandığını ortaya koyuyor.
Bu noktada izlenmesi gereken ana başlıklar şunlar:
- İç pazarda hijyen kâğıdı talebinin ve tüketici harcamalarının seyri,
- İhracatın toplam satış içindeki payı ve döviz bazlı gelirlerin gelişimi,
- Selüloz, enerji ve lojistik maliyetlerinin satış fiyatlarına ne ölçüde yansıtılabildiği,
- Gerileyen satışların hacim kaybından mı, yoksa ürün karmasındaki değişimden mi kaynaklandığı.
Kârlılık
Satışlardaki daralmaya rağmen brüt kâr marjı büyük ölçüde korunmuş görünüyor. Brüt kâr, yıllık bazda %15,4 azalarak 1,0 milyar TL’ye geriledi. Satışlar 3,2 milyar TL olduğuna göre brüt kâr marjı yaklaşık %31,3 seviyesinde gerçekleşti. Geçen yıl aynı dönemde bu marj yaklaşık %30,8 idi. Dolayısıyla şirket, daha düşük satış hacmine rağmen ürün maliyetleri ile satış fiyatları arasındaki dengeyi hafifçe iyileştirmiş.
Bu, ilk bakışta olumlu bir sinyal. Çünkü satışlar düşerken brüt marjın korunması, fiyatlama gücünün tamamen kaybolmadığını veya maliyet baskısının belirli ölçüde yönetilebildiğini gösteriyor. Ancak marjdaki yaklaşık 0,5 puanlık iyileşme, toplam kârdaki düşüşü telafi etmeye yetmemiş.
FAVÖK de yıllık bazda %18 gerileyerek 635,6 milyon TL’ye indi. Buna rağmen FAVÖK marjı yaklaşık %19,9 ile geçen yılki %19,9 seviyesine neredeyse eşit kaldı. Bu durum önemli: şirket operasyonel olarak daha az gelir ve daha az mutlak kâr üretiyor, fakat satış başına operasyonel verimliliği büyük ölçüde koruyor. Başka bir ifadeyle mevcut sorun marj çöküşünden çok, satış tabanının daralması.
Net kâr tarafında ise tablo belirgin biçimde bozuldu. Şirket geçen yılın aynı çeyreğinde 1,2 milyon TL zarar açıklarken, bu dönemde zarar 142,4 milyon TL’ye yükseldi. Net kâr marjı yaklaşık -%4,4 seviyesine geriledi. Brüt kâr ve FAVÖK marjları korunurken net zararın büyümesi, operasyon dışı kalemlerin aşağı yönlü etkisinin arttığını düşündürüyor. En belirgin baskı kalemi net parasal pozisyon zararı olsa da, finansman giderleri, kur etkileri, vergi ve diğer finansal kalemlerin katkısı bu veri setinde ayrıştırılmıyor.
Bilanço Sağlığı
Lila Kağıt’ın bilançosu, gelir tablosundaki zayıflığa kıyasla daha dayanıklı bir görünüm sunuyor. Toplam varlıklar önceki yıl sonuna göre yalnızca %0,1 gerileyerek 21,1 milyar TL seviyesinde kalmış. Ancak varlıkların kompozisyonunda değişim var: dönen varlıklar %5,2 azalarak 11,4 milyar TL’ye inerken, duran varlıklar %6,6 artarak 9,7 milyar TL’ye çıkmış.
Bu değişim, işletme sermayesi tarafında bir miktar daralma ve duran varlıklara yönelik yatırım veya yeniden değerleme etkisi olabileceğine işaret ediyor; fakat veride bunun kaynağı açıklanmadığı için kesin bir sonuca varılamaz. Dönen varlıklardaki düşüşün nakit, ticari alacaklar veya stoklardan hangisinden kaynaklandığı özellikle önemli olacaktır.
Özkaynaklar %5,8 gerileyerek 16,8 milyar TL’ye düşmüş. Bu gerilemenin temel nedeni, dönem zararının özkaynaklar üzerinde yarattığı baskı olabilir. Buna rağmen özkaynaklar hâlâ toplam varlıkların yaklaşık %80’ini oluşturuyor. Bu oran, şirketin bilançosunun yüksek ölçüde özkaynakla finanse edildiğini ve borç kaynaklı finansal riskin sınırlı olduğunu gösteriyor.
Net borcun -4,4 milyar TL olması, teknik olarak şirketin net borçlu değil, net nakit pozisyonunda bulunduğu anlamına geliyor. Net borç/FAVÖK oranı bu nedenle negatif. İlk çeyrek FAVÖK’ünü yıllıklandırmak yalnızca kaba bir gösterge olmakla birlikte, 635,6 milyon TL’lik çeyreklik FAVÖK üzerinden bakıldığında net nakit pozisyonu yaklaşık 1,7 çeyreklik FAVÖK büyüklüğüne denk geliyor. Bu, faiz ve refinansman riskinin düşük olduğunu, şirketin zayıf bir dönemi borç baskısı olmadan geçirebildiğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, bu çeyrekte -820,7 milyon TL oldu. Geçen yıl aynı dönemdeki -866,3 milyon TL’ye göre zarar yaklaşık %5,3 azalmış olsa da, tutar hâlâ net kârı aşan büyüklükte bir baskı unsuru.
TAS 29 kapsamında yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisi finansallara yansıtılıyor. Lila Kağıt’ın net parasal pozisyonunun negatif olması, enflasyon muhasebesinin şirketin dönem kârını aşağı çeken önemli bir kalem olduğunu gösteriyor. Zararın geçen yıla göre sınırlı azalması olumlu olsa da, 820,7 milyon TL’lik etki, 635,6 milyon TL’lik FAVÖK’ün üzerinde. Bu nedenle operasyonel kârlılık üreten şirket, muhasebe ve finansal sonuçlar seviyesinde zarara düşebiliyor.
Şirketin net nakit taşıması bu etkiyi otomatik olarak ortadan kaldırmıyor. Net parasal pozisyon; yalnızca nakit miktarına değil, parasal varlık ve yükümlülüklerin vadesine, kompozisyonuna ve enflasyon karşısındaki net durumuna bağlı. Bu nedenle yatırımcıların yalnızca net nakit rakamına değil, TAS 29 etkisinin gelecek çeyreklerde nasıl seyrettiğine de bakması gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Lila Kağıt’ın ilk çeyrek finansallarında iki farklı hikâye var. Operasyonel tarafta satışlar zayıf; enflasyonun üzerinde büyüme bir yana, nominal satışlarda %19,2’lik gerileme yaşanmış. Buna rağmen brüt kâr ve FAVÖK marjlarının yaklaşık %31 ve %20 seviyelerinde korunması, şirketin maliyet ve fiyatlama dengesini henüz kaybetmediğini gösteriyor.
Fırsat tarafında şirketin en önemli avantajı güçlü bilançosu. 4,4 milyar TL net nakit, yüksek özkaynak oranı ve sınırlı borç baskısı; yeni yatırımlar, işletme sermayesi ihtiyacı veya zayıf talep dönemleri için finansal esneklik sağlıyor. Satışların yeniden büyümesi halinde sabit maliyetlerin katkısıyla operasyonel kârlılıkta toparlanma görülebilir.
Risk tarafında ise net zarar, satış daralması ve TAS 29 kaynaklı yüksek parasal kayıp öne çıkıyor. Özellikle satışlar toparlanmadan net parasal pozisyon zararı yüksek kalırsa, FAVÖK üretiminin net kâra dönüşmesi zorlaşabilir. Önümüzdeki dönemlerde yatırımcıların satış hacmi, ihracat performansı, işletme sermayesi ve net parasal pozisyon kalemlerini birlikte izlemesi gerekiyor.
Yatırım tavsiyesi değildir.