
Açılış
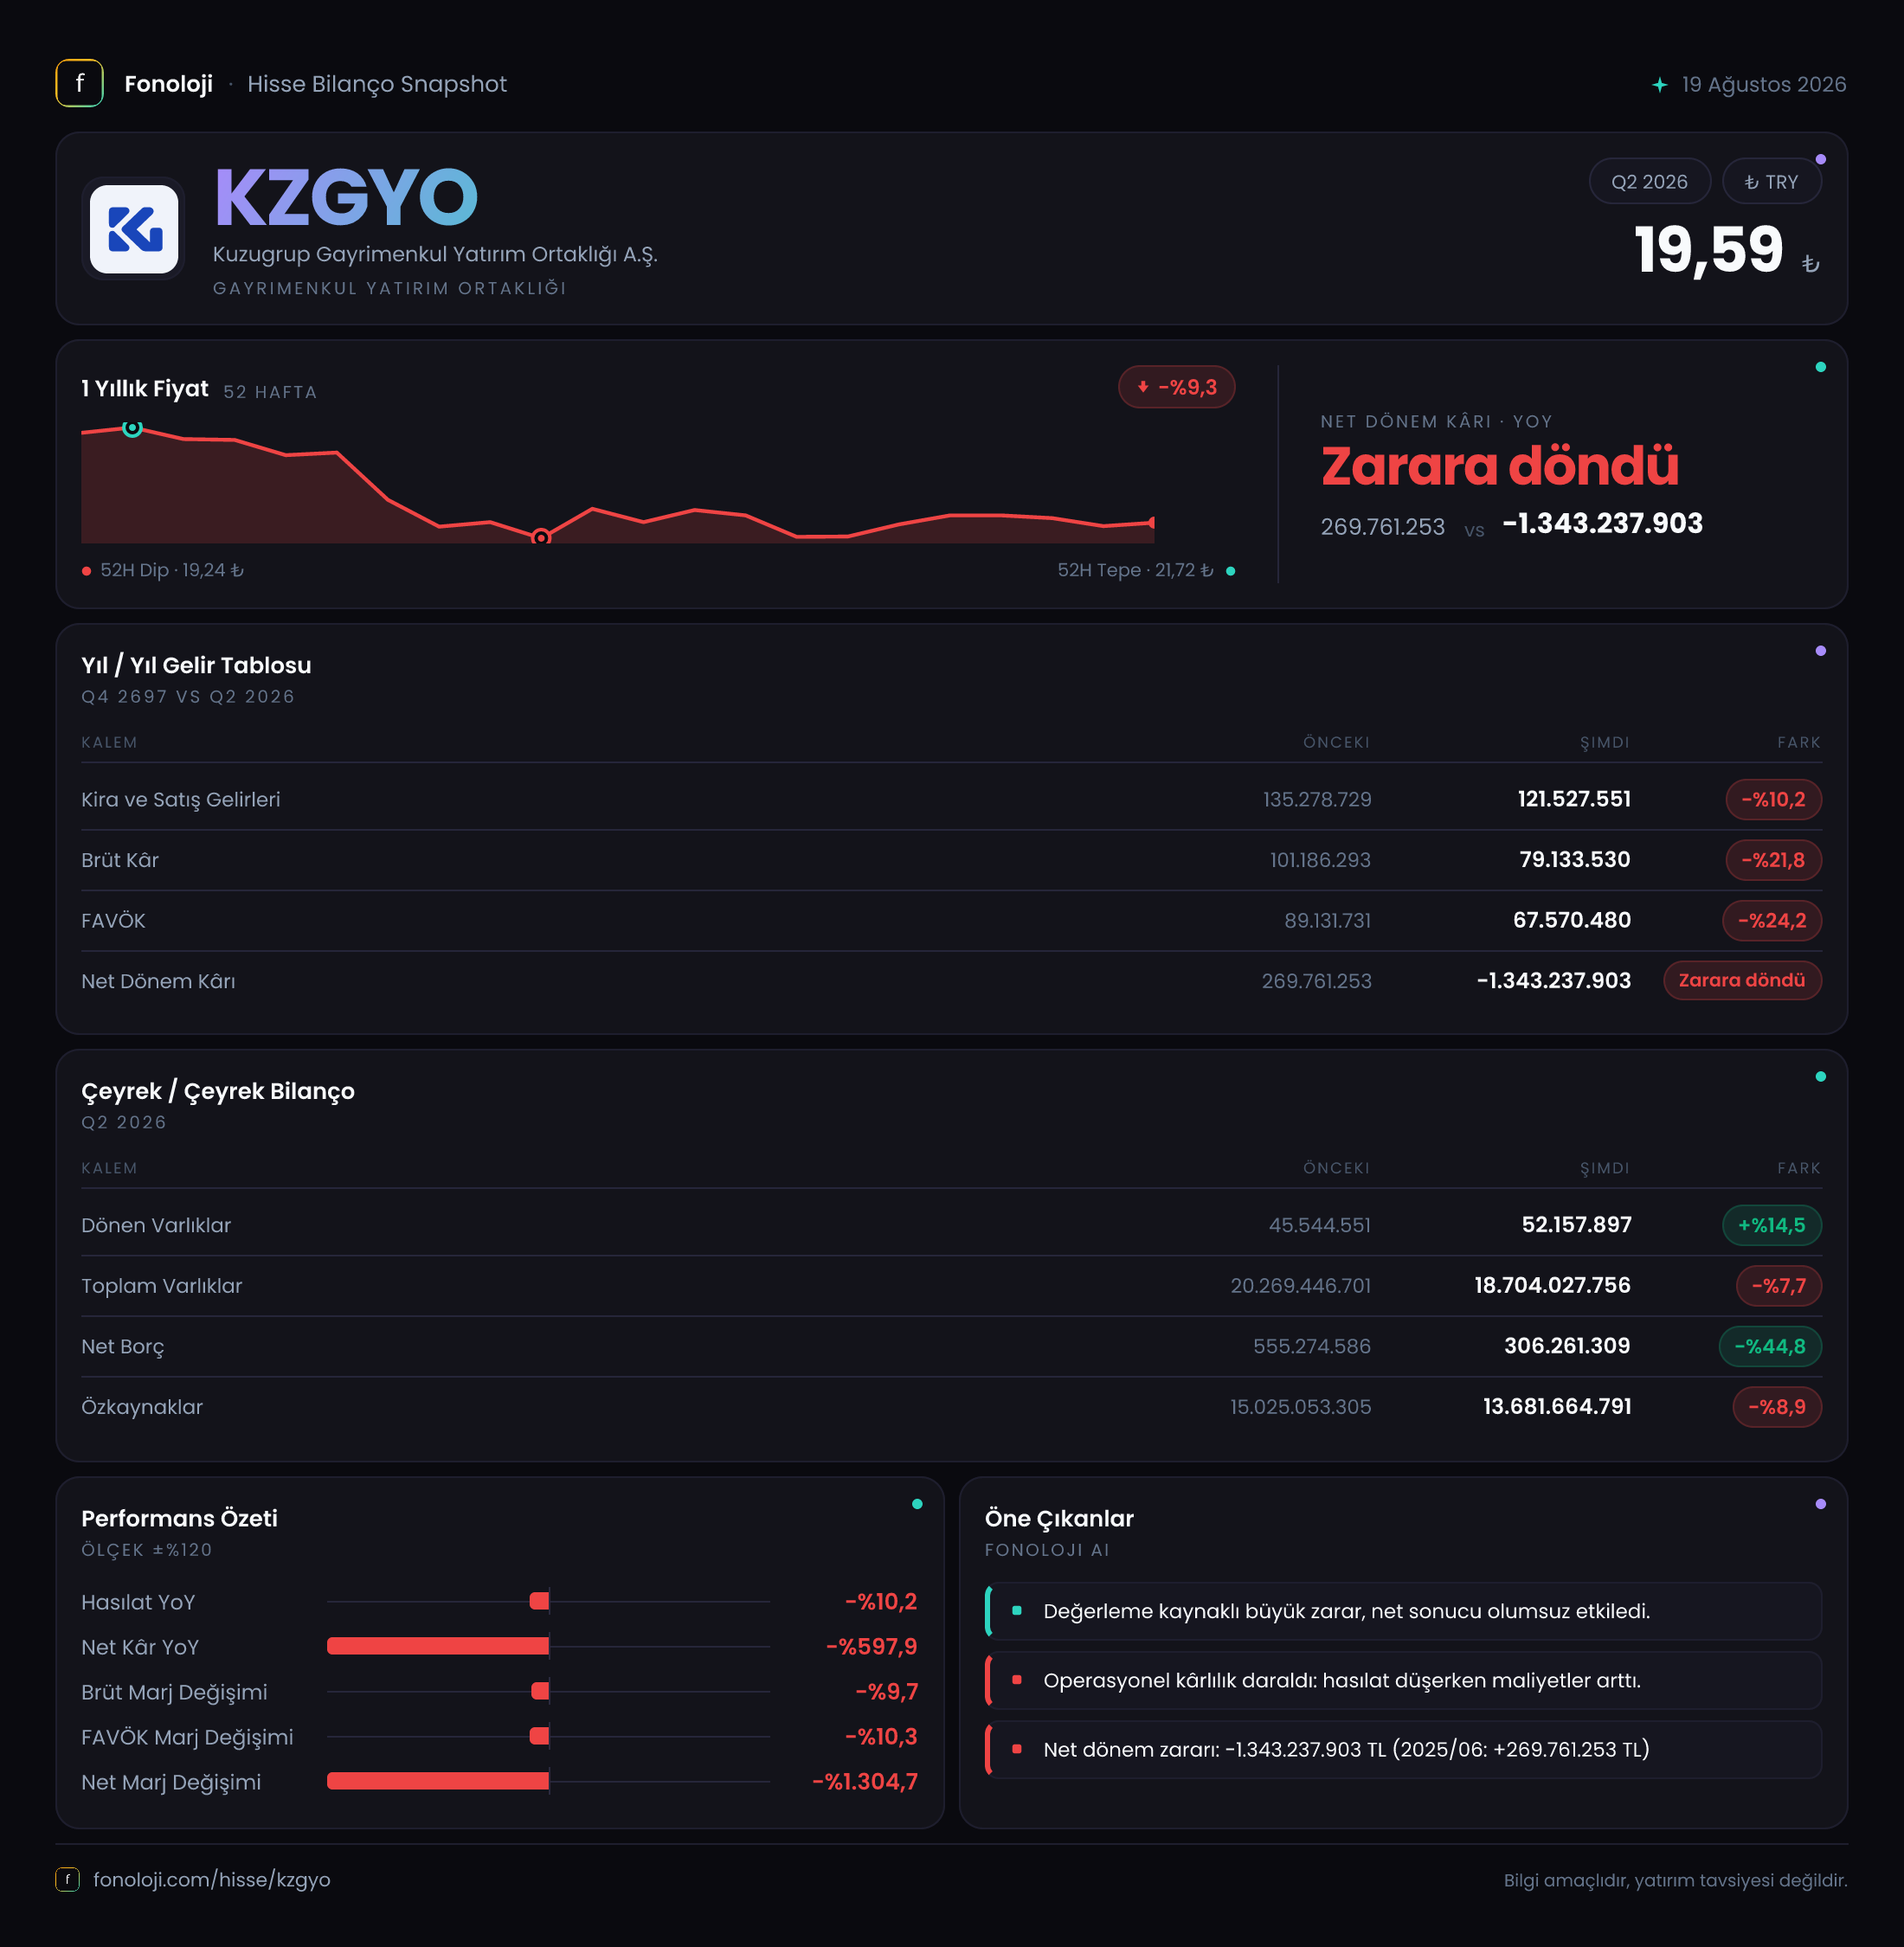
Kuzu Grup Gayrimenkul Yatırım Ortaklığı, gayrimenkul portföyünden elde ettiği gelirleri ve portföy değerini bilançosunda taşıyan bir GYO olarak, finansal performansını yalnızca satış ve faaliyet kârıyla değil, enflasyon muhasebesi ve varlık değerlemeleriyle birlikte değerlendirilmesi gereken bir yapıya sahip. 2026’nın ilk altı ayında şirketin satışları sınırlı artarken brüt kârlılık ve FAVÖK belirgin şekilde iyileşmiş. Buna karşın dönem sonunda 1,4 milyar TL net zarar oluşması, operasyonel toparlanmanın finansal tablonun tamamına yansımadığını gösteriyor. Bilanço tarafında net borcun azalması olumlu; ancak özkaynakların ve toplam varlıkların gerilemesi, zararın sermaye yapısı üzerindeki etkisini görünür kılıyor.
Satış Hikayesi
KZGYO’nun satışları, geçen yılın aynı dönemindeki 545,0 milyon TL’den 555,8 milyon TL’ye çıkarak yalnızca %2,0 büyüdü. Nominal olarak artış var; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu performans reel anlamda zayıf kalıyor. Enflasyonu kabaca %30 kabul edersek, satışların reel değişimi yaklaşık %22 daralmaya işaret ediyor. Başka bir ifadeyle şirketin gelirleri fiyat artışlarının gerisinde kalmış ve faaliyet hacminde ya da kira/gelir üretme kapasitesinde reel bir büyüme gösterememiş.
Gayrimenkul şirketlerinde satışların niteliği de en az tutarı kadar önemli. Gelirin kira, konut/ofis satışı veya tek seferlik proje teslimlerinden hangisinden oluştuğu verilmediği için büyümenin sürdürülebilirliği bu rakamlarla tamamen ayrıştırılamıyor. Bununla birlikte, satışların sınırlı artmasına rağmen brüt kârın çok daha hızlı yükselmesi, şirketin doğrudan maliyetlerini kontrol ettiğini veya daha yüksek marjlı gelirlerin toplam içindeki payının arttığını düşündürüyor.
Çeyreklik veri paylaşılmadığı için satışların ilk çeyrekten ikinci çeyreğe ivme kazanıp kazanmadığını, gelirin dönemsel olarak mı yoğunlaştığını veya ikinci çeyrekte bir yavaşlama yaşanıp yaşanmadığını ölçemiyoruz. Bu nedenle bir sonraki raporda özellikle çeyreklik satış trendi ve gelir kompozisyonu takip edilmeli.
Kârlılık
Kârlılık tablosunda ilk dikkat çeken gelişme brüt marjdaki iyileşme. Brüt kâr 238,7 milyon TL’ye ulaşarak geçen yılki 203,4 milyon TL’ye göre %17,4 arttı. Satışlara oranlandığında brüt marj, yaklaşık %37,3’ten %42,9’a yükselmiş durumda. Bu, şirketin satış başına daha fazla brüt kâr ürettiğini gösteriyor. Ancak marj artışının enflasyonu telafi edip etmediği, gelir ve maliyetlerin hangi kalemlerden oluştuğuna bağlı; yalnızca nominal marj yükselişi tek başına reel büyüme anlamına gelmiyor.
FAVÖK tarafındaki gelişme daha güçlü. FAVÖK 13,0 milyon TL’den 26,5 milyon TL’ye çıkarak %103,5 arttı. FAVÖK marjı da yaklaşık %2,4’ten %4,8’e yükseldi. Yani şirket, satışlar yalnızca %2 büyürken faaliyet kârını iki katından fazla artırmış. Bu, faaliyet giderlerinin satışlara göre daha kontrollü seyrettiğine işaret ediyor. Yine de %4,8’lik FAVÖK marjı hâlâ oldukça düşük bir faaliyet tamponuna işaret eder; küçük bir maliyet artışı veya gelir zayıflaması operasyonel kârlılığı yeniden baskılayabilir.
Önemli sorun net kâr seviyesinde ortaya çıkıyor. Geçen yıl aynı dönemde 205,8 milyon TL net kâr açıklayan şirket, bu dönemde 1,4 milyar TL net zarara geçti. Net zarar, satışların yaklaşık %252’sine denk geliyor. Bu büyüklük, operasyonel kârlılıkla açıklanabilecek bir sonuç değil. Faaliyet kârı iyileşirken net zararın bu denli yüksek olması; finansman giderleri, yatırım amaçlı gayrimenkul değerleme farkları, kur farkları, vergi etkileri veya diğer tek seferlik kalemlerin incelenmesini zorunlu kılıyor. Verilen veride bu kırılım bulunmadığı için zararın kaynağı kesin biçimde tanımlanamıyor; yatırımcı açısından finansal dipnotlar kritik önem taşıyor.
Bilanço Sağlığı
Bilanço, bir yandan borçlulukta iyileşme, diğer yandan varlık ve özkaynaklarda daralma gösteriyor. Dönen varlıklar 259,5 milyon TL’ye çıkarak önceki yıl sonuna göre %10,7 arttı. Bu artış kısa vadeli likidite açısından olumlu olsa da dönen varlıkların toplam varlıklara oranı yalnızca yaklaşık %1,4 seviyesinde. Dolayısıyla şirketin bilançosu ağırlıklı olarak duran varlıklardan oluşuyor ve kısa vadeli likidite esnekliği sınırlı kalıyor.
Duran varlıklar 20,2 milyar TL’den 18,7 milyar TL’ye, toplam varlıklar ise 20,5 milyar TL’den 18,9 milyar TL’ye geriledi. Toplam varlıklardaki %7,6’lık düşüş, özellikle GYO’lar açısından dikkat edilmesi gereken bir gelişme. Bu gerilemenin satış, değerleme değişimi, amortisman veya başka bir muhasebe etkisinden kaynaklanıp kaynaklanmadığı açıklanmalı.
Özkaynaklar 15,0 milyar TL’den 13,6 milyar TL’ye düşerek %9,1 geriledi. Bu azalış, dönem zararının sermaye tabanını aşındırdığını gösteriyor. Buna rağmen özkaynaklar toplam varlıkların yaklaşık %72’sini karşılıyor; bu oran şirketin bilançosunda hâlâ güçlü bir özkaynak ağırlığı bulunduğuna işaret ediyor.
Net borç ise 416,7 milyon TL’den 214,1 milyon TL’ye düşerek %48,6 azaldı. Bu, finansal risk açısından olumlu. Altı aylık FAVÖK’e göre net borç yaklaşık 8,1 kat seviyesinde görünse de FAVÖK’ü yıllıklandırmak mekanik olarak yaklaşık 4,0 kat düzeyine işaret eder. Ancak FAVÖK’ün düşük mutlak seviyesi ve gayrimenkul şirketlerinde dönemsel gelir oynaklığı nedeniyle bu oranı tek başına rahatlatıcı kabul etmemek gerekir.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon kalemi bu dönemde 170,3 milyon TL katkı sağladı. Geçen yıl aynı dönemdeki 190,8 milyon TL’ye kıyasla katkı %10,8 azaldı. Bu kalem, enflasyon muhasebesi uygulamasında şirketin parasal varlık ve yükümlülük yapısından kaynaklanan muhasebesel etkiyi gösterir; doğrudan operasyonel satış veya nakit yaratımı olarak okunmamalı.
Net parasal pozisyonun pozitif olması, enflasyon muhasebesi açısından dönem kârını destekleyen bir etki bulunduğunu gösteriyor. Ancak katkının azalması, bu desteğin geçen yıla göre zayıfladığını ortaya koyuyor. Daha da önemlisi, 170,3 milyon TL’lik pozitif etkiye rağmen şirketin 1,4 milyar TL zarar açıklaması, asıl negatif etkinin net parasal pozisyonun dışında kalan kalemlerde oluştuğunu gösteriyor. Bu nedenle yatırımcı, TAS 29 etkisini operasyonel kârlılıkla karıştırmamalı; değerleme ve finansman kalemlerini ayrıca incelemeli.
Yatırımcı için Ne Anlama Geliyor?
KZGYO’nun bu dönemi, operasyonel tarafta sınırlı ama gerçek bir iyileşme, net kâr tarafında ise ciddi bir bozulma dönemi. Öne çıkan başlıklar şöyle:
- Fırsat: Brüt marjın %37,3’ten %42,9’a, FAVÖK marjının %2,4’ten %4,8’e yükselmesi, maliyet kontrolünün ve faaliyet verimliliğinin iyileştiğini gösteriyor.
- Fırsat: Net borcun %48,6 azalması, finansal yükümlülüklerin bilanço üzerindeki baskısını hafifletiyor.
- Risk: Satışların yalnızca %2 artması, yüksek enflasyon ortamında reel daralmaya işaret ediyor.
- Risk: 1,4 milyar TL’lik net zarar, özkaynakları %9,1 azaltmış durumda.
- Dikkat noktası: Net zararın ana kaynağı açıklanmadan şirketin gerçek kârlılık görünümü tam olarak değerlendirilemez.
- Dikkat noktası: Çeyreklik veri eksik olduğu için büyümenin sürdürülebilirliği ve ikinci çeyrek ivmesi henüz görülemiyor.
Özetle, KZGYO’da faaliyet göstergeleri toparlanırken bilanço kârlılığı ve özkaynak gelişimi yatırımcıyı temkinli olmaya zorluyor. Bir sonraki dönemde satışların enflasyonun üzerine çıkıp çıkmadığı, FAVÖK marjının korunup korunmadığı, net zararı yaratan kalemlerin tekrarlayıp tekrarlamadığı ve net borçtaki düşüşün nakit akışıyla desteklenip desteklenmediği belirleyici olacak. Yatırım tavsiyesi değildir.