
Açılış
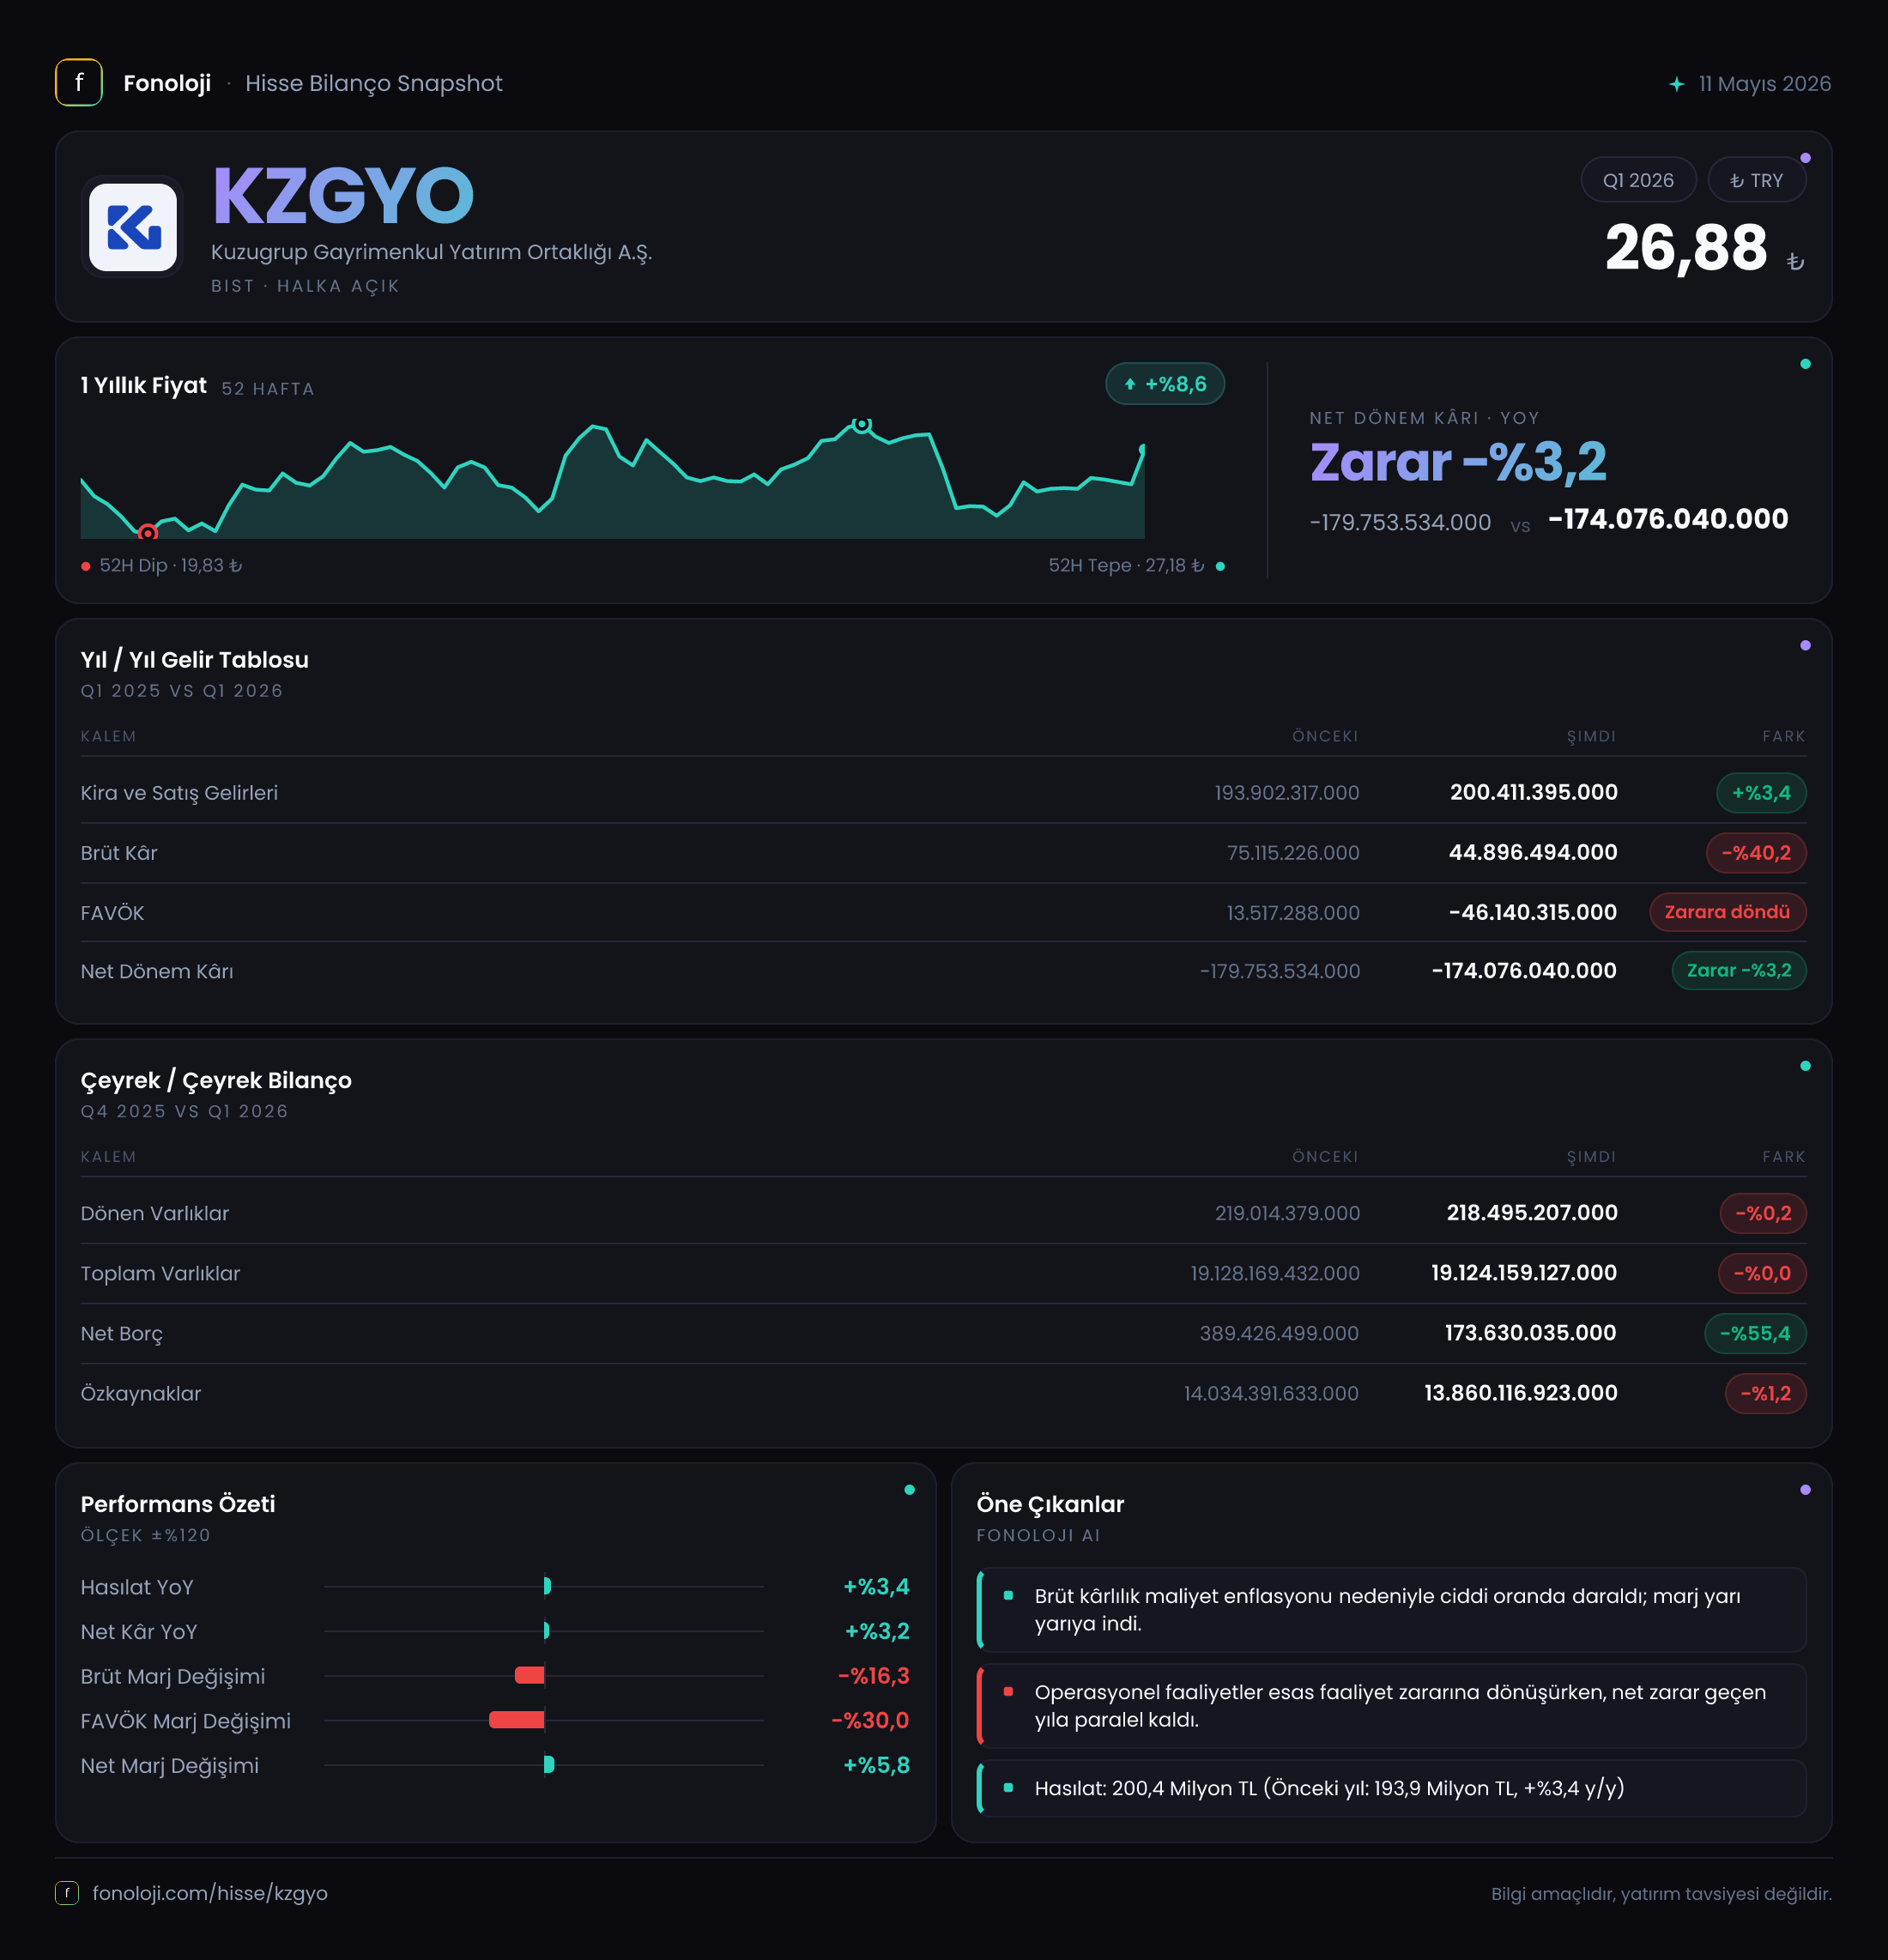
Kuzugrup Gayrimenkul Yatırım Ortaklığı’nın 2026/3AB sonuçları, ciro tarafında sınırlı bir büyümeye rağmen operasyonel kârlılığın belirgin biçimde bozulduğunu gösteriyor. Şirketin satışları geçen yılın aynı dönemine göre %3,4 artarak 200,4 milyon TL’ye ulaşırken, brüt kâr %40,2 gerileyerek 44,9 milyon TL’ye düştü. Daha aşağıda ise tablo ağırlaşıyor: FAVÖK, geçen yılki 3,4 milyon TL’den -47,6 milyon TL’ye dönmüş durumda. Net zarar 174,1 milyon TL ile devam etse de geçen yılki 179,8 milyon TL’ye göre sınırlı bir iyileşme var. Bu iyileşmenin ana desteklerinden biri, 100 milyon TL’lik net parasal pozisyon kazancı oldu.
Satış Hikayesi
KZGYO’nun satışları ilk bakışta büyüme gösteriyor: 193,9 milyon TL’den 200,4 milyon TL’ye çıkış, nominal olarak %3,4’lük bir artış anlamına geliyor. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu büyüme, reel anlamda güçlü bir performansa işaret etmiyor. Aksine, satışların enflasyonun oldukça gerisinde kaldığı görülüyor. Şirketin gelir üretimi fiyat artışlarını yansıtacak ölçüde genişlememiş; bu da gayrimenkul faaliyetlerinin veya ilgili gelir kalemlerinin reel olarak zayıflamış olabileceğini düşündürüyor. Burada faaliyetlerin ayrıntılı kırılımı verilmediği için satış artışının hangi segmentten geldiğine dair kesin bir yorum yapmak mümkün değil.
Çeyreklik trend açısından elimizde yalnızca 2025/3 ve 2026/3 karşılaştırması bulunuyor. Bu nedenle son çeyrekten son çeyreğe ivmelenme, mevsimsellik veya yılın ikinci yarısına ilişkin momentum hakkında net bir değerlendirme yapmak için yeni dönem sonuçlarını beklemek gerekiyor. Mevcut veri, şirketin satış tarafında daralmadığını; ancak enflasyona göre bakıldığında yeterli büyüme üretemediğini gösteriyor.
Asıl dikkat çekici nokta, satışlardaki sınırlı artışa rağmen brüt kârın sert biçimde gerilemesi. Brüt kâr 75,1 milyon TL’den 44,9 milyon TL’ye düşerken, brüt kâr marjı yaklaşık %38,7’den %22,4’e geriledi. Yani şirket her 100 TL’lik satıştan geçen yıl yaklaşık 38,7 TL brüt kâr üretirken, bu dönem yalnızca 22,4 TL seviyesinde kaldı. Bu değişim, maliyetlerin satışlardan çok daha hızlı arttığını veya satış bileşiminin daha düşük marjlı kalemlere kaydığını gösteriyor.
Kârlılık
Kârlılık zincirinin en zayıf halkası FAVÖK tarafında ortaya çıkıyor. FAVÖK, geçen yılın aynı dönemindeki 3,4 milyon TL pozitif seviyeden bu dönem 47,6 milyon TL negatif seviyeye geriledi. FAVÖK marjı da yaklaşık %1,8’den -%23,8’e düştü. Başka bir ifadeyle şirket, faaliyetlerinden faiz, vergi, amortisman ve enflasyon muhasebesi etkileri öncesinde dahi kâr üretmekte zorlanmış; satışların yaklaşık dörtte biri kadar negatif operasyonel sonuç oluşmuş.
Bu tablo, brüt kâr marjındaki düşüşle birlikte okunduğunda daha anlamlı hale geliyor. Brüt kâr satış maliyetlerinin ardından kalan tutarı gösterirken, FAVÖK faaliyet giderlerini de hesaba katar. Dolayısıyla KZGYO’da sorun yalnızca maliyetlerin yükselmesi değil; aynı zamanda faaliyet giderlerinin de mevcut brüt kârı aşacak seviyeye gelmesi. Veride gider kalemlerinin ayrıntısı bulunmadığından, bozulmanın personel, genel yönetim, proje giderleri veya değerleme dışı operasyonel kalemlerden hangisinden kaynaklandığı konusunda kesin hüküm vermemek gerekir.
Net dönem zararı ise 179,8 milyon TL’den 174,1 milyon TL’ye geriledi. Nominal olarak 5,7 milyon TL’lik ve %3,2’lik bir iyileşme var; ancak şirket hâlâ satışlarının yaklaşık %86,9’u kadar net zarar açıklıyor. Geçen yıl bu oran yaklaşık %92,7 seviyesindeydi. Dolayısıyla net zarar marjında sınırlı bir toparlanma olsa da operasyonel kârlılıkta belirgin bozulma yaşanmış durumda. Net zarar ile FAVÖK arasındaki farkın ana nedenlerinden biri olarak 100 milyon TL’lik net parasal pozisyon kazancı öne çıkıyor; fakat bu kalem faaliyet performansındaki zayıflığı ortadan kaldırmıyor.
Bilanço Sağlığı
KZGYO’nun bilançosu büyük ölçüde duran varlıklardan oluşuyor. Duran varlıklar 18,9 milyar TL, toplam varlıklar ise 19,1 milyar TL seviyesinde. Bu rakamlar, toplam varlıkların yaklaşık %99’unun duran varlıklarda tutulduğunu gösteriyor. Gayrimenkul yatırım ortaklıkları açısından yüksek duran varlık payı doğal olabilir; ancak böyle bir yapı, varlık değerlerinin ve bu varlıklardan elde edilen nakit akışının bilançonun genel sağlığı açısından kritik olduğu anlamına gelir.
Toplam varlıklar önceki yıl sonuna göre neredeyse değişmeyerek 19,1 milyar TL seviyesinde kaldı. Özkaynaklar ise 14,0 milyar TL’den 13,9 milyar TL’ye geriledi. %1,2’lik düşüş, dönem zararının özkaynak tabanını aşağı çektiğini gösteriyor. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %72,8 ile yüksek kalıyor. Bu, bilanço üzerinde güçlü bir özkaynak tamponu bulunduğuna işaret ediyor; ancak varlıkların likiditesi ve değerleme kalitesi bu tamponun gerçek dayanıklılığı açısından önemini koruyor.
Net borç tarafında olumlu bir gelişme var. Net borç 389,4 milyon TL’den 173,6 milyon TL’ye gerileyerek %55,4 azaldı. Bu, borçluluk baskısının önceki yıl sonuna göre hafiflediğini gösteriyor. Net borcun toplam varlıklara oranı yaklaşık %0,9, özkaynaklara oranı ise %1,3 düzeyinde; bu oldukça düşük bir kaldıraç görünümü. Bununla birlikte FAVÖK negatif olduğu için net borç/FAVÖK oranı anlamlı biçimde hesaplanamaz. Borç düşük olsa da operasyonel kârlılığın negatif olması, borç ödeme kapasitesinin yalnızca kaldıraç oranlarıyla değil, nakit akışıyla birlikte izlenmesini gerektiriyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon kalemi, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülük yapısının finansal tablolara etkisini gösteriyor. KZGYO bu dönemde 100 milyon TL net parasal pozisyon kazancı kaydetti. Bu tutar, geçen yılki 109,2 milyon TL’ye göre %8,4 daha düşük olsa da net zarar üzerinde önemli bir dengeleyici unsur olmaya devam ediyor.
Ancak bu kazanç, kasaya giren operasyonel bir gelir gibi okunmamalı. Enflasyon muhasebesi kapsamında parasal kalemlerin reel değerindeki değişimden kaynaklanan muhasebesel bir etkidir. Bu nedenle net zararın sınırlı iyileşmesi, şirketin temel faaliyetlerinin toparlandığı anlamına gelmiyor. Nitekim net parasal pozisyon kazancına rağmen FAVÖK negatif ve brüt marj belirgin biçimde gerilemiş durumda. Yatırımcı açısından doğru yaklaşım, net kârı tek başına değil; FAVÖK, nakit akışı ve net parasal pozisyonla birlikte değerlendirmek.
Yatırımcı için Ne Anlama Geliyor?
KZGYO’nun 2026/3AB sonuçları, düşük borçluluk ve yüksek özkaynak oranına karşılık zayıf operasyonel performans sergiliyor. Yatırımcı açısından öne çıkan başlıklar şöyle:
- Fırsat: Net borcun %55,4 azalması, bilanço kaldıraç riskinin sınırlı olduğunu gösteriyor.
- Fırsat: Özkaynakların 13,9 milyar TL seviyesinde kalması, şirketin varlık tabanını büyük ölçüde özkaynakla finanse ettiğini ortaya koyuyor.
- Risk: Satışlar enflasyonun gerisinde kaldığı için reel büyüme zayıf.
- Risk: Brüt kâr marjının %38,7’den %22,4’e, FAVÖK marjının ise %1,8’den -%23,8’e gerilemesi operasyonel baskının ciddi olduğunu gösteriyor.
- Dikkat edilmesi gereken nokta: Net zarar iyileşmiş görünse de bu iyileşme faaliyet kârlılığından değil, büyük ölçüde net parasal pozisyon katkısından destekleniyor.
Önümüzdeki dönemlerde yatırımcıların özellikle satışların enflasyonu aşan bir hızda büyüyüp büyümediğini, brüt marjın toparlanıp toparlanmadığını ve FAVÖK’ün yeniden pozitife dönüp dönmediğini izlemesi gerekiyor. Net borçtaki düşüş olumlu olsa da kalıcı değer yaratımı için öncelik, gayrimenkul portföyünün sürdürülebilir nakit akışı üretmesi ve operasyonel zararın sona ermesi olacak. Yatırım tavsiyesi değildir.