
Açılış
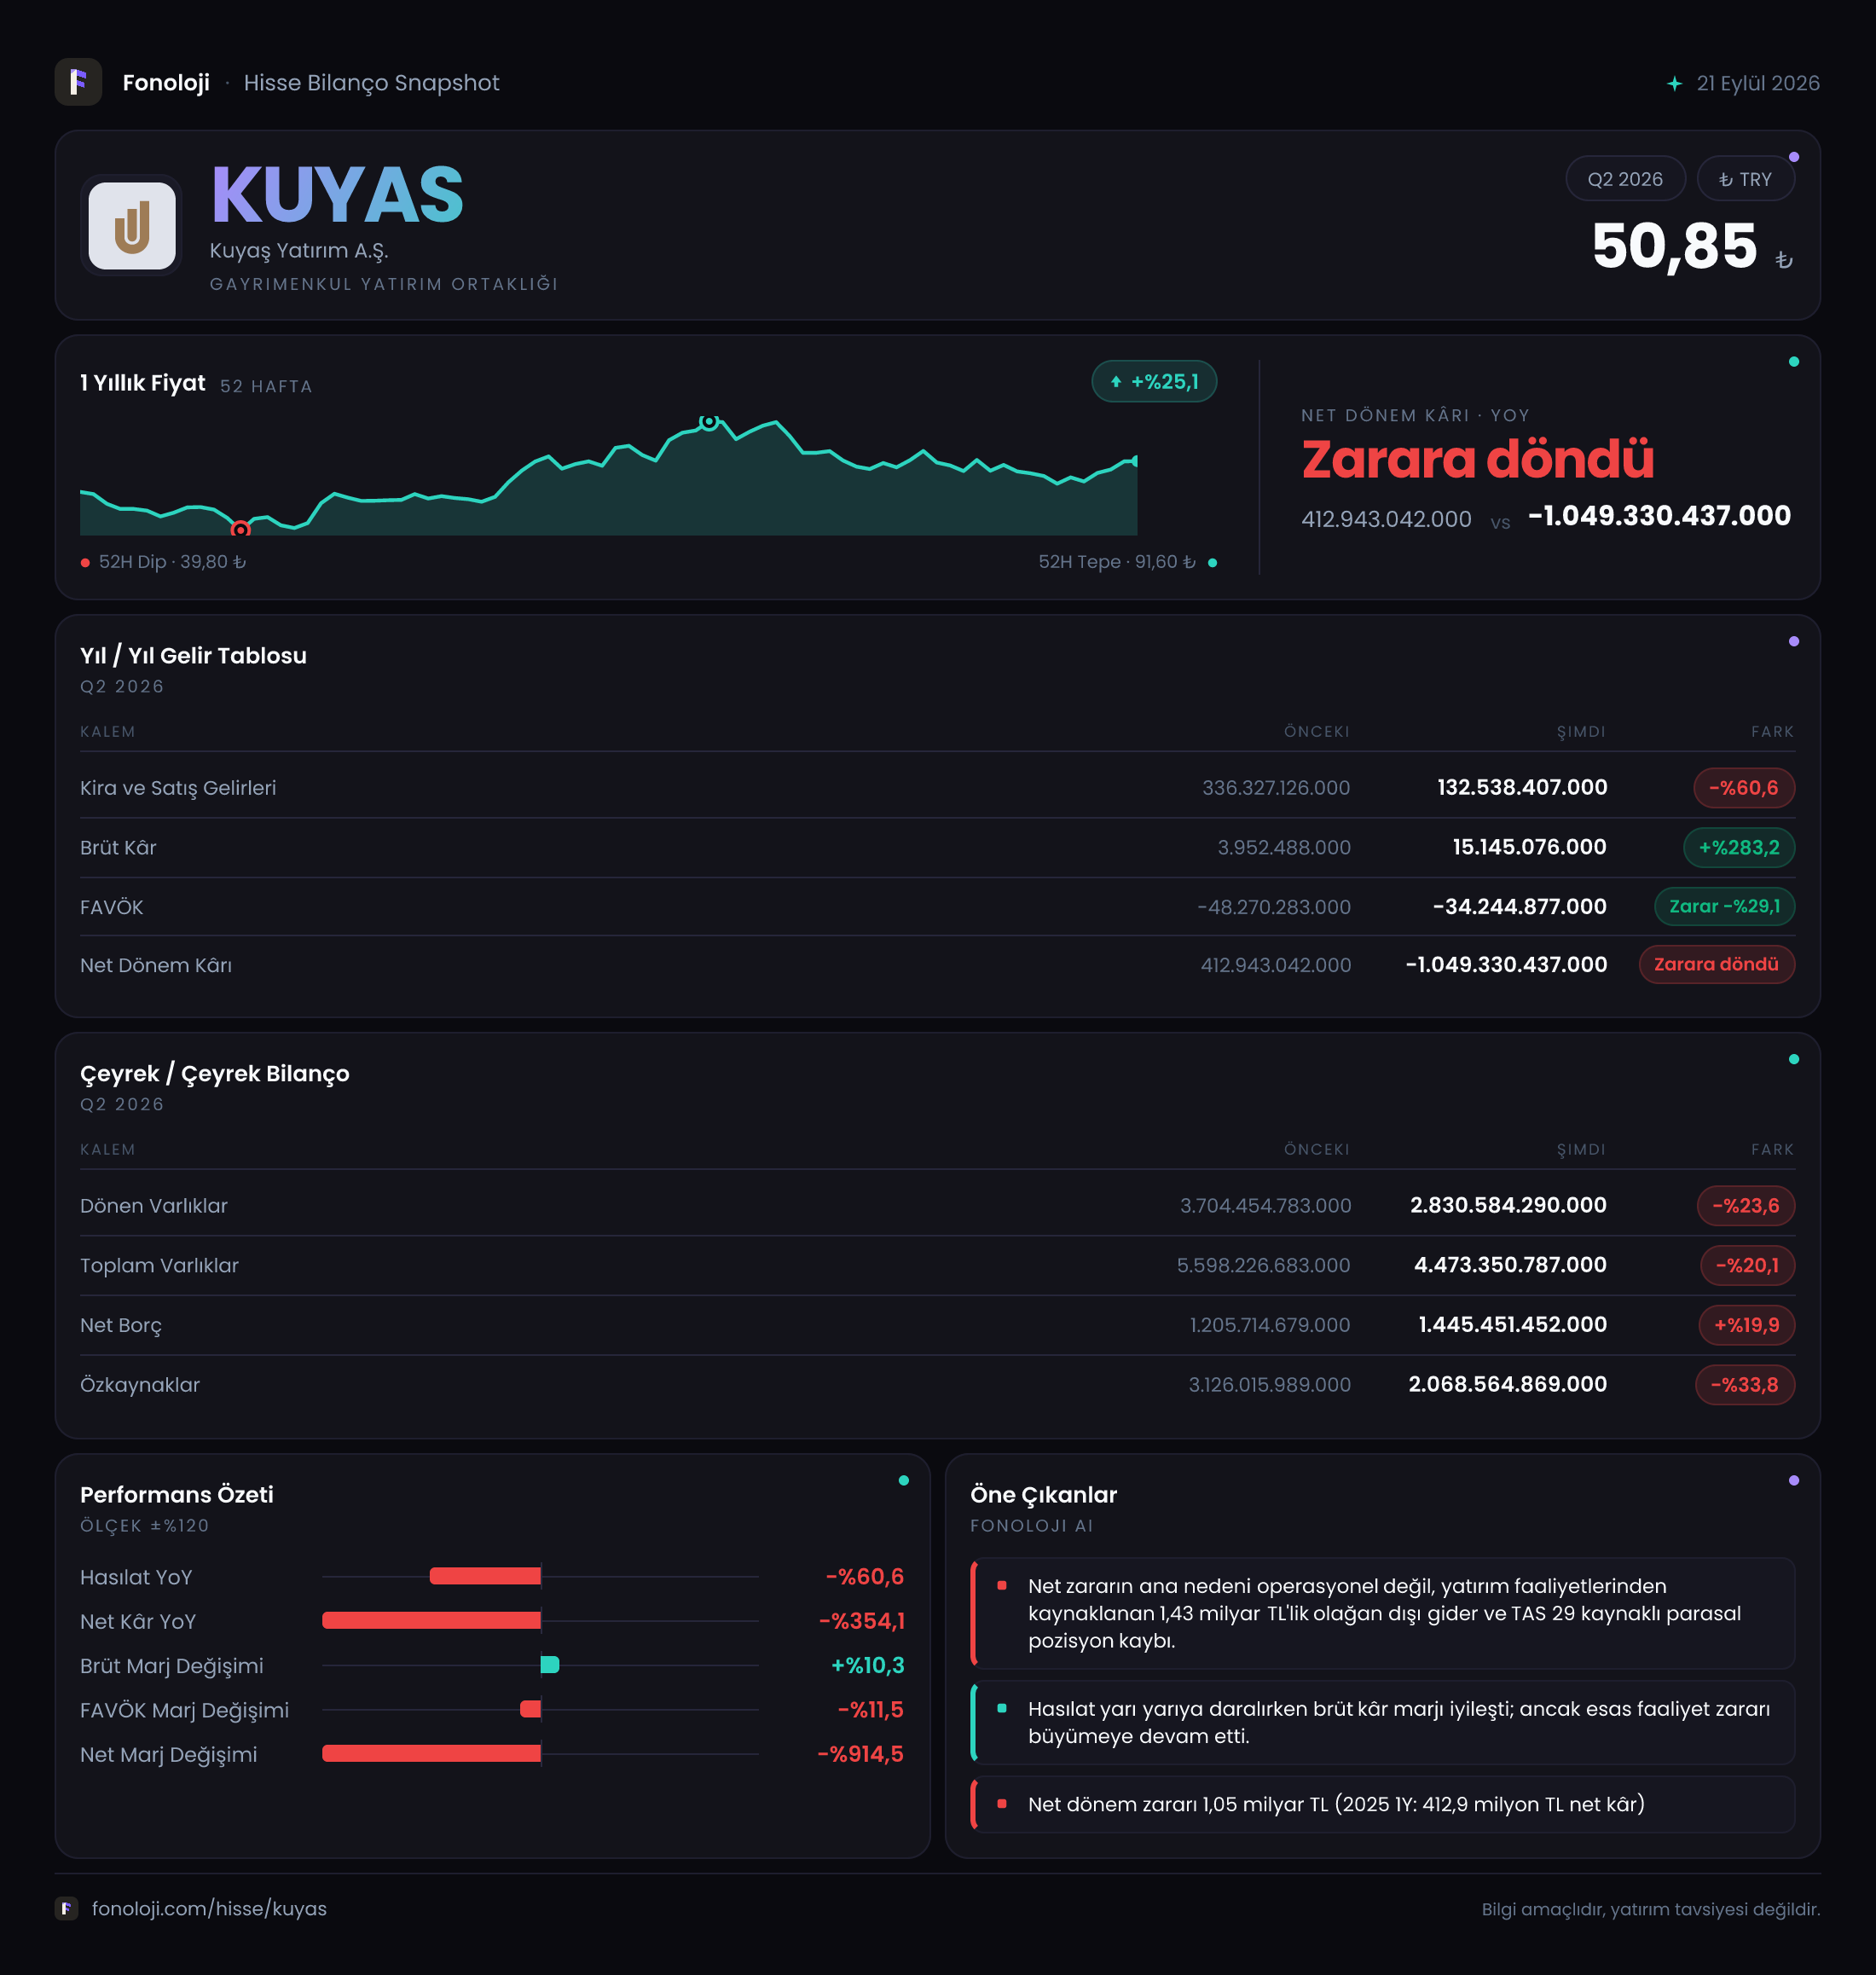
KUYAŞ Yatırım’ın 2026/6AB finansal sonuçları, operasyonel tarafta sınırlı bir toparlanma sinyali verirken, enflasyon muhasebesi ve bilanço baskısının şirketin nihai kârlılığını ağır biçimde bozduğunu gösteriyor. İlk 6 ayda satışlar %60,6 düşerek 132,5 milyon TL’ye gerilemiş; buna karşın brüt kâr 15,1 milyon TL’ye çıkarak geçen yılın aynı dönemine göre güçlü bir artış kaydetmiş. FAVÖK hâlâ negatif olsa da zarar daralmış durumda. Ancak 566,4 milyon TL’lik net parasal pozisyon zararı ve diğer unsurların etkisiyle şirket yaklaşık 1 milyar TL net dönem zararı açıklamış. Bu nedenle mevcut tabloda ana hikâye, “operasyonel iyileşme var mı?” sorusundan çok, bu iyileşmenin bilanço ve enflasyon muhasebesi yükünü karşılamaya yetip yetmediği etrafında şekilleniyor.
| Temel gösterge | 2026/6AB | 2025/6AB | Değişim | |---|---:|---:|---:| | Satışlar | 132,5 mn TL | 336,3 mn TL | -%60,6 | | Brüt kâr | 15,1 mn TL | 4,0 mn TL | +%283,2 | | FAVÖK | -34,2 mn TL | -48,3 mn TL | Zarar %29,1 azaldı | | Net dönem kârı | -1,0 mlr TL | 412,9 mn TL | Sert bozulma | | Net parasal pozisyon | -566,4 mn TL | 356,8 mn TL | 923,2 mn TL negatif yönlü fark |
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 336,3 milyon TL’den 132,5 milyon TL’ye inerek %60,6 geriledi. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların bu ölçüde düşmesi, yalnızca hacim kaybına değil, reel anlamda da belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle KUYAŞ, fiyat artışlarının satış gelirini koruyamadığı bir dönem geçirmiş.
Bu düşüşü değerlendirirken şirketin faaliyet yapısı ve proje teslimatlarının dönemsel niteliği önem taşıyor; ancak paylaşılan veride satış kırılımı bulunmadığı için gerilemenin hangi iş kolundan kaynaklandığını kesin biçimde ayırmak mümkün değil. Mevcut rakamlar, gelir üretiminin ciddi biçimde zayıfladığını gösteriyor. Özellikle 132,5 milyon TL’lik altı aylık satış hacmi, şirketin sabit giderlerini ve finansal yükünü taşımakta zorlanabileceği bir ölçeğe işaret ediyor.
Çeyreklik tarafta yalnızca 2025/3’te 294,1 milyon TL ve 2025/6’da 42,3 milyon TL satış verisi bulunuyor. Bu iki veri, şirket gelirlerinin dönemler arasında oldukça dalgalı olabildiğini gösterse de, mevcut 2026/3 ve 2026/6 çeyrekleri paylaşılmadığı için güncel çeyreklik trend hakkında sağlıklı bir sonuç çıkarmak mümkün değil. Yeni raporlarda satışların yeniden ivme kazanıp kazanmadığı ve bu toparlanmanın enflasyonun üzerinde gerçekleşip gerçekleşmediği izlenmeli.
Kârlılık
Satışlardaki sert düşüşe rağmen brüt kârın 4,0 milyon TL’den 15,1 milyon TL’ye yükselmesi, ilk bakışta olumlu bir ayrışma. Brüt kâr marjı yaklaşık olarak geçen yılki %1,2 seviyesinden %11,4’e çıkmış. Bu değişim; ürün veya proje karmasında iyileşme, maliyet kontrolü ya da düşük marjlı işlerin azalması gibi etkenlerle açıklanabilir. Ancak brüt marjın hâlâ satışların yaklaşık onda biri seviyesinde kalması, operasyonel yapının yeterince güçlü olmadığını gösteriyor.
FAVÖK tarafında zarar 48,3 milyon TL’den 34,2 milyon TL’ye gerilemiş. Bu, zarar tutarında %29,1’lik iyileşme anlamına geliyor. FAVÖK marjı ise yaklaşık -%14,4’ten -%25,8’e düşmüş; yani zarar tutarı azalsa da satışların çok daha hızlı gerilemesi nedeniyle marj görünümü kötüleşmiş. Bu önemli bir ayrım: Şirket mutlak olarak daha düşük FAVÖK zararı yazmış, fakat küçülen gelir tabanı üzerinde operasyonel yük hâlâ ağır.
Brüt kârın pozitif olmasına rağmen FAVÖK’ün negatif kalması, brüt kârın faaliyet giderlerini karşılamaya yetmediğini ortaya koyuyor. Dolayısıyla satışların toparlanması tek başına yeterli olmayacak; şirketin aynı zamanda genel yönetim, pazarlama ve diğer operasyonel giderlerini de kontrol altına alması gerekecek.
Net kâr tarafındaki tablo çok daha sert. Geçen yılın aynı dönemindeki 412,9 milyon TL net kâra karşılık bu dönemde yaklaşık 1 milyar TL zarar oluşmuş. Net kâr marjı yaklaşık %122,8’den -%754,7’ye gerilemiş. Bu olağanüstü fark, yalnızca operasyonel performansla açıklanamayacak kadar büyük; net parasal pozisyon ve bilanço kaynaklı etkiler nihai sonucu belirlemiş durumda.
Bilanço Sağlığı
Bilanço, dönem içinde finansal esnekliğin azaldığını gösteriyor. Dönen varlıklar 3,7 milyar TL’den 2,8 milyar TL’ye, duran varlıklar ise 1,9 milyar TL’den 1,6 milyar TL’ye gerilemiş. Böylece toplam varlıklar 5,6 milyar TL’den 4,5 milyar TL’ye düşerek %20,1 azalmış. Şirketin aktifleri küçülürken bu küçülmenin likidite tarafında da hissedilmesi, çalışma sermayesi ve kısa vadeli yükümlülükler açısından takip gerektiriyor.
Buna karşılık net borç 1,2 milyar TL’den 1,4 milyar TL’ye yükselmiş. Varlıkların yaklaşık %20 küçüldüğü dönemde net borcun yaklaşık %20 artması, finansal kaldıraç baskısının arttığını gösteriyor. Net borcun toplam varlıklara oranı kabaca %31 seviyesinde. Özkaynaklar ise 3,1 milyar TL’den 2,1 milyar TL’ye gerileyerek %33,8 daralmış. Böylece net borcun özkaynaklara oranı yaklaşık %39’dan %67’ye çıkmış; şirketin sermaye tamponu küçülürken borcun özkaynak üzerindeki ağırlığı belirgin biçimde artmış.
Net borç/FAVÖK oranı ise FAVÖK negatif olduğu için anlamlı biçimde hesaplanamıyor. Bunun kendisi başlı başına önemli bir uyarı: Şirket mevcut operasyonel kârlılığıyla net borcunu çevirecek pozitif nakit üretimini henüz ortaya koyamıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi, bu sonuçların en kritik unsurlarından biri. KUYAŞ geçen yıl aynı dönemde 356,8 milyon TL net parasal pozisyon geliri elde ederken, bu dönemde 566,4 milyon TL net parasal pozisyon zararı kaydetmiş. İki dönem arasındaki fark yaklaşık 923,2 milyon TL ve net kârdaki bozulmanın ana açıklayıcılarından biri.
TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki konumu şirketin gelir tablosuna yansıyor. Geçen yıl pozitif olan etkinin bu yıl güçlü biçimde negatife dönmesi, şirketin parasal pozisyonunun enflasyon ortamında sonuçları olumsuz etkilediğini gösteriyor. Bu kalem nakit çıkışı yaratan klasik bir faaliyet gideri olmayabilir; ancak muhasebe sonucu ve raporlanan özkaynak üzerinde doğrudan baskı oluşturuyor. Özkaynakların 1 milyar TL azalmasında net dönem zararının belirleyici olduğu açık; bu nedenle yatırımcı, operasyonel toparlanma ile enflasyon muhasebesi etkisini birbirinden ayırarak değerlendirmeli.
Yatırımcı için Ne Anlama Geliyor?
KUYAŞ’ın sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Olumlu taraf: Brüt kâr marjı belirgin biçimde iyileşmiş, FAVÖK zararı mutlak olarak daralmış.
- Olumsuz taraf: Satışlar enflasyonist ortamda sert biçimde gerilemiş, FAVÖK marjı negatif kalmış ve net borç yükselmiş.
- En kritik risk: Net parasal pozisyonun 356,8 milyon TL gelirden 566,4 milyon TL zarara dönmesi, operasyonel iyileşmenin net kâra taşınmasını engellemiş.
- Bilanço riski: Özkaynakların %33,8 azalması ve net borç/özkaynak oranının yaklaşık %67’ye yükselmesi, finansal tamponun daraldığını gösteriyor.
- Takip edilmesi gerekenler: Satışların yeniden büyümeye başlaması, FAVÖK’ün pozitife dönmesi, net borcun azalması ve net parasal pozisyon zararının normalleşmesi.
Bu aşamada yatırım tezinin güçlenmesi için yalnızca brüt marj artışı yeterli değil. Şirketin daha yüksek satış hacmi yaratması, faaliyet giderlerini kontrol etmesi ve borçluluk baskısını azaltması gerekiyor. Aksi halde dönemsel brüt kâr iyileşmesi, zayıf satış tabanı ve yüksek finansal/enflasyon muhasebesi etkileri karşısında kalıcı bir kârlılık dönüşümüne dönüşmeyebilir. Yatırım tavsiyesi değildir.