
Açılış
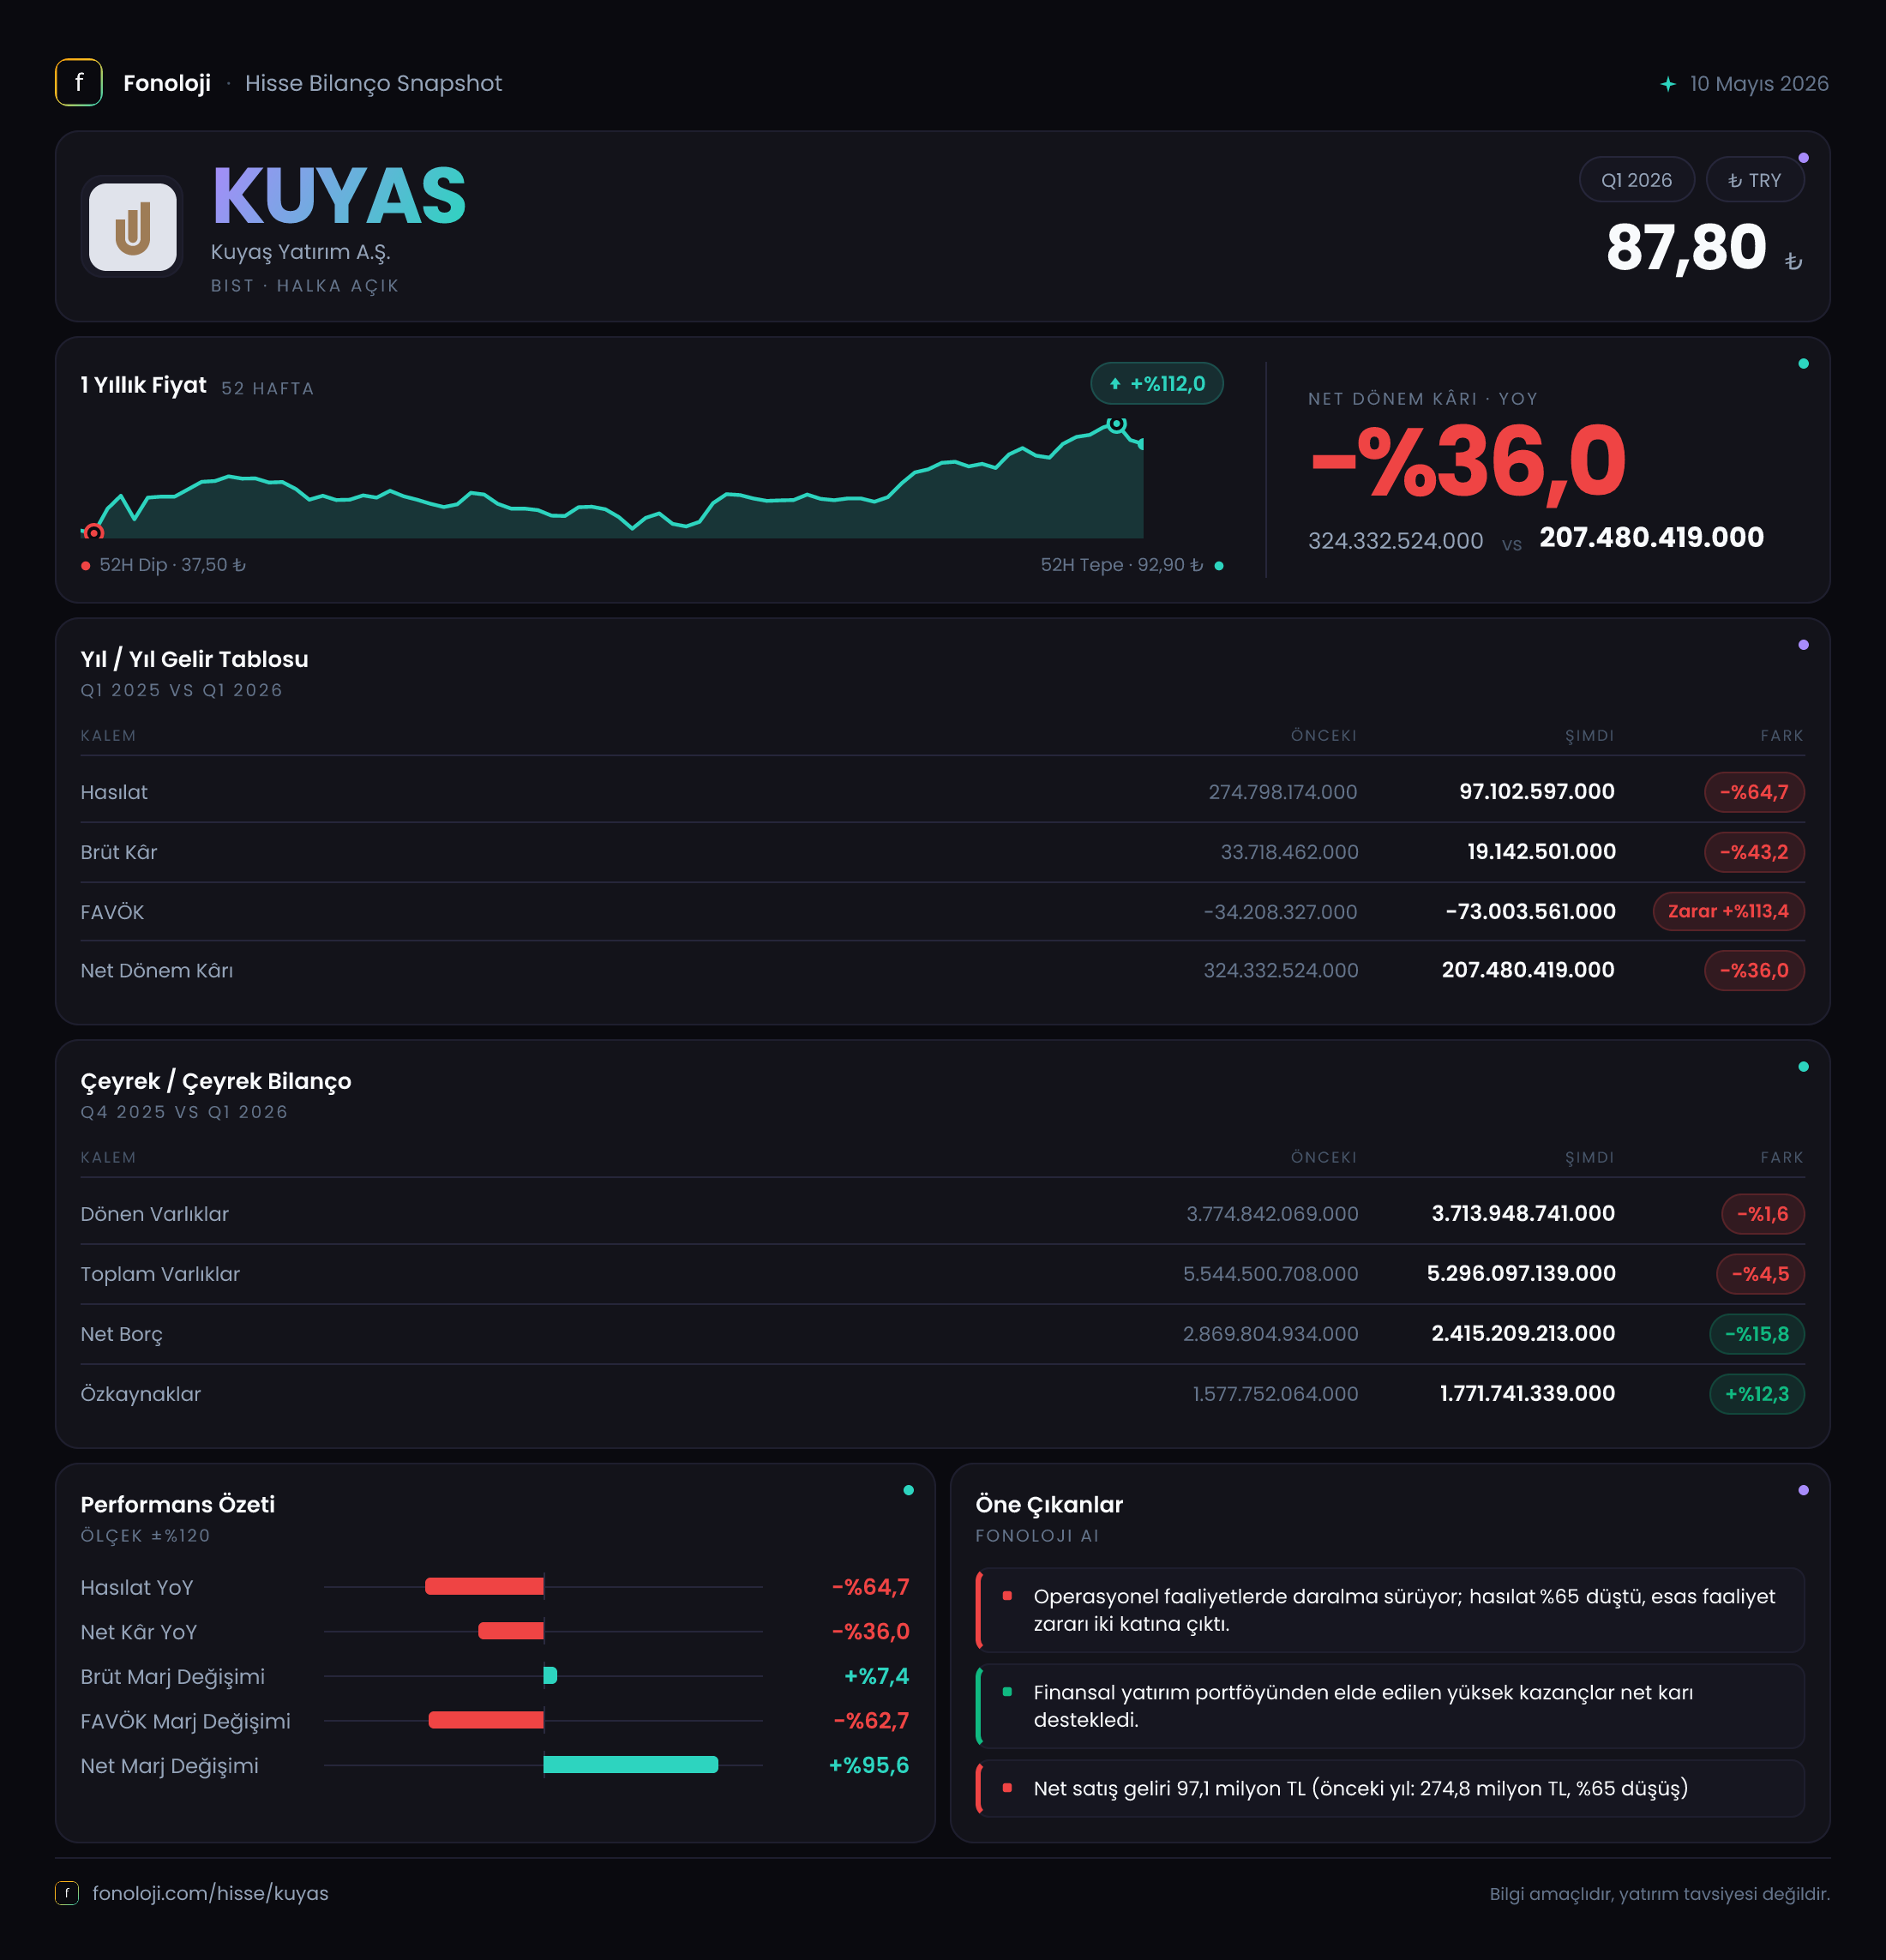
KUYAŞ Yatırım’ın 2026/3AB sonuçları, operasyonel tarafta belirgin bir yavaşlamaya işaret ediyor. Şirketin satışları geçen yılın aynı çeyreğine göre %64,7 gerileyerek 97,1 milyon TL’ye düşerken, FAVÖK’ün pozitiften negatife dönmesi ana faaliyet performansındaki baskıyı görünür hale getiriyor. Buna karşın şirket 207,5 milyon TL net dönem kârı açıklamayı başardı; ancak bu kârın operasyonel kârlılıkla desteklenmediği ve net parasal pozisyondaki değişimin sonuçlar üzerinde önemli rol oynadığı görülüyor. Bilanço tarafında ise net borç azalırken özkaynakların güçlenmesi olumlu, fakat faaliyet kârı üretilememesi temel takip noktası olarak öne çıkıyor.
Satış Hikayesi
KUYAŞ’ın satışları 97,1 milyon TL ile geçen yılın aynı dönemindeki 274,8 milyon TL’nin oldukça altında kaldı. Yıllık bazdaki %64,7’lik düşüş, yalnızca enflasyonun satışları reel olarak aşındırdığını değil, nominal gelirlerin dahi sert biçimde gerilediğini gösteriyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak bu ölçekte azalması, şirketin iş hacmi, teslimat takvimi veya proje bazlı gelir yapısı açısından zayıf bir çeyrek geçirdiğine işaret ediyor.
Burada önemli bir ayrım var: KUYAŞ’ın faaliyetleri dönemsel ve proje teslimatlarına bağlı şekilde dalgalanıyorsa, tek bir ara dönem sonucu şirketin bütün yıl performansını temsil etmeyebilir. Ancak mevcut veri setinde 2025/3 dışında başka çeyrek bulunmadığı için satışların bir önceki çeyreğe göre ivme kazanıp kazanmadığını veya bu düşüşün geçici mi kalıcı mı olduğunu ölçmek mümkün değil. Bu nedenle yılın devamında özellikle ikinci ve üçüncü çeyrek satışlarının toparlanıp toparlanmadığı kritik olacak.
Brüt kâr da satışlardaki düşüşe eşlik ederek 33,7 milyon TL’den 19,1 milyon TL’ye geriledi. Bununla birlikte brüt kâr marjı geçen yılki yaklaşık %12,3 seviyesinden %19,7’ye yükseldi. Yani şirket daha düşük bir ciro üretmesine rağmen satışlarının her 100 TL’sinden yaklaşık 19,7 TL brüt kâr elde etmiş durumda. Bu gelişme ürün, proje veya maliyet bileşiminde olumlu bir değişime işaret edebilir; ancak toplam satış hacmindeki sert daralmayı telafi etmeye yetmemiştir.
Kârlılık
Kârlılık tablosunun en dikkat çekici noktası, brüt marj iyileşirken FAVÖK seviyesinin bozulmasıdır. 19,1 milyon TL brüt kâra karşılık şirketin FAVÖK’ü -7,1 milyon TL oldu. Geçen yıl aynı dönemde FAVÖK 14,4 milyon TL ve FAVÖK marjı yaklaşık %5,2 idi. Bu yıl marj yaklaşık -%7,3’e gerilemiş durumda. Başka bir ifadeyle şirket, brüt kâr üretmesine rağmen faaliyet giderlerini karşılayacak ölçekte operasyonel kâr yaratamamış.
Bu tablo, sabit giderlerin düşük satış hacminde daha ağır hissedildiğini düşündürüyor. Brüt kâr marjındaki iyileşme olumlu olsa da satışlardaki düşüş, faaliyet giderlerinin ciroya oranını artırmış ve FAVÖK’ü negatife taşımış görünüyor. Yatırımcı açısından sürdürülebilir kârlılık değerlendirmesinde brüt marjdan çok, önümüzdeki dönemlerde FAVÖK’ün yeniden pozitife dönüp dönmeyeceği önem taşıyor.
Net dönem kârı ise 325,3 milyon TL’den 207,5 milyon TL’ye gerilemesine rağmen hâlâ yüksek seviyede kaldı. Net kâr marjı geçen yıl yaklaşık %118,4 iken bu dönemde %213,7 seviyesinde hesaplanıyor. Ancak bu olağanüstü yüksek oran, faaliyetlerin kendi başına son derece kârlı olduğu anlamına gelmiyor. FAVÖK negatifken net kârın yüksek kalması, gelir tablosunda faaliyet dışı kalemlerin önemli rol oynadığını gösteriyor. Verilen bilgiler bu kalemlerin ayrıntısını içermediği için yatırımcının finansal tablo dipnotlarında yatırım gelirleri, değerleme farkları, finansman kalemleri ve tek seferlik gelirleri ayrıca incelemesi gerekir.
| KPI | 2026/3AB | 2025/3AB | Yorum | |---|---:|---:|---| | Satışlar | 97,1 mn TL | 274,8 mn TL | Nominal olarak sert daralma | | Brüt kâr marjı | %19,7 | %12,3 | Marj iyileşti, hacim düştü | | FAVÖK marjı | -%7,3 | %5,2 | Operasyonel kârlılık negatife döndü | | Net kâr marjı | %213,7 | %118,4 | Faaliyet dışı kalemlerin etkisi yüksek |
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonuna göre %4,5 azalarak 5,3 milyar TL’ye indi. Dönen varlıklar 3,7 milyar TL ile sınırlı bir %1,6 düşüş gösterirken, duran varlıklar 1,8 milyar TL’den 1,6 milyar TL’ye geriledi. Bu düşüşün niteliği, satış veya değerleme kaynaklı olup olmadığı verilen verilerden anlaşılamıyor; dolayısıyla varlık kompozisyonunun dipnotlarla birlikte değerlendirilmesi gerekiyor.
Olumlu tarafta net borç 2,9 milyar TL’den 2,4 milyar TL’ye gerileyerek %15,8 azaldı. Bu, şirketin borç yükünü azaltması açısından destekleyici bir gelişme. Ancak FAVÖK negatif olduğu için net borç/FAVÖK rasyosu teknik olarak anlamlı şekilde hesaplanamıyor. Borcun faaliyet kârıyla kaç yılda çevrileceğini ölçmek için şirketin yeniden pozitif FAVÖK üretmesi gerekiyor.
Özkaynaklar ise 1,6 milyar TL’den 1,8 milyar TL’ye çıkarak %12,3 arttı. Bu artış, varlıklardaki gerilemeye rağmen sermaye tamponunun güçlendiğini gösteriyor. Net borcun özkaynaklara oranı yaklaşık 1,3 kat seviyesinde; bu oran borcun düşük olmadığını, ancak özkaynak tabanının da tamamen zayıf olmadığını ortaya koyuyor. Buna karşılık kısa vadeli borçlar ve nakit detayları paylaşılmadığı için likidite yeterliliği hakkında kesin hüküm vermek mümkün değil.
Net Parasal Pozisyon (TAS 29)
TMS 29 kapsamında en dikkat çekici değişim net parasal pozisyonda yaşandı. Şirket geçen yıl aynı dönemde 324,7 milyon TL net parasal kazanç elde ederken, bu dönemde 104,4 milyon TL net parasal kayıp açıkladı. Bu iki dönem arasında şirket aleyhine yaklaşık 429,1 milyon TL’lik bir değişim bulunuyor.
Enflasyon muhasebesinde parasal varlık ve borçların enflasyon karşısındaki etkisi finansal tablolara yansıtılıyor. Geçen yılki parasal kazanç net kârı desteklerken, bu yılki 104,4 milyon TL’lik kayıp net kâr üzerinde baskı oluşturmuş. Buna rağmen net kârın 207,5 milyon TL seviyesinde kalması, gelir tablosunda net parasal pozisyon dışında olumlu çalışan kalemler bulunduğunu gösteriyor. Fakat bu kârın ne kadarının tekrar edilebilir olduğu, dipnotlardaki diğer gelir ve giderlerin niteliğine bağlı.
Yatırımcı için Ne Anlama Geliyor?
KUYAŞ’ın ilk çeyrek görünümü iki farklı hikâyeyi aynı anda anlatıyor. Bir tarafta satışların sert düşmesi ve FAVÖK’ün negatife dönmesi, ana faaliyetlerin bu dönemde yeterli ölçeğe ulaşamadığını gösteriyor. Diğer tarafta net borcun azalması, özkaynakların artması ve brüt kâr marjının yükselmesi bilançoda ve birim kârlılıkta bazı olumlu unsurlar bulunduğuna işaret ediyor.
Yatırımcı açısından öne çıkan fırsatlar şunlar:
- Brüt kâr marjının %12,3’ten %19,7’ye yükselmesi, daha kârlı iş veya proje bileşiminin oluştuğunu gösterebilir.
- Net borcun 500 milyon TL azalması, finansal riskin sınırlanması açısından olumlu.
- Özkaynakların %12,3 artması, şirketin bilanço tamponunu güçlendiriyor.
Buna karşılık temel riskler de belirgin:
- Satışların enflasyonun çok altında kalmakla kalmayıp nominal olarak %64,7 gerilemesi.
- FAVÖK’ün negatife dönmesi ve net kârın operasyonel kârlılıkla desteklenmemesi.
- Net parasal pozisyonun geçen yılki kazançtan bu yıl zarara dönmesi.
- Net borç/FAVÖK oranının negatif FAVÖK nedeniyle sağlıklı biçimde ölçülememesi.
Bir sonraki finansal tabloda izlenmesi gereken ana göstergeler satışların toparlanması, FAVÖK’ün yeniden pozitife dönmesi, net borçtaki düşüşün devam etmesi ve yüksek net kârın hangi kalemlerden oluştuğudur. Şirket faaliyet kârını yeniden üretmeye başlayamazsa, mevcut net kâr tek başına yeterli bir değerleme dayanağı olmayacaktır. Yatırım tavsiyesi değildir.