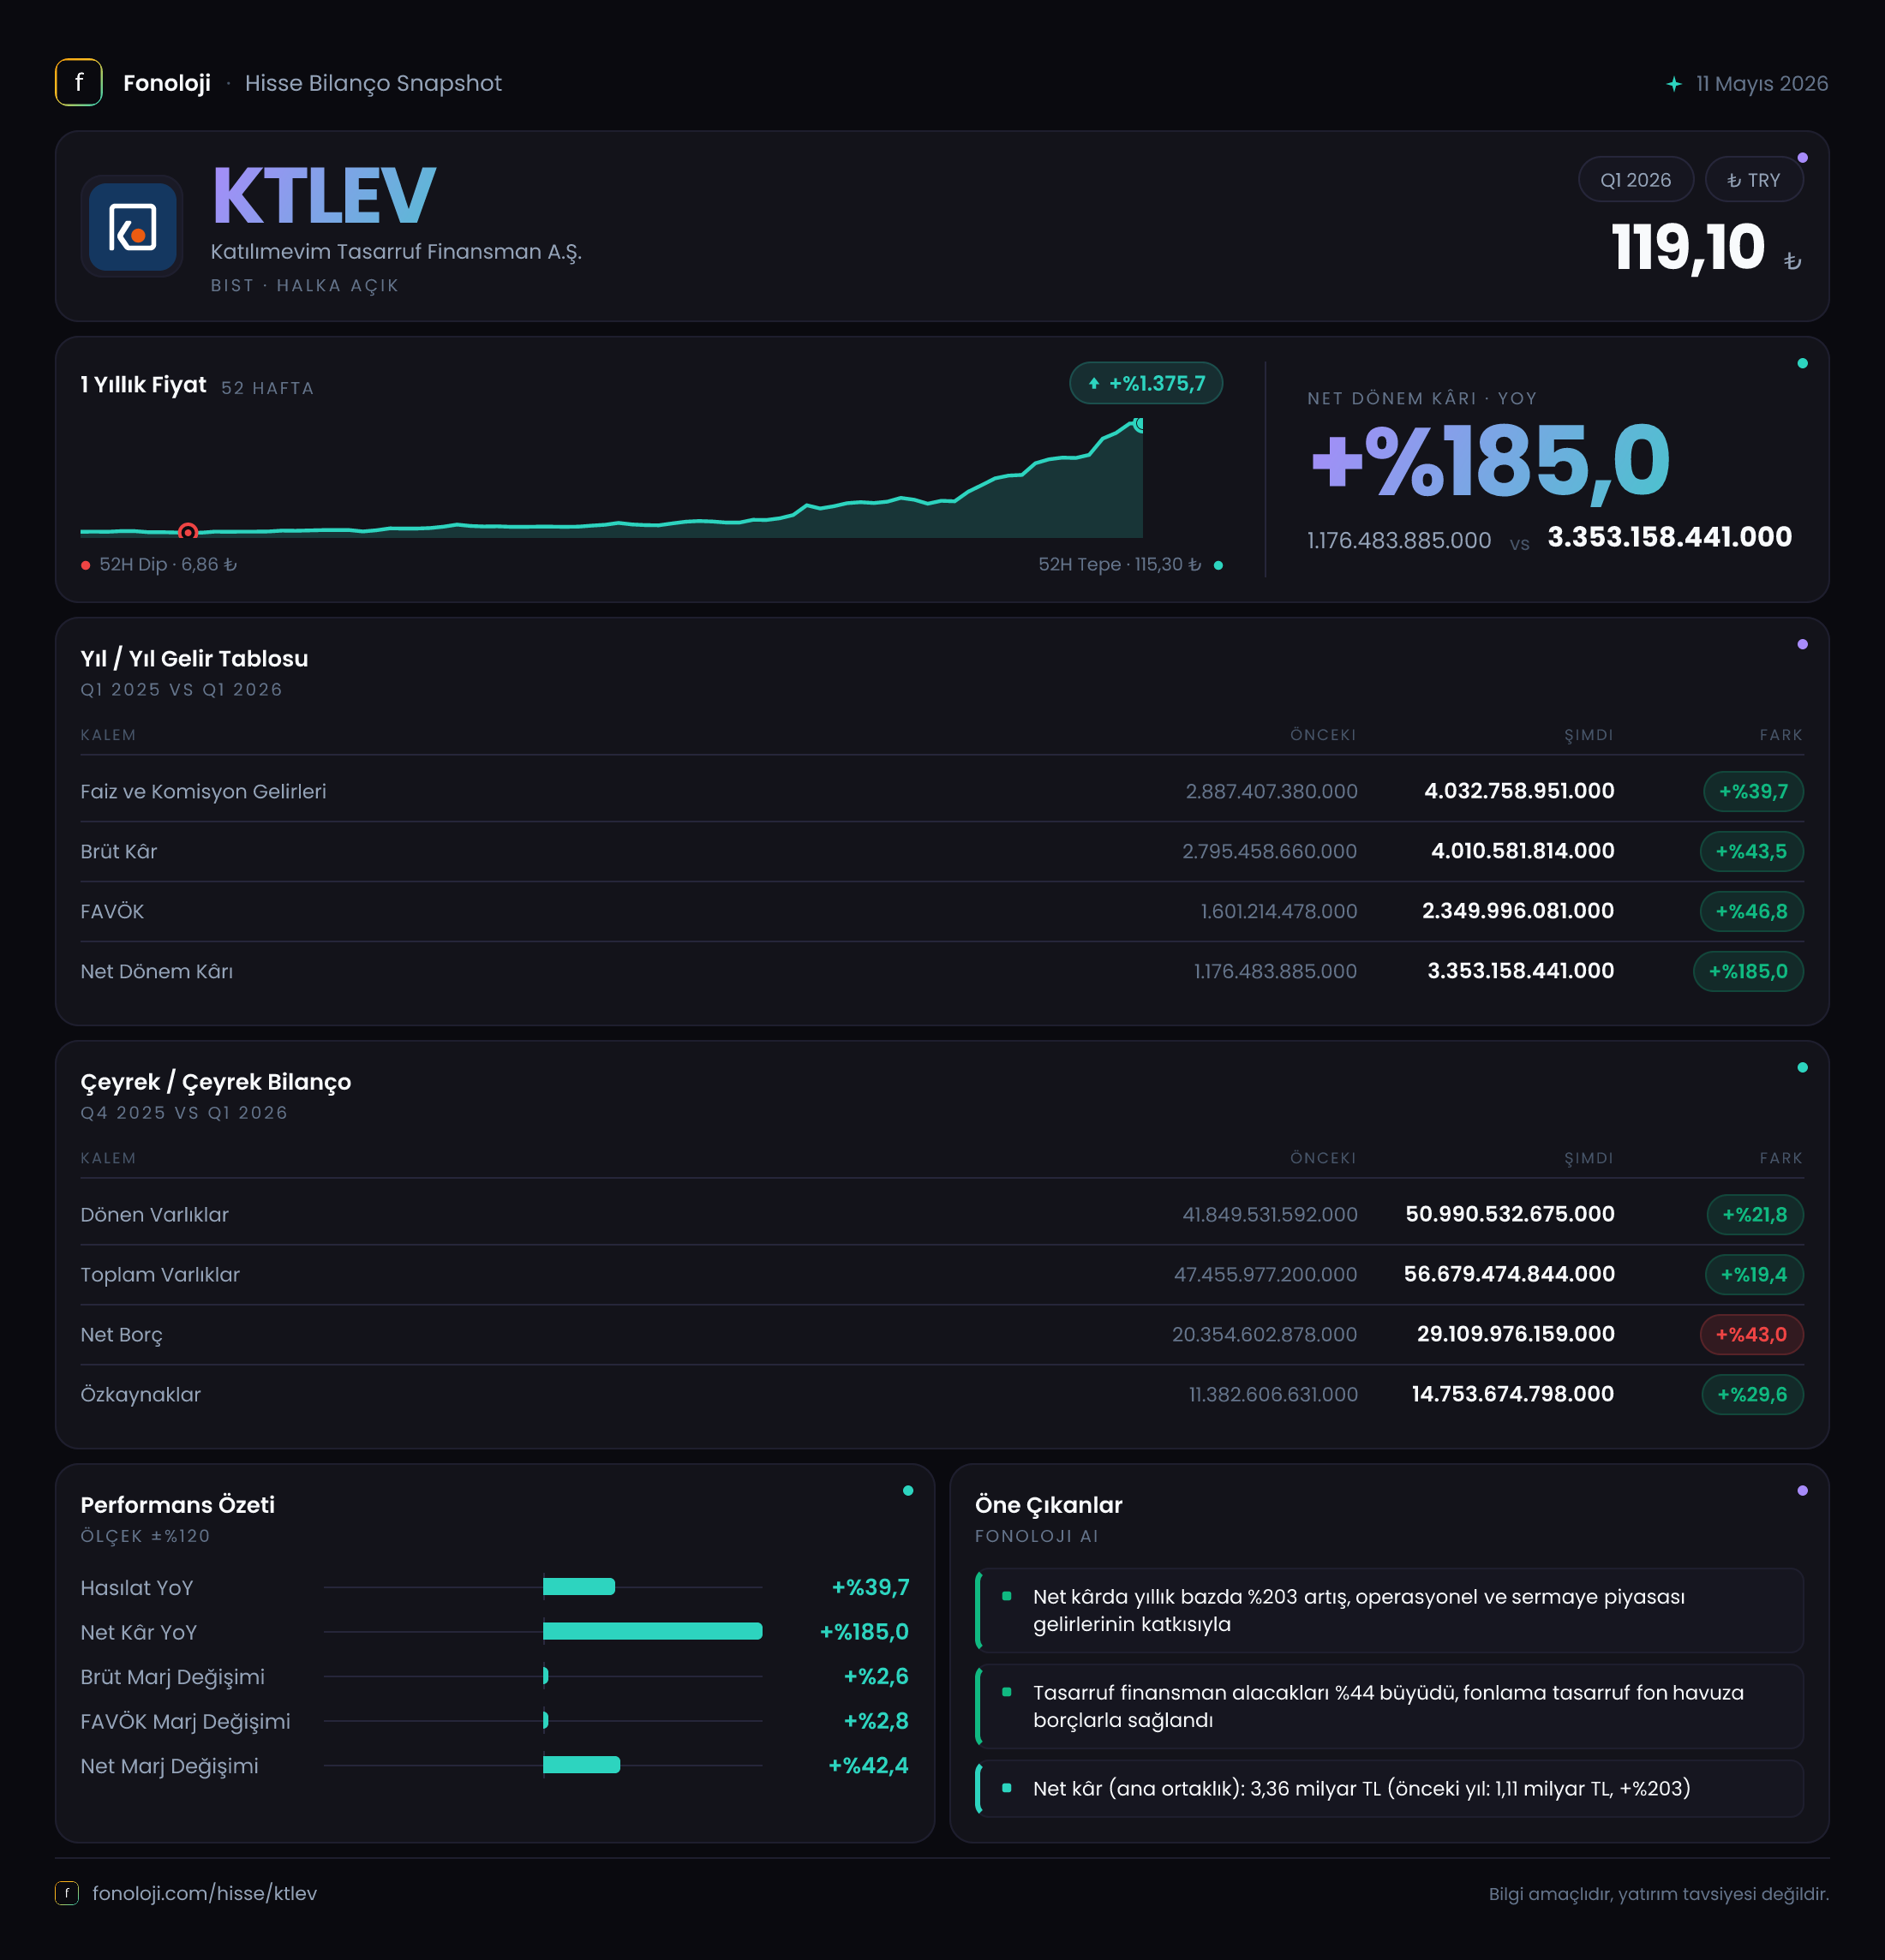

Açılış
Katılımevim Tasarruf Finansman, müşterilerin konut, taşıt ve benzeri varlık edinimini tasarruf finansman modeliyle gerçekleştirmesine aracılık eden bir finansal hizmet şirketi. 2026’nın ilk çeyreğinde şirketin ana hikâyesi, satışlardaki güçlü büyümeden çok net kârdaki sıçrama olarak öne çıkıyor: satışlar yıllık bazda %39,7 artarken net dönem kârı %203,1 yükselmiş. Bununla birlikte bilanço tarafında net borcun varlıklardan ve özkaynaklardan daha hızlı büyümesi, kârlılıktaki olumlu tabloya eşlik eden temel risk başlığı. Ayrıca FAVÖK ve net parasal pozisyon verilerinin mevcut olmaması, sonuçların kalitesini ve enflasyon muhasebesinin etkisini sınırlı biçimde değerlendirmemize neden oluyor.
| Temel gösterge | 2026/3 | Önceki/2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 4,0 mlr TL | 2,9 mlr TL | %39,7 | | Brüt kâr | 4,0 mlr TL | 2,8 mlr TL | %43,5 | | Net dönem kârı | 3,4 mlr TL | 1,1 mlr TL | %203,1 | | Toplam varlıklar | 56,7 mlr TL | 47,5 mlr TL | %19,4 | | Özkaynaklar | 14,8 mlr TL | 11,4 mlr TL | %29,6 | | Net borç | 29,1 mlr TL | 20,4 mlr TL | %43,0 |
Satış Hikayesi
Şirketin satışları geçen yılın aynı çeyreğindeki 2,9 milyar TL seviyesinden 4,0 milyar TL seviyesine çıktı. Yıllık büyüme %39,7 ile Türkiye’deki %30’un üzerindeki enflasyon ortamının üzerinde görünse de bu fark, tek başına güçlü bir reel büyüme kanıtı olarak kabul edilmemeli. Tasarruf finansman şirketlerinde gelir artışı; yeni müşteri girişleri, tahsilat hacmi, sözleşme üretimi ve finansman faaliyetlerinin muhasebeleştirilme biçimi gibi unsurlardan etkilenebilir.
Bu nedenle mevcut veri, şirketin nominal olarak genişlediğini gösteriyor; ancak büyümenin ne kadarının müşteri hacmindeki artıştan, ne kadarının fiyat ve enflasyon etkisinden kaynaklandığını söylemek mümkün değil. Reel büyümeyi teyit etmek için sözleşme adedi, teslimat sayısı, aktif müşteri portföyü ve tahsilat performansı gibi operasyonel göstergeler gerekli.
Brüt kârın satışlardan daha hızlı, %43,5 oranında artarak 2,8 milyar TL’den 4,0 milyar TL’ye yükselmesi olumlu bir ayrışma yaratıyor. Ancak brüt kârın satışlara neredeyse eşit olması, klasik sanayi şirketlerindeki brüt marj mantığıyla doğrudan yorumlanmamalı. Finansal hizmet şirketlerinde gelir ve maliyet sınıflandırması farklılaşabildiği için bu oran, şirketin ekonomik marjını olduğundan daha yüksek gösterebilir.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 dönemi bulunuyor. Dolayısıyla son çeyreğe göre ivmenin hızlanıp hızlanmadığını veya gelirlerin mevsimsel etkiler taşıyıp taşımadığını bu veri setiyle ölçemiyoruz. Sağlıklı bir trend değerlendirmesi için 2025/6, 2025/9 ve 2025/12 dönemlerinin de görülmesi gerekiyor.
Kârlılık
Net dönem kârı, 1,1 milyar TL’den 3,4 milyar TL’ye yükselerek %203,1 arttı. Satış büyümesinin yaklaşık beş katına ulaşan bu artış, şirket kârlılığında çok güçlü bir iyileşmeye işaret ediyor. Net kâr marjı da yaklaşık %37,9’dan %85,0’e çıktı. Başka bir ifadeyle şirket, raporlanan satışlarının çok büyük bölümünü net kâr olarak muhasebeleştirmiş durumda.
Bu kadar yüksek net kâr marjı, operasyonel verimlilikten ziyade muhasebe kalemlerinin ve enflasyon muhasebesinin sonuç üzerinde önemli rol oynayabileceğini düşündürüyor. Özellikle tasarruf finansman şirketlerinde faaliyet gelirleri ile finansal gelir/giderlerin ayrımı, dönemsel net kârı güçlü biçimde etkileyebilir. Bu nedenle net kâr artışı olumlu olmakla birlikte, bunun ne kadarının sürdürülebilir operasyonel kazanç, ne kadarının tek seferlik veya muhasebesel etki olduğu ayrıştırılmalı.
FAVÖK verisi mevcut dönemde raporlanmadığı için faaliyet kârlılığını bağımsız biçimde ölçemiyoruz. Veri setinde 2025/3 için 2,8 milyar TL FAVÖK bilgisi yer alsa da mevcut dönem FAVÖK’ü bulunmadığından marj karşılaştırması yapmak doğru olmaz. Bu eksiklik, net kârın faaliyet performansıyla ne ölçüde desteklendiğini görmemizi engelliyor. Bir sonraki raporda FAVÖK veya faaliyet kârı açıklanırsa, kâr artışının niteliği daha net değerlendirilebilir.
Bilanço Sağlığı
Şirketin toplam varlıkları, önceki yıl sonundaki 47,5 milyar TL’den 56,7 milyar TL’ye yükselerek %19,4 büyüdü. Dönen varlıklar %20,0 artışla 45,7 milyar TL’ye, duran varlıklar ise %17,3 artışla 11,0 milyar TL’ye ulaştı. Varlık büyümesinin ağırlıklı olarak dönen varlıklardan gelmesi, şirketin faaliyet yapısının likit ve kısa vadeli kalemlere dayandığını gösteriyor; ancak dönen varlıkların içeriği açıklanmadığı için likidite kalitesini ayrıca incelemek gerekiyor.
Özkaynaklar 11,4 milyar TL’den 14,8 milyar TL’ye çıkarak %29,6 arttı. Özkaynakların varlıklardan daha hızlı büyümesi ilk bakışta olumlu; şirketin bilanço içindeki özkaynak payı yaklaşık %24,0 seviyesine yükselmiş durumda. Buna karşın toplam büyümenin önemli kısmı borç ve benzeri yükümlülüklerle finanse ediliyor.
Net borç 20,4 milyar TL’den 29,1 milyar TL’ye çıkarak %43,0 arttı. Bu artış, varlık büyümesinin ve özkaynak artışının belirgin biçimde üzerinde. Net borcun özkaynaklara oranı yaklaşık 1,8’den 2,0’a yükselirken, net borcun toplam varlıklara oranı da yaklaşık %42,9’dan %51,3’e çıktı. Verilen rakamlar, şirketin bilançosunda finansal yükümlülüklerin ağırlığının arttığını gösteriyor.
FAVÖK açıklanmadığı için net borç/FAVÖK oranı hesaplanamıyor. Bu önemli bir eksiklik; çünkü borcun geri ödeme kapasitesini değerlendirmek için yalnızca net borç tutarı değil, bu borcun hangi ölçüde düzenli faaliyet nakdiyle karşılandığı da bilinmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon verisi hem 2026/3 hem de karşılaştırma dönemi için sunulmamış. Bu nedenle enflasyon muhasebesinin net kâr üzerindeki etkisinin pozitif mi negatif mi olduğunu sayısal olarak ayırmak mümkün değil.
TAS 29 kapsamında parasal varlıkları parasal yükümlülüklerinden yüksek olan şirketler, enflasyon ortamında satın alma gücü kaybı yaşayabilir; parasal yükümlülükleri daha yüksek olan şirketlerde ise bunun tersi yönde parasal kazanç oluşabilir. KTLEV’de net borcun 29,1 milyar TL seviyesine yükselmiş olması, parasal pozisyonun kâr üzerindeki etkisini önemli hale getiriyor. Ancak net parasal pozisyon açıklanmadığı için 3,4 milyar TL’lik net kârın ne kadarının esas faaliyetlerden, ne kadarının TAS 29 etkisinden kaynaklandığı belirlenemiyor.
Yatırımcı için Ne Anlama Geliyor?
KTLEV’nin ilk çeyrek sonuçları, satış büyümesi ve net kâr artışı bakımından güçlü görünüyor. Özellikle net kârın 3,4 milyar TL’ye ulaşması ve özkaynakların %29,6 büyümesi, şirketin bilanço kapasitesini destekleyen unsurlar. Satışlardaki %39,7 artış da enflasyonun üzerinde nominal büyümeye işaret ediyor.
Bununla birlikte yatırımcı açısından üç nokta yakından izlenmeli:
- Net borç %43,0 arttı: Borç büyümesi, varlık ve özkaynak artışından hızlı. Bu eğilim devam ederse finansman riski artabilir.
- FAVÖK ve net parasal pozisyon açıklanmıyor: Net kârın sürdürülebilir faaliyet performansını ne ölçüde yansıttığı henüz net değil.
- Reel büyüme teyit edilmeli: Satış artışı enflasyonu aşsa da müşteri, sözleşme, teslimat ve tahsilat verileri olmadan operasyonel büyümenin kalitesi ölçülemiyor.
Özetle şirket, güçlü kâr artışıyla dikkat çekiyor; ancak bu olumlu görüntünün kalıcı bir operasyonel başarıya dönüşmesi için borç artışının kontrol altına alınması, faaliyet kârlılığının açıklanması ve TAS 29 etkisinin ayrıştırılması gerekiyor. Bir sonraki dönemlerde net borç büyümesi yavaşlar, satış artışı operasyonel göstergelerle desteklenir ve kâr marjı korunursa hikâye güçlenir. Aksi halde yüksek net kâr, bilanço risklerini tek başına telafi etmeyebilir.
Yatırım tavsiyesi değildir.