
Açılış
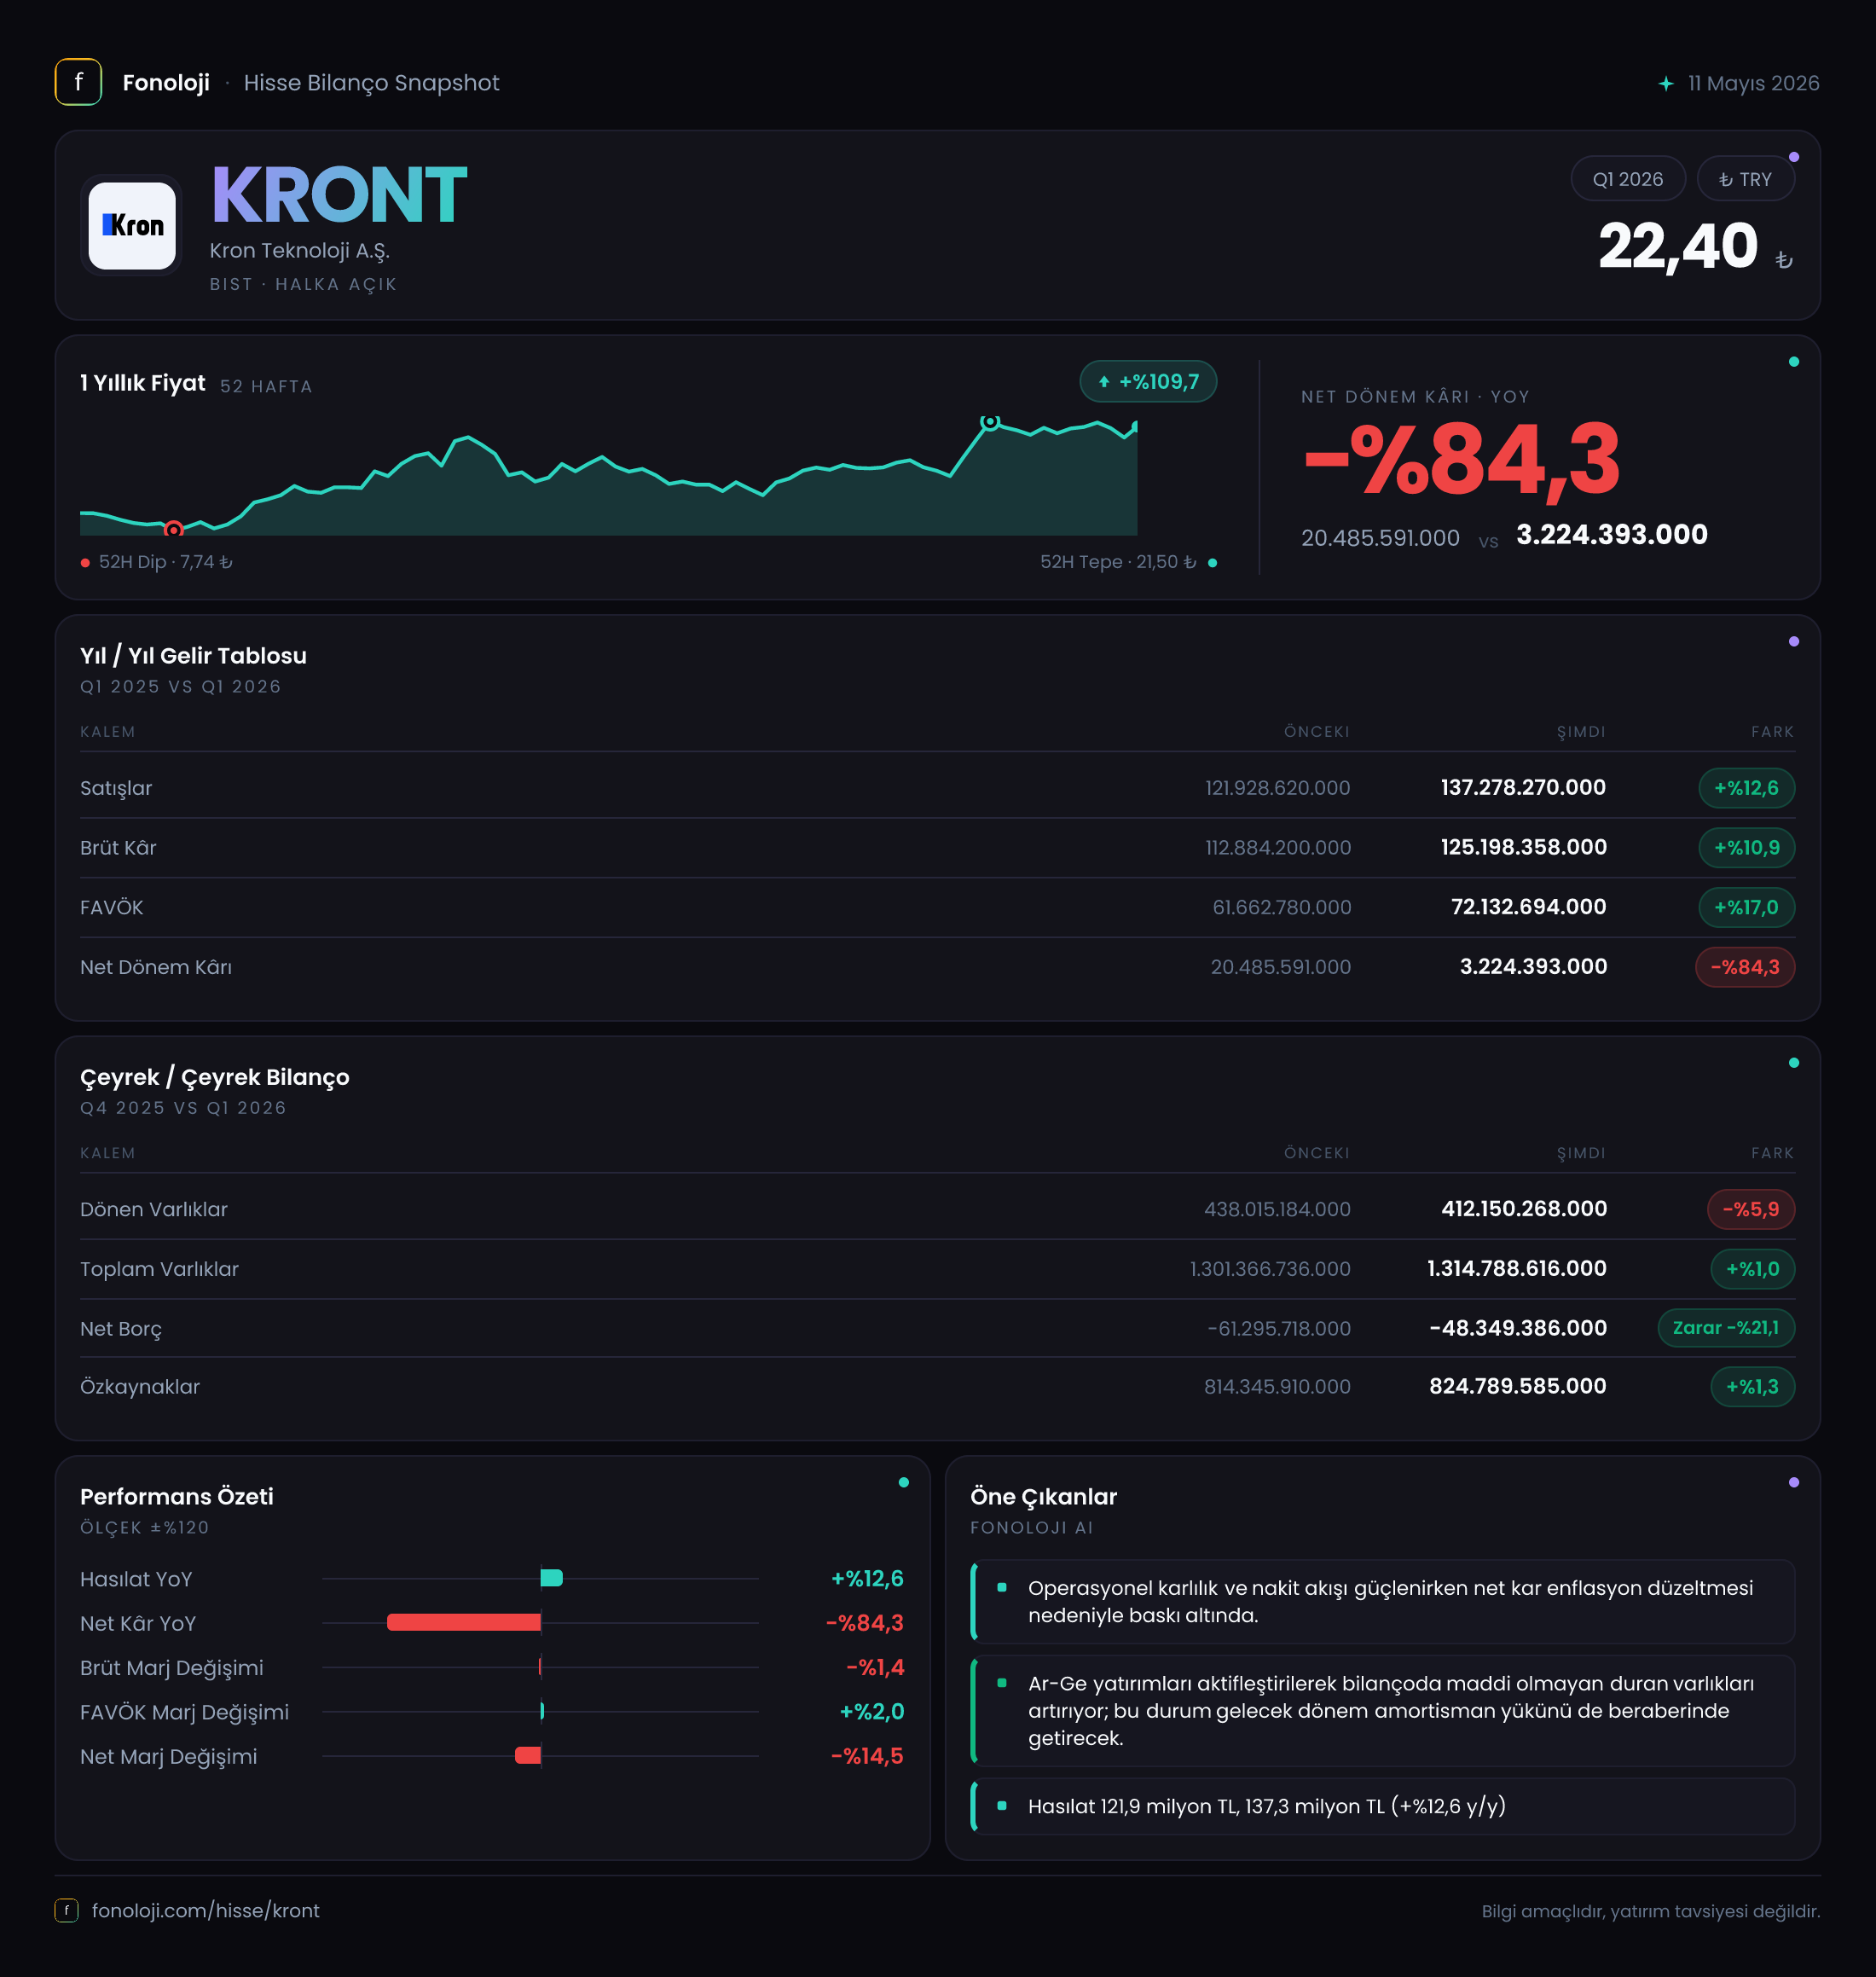
Kron Teknoloji, ağırlıklı olarak yazılım ve teknoloji çözümleri sunan, gelir yapısı itibarıyla yüksek brüt marj üretebilen bir şirket. 2026’nın ilk çeyreğinde satışlar yıllık bazda %12,6 artarak 137,3 milyon TL’ye yükselirken, FAVÖK’teki %47,6’lık büyüme operasyonel kaldıraç açısından olumlu bir sinyal verdi. Ancak bu güçlü faaliyet performansı, 29,8 milyon TL’lik net parasal kayıp ve diğer finansal etkiler nedeniyle net kâra taşınamadı. Sonuç olarak net dönem kârı %84,3 gerileyerek 3,2 milyon TL’de kaldı.
Satış Hikayesi
Kron Teknoloji’nin satışları geçen yılın aynı çeyreğindeki 121,9 milyon TL’den 137,3 milyon TL’ye çıktı. Yüzde 12,6’lık nominal büyüme ilk bakışta olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, şirketin satış gelirleri reel olarak enflasyonun gerisinde kalmış görünüyor. Basit bir yaklaşımla değerlendirildiğinde, satışlardaki nominal artış enflasyon etkisinden arındırıldığında reel daralmaya işaret ediyor.
Bu durum şirketin ürün ve hizmet talebinin zayıfladığı anlamına kesin olarak gelmez; ancak fiyat artışlarının, kur etkisinin veya yeni iş kazanımlarının satışlara yeterince yansımadığını gösteriyor. Özellikle teknoloji şirketlerinde büyümenin yalnızca nominal ciro artışıyla değil, yeni müşteri kazanımı, tekrar eden gelirlerin genişlemesi ve ihracat payındaki artışla desteklenmesi önemli. Mevcut veri setinde bu unsurların ayrıntısı bulunmadığı için, satış büyümesinin hacimden mi yoksa fiyatlamadan mı kaynaklandığını net biçimde ayırmak mümkün değil.
Çeyreklik karşılaştırma açısından da elimizde yalnızca 2025/3 ve 2026/3 verileri bulunuyor. Dolayısıyla şirketin 2025’in son çeyreğine göre ivme kazanıp kazanmadığını veya yılın ilk çeyreğinde mevsimsel bir yavaşlama yaşayıp yaşamadığını değerlendirmek için sonraki ara dönem raporlarını beklemek gerekiyor. Şimdilik ana mesaj, cironun arttığı fakat bu artışın yüksek enflasyon ortamında reel büyüme olarak okunmasının zor olduğudur.
Kârlılık
Kârlılık tarafında tablo daha güçlü. Brüt kâr, 112,9 milyon TL’den 125,2 milyon TL’ye yükselerek yıllık %10,9 büyüdü. Buna karşın brüt kâr artışı satış büyümesinin altında kaldı. Bu nedenle brüt kâr marjı geçen yılın aynı çeyreğindeki yaklaşık %92,6’dan %91,2’ye geriledi. Marj hâlâ oldukça yüksek; ancak yaklaşık 1,4 puanlık düşüş, maliyetlerin satışlardan biraz daha hızlı arttığını veya gelir karmasının daha düşük marjlı işlere kaydığını düşündürüyor.
Daha dikkat çekici gelişme FAVÖK’te yaşandı. FAVÖK 40,0 milyon TL’den 59,1 milyon TL’ye çıkarak %47,6 büyüdü. Böylece FAVÖK marjı %32,8’den %43,1’e yükseldi. Satışlar yalnızca %12,6 büyürken FAVÖK’ün yaklaşık dört kat daha hızlı artması, faaliyet giderlerinin kontrol altında tutulduğunu ve şirketin operasyonel ölçekte verimlilik sağladığını gösteriyor. Başka bir ifadeyle, brüt kâr marjındaki sınırlı bozulmaya rağmen satış ve yönetim giderleri tarafındaki disiplin, faaliyet kârlılığını belirgin biçimde desteklemiş.
Ancak bu olumlu operasyonel tablo net kârda karşılığını bulmadı. Net dönem kârı 20,5 milyon TL’den 3,2 milyon TL’ye gerileyerek %84,3 azaldı. Net kâr marjı da yaklaşık %16,8’den %2,3’e indi. Bu fark, şirketin faaliyet seviyesinde güçlü olmasına rağmen finansal ve enflasyon muhasebesi kaynaklı kalemlerin kârı ciddi biçimde baskıladığını ortaya koyuyor. Dolayısıyla bu çeyrekte yalnızca net kâra bakmak şirketin operasyonel performansını olduğundan zayıf gösterebilir; fakat yatırımcı açısından faaliyet kârının nakit yaratımına ne ölçüde dönüştüğü de ayrıca izlenmeli.
Bilanço Sağlığı
Bilanço, şirketin finansal açıdan temkinli yapısını koruduğunu gösteriyor. Toplam varlıklar yaklaşık 1,3 milyar TL seviyesinde kalırken, özkaynaklar 814,3 milyon TL’den 824,8 milyon TL’ye yükseldi. Özkaynakların bilanço içindeki payı yaklaşık %63 seviyesinde; bu oran şirketin varlıklarının önemli bölümünü borçtan ziyade kendi kaynaklarıyla finanse ettiğine işaret ediyor.
Dönen varlıklar 438,0 milyon TL’den 412,2 milyon TL’ye gerileyerek %5,9 azaldı. Bu düşüş, kısa vadeli likidite tamponunun yıl sonuna göre bir miktar daraldığını gösteriyor. Buna karşılık duran varlıklar %4,6 artarak 902,6 milyon TL’ye çıktı. Bu yapı, kaynakların bir bölümünün daha uzun vadeli varlıklara veya yatırımlara yönelmiş olabileceğini düşündürüyor; ancak veride bu artışın hangi kalemlerden kaynaklandığı belirtilmediği için kesin bir yorum yapmak mümkün değil.
Net borç kalemi negatif olmaya devam ediyor. Şirketin net borcu -48,3 milyon TL seviyesinde; yani borçtan daha yüksek nakit ve benzeri varlık pozisyonu bulunuyor. Bununla birlikte net nakit, yıl sonundaki 61,3 milyon TL’den 48,3 milyon TL’ye gerilemiş. Bu, şirketin nakit fazlasının yaklaşık 13,0 milyon TL azaldığını gösteriyor. Net nakit/FAVÖK oranı yaklaşık 0,8 kat seviyesinde; önceki dönem bu oran yaklaşık 1,5 kat idi. Şirket hâlâ borç baskısı altında değil, ancak nakit tamponundaki düşüş izlenmesi gereken bir eğilim.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi bu çeyreğin net kârını belirleyen en önemli unsurlardan biri. Kron Teknoloji’nin net parasal pozisyon zararı 19,4 milyon TL’den 29,8 milyon TL’ye yükseldi; yani kayıp yıllık bazda %53,7 arttı. Bu kalem, şirketin faaliyetlerinin kötüleştiği anlamına doğrudan gelmez. TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisi muhasebeleştiriliyor ve bu etki, özellikle nakit ve net parasal varlık pozisyonu bulunan şirketlerde kâr üzerinde baskı yaratabiliyor.
Burada önemli nokta, net parasal zararın FAVÖK’ten sonra devreye girmesi. Şirket operasyonel olarak 59,1 milyon TL FAVÖK üretmişken, 29,8 milyon TL’lik net parasal kayıp bu kazancın önemli bölümünü aşağı çekiyor. Böylece güçlü faaliyet performansı, net kâra sınırlı ölçüde yansıyor. Enflasyonun ve parasal pozisyonun etkisi azalmadıkça, yatırımcıların Kron Teknoloji’yi değerlendirirken FAVÖK ile net kâr arasındaki farkı birlikte takip etmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Kron Teknoloji’nin ilk çeyrek sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, FAVÖK’ün satışlardan çok daha hızlı büyümesi operasyonel verimliliğin güçlendiğini gösteriyor. %43,1’lik FAVÖK marjı, şirketin yüksek katma değerli iş modelinin önemli bir avantajı.
- Bilanço tarafında, net borcun negatif olması finansal riskin sınırlı kaldığını ve şirketin borç servis baskısı yaşamadığını gösteriyor.
- Risk tarafında, satış büyümesinin yüksek enflasyonun altında kalması reel büyüme açısından soru işareti yaratıyor.
- Net parasal kaybın 29,8 milyon TL’ye yükselmesi ve net kâr marjının %2,3’e gerilemesi, operasyonel başarının henüz hissedar kârlılığına tam olarak dönüşmediğini ortaya koyuyor.
- Dönen varlıkların azalması ve net nakit pozisyonunun zayıflaması da likidite açısından izlenmeli.
Önümüzdeki dönemlerde yatırımcı için en kritik göstergeler, satış büyümesinin enflasyonu aşacak seviyeye gelip gelmediği, FAVÖK marjının korunup korunmadığı ve net parasal kaybın azalması olacak. Şirketin faaliyet kârlılığı güçlü bir temel sunuyor; ancak bu gücün sürdürülebilir net kâra ve nakit birikimine dönüşmesi gerekiyor. Yatırım tavsiyesi değildir.