
Açılış
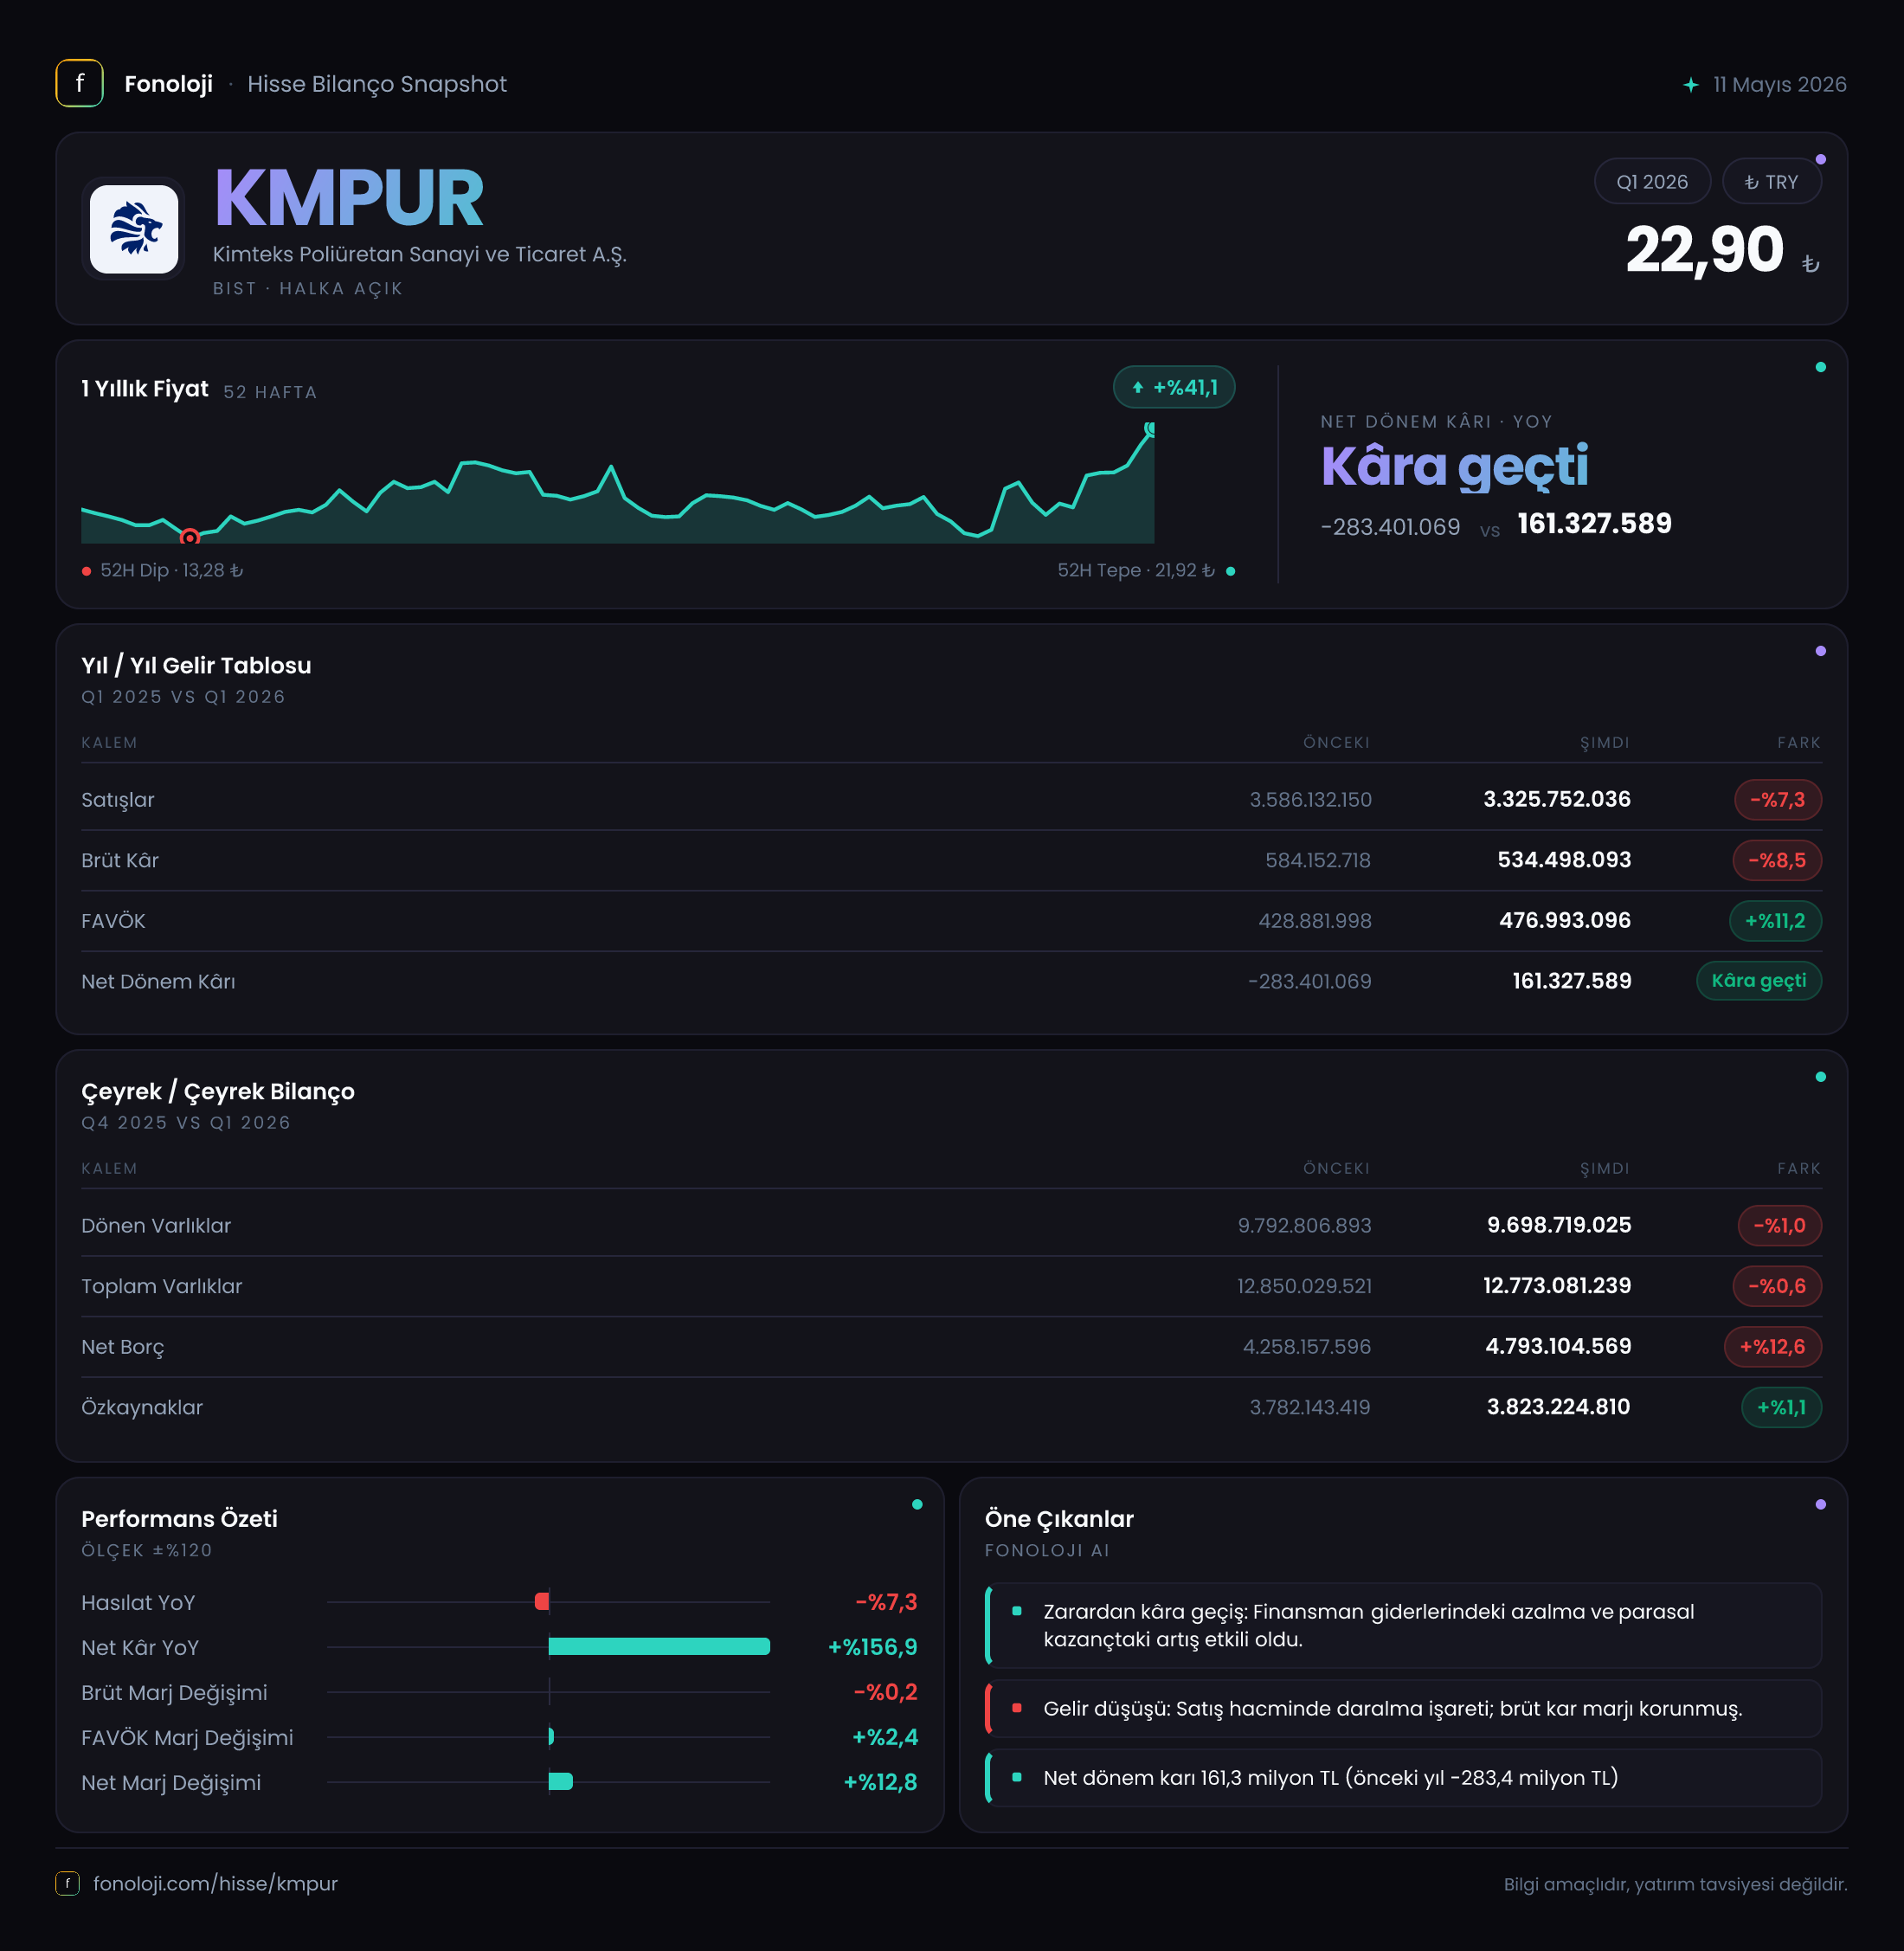
Kimteks Poliüretan, poliüretan sistemleri ve kimyasal ürünler alanında faaliyet gösteren, satışları büyük ölçüde sanayi ve yapı bağlantılı talebe duyarlı bir şirket. 2026’nın ilk çeyreğinde gelir tarafı zayıflarken kârlılık görece dayanıklı kaldı: satışlar yıllık bazda geriledi, ancak FAVÖK neredeyse korundu ve şirket geçen yılki zarardan 155,9 milyon TL net kâra döndü. Bu dönüşümün arkasında operasyonel dayanıklılığın yanı sıra 76,9 milyon TL’lik net parasal pozisyon kazancı da bulunuyor. Dolayısıyla çeyrek, “satış büyümesi”nden çok marjların korunması, finansal yapının dengelenmesi ve enflasyon muhasebesinin net kâra katkısı üzerinden okunmalı.
Satış Hikayesi
Kimteks Poliüretan’ın satışları geçen yılın aynı çeyreğindeki 3,6 milyar TL’den 3,3 milyar TL’ye gerileyerek %7,3 düştü. Nominal olarak sınırlı görünen bu düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında daha anlamlı hale geliyor. Şirketin satışları yalnızca küçülmedi; reel olarak bakıldığında gelir hacmi enflasyonun belirgin biçimde gerisinde kaldı. Bu tablo, ürün fiyatlarının artırılmasında, müşteri talebinde veya satış hacminde baskı olduğuna işaret ediyor; ancak mevcut veri bu unsurların hangisinin belirleyici olduğunu ayrıştırmaya izin vermiyor.
Çeyreklik trend açısından elimizde yalnızca 2025/3 dönemiyle karşılaştırma bulunuyor. Önceki çeyrek veya yılın diğer çeyrekleri verilmediği için satışların sıralı olarak hızlanıp hızlanmadığını değerlendirmek mümkün değil. Bu nedenle ilk çeyrek performansını mevsimsellikten arındırılmış biçimde yorumlamak için sonraki dönemleri beklemek gerekiyor.
Satışlardaki daralmaya rağmen brüt kâr 584,2 milyon TL’den 534,5 milyon TL’ye geriledi; düşüş oranı %8,5 oldu. Brüt kârın satışlardan biraz daha hızlı azalması, ürün karması veya maliyet baskısının brüt kâr üzerinde sınırlı da olsa etkili olduğunu gösteriyor. Bununla birlikte brüt marjın neredeyse sabit kalması, şirketin düşen satış hacmine rağmen temel ürün ekonomisini koruyabildiğini düşündürüyor.
Kârlılık
Brüt kâr marjı bu çeyrekte %16,2 seviyesinde gerçekleşti. Geçen yıl aynı dönemde bu oran yaklaşık %16,2 idi. Yani satışlar reel olarak zayıflamış olsa da Kimteks Poliüretan, ürün maliyetleri sonrasında elinde kalan payı korumuş durumda. Bu, fiyatlama gücünün tamamen kaybolmadığını; ancak henüz belirgin bir marj genişlemesinin de yaşanmadığını gösteriyor.
FAVÖK 349,8 milyon TL ile geçen yılki 355,3 milyon TL’nin yalnızca %1,5 altında kaldı. Satışlar %7,3 gerilerken FAVÖK’ün daha sınırlı düşmesi, operasyonel kârlılığın gelirden daha dirençli olduğunu ortaya koyuyor. FAVÖK marjı geçen yıl yaklaşık %9,9 iken bu çeyrekte %10,6’ya yükseldi. Marjda yaklaşık 0,8 puanlık iyileşme var.
Bu gelişme olumlu; ancak iyileşmenin niteliğini izlemek önemli. Brüt marj sabit kaldığı için FAVÖK marjındaki artışın operasyonel giderlerin satışlara oranındaki değişimden veya gider kontrolünden kaynaklanmış olması mümkün. Fakat şirketin faaliyet giderleri ayrıca paylaşılmadığından bu katkının hangi kalemden geldiğini kesin biçimde söylemek mümkün değil. Yine de ana mesaj net: Kimteks, zayıf satış ortamında FAVÖK üretme kapasitesini büyük ölçüde korumuş.
Net kâr tarafında ise güçlü bir dönüşüm var. Şirket geçen yıl aynı çeyrekte 280,4 milyon TL zarar ederken, bu dönemde 155,9 milyon TL net kâr açıkladı. Böylece sonuçta 436,3 milyon TL’lik bir iyileşme oluştu. Net kâr marjı geçen yıl negatif %7,8 seviyesindeyken bu çeyrekte %4,7 oldu. Ancak bu dönüşümü yalnızca operasyonel başarı olarak okumamak gerekir; enflasyon muhasebesi kaynaklı net parasal pozisyon kazancı önemli bir rol oynuyor.
Bilanço Sağlığı
Bilanço, ilk çeyrekte genel olarak yatay ve kontrollü bir görünüm sergiliyor. Dönen varlıklar 9,7 milyar TL ile önceki yıl sonundaki 9,8 milyar TL’ye göre %1,0 azalırken, duran varlıklar 3,1 milyar TL seviyesinde kaldı. Toplam varlıklar da 12,9 milyar TL’den 12,8 milyar TL’ye geriledi. Bu değişim, şirketin bilanço büyüklüğünde belirgin bir bozulma yaşanmadığını gösteriyor; ancak işletme sermayesi kalemlerinin içeriği paylaşılmadığı için stoklar ve ticari alacaklar açısından detaylı kalite analizi yapılamıyor.
Net borç 4,9 milyar TL ile önceki yıl sonuna göre %0,7 arttı. Bu artış sınırlı olsa da satışların ve FAVÖK’ün zayıf olduğu bir dönemde borcun aşağı gelmemesi takip edilmesi gereken bir konu. Özkaynaklar 3,8 milyar TL’ye çıkarak %1,1 arttı. Buna göre toplam borç ve diğer yükümlülüklerin yaklaşık 9,0 milyar TL seviyesinde olduğu görülüyor; şirketin varlıklarının önemli bölümü borçla finanse ediliyor.
Net borç/özkaynak oranı yaklaşık 1,3 kat seviyesinde. Net borcun çeyreklik FAVÖK’ün yıllıklandırılmış karşılığına oranı ise yaklaşık 3,5 kat hesaplanıyor. Bu oran, borcun yönetilemez olduğu anlamına gelmez; ancak faiz, kur ve işletme sermayesi hareketlerine karşı bilançonun tamamen rahat olmadığını gösterir. Yıllıklandırma tek çeyrek verisine dayandığı için bu rasyo yalnızca yön gösterici kabul edilmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kazancı bu çeyrekte 76,9 milyon TL oldu. Geçen yıl aynı dönemdeki 27,3 milyon TL’ye kıyasla artış %181,6 seviyesinde. Nominal olarak 49,6 milyon TL’lik ek katkı söz konusu.
Bu kazanç, şirketin enflasyon ortamındaki parasal varlık ve yükümlülük yapısından kaynaklanan muhasebesel etkiyi yansıtıyor. Net parasal pozisyon kazancı nakit yaratımı veya doğrudan faaliyetlerden gelen bir gelir değildir; bu nedenle sürdürülebilir operasyonel kârlılıkla karıştırılmamalı. Buna rağmen net kâr üzerinde etkisi gerçek ve önemlidir. 155,9 milyon TL’lik net kârın yaklaşık yarısına denk gelen bu kalem, zarar dönüşümünün önemli unsurlarından biri olarak öne çıkıyor.
Yatırımcı için Ne Anlama Geliyor?
Kimteks Poliüretan’ın 2026/3 sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Olumlu taraf: Satışlar gerilerken FAVÖK marjının %9,9’dan %10,6’ya yükselmesi, operasyonel dayanıklılığa işaret ediyor.
- Olumlu taraf: Şirket, geçen yılki 280,4 milyon TL’lik zarardan 155,9 milyon TL net kâra dönerek finansal sonuçlarını belirgin biçimde iyileştirdi.
- Dikkat edilmesi gereken taraf: Satışların enflasyonun oldukça gerisinde kalması, reel büyüme sorununun sürdüğünü gösteriyor.
- Dikkat edilmesi gereken taraf: Net borcun 4,9 milyar TL seviyesinde korunması, düşük büyüme ortamında finansman maliyetlerini ve nakit akışını önemli hale getiriyor.
- Kritik izleme noktası: Net kârın önemli bir bölümü 76,9 milyon TL’lik net parasal pozisyon kazancından destekleniyor. Gelecek dönemlerde asıl test, bu desteğin dışında faaliyet kârının ve nakit üretiminin güçlenip güçlenmeyeceği olacak.
Özetle bu çeyrek, Kimteks için satış büyümesinin değil marj savunmasının ve zarar dönüşümünün öne çıktığı bir dönem. Yatırımcıların sonraki çeyreklerde özellikle reel satış hacmini, FAVÖK marjının kalıcılığını, net borcun yönünü ve net parasal pozisyon kazancına olan bağımlılığın azalmasını birlikte takip etmesi gerekiyor. Yatırım tavsiyesi değildir.