
Açılış
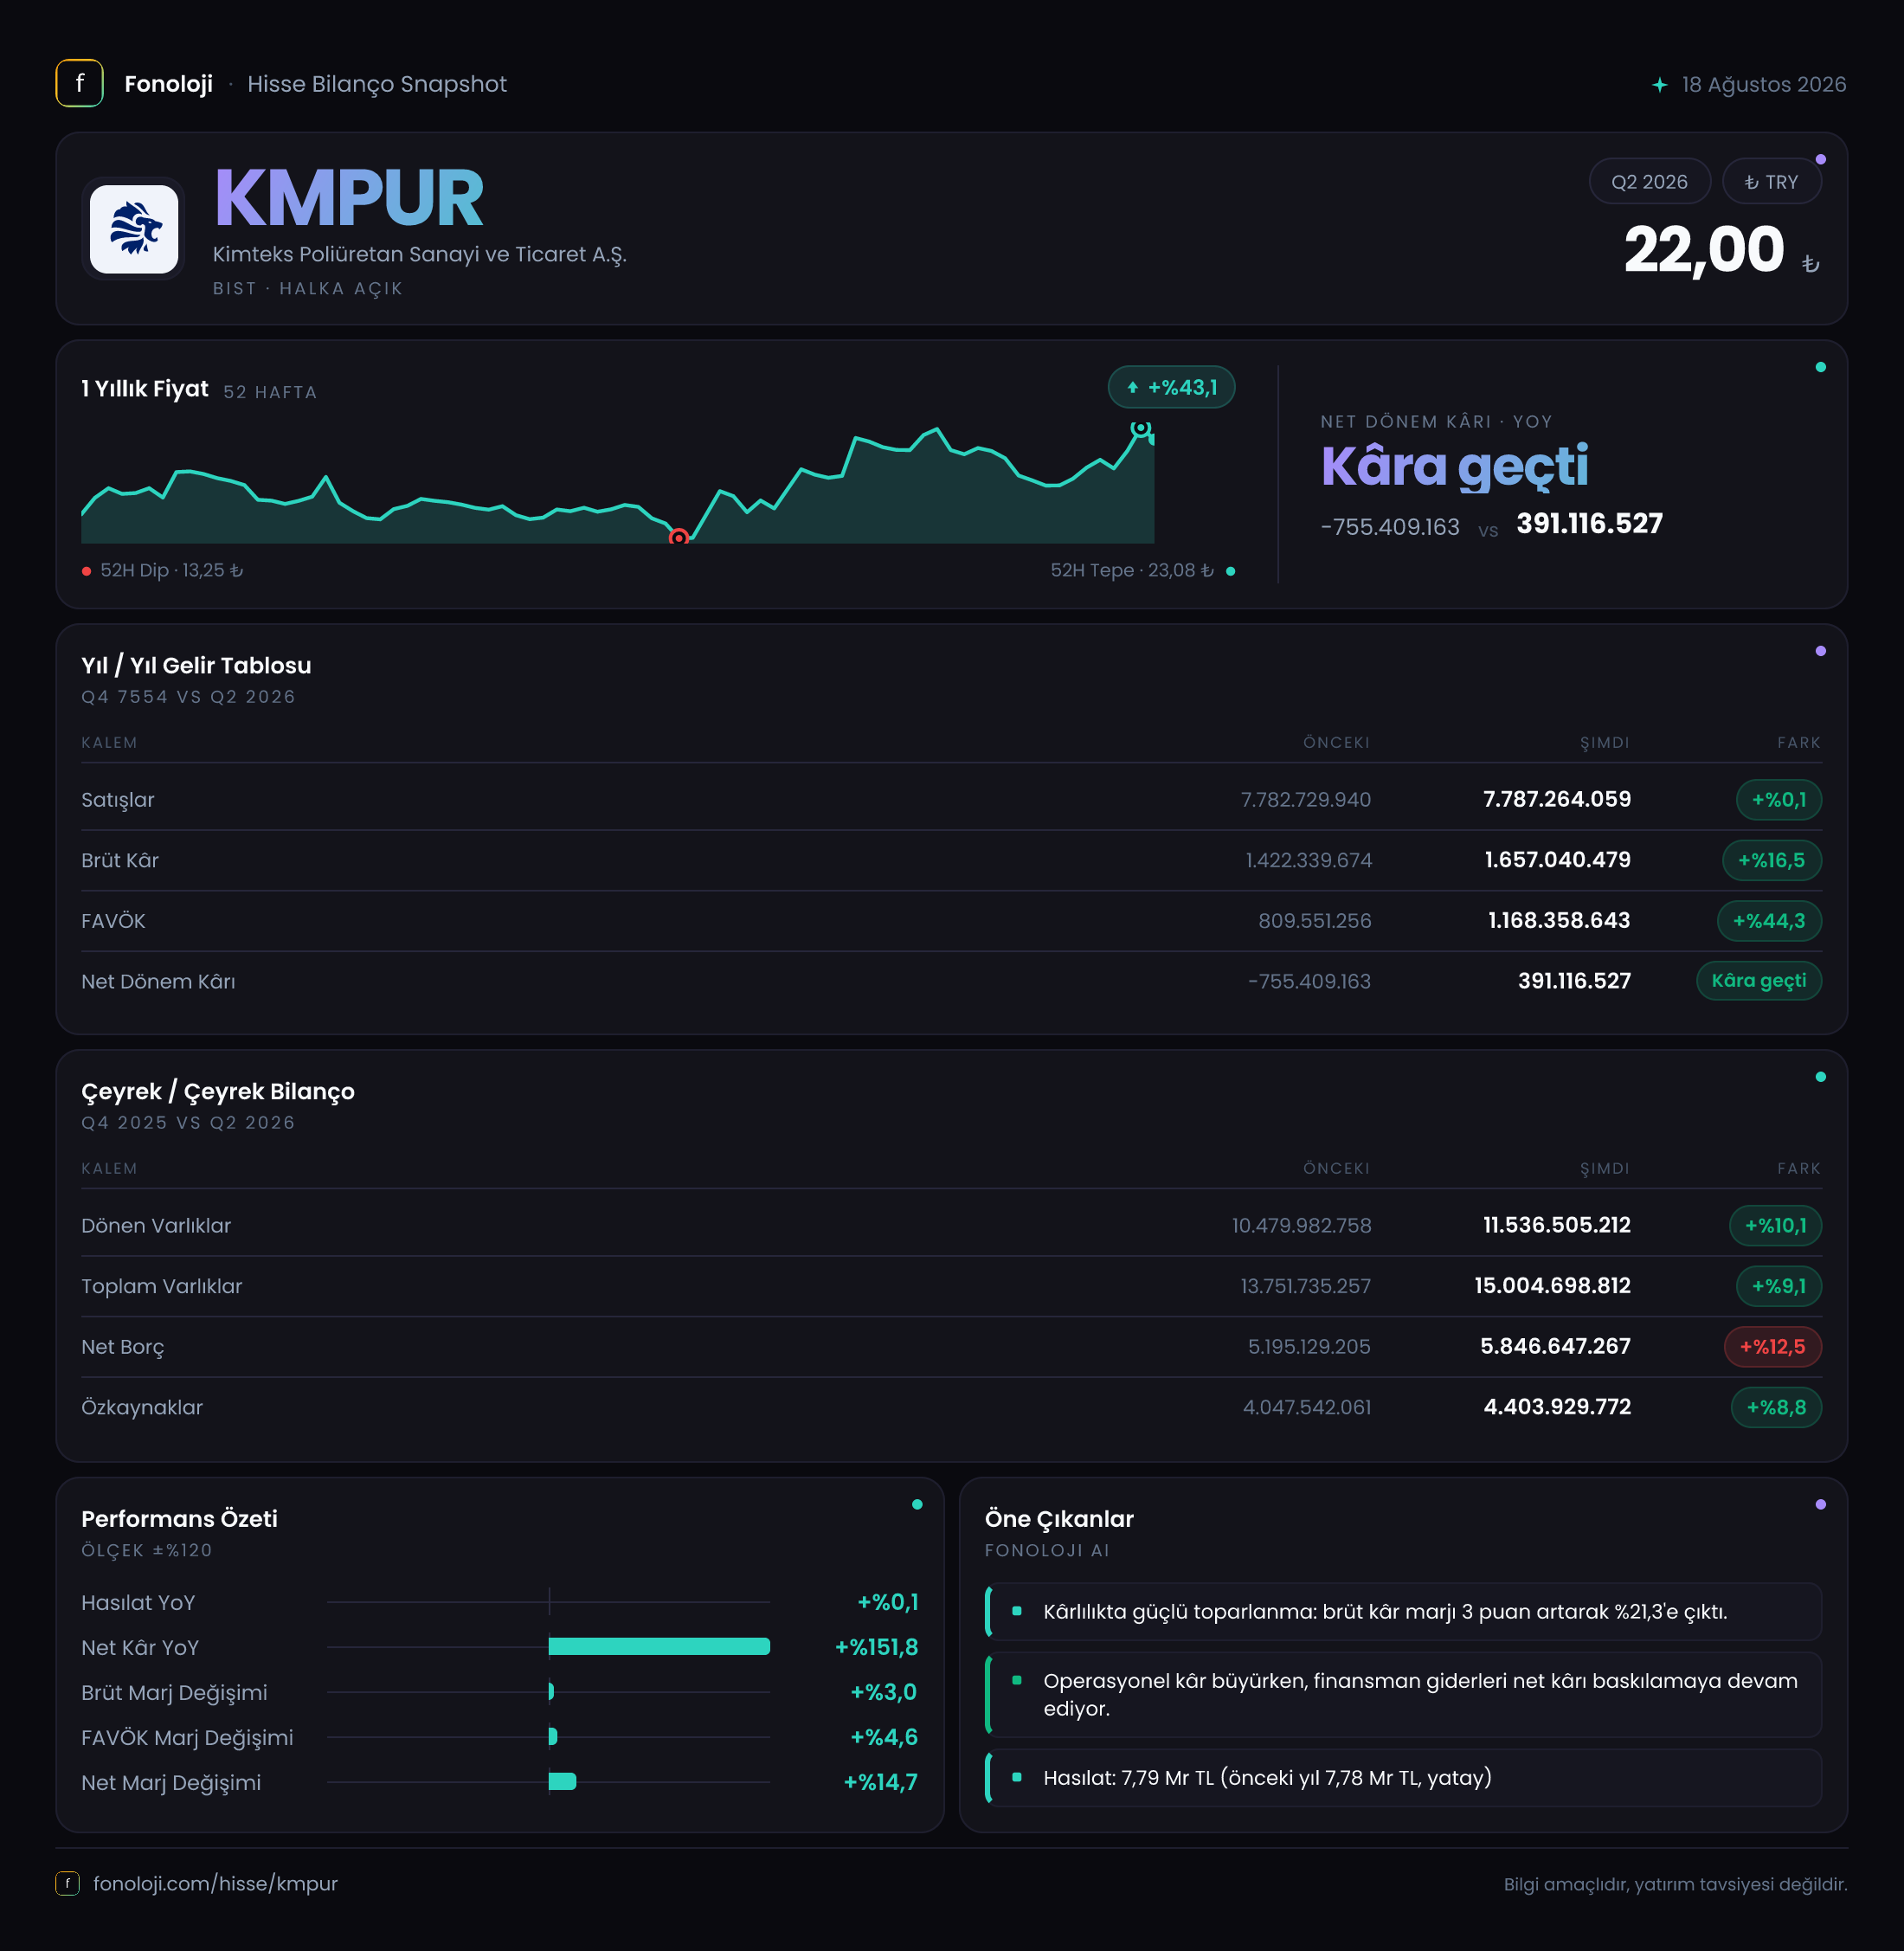
Kimteks Poliüretan, poliüretan bazlı hammaddeler ve kimyasal ürünler üreten; ayakkabı, mobilya, otomotiv, beyaz eşya ve yapı gibi farklı sektörlere girdi sağlayan bir sanayi şirketi. 2026/6AB sonuçlarının ana mesajı, satış hacmi ve ciro tarafında belirgin bir büyüme yaşanmamasına rağmen kârlılıkta güçlü bir toparlanma görülmesi. Şirketin satışları geçen yılın aynı dönemine göre neredeyse sabit kalırken brüt kâr %16,5, FAVÖK ise %44,3 arttı. Net kârın zarardan çıkarak 391,1 milyon TL seviyesine yükselmesi olumlu; ancak bu iyileşmenin borçluluk ve enflasyon muhasebesi etkileriyle birlikte değerlendirilmesi gerekiyor.
Buradaki karşılaştırma, ara dönem raporu olması nedeniyle 2026 yılının ilk altı ayı ile 2025 yılının ilk altı ayını karşılaştırıyor. Dolayısıyla verilen gelir tablosu rakamları tek bir çeyreğe değil, kümülatif altı aylık döneme ait.
Satış Hikayesi
Kimteks Poliüretan’ın ilk altı aylık satışları 7,8 milyar TL seviyesinde kaldı ve yıllık değişim yalnızca %0,1 oldu. Nominal olarak satışların korunması ilk bakışta yatay bir performansa işaret ediyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon ortamında ciroyu sabit tutmak reel anlamda büyüme anlamına gelmiyor. Aksine, şirketin fiyat artışlarını satışlara tam olarak yansıtamadığını veya satış hacmi ile ürün karmasında baskı yaşadığını düşündürüyor.
Bu tablo özellikle kimya ve poliüretan sektöründe önemli. Şirketin satışları hammadde fiyatları, döviz hareketleri ve müşterilerin nihai talebiyle yakından ilişkili. Satışların enflasyonun belirgin şekilde gerisinde kalması, ya hacimlerin zayıfladığını ya da fiyat geçişkenliğinin sınırlı olduğunu gösteriyor. Veride tonaj, ihracat payı veya ürün bazlı satış kırılımı bulunmadığı için bu iki faktörün hangisinin baskın olduğunu kesin olarak söylemek mümkün değil.
Eldeki çeyreklik bilgiler de büyüme ivmesinin sınırlı olduğunu gösteriyor. 2025/3 döneminde satışlar 3,8 milyar TL, 2025/6 döneminde ise 3,9 milyar TL olmuş. Bu, ilgili iki çeyrek arasında yalnızca yaklaşık %2,6 nominal artış anlamına geliyor. Fakat mevcut veri 2026 yılının tekil çeyrek satışını vermediği için, son dönemde satış ivmesinin hızlanıp hızlanmadığını görmek adına bir sonraki raporu beklemek gerekiyor.
| KPI | 2026/6AB | 2025/6AB | Yorum | |---|---:|---:|---| | Satışlar | 7,8 mlr TL | 7,8 mlr TL | Nominal olarak yatay, enflasyona göre reel gerileme riski | | Brüt kâr marjı | %21,8 | %17,9 | 3,9 puan iyileşme | | FAVÖK marjı | %15,4 | %10,4 | 5,0 puan iyileşme | | Net kâr marjı | %5,0 | -%9,7 | Zarar döneminden kâra geçiş |
Kârlılık
Satışların yatay kalmasına karşın kârlılık göstergeleri belirgin biçimde iyileşmiş. Brüt kâr 1,4 milyar TL’den 1,7 milyar TL’ye yükselirken, brüt kâr marjı yaklaşık %17,9’dan %21,8’e çıktı. Bu 3,9 puanlık artış, ürün fiyatlama, hammadde maliyetleri veya ürün karmasında şirket lehine bir değişim yaşandığını gösteriyor.
Daha dikkat çekici gelişme FAVÖK tarafında. FAVÖK 809,6 milyon TL’den 1,2 milyar TL’ye çıkarak %44,3 arttı. Böylece FAVÖK marjı %10,4’ten %15,4’e yükseldi. Satışlar artmazken operasyonel kârlılığın bu ölçüde güçlenmesi, şirketin maliyetlerini daha iyi yönettiğini ve brüt kârdaki iyileşmenin faaliyet giderleri seviyesinde de korunduğunu gösteriyor.
Bununla birlikte marj artışının sürdürülebilirliği kritik soru olarak duruyor. Kimya sektöründe hammadde fiyatları ve kur hareketleri kâr marjlarını hızlı şekilde değiştirebilir. Bu nedenle yatırımcı açısından yalnızca %15,4’lük FAVÖK marjına değil, bu seviyenin önümüzdeki çeyreklerde korunup korunmadığına bakmak gerekiyor.
Net dönem kârı ise geçen yılın 755,4 milyon TL zararından, bu dönemde 391,1 milyon TL kâra dönmüş. Net kâr marjı böylece -%9,7’den %5,0’a yükselmiş. Bu önemli bir toparlanma olsa da net kârın FAVÖK’ün altında kalması; finansman giderleri, amortisman, vergi ve enflasyon muhasebesi etkilerinin operasyonel kârdan sonra hâlâ anlamlı olduğunu gösteriyor. Ayrıca verilen çeyreklik veride 2025/3’te 300 milyon TL, 2025/6’da 455,4 milyon TL zarar görülüyor; ancak 2026 için tekil çeyrek net kârı bulunmadığından kârın dönem içinde nasıl dağıldığını kesin biçimde analiz edemiyoruz.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonuna göre 13,8 milyar TL’den 15,0 milyar TL’ye çıkarak %9,1 büyümüş. Dönen varlıklar %10,1 artışla 11,5 milyar TL’ye, duran varlıklar ise %6,0 artışla 3,5 milyar TL’ye ulaşmış. Varlık büyümesinin ağırlıklı olarak dönen varlıklardan gelmesi, işletme sermayesi ihtiyacının yüksek olabileceğini düşündürüyor. Ancak nakit, ticari alacak ve stok kırılımı verilmediği için bu artışın ne kadarının likit, ne kadarının stok veya alacak kaynaklı olduğu bilinmiyor.
Net borç 5,2 milyar TL’den 5,8 milyar TL’ye yükselerek %12,5 arttı. Buna karşılık özkaynaklar 4,0 milyar TL’den 4,4 milyar TL’ye çıkarak %8,8 büyüdü. Özkaynakların artması olumlu olsa da borcun özkaynaklardan daha hızlı büyümesi finansal kaldıraç açısından dikkat edilmesi gereken bir nokta.
Net borç/FAVÖK oranı mevcut dönem FAVÖK’ü yıllıklandırılmadan bakıldığında yaklaşık 4,8 kat seviyesinde. Geçen yıl aynı dönem FAVÖK’üyle kıyaslandığında bu oran yaklaşık 6,4 kat seviyesindeydi. Yani operasyonel kârlılıktaki artış, borç artışına rağmen kaldıraç göstergesini iyileştirmiş. Buna karşın 4,8 kat hâlâ düşük bir borçluluk seviyesi değil; faiz oranları, kur ve işletme sermayesi ihtiyacı yakından izlenmeli.
Net Parasal Pozisyon (TAS 29)
TMS/TAS 29 kapsamında enflasyon muhasebesi, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gelir tablosuna yansıtıyor. Kimteks Poliüretan’da net parasal pozisyon kalemi geçen yıl -4,7 milyon TL’den, bu dönemde 22,9 milyon TL’ye yükselmiş. Mutlak tutar şirketin 7,8 milyar TL’lik satışlarına ve 1,2 milyar TL’lik FAVÖK’üne göre sınırlı; dolayısıyla dönem kârındaki toparlanmanın ana nedeni bu kalem değil.
Yine de yön değişimi önemli. Net parasal pozisyonun pozitif raporlanması, enflasyon muhasebesinin bu dönemde geçen yıla kıyasla daha destekleyici çalıştığını gösteriyor. Ancak bu kalem operasyonel performansla karıştırılmamalı; nakit yaratma gücünü veya ürün kârlılığını doğrudan temsil etmiyor. Yatırımcı esas olarak FAVÖK, faaliyet nakit akışı ve borç seviyesinin birlikte izlenmesine odaklanmalı.
Yatırımcı için Ne Anlama Geliyor?
Kimteks Poliüretan’ın 2026/6AB sonuçları, satış büyümesinden çok marj iyileşmesi üzerine kurulmuş bir toparlanma hikâyesi sunuyor. Fırsat tarafında:
- Satışlar yatay kalmasına rağmen brüt kâr ve FAVÖK marjlarının belirgin şekilde yükselmesi,
- Net zarardan kâra geçilmesi,
- FAVÖK artışının net borç artışını dengelemesi,
- Özkaynakların büyümeye devam etmesi öne çıkıyor.
Risk tarafında ise:
- Satışların enflasyonun oldukça gerisinde kalması,
- Net borcun 5,8 milyar TL’ye yükselmesi,
- Net borç/FAVÖK oranının hâlâ yaklaşık 4,8 kat olması,
- Marj artışının hammadde, kur ve fiyatlama koşullarına bağlı olarak kalıcı olmayabilmesi dikkat çekiyor.
Bu nedenle KMPUR’da bir sonraki aşama, yüksek FAVÖK marjının korunması ve satışların reel olarak yeniden büyümeye başlaması olacak. Aynı zamanda borç artışının durması veya faaliyet nakit akışıyla desteklenmesi, mevcut kârlılık toparlanmasının bilanço açısından daha kaliteli hale gelmesini sağlayabilir. Yatırım tavsiyesi değildir.