
Açılış
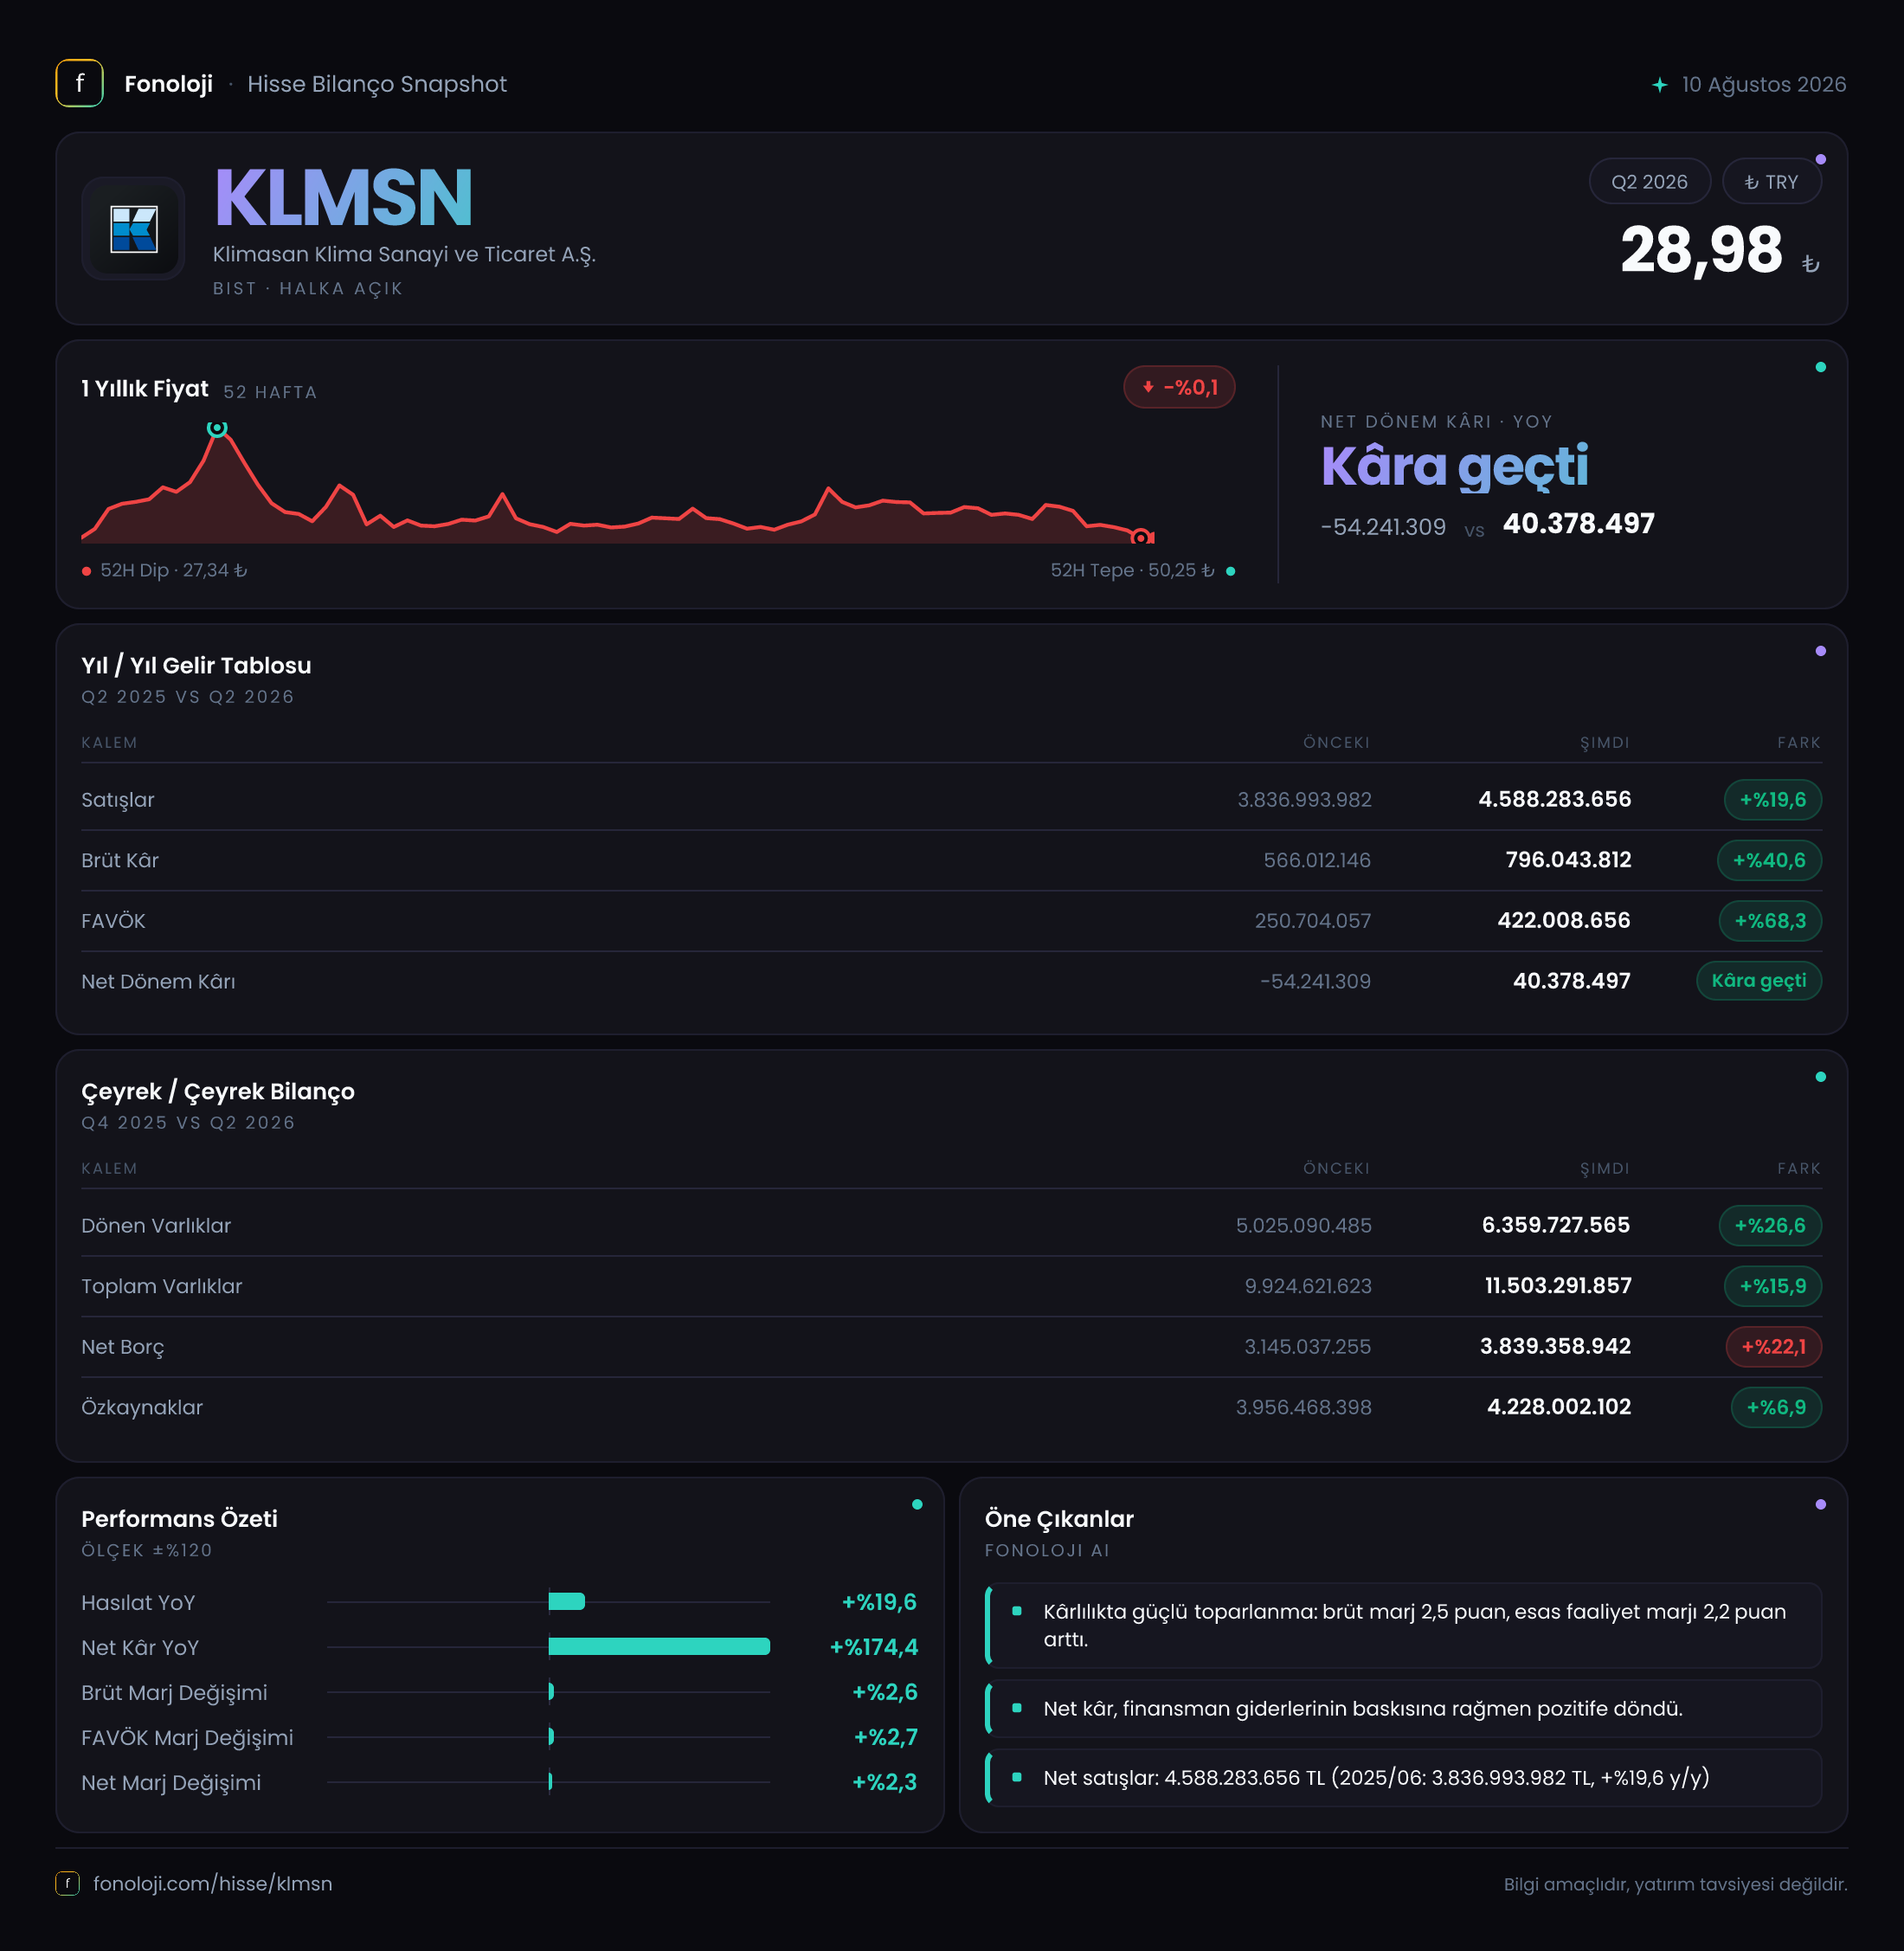
Klimasan, soğutucu dolap ve ticari soğutma ekipmanları üreten, satışları büyük ölçüde sanayi ve ticari müşterilerin yatırım iştahına bağlı olan bir şirket. 2026/6AB döneminin ana mesajı, satış büyümesinden çok kârlılıkta belirgin bir toparlanma yaşanması. Satışlar nominal olarak %19,6 artarken brüt kâr %40,6, FAVÖK ise %68,3 yükselmiş; şirket geçen yılki 54,2 milyon TL net zarardan 40,4 milyon TL net kâra geçmiş. Buna karşılık bilançoda net borcun varlıklardan ve özkaynaklardan daha hızlı büyümesi, operasyonel iyileşmenin finansman tarafında henüz tam olarak karşılık bulmadığını gösteriyor.
Satış Hikayesi
Klimasan’ın satışları geçen yılın aynı dönemindeki 3,8 milyar TL’den 4,6 milyar TL’ye çıkarak 800 milyon TL arttı. Yüzde 19,6’lık bu büyüme, nominal olarak olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında satışların reel olarak aynı ölçüde büyüdüğünü söylemek mümkün değil. Başka bir ifadeyle şirket daha yüksek ciro üretmiş olsa da fiyat artışlarının etkisi ayrıştırılmadan bakıldığında gerçek hacim büyümesi sınırlı kalmış olabilir.
Burada önemli olan, satışlardaki görece ılımlı artışa karşın brüt kâr ve FAVÖK’ün çok daha hızlı büyümesi. Bu durum, şirketin ürün fiyatlama gücünün iyileştiğine, ürün karmasının daha kârlı segmentlere kaydığına veya hammadde ve üretim maliyetleri üzerindeki baskının geçen yıla göre azaldığına işaret edebilir. Ancak şirketin ihracat-yurtiçi satış kırılımı ve adet bazlı satış verisi paylaşılmadığı için, bu iyileşmenin ne kadarının hacimden, ne kadarının fiyat ve ürün karmasından geldiği kesin biçimde ayrıştırılamıyor.
Çeyreklik trend açısından veri setinde yalnızca 2025/6 dönemi ile karşılaştırma bulunduğundan, 2026’nın ilk ve ikinci çeyreği arasındaki ivmeyi değerlendirmek mümkün değil. Bu nedenle satışlardaki toparlanmanın dönem boyunca istikrarlı mı yoksa belirli bir çeyrekte yoğunlaşmış mı olduğunu görmek için sonraki ara dönem raporunu beklemek gerekir.
Kârlılık
Kârlılık tarafı raporun en güçlü bölümü. Brüt kâr 566,0 milyon TL’den 796,0 milyon TL’ye yükselirken brüt kâr marjı yaklaşık %14,9’dan %17,3’e çıktı. Marjdaki yaklaşık 2,4 puanlık artış, satışların yalnızca enflasyonla şişmediğini; şirketin satış başına elde ettiği brüt katkıyı da güçlendirdiğini gösteriyor. Özellikle soğutma ekipmanlarında çelik, bakır, elektronik komponent ve enerji maliyetleri kritik olduğundan, bu marj artışı maliyet kontrolü ve fiyatlama açısından olumlu okunabilir.
FAVÖK performansı daha dikkat çekici. FAVÖK 250,7 milyon TL’den 422,0 milyon TL’ye yükselerek %68,3 arttı. Böylece FAVÖK marjı %6,6’dan %9,2’ye çıktı. Brüt marjın üzerinde gerçekleşen bu iyileşme, üretim ve faaliyet giderlerinin satışlara göre daha kontrollü büyüdüğünü düşündürüyor. Şirketin sabit giderlerini daha yüksek satış hacmine yayabilmesi, operasyonel kaldıraç etkisinin devreye girdiğini gösteriyor.
Bununla birlikte FAVÖK marjının hâlâ tek haneli olması, iş modelinin maliyet ve kur hareketlerine duyarlı kalmaya devam ettiğini hatırlatıyor. 422 milyon TL’lik FAVÖK, operasyonel olarak güçlü bir toparlanma sunsa da bilançodaki 3,8 milyar TL net borcun yanında sınırlı kalıyor.
Net kâr tarafında şirket geçen yılki 54,2 milyon TL zarardan 40,4 milyon TL kâra geçti. Net kâr marjı yaklaşık -%1,4’ten %0,9’a yükseldi. Bu, zarar bölgesinden çıkış açısından önemli olsa da şirketin satışlarının henüz güçlü bir net kâra dönüşmediğini gösteriyor. FAVÖK ile net kâr arasındaki geniş fark; finansman giderleri, amortisman, kur etkileri ve enflasyon muhasebesinin alt satır üzerindeki etkilerinin devam ettiğine işaret ediyor. Dolayısıyla operasyonel toparlanmanın henüz tamamen hissedar kârlılığına yansımadığı görülüyor.
Bilanço Sağlığı
Bilanço büyümüş durumda. Toplam varlıklar önceki dönem sonundaki 9,9 milyar TL’den 11,5 milyar TL’ye çıkarak %15,9 arttı. Bu büyümenin ana kaynağı dönen varlıklar: dönen varlıklar 5,0 milyar TL’den 6,4 milyar TL’ye yükselerek %26,6 büyüdü. Duran varlıklardaki artış ise %5,0 ile daha sınırlı kaldı.
Dönen varlıkların hızlı büyümesi, stok ve ticari alacaklarda artış yaşanmış olabileceğini düşündürür; ancak alt kırılım verilmediği için bu kalemlerin hangisinin etkili olduğunu kesin olarak söylemek mümkün değil. Satışların %19,6 büyüdüğü bir dönemde dönen varlıkların %26,6 artması, işletme sermayesi ihtiyacının satışlardan daha hızlı yükselmiş olabileceği konusunda izlenmesi gereken bir alan yaratıyor. Bu tablo, büyümenin nakit yaratımı üzerindeki baskısını artırabilir.
Özkaynaklar 4,0 milyar TL’den 4,2 milyar TL’ye çıkarak %6,9 arttı. Bu artış, net kâra geçişe rağmen toplam varlık büyümesinin gerisinde kalıyor. Özkaynakların toplam varlıklara oranı yaklaşık %36,5 seviyesinde; dolayısıyla varlıkların yaklaşık üçte ikisi borç ve diğer yükümlülüklerle finanse ediliyor.
Net borç 3,1 milyar TL’den 3,8 milyar TL’ye yükselerek %22,1 arttı. Net borcun özkaynaklara oranı yaklaşık 0,9x seviyesinde. FAVÖK’e göre bakıldığında ise net borç/FAVÖK, yalnızca bu altı aylık FAVÖK kullanılırsa yaklaşık 9,0x olur; yıllıklandırılmış FAVÖK üzerinden kaba bir hesapla bu oran yaklaşık 4,5x seviyesine iner. Yıllıklandırma mevsimsellik içerdiği için kesin bir borçluluk ölçüsü değildir, ancak yine de finansal kaldıraç seviyesinin yüksek ve yakından izlenmesi gereken bir noktada olduğunu gösterir.
Net Parasal Pozisyon (TAS 29)
Veri setinde net parasal pozisyon kalemi hem bu dönem hem de geçen yıl için boş bırakılmış. Bu nedenle Klimasan’ın TAS 29 enflasyon muhasebesinden ne ölçüde net parasal kazanç veya kayıp elde ettiğini hesaplamak mümkün değil.
Türkiye’de enflasyon muhasebesi uygulamasında nakit ve parasal borç taşıyan şirketler, fiyat seviyesindeki değişimlerden finansal sonuçlar üzerinden etkilenir. Net parasal pozisyonun pozitif veya negatif olması, şirketin nakit varlıkları ile parasal yükümlülüklerinin bileşimine bağlıdır. Klimasan’ın net borcu yükseldiği için parasal yükümlülük tarafının önemli olduğu söylenebilir; ancak borcun vadesi, para birimi ve parasal varlıkların tutarı bilinmeden net parasal etkinin yönünü varsaymak doğru olmaz.
Bu nedenle net kârdaki 94,6 milyon TL’lik iyileşmenin ne kadarının operasyonel performanstan, ne kadarının finansman ve enflasyon muhasebesi etkilerinden kaynaklandığı ayrıştırılamıyor. Gelecek raporlarda net parasal pozisyon, finansman giderleri ve kur farklarının birlikte takip edilmesi kritik olacak.
Yatırımcı için Ne Anlama Geliyor?
Klimasan’da yatırımcı açısından hikâyenin güçlü tarafı, satış büyümesinden ziyade marj toparlanmasıdır. Brüt marjın %14,9’dan %17,3’e, FAVÖK marjının ise %6,6’dan %9,2’ye yükselmesi, şirketin operasyonel verimlilik ve fiyatlama tarafında geçen yıla göre daha iyi bir noktaya geldiğini gösteriyor. Zarar bölgesinden kâra geçiş de bu iyileşmeyi destekliyor.
Buna karşılık üç temel risk öne çıkıyor:
- Satış büyümesi %19,6 ile enflasyonun altında kaldığı için reel büyüme sınırlı olabilir.
- Net borcun %22,1 artması, operasyonel iyileşmenin bilanço üzerindeki finansman baskısını henüz azaltmadığını gösteriyor.
- 40,4 milyon TL’lik net kâr, 422 milyon TL’lik FAVÖK’e kıyasla düşük kalıyor; finansman, amortisman ve enflasyon muhasebesi etkileri alt satırı baskılamaya devam ediyor.
Önümüzdeki dönemlerde özellikle net borcun gerileyip gerilemediği, dönen varlıkların satışlara göre normalleşip normalleşmediği ve FAVÖK marjının %9 civarındaki seviyeyi koruyup koruyamadığı izlenmeli. Şirket marj kazanımlarını korurken borç büyümesini kontrol altına alabilirse toparlanma daha kaliteli ve sürdürülebilir hale gelebilir. Aksi durumda operasyonel kârlılıktaki iyileşme, artan finansman yükü nedeniyle hissedarlara sınırlı yansıyabilir.
Yatırım tavsiyesi değildir.