
Açılış
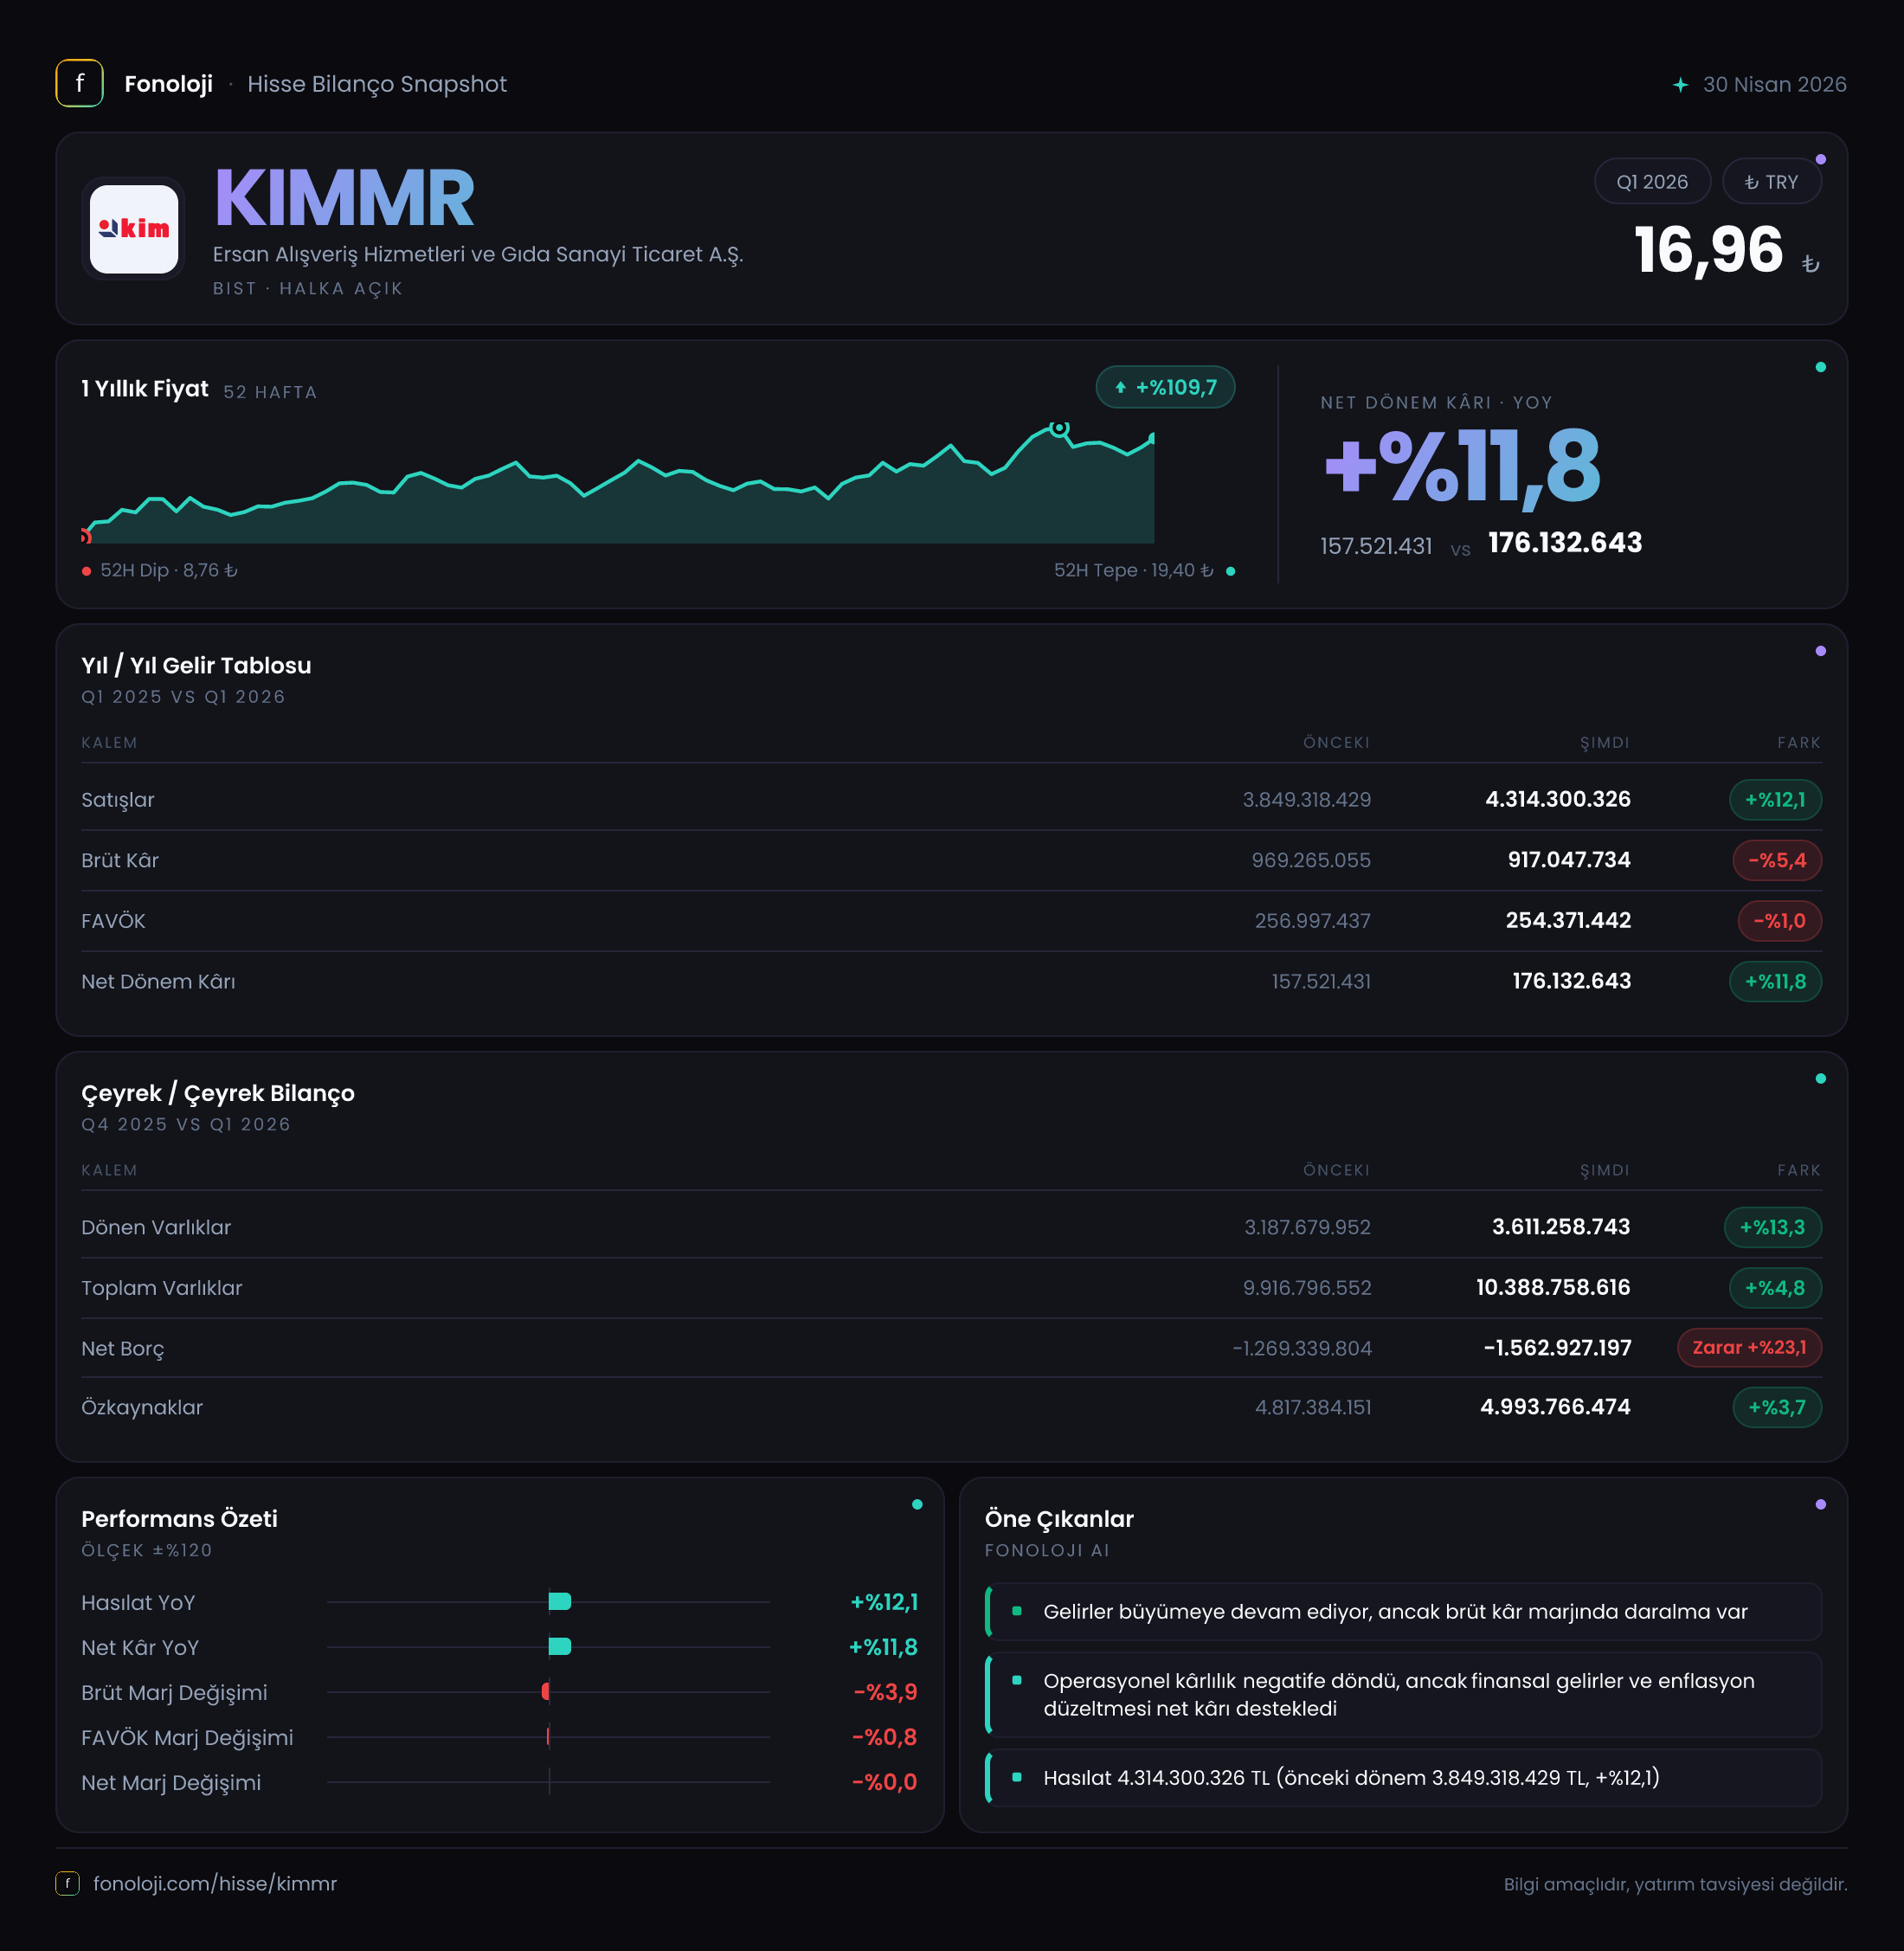
KIMMR, gıda ve perakende faaliyetleriyle tüketici harcamalarına duyarlı bir iş modeli sunuyor. 2026/3 döneminde satışlar %12,1 artarak 4,3 milyar TL’ye yükselmiş, ancak bu büyüme brüt kâr ve FAVÖK’e aynı ölçüde yansımamış. Buna karşılık net dönem kârı, faaliyet kârlılığındaki zayıflamaya rağmen %11,8 artışla 176,1 milyon TL’ye ulaşmış. İlk çeyreğin ana mesajı, satış hacmi veya nominal ciro korunurken marjların baskı altında kaldığı; güçlü net nakit pozisyonunun ise bilançoya önemli bir dayanıklılık sağladığı yönünde.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 3,8 milyar TL’den 4,3 milyar TL’ye çıktı. Nominal olarak 500 milyon TL’lik bir artış söz konusu ve büyüme oranı %12,1 seviyesinde. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artış reel anlamda güçlü bir büyümeye işaret etmiyor. Aksine, şirketin satışları enflasyonun gerisinde kaldığı için reel ciroda daralma veya en azından zayıf bir performans ihtimali ortaya çıkıyor.
Gıda ve perakende şirketlerinde satış büyümesinin niteliği özellikle önemlidir. Ciro yalnızca fiyat artışlarından kaynaklanıyorsa, nominal büyüme yüksek görünse bile gerçek tüketim, mağaza trafiği veya sepet büyüklüğü aynı ölçüde artmayabilir. KIMMR’de %12,1’lik satış artışı, mevcut enflasyon ortamında fiyat geçişlerinin sınırlı kaldığını veya tüketici talebinin daha temkinli seyrettiğini düşündürüyor. Fakat eldeki veriler satışların hacim-fiyat ayrımını göstermediği için bu iki etkinin hangisinin baskın olduğunu kesin biçimde ayırmak mümkün değil.
Çeyreklik karşılaştırma açısından mevcut veri yalnızca 2025/3 dönemini gösteriyor. Dolayısıyla 2025’in son çeyreğine veya 2026’nın önceki çeyreğine göre ivmenin güçlenip güçlenmediği bu veri setiyle değerlendirilemiyor. Bu nedenle yatırımcı açısından sonraki ara dönem raporlarında satış büyümesinin enflasyona yaklaşması, marjların toparlanması ve varsa mağaza/kanal bazlı büyümenin izlenmesi kritik olacak.
Kârlılık
Satışların artmasına rağmen brüt kâr, geçen yılki 969,3 milyon TL’den 917,0 milyon TL’ye geriledi. Böylece brüt kârda %5,4’lük bir düşüş yaşanırken, brüt kâr marjı yaklaşık %25,5’ten %21,3’e indi. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 25,5 TL brüt kâr üretirken bu dönemde yaklaşık 21,3 TL brüt kâr üretmiş durumda. Bu, maliyetlerin satış fiyatlarından daha hızlı arttığını veya rekabet nedeniyle maliyet artışlarının müşteriye tam olarak yansıtılamadığını gösteriyor.
FAVÖK de 336,2 milyon TL’den 289,8 milyon TL’ye gerileyerek %13,8 azaldı. FAVÖK marjı yaklaşık %8,8’den %6,7’ye düştü. Brüt marjdaki 4,2 puanlık gerilemenin ardından FAVÖK marjındaki düşüşün daha belirgin olması, yalnızca ürün maliyetlerinin değil, faaliyet giderlerinin de kârlılık üzerinde baskı oluşturduğunu gösteriyor. Personel, kira, lojistik ve enerji gibi gider kalemlerinin perakende sektöründeki etkisi bu aşamada ayrıca takip edilmeli; ancak şirketin paylaştığı özet veride gider kırılımı bulunmuyor.
Net dönem kârı ise 157,5 milyon TL’den 176,1 milyon TL’ye çıkarak %11,8 arttı. Bu olumlu görünüm, operasyonel kârlılıktaki düşüşle ilk bakışta çelişiyor. Net kâr marjı geçen yıl yaklaşık %4,1 iken bu dönemde yine yaklaşık %4,1 seviyesinde kaldı; yani şirket satışlarının daha büyük bir bölümünü net kâra dönüştürmüş değil. Net kâr artışında faaliyet dışı kalemler, finansman sonuçları, vergi etkisi ve enflasyon muhasebesinin rolü bulunabilir. Bu nedenle net kârdaki artış, tek başına operasyonel performansın güçlendiği şeklinde okunmamalı.
Bilanço Sağlığı
KIMMR’nin bilançosunda en dikkat çekici unsur net borç değil, net nakit pozisyonu. Net borç kalemi eksi 1,6 milyar TL seviyesinde; bu, şirketin finansal borçlarından daha yüksek nakit ve nakit benzeri varlıklara sahip olduğunu ifade ediyor. Önceki yıl sonundaki eksi 1,3 milyar TL’ye kıyasla net nakit pozisyonu 300 milyon TL güçlenmiş ve iyileşme oranı %23,1 olmuş.
Bu yapı, yüksek faiz ortamında önemli bir avantaj sağlıyor. Şirketin borç servis baskısı sınırlanırken, finansman maliyetlerindeki yükselişin bilanço üzerindeki etkisi borçlu şirketlere kıyasla daha düşük kalabilir. Net borç/FAVÖK oranı teknik olarak yaklaşık -5,5x seviyesinde; ancak burada FAVÖK yalnızca ilk çeyrek verisi olduğu için yıllıklandırılmamış bir rakam kullanılıyor. Bu nedenle oranı doğrudan yıllık borçluluk göstergesi gibi yorumlamak yerine, şirketin net borç taşımadığını ve güçlü net nakit taşıdığını vurgulamak daha sağlıklı.
Toplam varlıklar yıl sonuna göre %4,8 artarak 10,4 milyar TL’ye yükselmiş. Bu artışın ana kaynağı dönen varlıklar: dönen varlıklar %13,3 artışla 3,6 milyar TL’ye çıkarken duran varlıklar yalnızca %0,7 artarak 6,8 milyar TL’de kalmış. Bu tablo, büyümenin bu aşamada yeni sabit yatırım veya duran varlık artışından ziyade işletme sermayesi kalemleri üzerinden ilerlediğini gösteriyor. Stoklar ve ticari alacakların detayları verilmediği için dönen varlıklardaki artışın likiditeyi mi, yoksa işletme sermayesi ihtiyacını mı artırdığını ayrıca incelemek gerekiyor.
Özkaynaklar %3,7 artışla 5,0 milyar TL’ye ulaşmış. Toplam varlıklar içindeki özkaynak payı yaklaşık %48 düzeyinde; bu da bilançonun önemli bir bölümünün özkaynaklarla finanse edildiğine işaret ediyor. Net nakit pozisyonuyla birlikte değerlendirildiğinde bilanço, operasyonel marj baskısına karşı şirketin en güçlü tarafı olarak öne çıkıyor.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyonu, geçen yılki 159,4 milyon TL’den 108,9 milyon TL’ye gerilemiş; düşüş %31,7. Bu kalem, enflasyon muhasebesi kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini yansıtır. Pozitif net parasal pozisyon kazancı, şirketin parasal yükümlülüklerine kıyasla daha fazla parasal varlık taşıdığı ve enflasyon muhasebesinin gelir tablosuna olumlu katkı yaptığı anlamına gelir.
Ancak bu katkının azalması, net kâr artışının operasyonel marjlardan gelmediğini daha görünür hale getiriyor. Geçen yıl 159,4 milyon TL olan pozitif etki bu yıl 108,9 milyon TL’ye düştüğü halde net kâr artmış. Bu, net kârın yalnızca TAS 29 kazancına bağlı olmadığını gösteren olumlu bir nokta. Bununla birlikte net parasal pozisyon kazancı hâlâ net kârın önemli bir bölümünü oluşturuyor; dolayısıyla yatırımcı, faaliyet kârındaki zayıflamanın net kâra ilerleyen dönemlerde daha fazla yansıma riskini göz ardı etmemeli.
Yatırımcı için Ne Anlama Geliyor?
KIMMR’nin 2026 ilk çeyrek görünümünde iki farklı hikâye var. Bir tarafta %12,1’lik nominal satış büyümesi, 176,1 milyon TL net kâr ve 1,6 milyar TL net nakit ile sağlam bir bilanço bulunuyor. Diğer tarafta ise enflasyonun gerisinde kalan satış büyümesi, brüt marjın %25,5’ten %21,3’e ve FAVÖK marjının %8,8’den %6,7’ye gerilemesi var.
Yatırımcı açısından temel fırsat, güçlü net nakit pozisyonunun şirketi yüksek faiz ve finansman baskısına karşı koruması. Temel risk ise satış büyümesinin enflasyonu aşamaması ve maliyetlerin fiyat artışlarından hızlı yükselmesi. Önümüzdeki dönemlerde özellikle şu göstergeler izlenmeli:
- Satış büyümesinin enflasyona göre reel olarak toparlanıp toparlanmadığı,
- Brüt kâr ve FAVÖK marjlarının yeniden yükselip yükselmediği,
- Dönen varlık artışının stok ve alacak kaynaklı olup olmadığı,
- Net parasal pozisyon katkısının azalmasının net kâra etkisi,
- Güçlü net nakdin operasyonel yatırımlara veya sürdürülebilir büyümeye dönüşüp dönüşmediği.
Bu veriler ışığında KIMMR’nin bilançosu güçlü, ancak operasyonel kârlılık eğilimi dikkat gerektiriyor. Net kâr artışı olumlu olsa da yatırım tezinin sürdürülebilir olması için asıl doğrulama, faaliyet marjlarının toparlanmasıyla gelecek.
Yatırım tavsiyesi değildir.