
Açılış
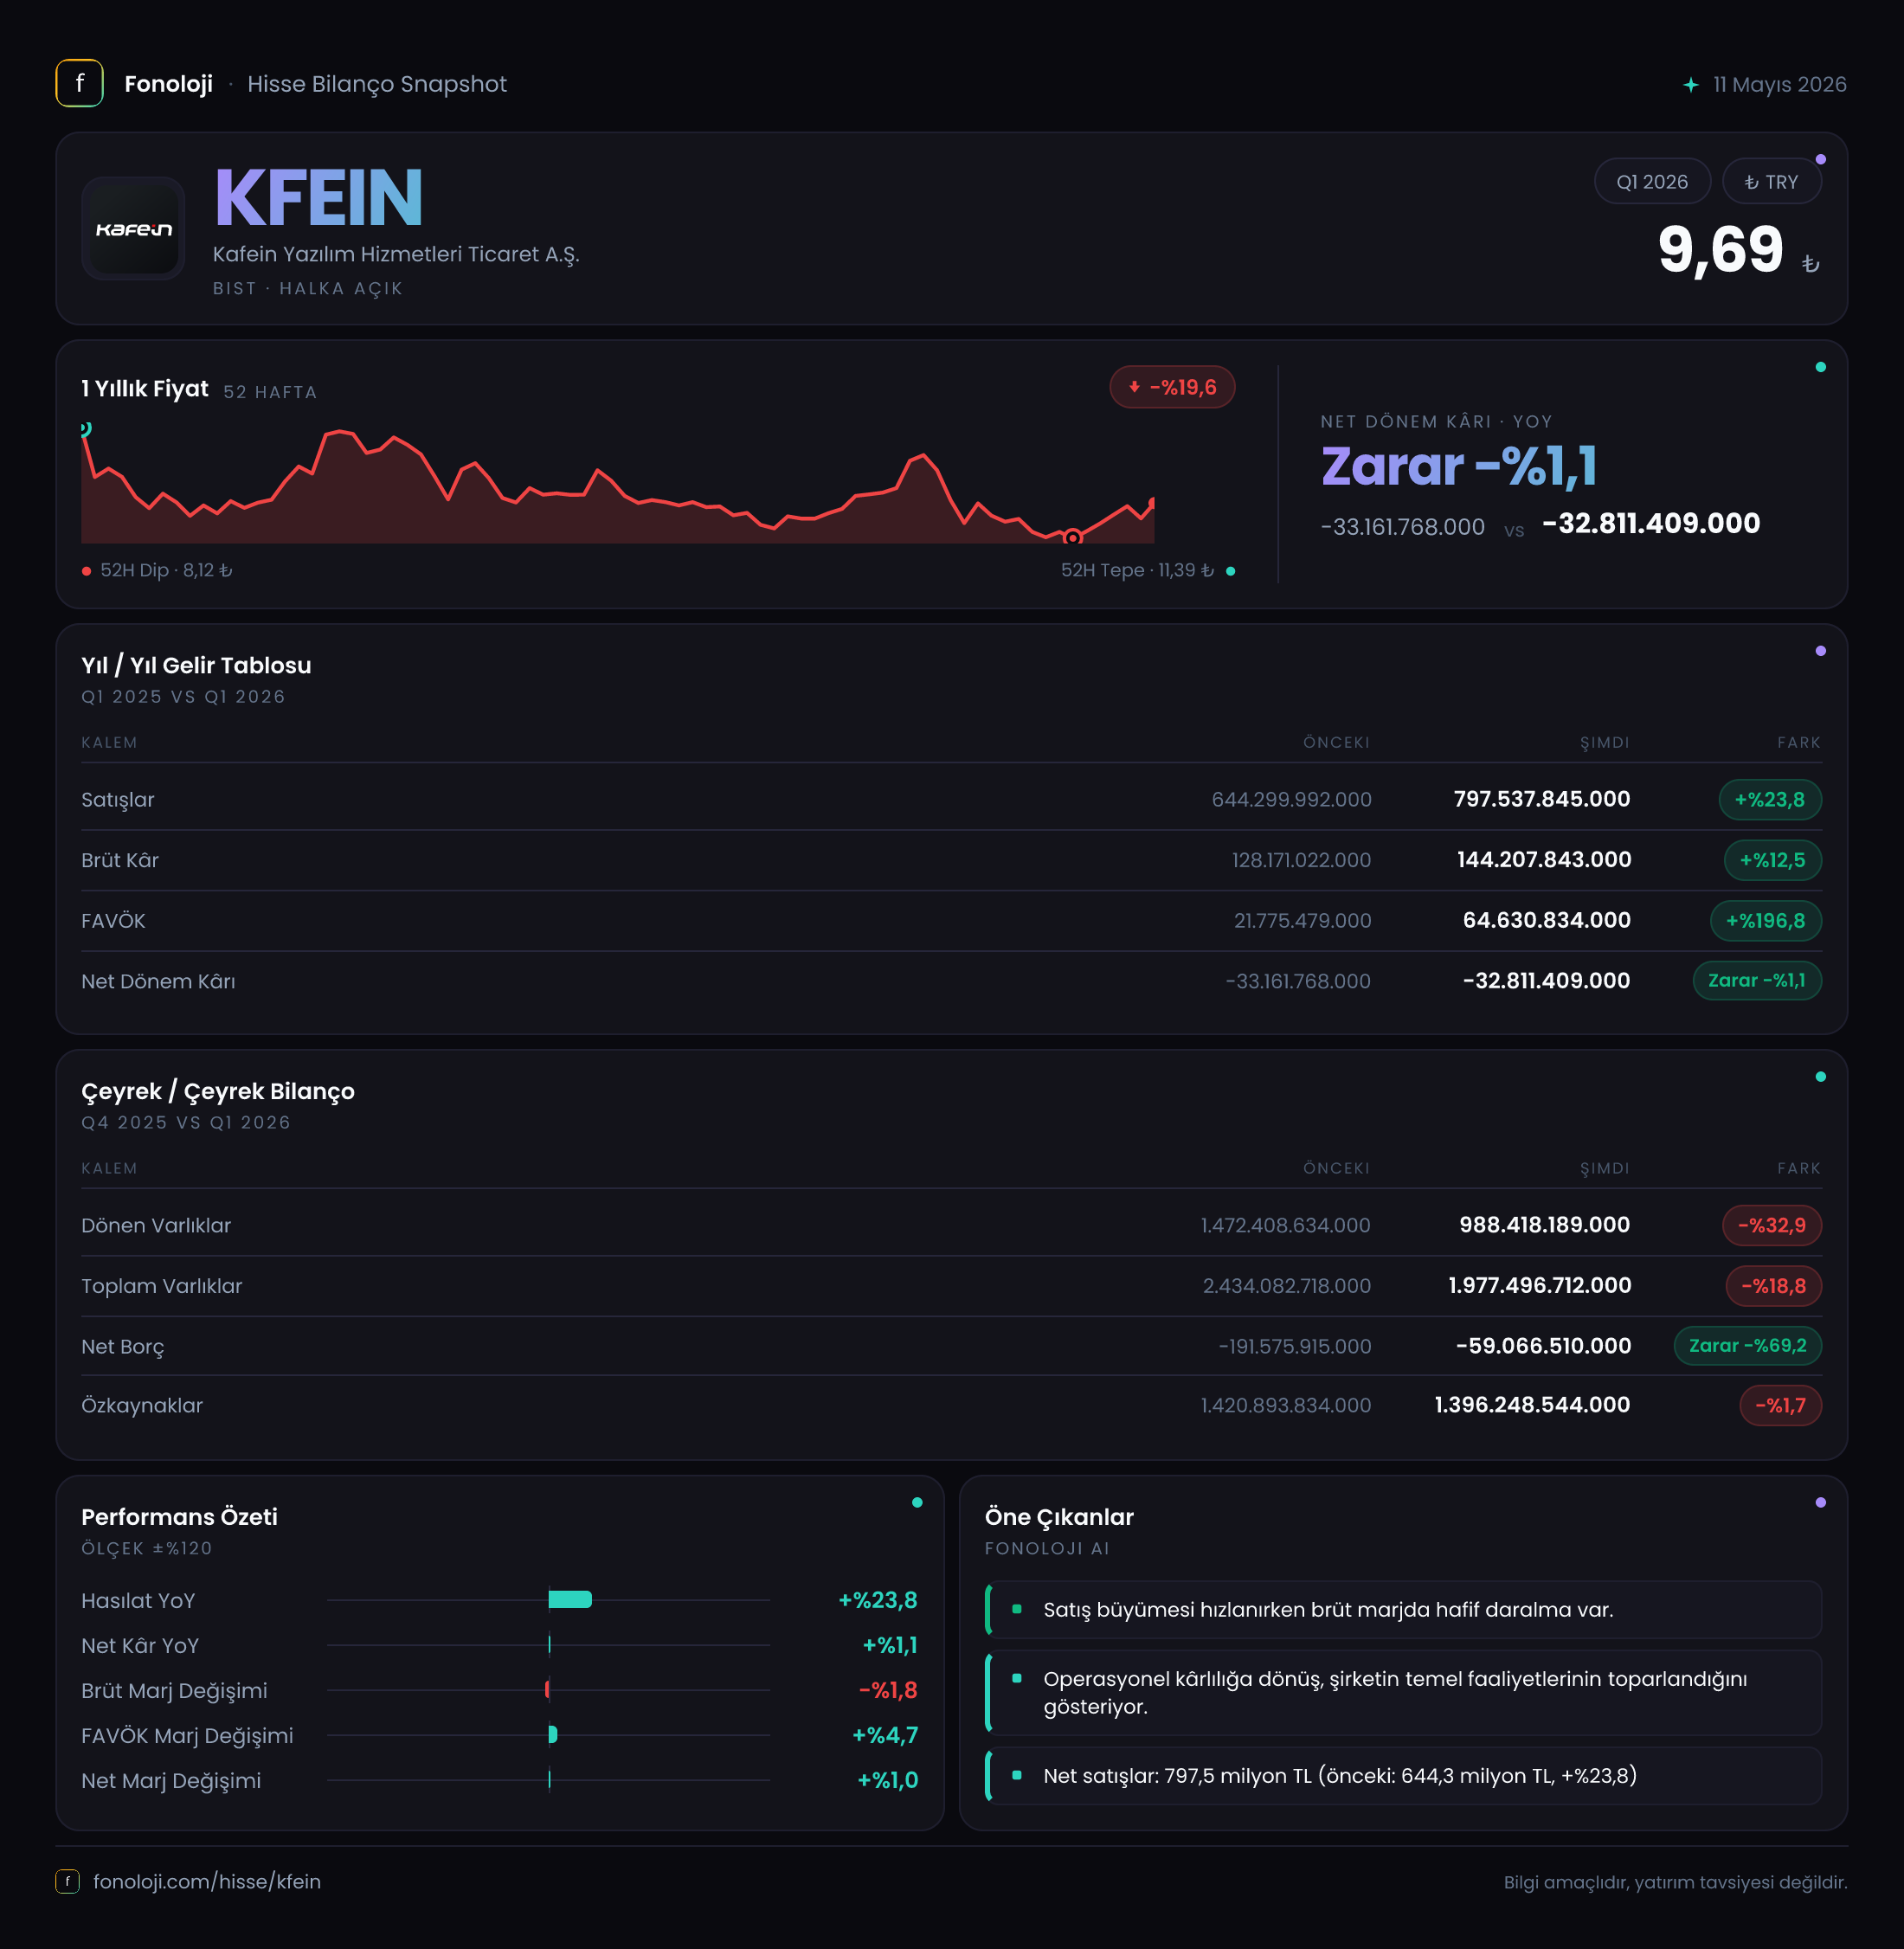
Kafein Yazılım, teknoloji şirketlerine yazılım geliştirme, dış kaynak kullanımı ve çeşitli bilişim hizmetleri sunan bir şirket. 2026’nın ilk çeyreğinde tablo, satış tarafında nominal büyümenin sürdüğünü; ancak brüt kârlılığın satışların gerisinde kaldığını gösteriyor. Buna karşılık FAVÖK’teki belirgin sıçrama, faaliyet giderleri ve operasyonel verimlilik tarafında güçlü bir iyileşmeye işaret ediyor. Net zarar ise devam etse de geçen yılın aynı dönemine göre daralmış durumda; dolayısıyla çeyreğin ana mesajı “operasyonel toparlanma var, fakat bu toparlanma henüz net kâra tam olarak yansımadı” şeklinde özetlenebilir.
Satış Hikayesi
Kafein’in satışları geçen yılın aynı çeyreğindeki 644,3 milyon TL’den 797,5 milyon TL’ye yükseldi. Bu, %23,8’lik nominal büyümeye karşılık geliyor ve şirketin gelir üretme kapasitesinin genişlediğini gösteriyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artışın tamamını reel büyüme olarak okumak mümkün değil. Basit bir enflasyon karşılaştırmasıyla satışların reel olarak hafif daralmış olabileceği görülüyor.
Burada önemli nokta, yazılım ve teknoloji hizmetlerinde fiyat güncellemelerinin ücret maliyetleriyle aynı hızda gerçekleşip gerçekleşmediği. Şirketin gelirleri nominal olarak artarken brüt kârın daha yavaş büyümesi, fiyatlama gücünün maliyet artışlarını tamamen telafi edemediğini düşündürüyor. Özellikle insan kaynağı maliyetlerinin yüksek olduğu bilişim hizmetleri sektöründe, satış büyümesinin tek başına yeterli olmadığı; bu büyümenin hangi marjla elde edildiğinin daha kritik olduğu görülüyor.
Çeyreklik karşılaştırma açısından mevcut veride yalnızca 2025/3 dönemi bulunduğu için, satışların 2025/12 veya önceki çeyreğe göre ivme kazanıp kazanmadığını değerlendirmek mümkün değil. Bu nedenle ilk çeyrekteki satış performansını şimdilik yıllık bazda okumak ve yılın geri kalan çeyreklerini beklemek gerekiyor.
Kârlılık
Brüt kâr, geçen yılın aynı dönemindeki 128,2 milyon TL’den 144,2 milyon TL’ye çıktı. Kârdaki artış %12,5 ile satışlardaki %23,8’lik büyümenin oldukça gerisinde kaldı. Bu fark, brüt marjın zayıfladığını gösteriyor: brüt marj yaklaşık %19,9’dan %18,1’e geriledi. Başka bir ifadeyle şirket, satışlarından elde ettiği her 100 TL başına geçen yıl yaklaşık 19,9 TL brüt kâr üretirken bu çeyrekte yaklaşık 18,1 TL üretti.
Bu gerileme, artan personel ve hizmet üretim maliyetlerinin gelir büyümesinden daha hızlı yükseldiğine işaret edebilir. Marj baskısı devam ederse satışlardaki nominal büyüme, hissedar açısından beklenen kâr artışını yaratmayabilir.
Buna karşın FAVÖK, 16,9 milyon TL’den 63,5 milyon TL’ye yükselerek %276,4 arttı. FAVÖK marjı da yaklaşık %2,6’dan %8,0’a çıktı. Bu son derece dikkat çekici bir iyileşme; ancak geçen yılki düşük bazın etkisi mutlaka dikkate alınmalı. Operasyonel giderlerdeki kontrol, faaliyet verimliliğindeki artış veya dönemsel gider dağılımı FAVÖK’ü desteklemiş olabilir. Yine de brüt marj düşerken FAVÖK marjının yükselmesi, şirketin brüt kârın altında kalan faaliyet giderlerini daha etkin yönettiğini gösteriyor.
Net zarar ise geçen yılki 36,9 milyon TL’den 31,7 milyon TL’ye geriledi. Zararın mutlak tutarı %13,9 azaldı ve net zarar marjı yaklaşık -%5,7’den -%4,0’a iyileşti. Ancak FAVÖK’teki güçlü artışın net kâra aynı ölçüde yansımaması, finansal sonuçlar, enflasyon muhasebesi ve diğer faaliyet dışı kalemlerin hâlâ önemli bir yük oluşturduğunu gösteriyor. Bu nedenle yatırımcı açısından takip edilmesi gereken başlık, yüksek FAVÖK artışının önümüzdeki çeyreklerde kalıcı biçimde net kâra dönüşüp dönüşmeyeceği.
Bilanço Sağlığı
Kafein’in dönen varlıkları önceki yıl sonundaki yaklaşık 1,5 milyar TL’den 988,4 milyon TL’ye geriledi. Bu, %32,9’luk belirgin bir düşüş. Duran varlıklar ise 961,7 milyon TL’den 989,1 milyon TL’ye çıkarak yalnızca %2,8 arttı. Bu iki hareketin sonucunda toplam varlıklar 2,4 milyar TL’den 2,0 milyar TL’ye indi ve bilanço büyüklüğü %18,8 küçüldü.
Dönen varlıklardaki azalma, işletme sermayesi ve kısa vadeli likidite açısından yakından izlenmeli. Veride nakit, ticari alacak veya diğer dönen varlık kırılımı bulunmadığı için düşüşün hangi kalemden kaynaklandığını söylemek mümkün değil. Ancak toplam varlıklardaki gerilemeye rağmen özkaynakların 1,4 milyar TL seviyesinde büyük ölçüde korunması, şirketin sermaye yapısının hâlâ güçlü olduğunu gösteriyor. Özkaynaklardaki düşüş yalnızca %1,7 ile sınırlı kaldı.
Net borç tarafında şirket hâlâ net nakit pozisyonunda. Net borç, önceki yıl sonundaki -191,6 milyon TL’den -59,1 milyon TL’ye geldi. Negatif net borç şirketin borcundan daha fazla nakit ve benzeri varlığa sahip olduğunu gösterir; ancak net nakit tamponu yaklaşık 132,5 milyon TL azalmış durumda. Bu nedenle bilanço borçluluk açısından rahat olsa da likidite tamponunun önceki döneme göre zayıfladığı görülüyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, -47,9 milyon TL olarak gerçekleşti; geçen yıl aynı dönemde bu rakam -51,0 milyon TL idi. Negatif parasal pozisyonun mutlak büyüklüğü %6,1 azaldı. Bu, şirketin enflasyon muhasebesinden kaynaklanan parasal kaybının geçen yılın aynı dönemine göre sınırlı ölçüde hafiflediğini gösteriyor.
TAS 29 kapsamında, parasal varlıkları parasal yükümlülüklerinden yüksek olan şirketler yüksek enflasyon ortamında satın alma gücü kaybı yaşayabilir. Kafein’deki negatif net parasal pozisyon, bu etkinin net kâr üzerinde aşağı yönlü baskı yaratmaya devam ettiğini gösteriyor. Zararın hâlâ sürmesinde bu kalemin rolü bulunuyor; ancak kaybın geçen yıl seviyesine göre bir miktar azalması olumlu bir ayrışma.
Yatırımcı için Ne Anlama Geliyor?
Kafein’in ilk çeyrek sonuçları, aynı anda hem güçlü hem de dikkat gerektiren mesajlar içeriyor:
- Fırsat tarafında, satışlar nominal olarak büyürken FAVÖK marjının %2,6’dan %8,0’a çıkması operasyonel verimlilik açısından önemli bir gelişme.
- Net zararın 36,9 milyon TL’den 31,7 milyon TL’ye gerilemesi, kâra geçiş yönünde sınırlı da olsa ilerleme olduğunu gösteriyor.
- Özkaynakların 1,4 milyar TL civarında korunması ve net borcun hâlâ negatif olması, finansal yapının yüksek borç baskısı altında olmadığını ortaya koyuyor.
- Risk tarafında, satış büyümesinin enflasyonun altında kalması ve brüt marjın %19,9’dan %18,1’e düşmesi fiyatlama gücü açısından soru işareti yaratıyor.
- Dönen varlıklardaki %32,9’luk düşüş ve net nakit tamponundaki azalma, işletme sermayesi dinamiklerinin yakından izlenmesini gerektiriyor.
- FAVÖK’teki sıçramanın kalıcı olup olmadığı, net parasal kaybın azalmasının sürüp sürmeyeceği ve şirketin yıl içinde net kâra geçip geçemeyeceği temel takip başlıkları olacak.
Sonuç olarak Kafein’de operasyonel tarafta belirgin bir toparlanma var; ancak şirket henüz net kâr üreten istikrarlı bir yapıya ulaşmış değil. Bir sonraki çeyreklerde satış büyümesinin enflasyonu aşması, brüt marjın yeniden yükselmesi ve FAVÖK artışının net kâra dönüşmesi, mevcut iyileşmenin geçici mi yoksa yapısal mı olduğunu gösterecek.
Yatırım tavsiyesi değildir.