
Açılış
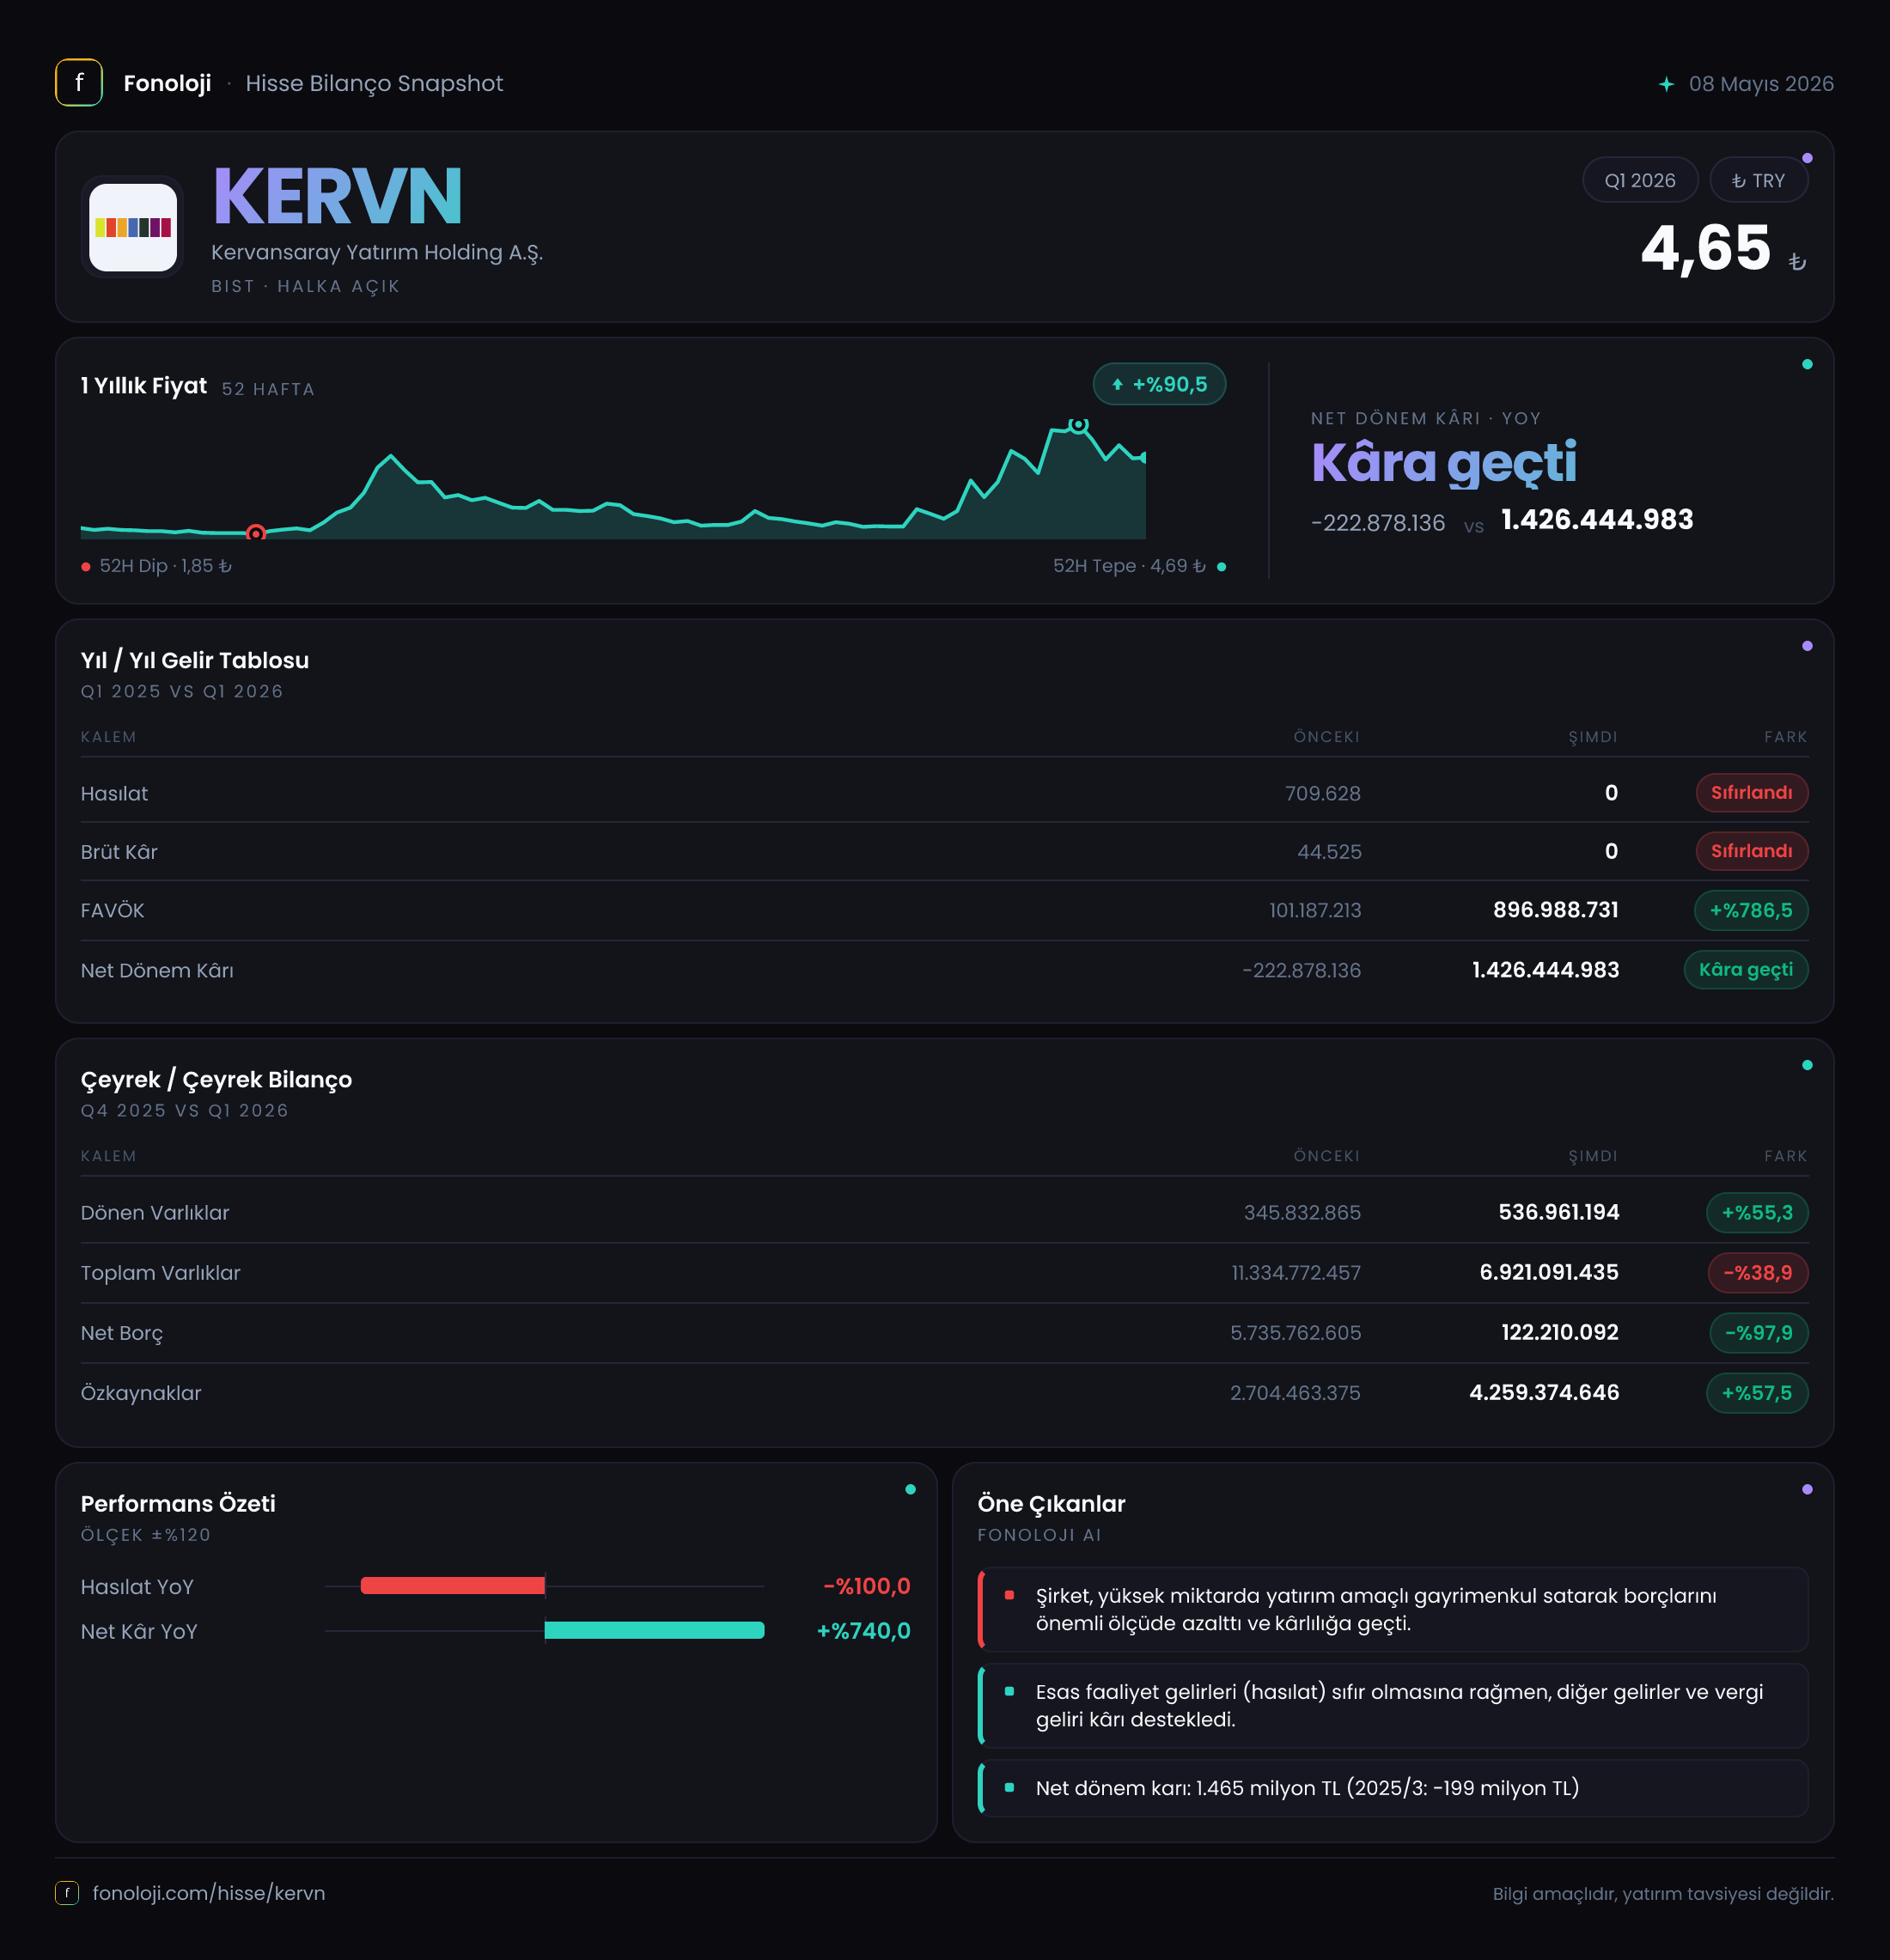
Kervansaray Yatırım Holding’in 2026/3 ara dönem finansalları, operasyonel faaliyetlerden ziyade bilanço kalemleri ve dönemsel muhasebe etkileri üzerinden okunması gereken bir tablo sunuyor. Şirketin satışları geçen yılın aynı çeyreğindeki 709,6 bin TL’den sıfıra inerken, buna karşılık net dönem kârı 1,4 milyar TL seviyesine yükselmiş durumda. Bu iki gelişme birlikte değerlendirildiğinde, kârın ana kaynağının satış ve faaliyet kârlılığı olmadığı açıkça görülüyor. Bilançoda ise toplam varlıklar küçülmesine rağmen net borçta sert düşüş ve özkaynaklarda belirgin artış dikkat çekiyor.
Satış Hikayesi
Kervansaray’ın bu çeyrekte raporlanan satış geliri 0 TL oldu. Geçen yılın aynı döneminde satışlar yalnızca 709,6 bin TL düzeyindeydi; dolayısıyla nominal bazda bile zaten çok düşük olan faaliyet hacmi tamamen ortadan kalkmış görünüyor. Satışlardaki değişim oranı -%100 olarak raporlansa da burada asıl önemli mesaj, şirketin bu dönemde yatırımcıya düzenli ve görünür bir operasyonel gelir üretmemesi.
Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların sabit kalması dahi reel olarak gerileme anlamına gelirken, satışların sıfıra inmesi çok daha güçlü bir zayıflığa işaret ediyor. Bu nedenle Kervansaray’ın net kârındaki sıçrama, gelir üretimindeki bir toparlanmayla açıklanamıyor. Şirketin faaliyetlerinin holding yapısı içerisindeki varlık satışları, değerlemeler veya diğer finansal/muhasebesel kalemler üzerinden şekillenip şekillenmediği, ayrıntılı dipnotlar incelenmeden kesinleştirilemez.
Çeyreklik trend açısından da veri seti sınırlı. Elimizde yalnızca 2025/3’te 709,6 bin TL ve 2026/3’te 0 TL satış bulunuyor. Bu nedenle satışların birkaç çeyrektir zayıf mı seyrettiği, yoksa bu döneme özgü bir gelişme mi olduğu konusunda daha uzun bir tarihçe görmek gerekiyor. Ancak mevcut veri, operasyonel büyüme hikâyesini desteklemiyor.
Kârlılık
Şirket bu çeyrekte brüt kâr ve FAVÖK açıklamamış; buna karşılık geçen yılın aynı döneminde brüt kâr 44,5 bin TL, FAVÖK ise 2,6 milyon TL seviyesindeydi. Satışların 2026/3’te sıfır olması nedeniyle brüt marj ve FAVÖK marjı hesaplanamıyor. Daha önemlisi, faaliyet kârlılığının ölçülebileceği anlamlı bir gelir tabanı bulunmuyor.
Net dönem kârı ise geçen yılki 222,9 milyon TL zarardan, bu çeyrekte 1,4 milyar TL kâra döndü. Veri tablosunda bu değişim %740 artış olarak gösterilmiş olsa da, başlangıç değeri negatif olduğu için bu oran ekonomik performansı sağlıklı biçimde ifade etmiyor. Doğru okuma, şirketin zarar pozisyonundan yüksek bir kâra geçtiği; ancak bu kârın satışlar veya FAVÖK ile desteklenmediğidir.
Bu ayrışma yatırımcı açısından kritik. Normal bir işletmede brüt kâr, FAVÖK ve net kârın aynı yönde hareket etmesi beklenir. Kervansaray’da ise operasyonel gelir sıfırlanırken net kârın 1,4 milyar TL’ye ulaşması, kârın sürdürülebilir faaliyet performansından çok diğer gelir-gider kalemlerine bağlı olduğunu gösteriyor. Bu nedenle kârın niteliği, tutarından daha önemli hale geliyor. Kârın nakit yaratıp yaratmadığı ve tek seferlik olup olmadığı, nakit akış tablosu ile dipnotlardan teyit edilmelidir.
Bilanço Sağlığı
Bilanço tarafında en güçlü gelişme net borçta yaşandı. Net borç, önceki yıl sonundaki 5,7 milyar TL’den 122,2 milyon TL’ye gerileyerek %97,9 oranında azaldı. Bu, finansal risk açısından çok önemli bir iyileşme. Bununla birlikte şirket hâlâ net nakit pozisyonunda değil; yaklaşık 122,2 milyon TL net borç taşıyor. Dolayısıyla borç baskısı büyük ölçüde azalmış olsa da tamamen ortadan kalkmış değil.
Dönen varlıklar 345,8 milyon TL’den 537 milyon TL’ye çıkarak %55,3 arttı. Bu yükseliş, kısa vadeli likidite açısından olumlu görünüyor. Ancak dönen varlıkların toplam varlıklara oranı hâlâ sınırlı: 537 milyon TL, 6,9 milyar TL’lik toplam varlıkların küçük bir bölümünü oluşturuyor. Şirketin bilançosu ağırlıklı olarak duran varlıklardan oluşuyor.
Duran varlıklar 11 milyar TL’den 6,4 milyar TL’ye geriledi ve böylece %41,9 oranında küçüldü. Bu düşüş, toplam varlıkların 11,3 milyar TL’den 6,9 milyar TL’ye inmesinin temel nedeni. Varlık tabanındaki bu daralma, borç azaltımıyla birlikte değerlendirilmelidir: şirket bir yandan yükümlülüklerini azaltırken diğer yandan duran varlık büyüklüğünü de düşürmüş durumda. Bunun varlık satışı, değer düşüklüğü, yeniden değerleme veya farklı bir muhasebe etkisinden kaynaklanıp kaynaklanmadığı, rapor dipnotları olmadan belirlenemez.
Özkaynaklar ise 2,7 milyar TL’den 4,3 milyar TL’ye yükseldi; artış %57,5. Toplam varlıklar küçülürken özkaynakların büyümesi, bilançonun sermaye yapısı açısından olumlu. Ancak bu artışın ne kadarının dönem kârından, ne kadarının yeniden değerleme veya diğer kapsamlı gelir kalemlerinden oluştuğu özellikle incelenmeli.
Net borç/FAVÖK oranı bu çeyrek için hesaplanamıyor; çünkü FAVÖK açıklanmamış ve satışlar sıfır. Bu nedenle borçtaki iyileşmeyi faaliyet kapasitesiyle ilişkilendirmek mümkün değil.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yılın aynı dönemindeki 680,9 milyon TL’den 230,5 milyon TL’ye geriledi; düşüş %66,1. Enflasyon muhasebesi uygulamasında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gösteren önemli bir kalemdir. Şirketin bu kalemden elde ettiği etkinin küçülmesi, geçen yıla göre enflasyon muhasebesinin net kâra katkısının daha sınırlı olduğunu gösteriyor.
Buna rağmen net parasal pozisyonun 230,5 milyon TL olması, net kârın önemli bir bölümünü açıklayabilecek büyüklükte olsa da 1,4 milyar TL’lik toplam kârı tek başına açıklamıyor. Dolayısıyla TAS 29 etkisi önemli, fakat kârın tamamının kaynağı olarak görülmemeli. Yatırımcı, enflasyon muhasebesi etkisini faaliyet kârından ayırarak okumalı; aksi halde yüksek nominal kâr, şirketin gerçek operasyonel gücüyle karıştırılabilir.
Yatırımcı için Ne Anlama Geliyor?
Kervansaray’ın 2026/3 sonuçlarında iki farklı hikâye var. Birinci hikâye, net borcun 5,7 milyar TL’den 122,2 milyon TL’ye gerilemesi ve özkaynakların 4,3 milyar TL’ye yükselmesiyle bilanço riskinin belirgin biçimde azalması. Bu, finansal yapı açısından olumlu ve şirketin geçmiş döneme kıyasla daha düşük borç baskısıyla ilerlediğini gösteriyor.
İkinci hikâye ise operasyonel faaliyetin neredeyse görünmez hale gelmesi. Satışların 0 TL olması, brüt kâr ve FAVÖK’ün açıklanmaması, 1,4 milyar TL’lik net kârın sürdürülebilirliği konusunda ciddi soru işaretleri yaratıyor. Özellikle şu noktalar izlenmeli:
- Net kârın ne kadarının nakit yaratımıyla desteklendiği,
- Duran varlıklardaki 4,6 milyar TL’lik azalmanın kaynağı,
- Özkaynak artışının kâr mı, yeniden değerleme mi kaynaklı olduğu,
- Önümüzdeki çeyreklerde satış ve faaliyet kârlılığının yeniden oluşup oluşmayacağı,
- Net borcun kalıcı biçimde düşük kalıp kalmayacağı.
Özetle, bilanço tarafındaki toparlanma fırsat sunuyor; ancak gelir üretmeyen bir yapıda yüksek net kâr tek başına güçlü bir yatırım tezi oluşturmuyor. Kervansaray için asıl teyit, gelecek dönemlerde operasyonel satışların ve nakit akışının yeniden görünür hale gelmesi olacaktır. Yatırım tavsiyesi değildir.