
Açılış
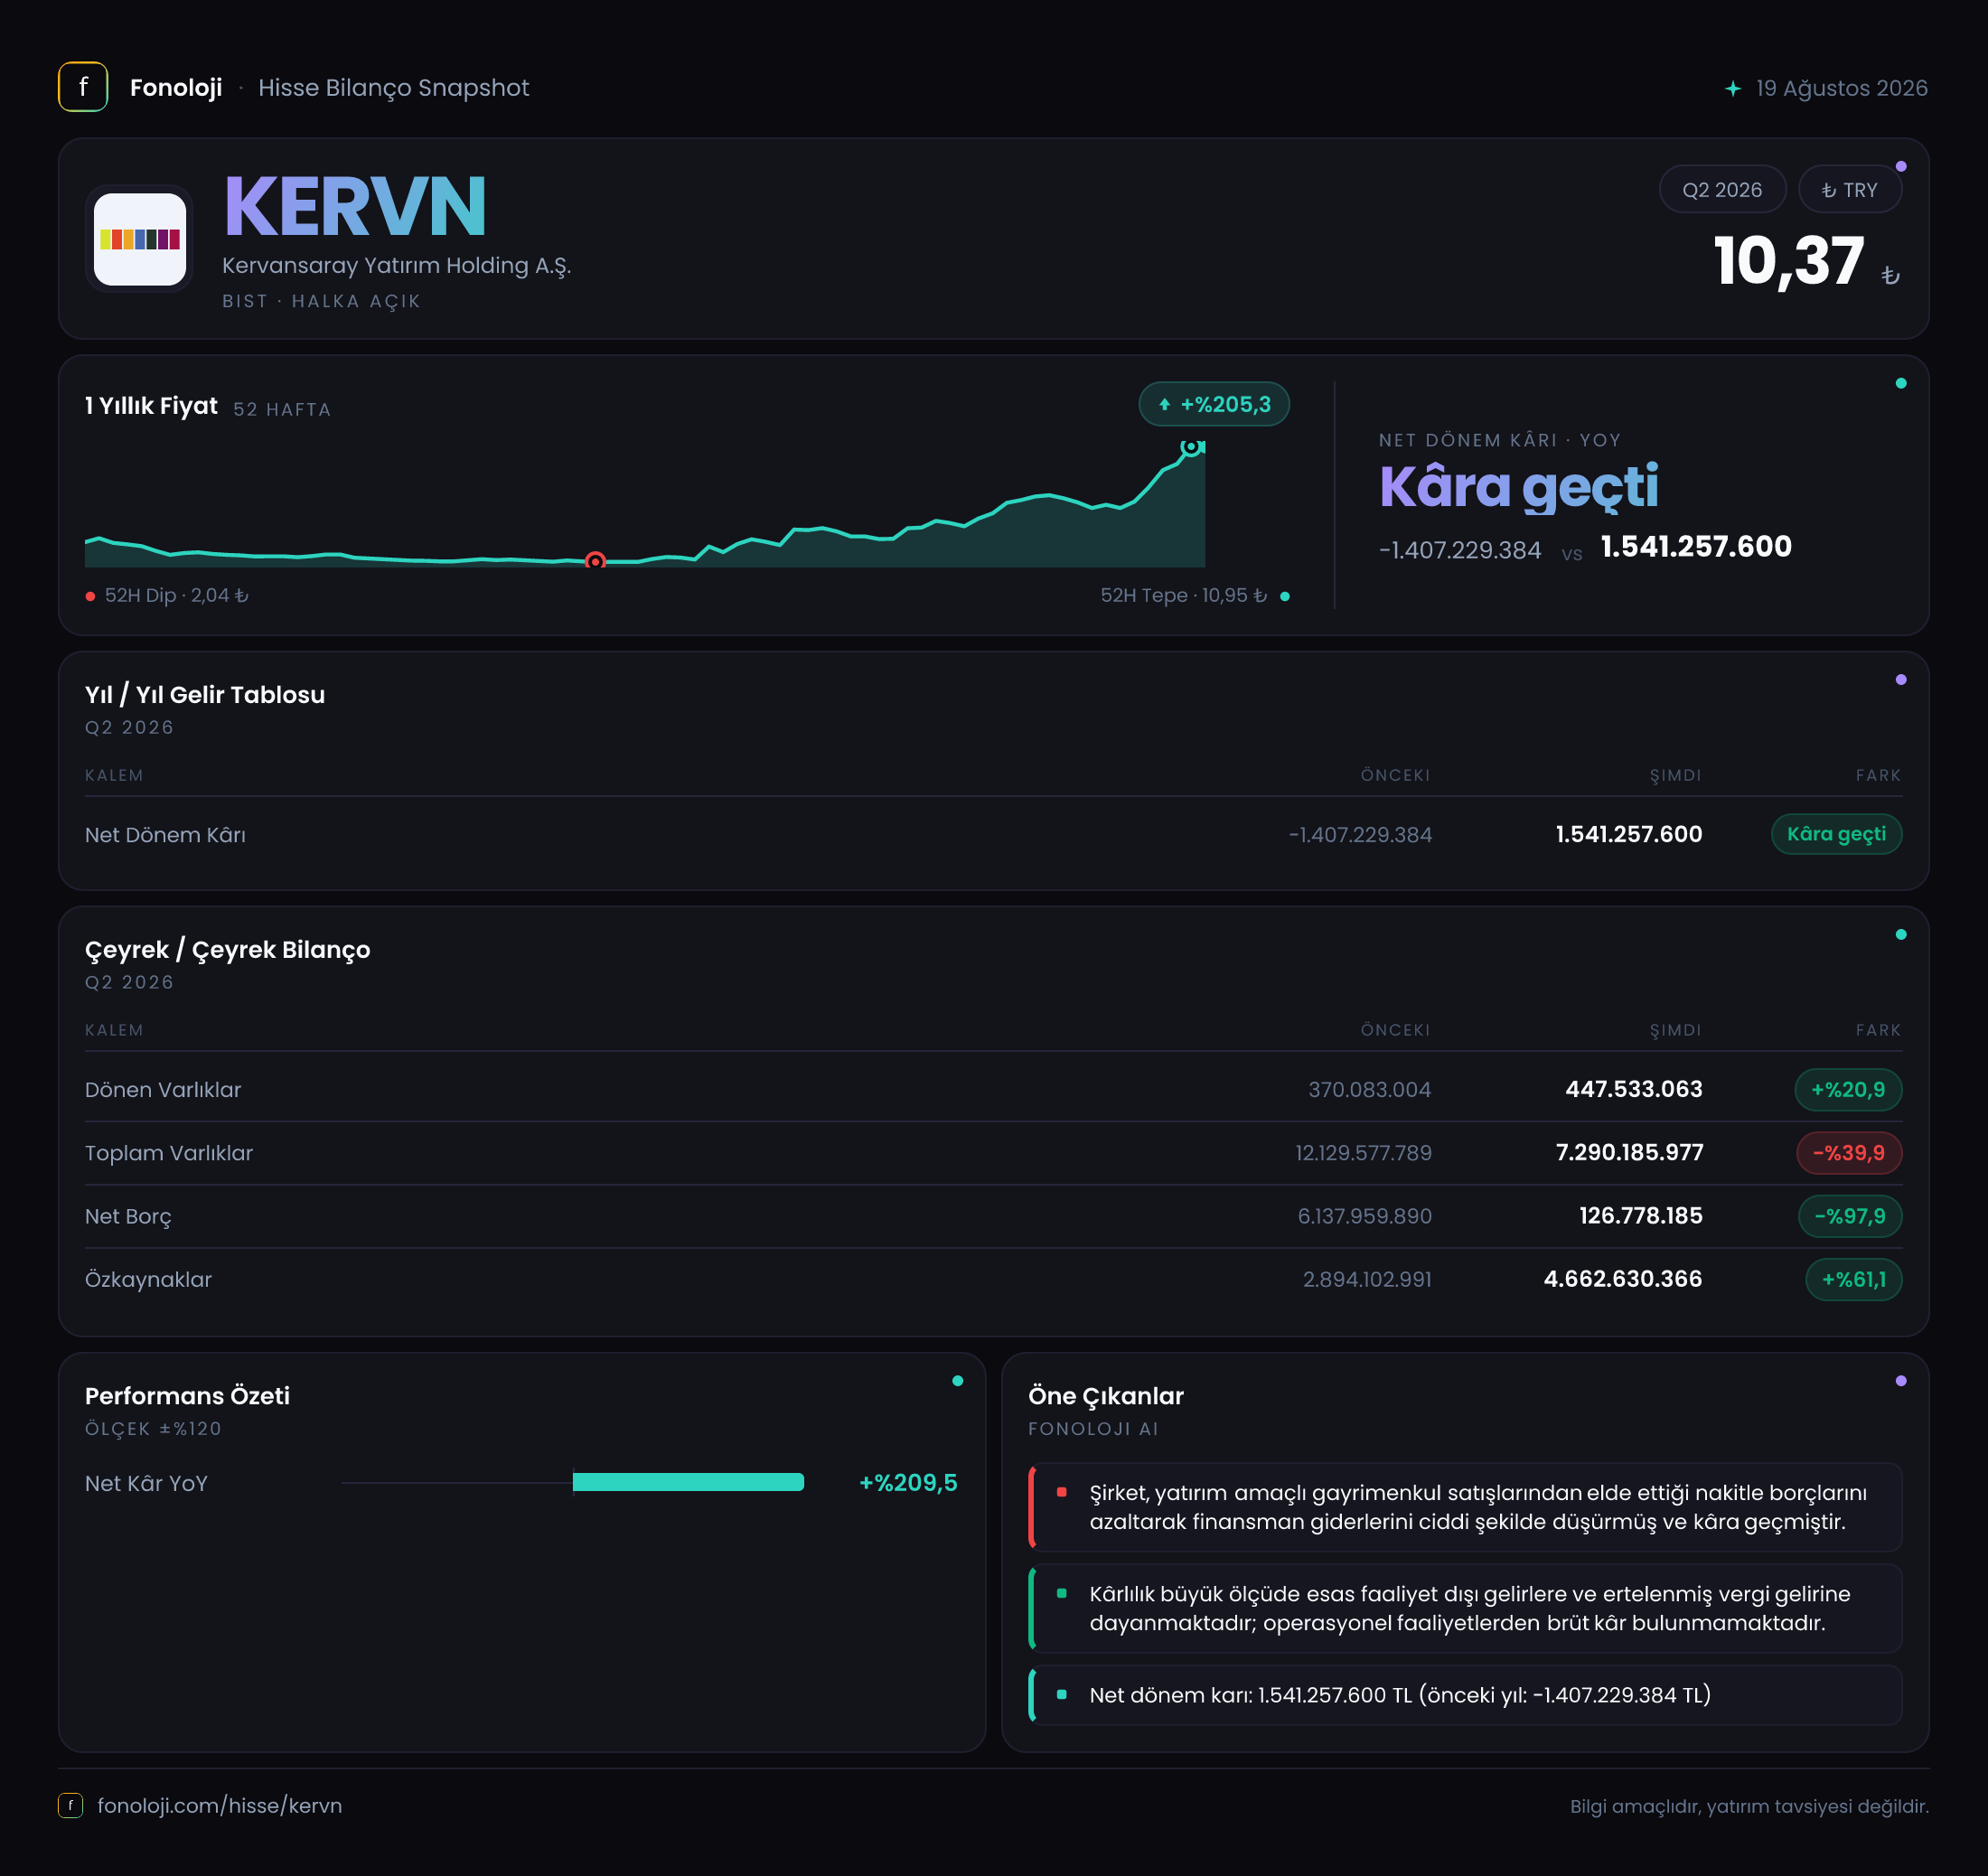
Kervansaray Yatırım Holding’in 2026/6AB sonuçlarında ana hikâye, faaliyet performansından çok bilanço ve net kâr tarafındaki sert dönüşüm üzerinden okunuyor. Şirket, geçen yılın aynı dönemindeki 1,4 milyar TL net zarardan bu dönemde 1,5 milyar TL net kâra geçerek yaklaşık 2,9 milyar TL’lik güçlü bir kâr dönüşümü sergilemiş durumda. Buna karşılık satışlar, brüt kâr ve FAVÖK verileri paylaşılmadığı için bu kârın operasyonlardan mı, tek seferlik işlemlerden mi veya muhasebe etkilerinden mi kaynaklandığı net biçimde görülemiyor. Bilanço tarafında ise toplam varlıklar ve net borç önemli ölçüde gerilerken, özkaynaklar belirgin biçimde güçlenmiş.
Satış Hikayesi
KERVN için bu dönemde satış hikâyesini değerlendirmek mümkün değil; çünkü satışlar, brüt kâr ve FAVÖK kalemleri açıklanan veri setinde yer almıyor. Dolayısıyla şirketin otelcilik, turizm, gayrimenkul veya holding faaliyetlerinde gelir üretiminin nasıl değiştiğini; satışların geçen yılın aynı dönemine göre büyüyüp büyümediğini ya da çeyreklik ivmenin güçlenip güçlenmediğini söylemek mümkün değil.
Bu eksiklik özellikle Türkiye’de yüksek enflasyon ortamında daha kritik. Yıllık enflasyonun %30’un üzerinde seyrettiği bir ekonomide, nominal satışların artması tek başına gerçek büyüme anlamına gelmiyor; satışların enflasyonun üzerinde büyüyerek reel bir genişleme yaratıp yaratmadığına bakmak gerekiyor. KERVN’de satış verisi bulunmadığı için bu testi gerçekleştiremiyoruz.
Ayrıca dönem, 2026 yılının ilk altı ayını ifade eden bir ara dönem raporu niteliğinde. Net kâr açısından elimizde geçen yılın aynı dönemiyle karşılaştırma var; ancak çeyreklik gelir ve kârlılık kırılımı bulunmadığından, ilk çeyrekten ikinci çeyreğe doğru ivmenin nasıl değiştiğini görmek mümkün değil. Bu nedenle operasyonel toparlanma iddiası için daha ayrıntılı gelir tablosu ve sonraki dönem verilerini beklemek gerekiyor.
Kârlılık
Kârlılık tarafındaki en dikkat çekici gelişme, net kârda yaşanan sert dönüşüm. KERVN, 2025/6AB’de 1,4 milyar TL zarar açıklarken 2026/6AB’de 1,5 milyar TL net kâra ulaşmış. Bu değişim, basit bir büyüme oranından ziyade zarar bölgesinden kâr bölgesine geçiş anlamına geliyor ve şirket açısından yaklaşık 2,9 milyar TL’lik bir sonuç iyileşmesine işaret ediyor.
Ancak bu kârı operasyonel marjlarla destekleyemiyoruz. Brüt kâr ve FAVÖK açıklanmadığı için:
- Şirketin ana faaliyetlerinde brüt marjın güçlenip güçlenmediği,
- Faaliyet giderlerinin satışlara oranının nasıl değiştiği,
- FAVÖK marjının pozitif olup olmadığı,
- Net kârın operasyonel kârlılıkla ne ölçüde desteklendiği
belirsiz kalıyor.
Bu ayrım önemli; çünkü net kârda görülen büyük iyileşme, faaliyet gelirlerinden kaynaklanabileceği gibi varlık satışları, değerleme farkları, borç yapılandırmaları veya enflasyon muhasebesi etkileriyle de oluşabilir. Mevcut veri, kârın niteliğini ayrıştırmaya yetmiyor. Bu nedenle 1,5 milyar TL net kârı doğrudan sürdürülebilir faaliyet başarısı olarak okumak erken.
Net parasal pozisyon da bu dönüşümün değerlendirilmesinde önemli bir başlık. Şirketin net parasal pozisyon kalemi geçen yılki 1,1 milyar TL’den 98,2 milyon TL’ye gerilemiş; bu, yaklaşık %91,2’lik sert bir düşüş anlamına geliyor. Dolayısıyla geçen yıl net sonucu etkileyen parasal pozisyon kaleminin bu yılki etkisi çok daha sınırlı görünüyor. Fakat bu kalemin gelir tablosunda kazanç veya kayıp olarak nasıl sunulduğu ve net kâra tam olarak ne kadar katkı yaptığı paylaşılmadığından, kâr artışını tek başına bu kaleme bağlamak doğru olmaz.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha net bir iyileşme ortaya koyuyor. Dönen varlıklar 370,1 milyon TL’den 447,5 milyon TL’ye yükselmiş; artış %20,9 seviyesinde. Bu büyüme, şirketin kısa vadeli varlıklarının nominal olarak arttığını gösteriyor. Ancak enflasyonun %30’un üzerinde olduğu ortamda bu artış reel olarak aynı ölçüde güçlü olmayabilir. Ayrıca kısa vadeli yükümlülükler verilmediği için likidite yeterliliği veya cari oran hakkında kesin bir değerlendirme yapılamıyor.
Duran varlıklar ise 11,8 milyar TL’den 6,8 milyar TL’ye gerilemiş; düşüş %41,8. Bunun sonucunda toplam varlıklar 12,1 milyar TL’den 7,3 milyar TL’ye inerek %39,9 azalmış. Bu, bilançonun küçüldüğünü gösteriyor; ancak küçülmenin varlık satışı, değer düşüklüğü, yeniden sınıflama veya başka bir muhasebe etkisinden kaynaklanıp kaynaklanmadığı mevcut veride açıklanmıyor.
Olumlu taraf, özkaynakların 2,9 milyar TL’den 4,7 milyar TL’ye yükselmesi. %61,1’lik bu artış, toplam varlıklar küçülürken şirketin özkaynak tamponunun güçlendiğini gösteriyor. Özkaynakların toplam varlıklara oranı yaklaşık %24’ten %64’e yükselmiş durumda. Bu, bilanço yapısının önceki yıl sonuna kıyasla çok daha az borç bağımlı hale geldiğine işaret ediyor.
Net borçtaki değişim ise daha çarpıcı: 6,1 milyar TL’den 126,8 milyon TL’ye gerileme, yaklaşık %97,9’luk düşüş anlamına geliyor. Şirket artık bilanço ölçeğine göre oldukça düşük bir net borç taşıyor. FAVÖK açıklanmadığı için net borç/FAVÖK rasyosu hesaplanamasa da, net borcun özkaynaklara oranı yaklaşık %2,7 düzeyinde ve bu finansal kaldıraç açısından oldukça sınırlı bir seviyeye işaret ediyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 enflasyon muhasebesi kapsamında net parasal pozisyon kalemi, şirketin parasal varlık ve borçlarının enflasyon karşısındaki etkisini yansıtır. Genel olarak net parasal borç taşıyan şirketler yüksek enflasyon dönemlerinde parasal kazanç, net parasal varlık taşıyan şirketler ise parasal kayıp etkisi yaşayabilir. Ancak bu etkinin yönünü kesin yorumlamak için şirketin finansal tablo sunumundaki işaretleme ve dipnot açıklamalarını görmek gerekir.
KERVN’nin raporlanan net parasal pozisyonu 98,2 milyon TL ile geçen yılki 1,1 milyar TL’nin oldukça altında. Bu, TAS 29 kaynaklı etkinin bu yıl net sonuç üzerindeki ağırlığının belirgin biçimde azaldığını gösteriyor. Dolayısıyla 1,5 milyar TL’lik net kârın, geçen yılki yüksek parasal pozisyon etkisinin tekrarlanmasından kaynaklanmadığı anlaşılıyor. Bununla birlikte kârın geri kalanının hangi kalemlerden oluştuğunu görebilmek için gelir tablosu dipnotları, yatırım faaliyetleri ve diğer kapsamlı gelir detayları gerekli.
Yatırımcı için Ne Anlama Geliyor?
KERVN’de yatırımcı açısından iki farklı hikâye aynı anda yaşanıyor. Bir tarafta net borcun 6,1 milyar TL’den 126,8 milyon TL’ye düşmesi ve özkaynakların 4,7 milyar TL’ye yükselmesi, bilanço riskinin ciddi biçimde azaldığını gösteriyor. Bu, faiz ve borç geri ödeme baskısının önceki döneme göre çok daha düşük olabileceği anlamına geliyor.
Diğer tarafta ise net kârın sürdürülebilirliği henüz kanıtlanmış değil. Satış, FAVÖK ve faaliyet kârı verilerinin bulunmaması; 1,5 milyar TL’lik kârın operasyonel güçten mi yoksa tek seferlik ve muhasebesel kalemlerden mi geldiğini belirsiz bırakıyor. Ayrıca duran varlıklardaki 5 milyar TL’lik gerilemenin nedeni yatırımcı açısından kritik bir inceleme alanı.
Özetle, bilanço sadeleşmesi ve borç azalması güçlü taraflar; operasyonel görünürlüğün düşük olması ve kâr kalitesinin ayrıştırılamaması temel riskler. Bir sonraki raporda özellikle satışlar, FAVÖK, faaliyet nakit akışı, duran varlık değişiminin nedeni ve net kârın hangi kalemlerle oluştuğu izlenmeli.
Yatırım tavsiyesi değildir.