
Açılış
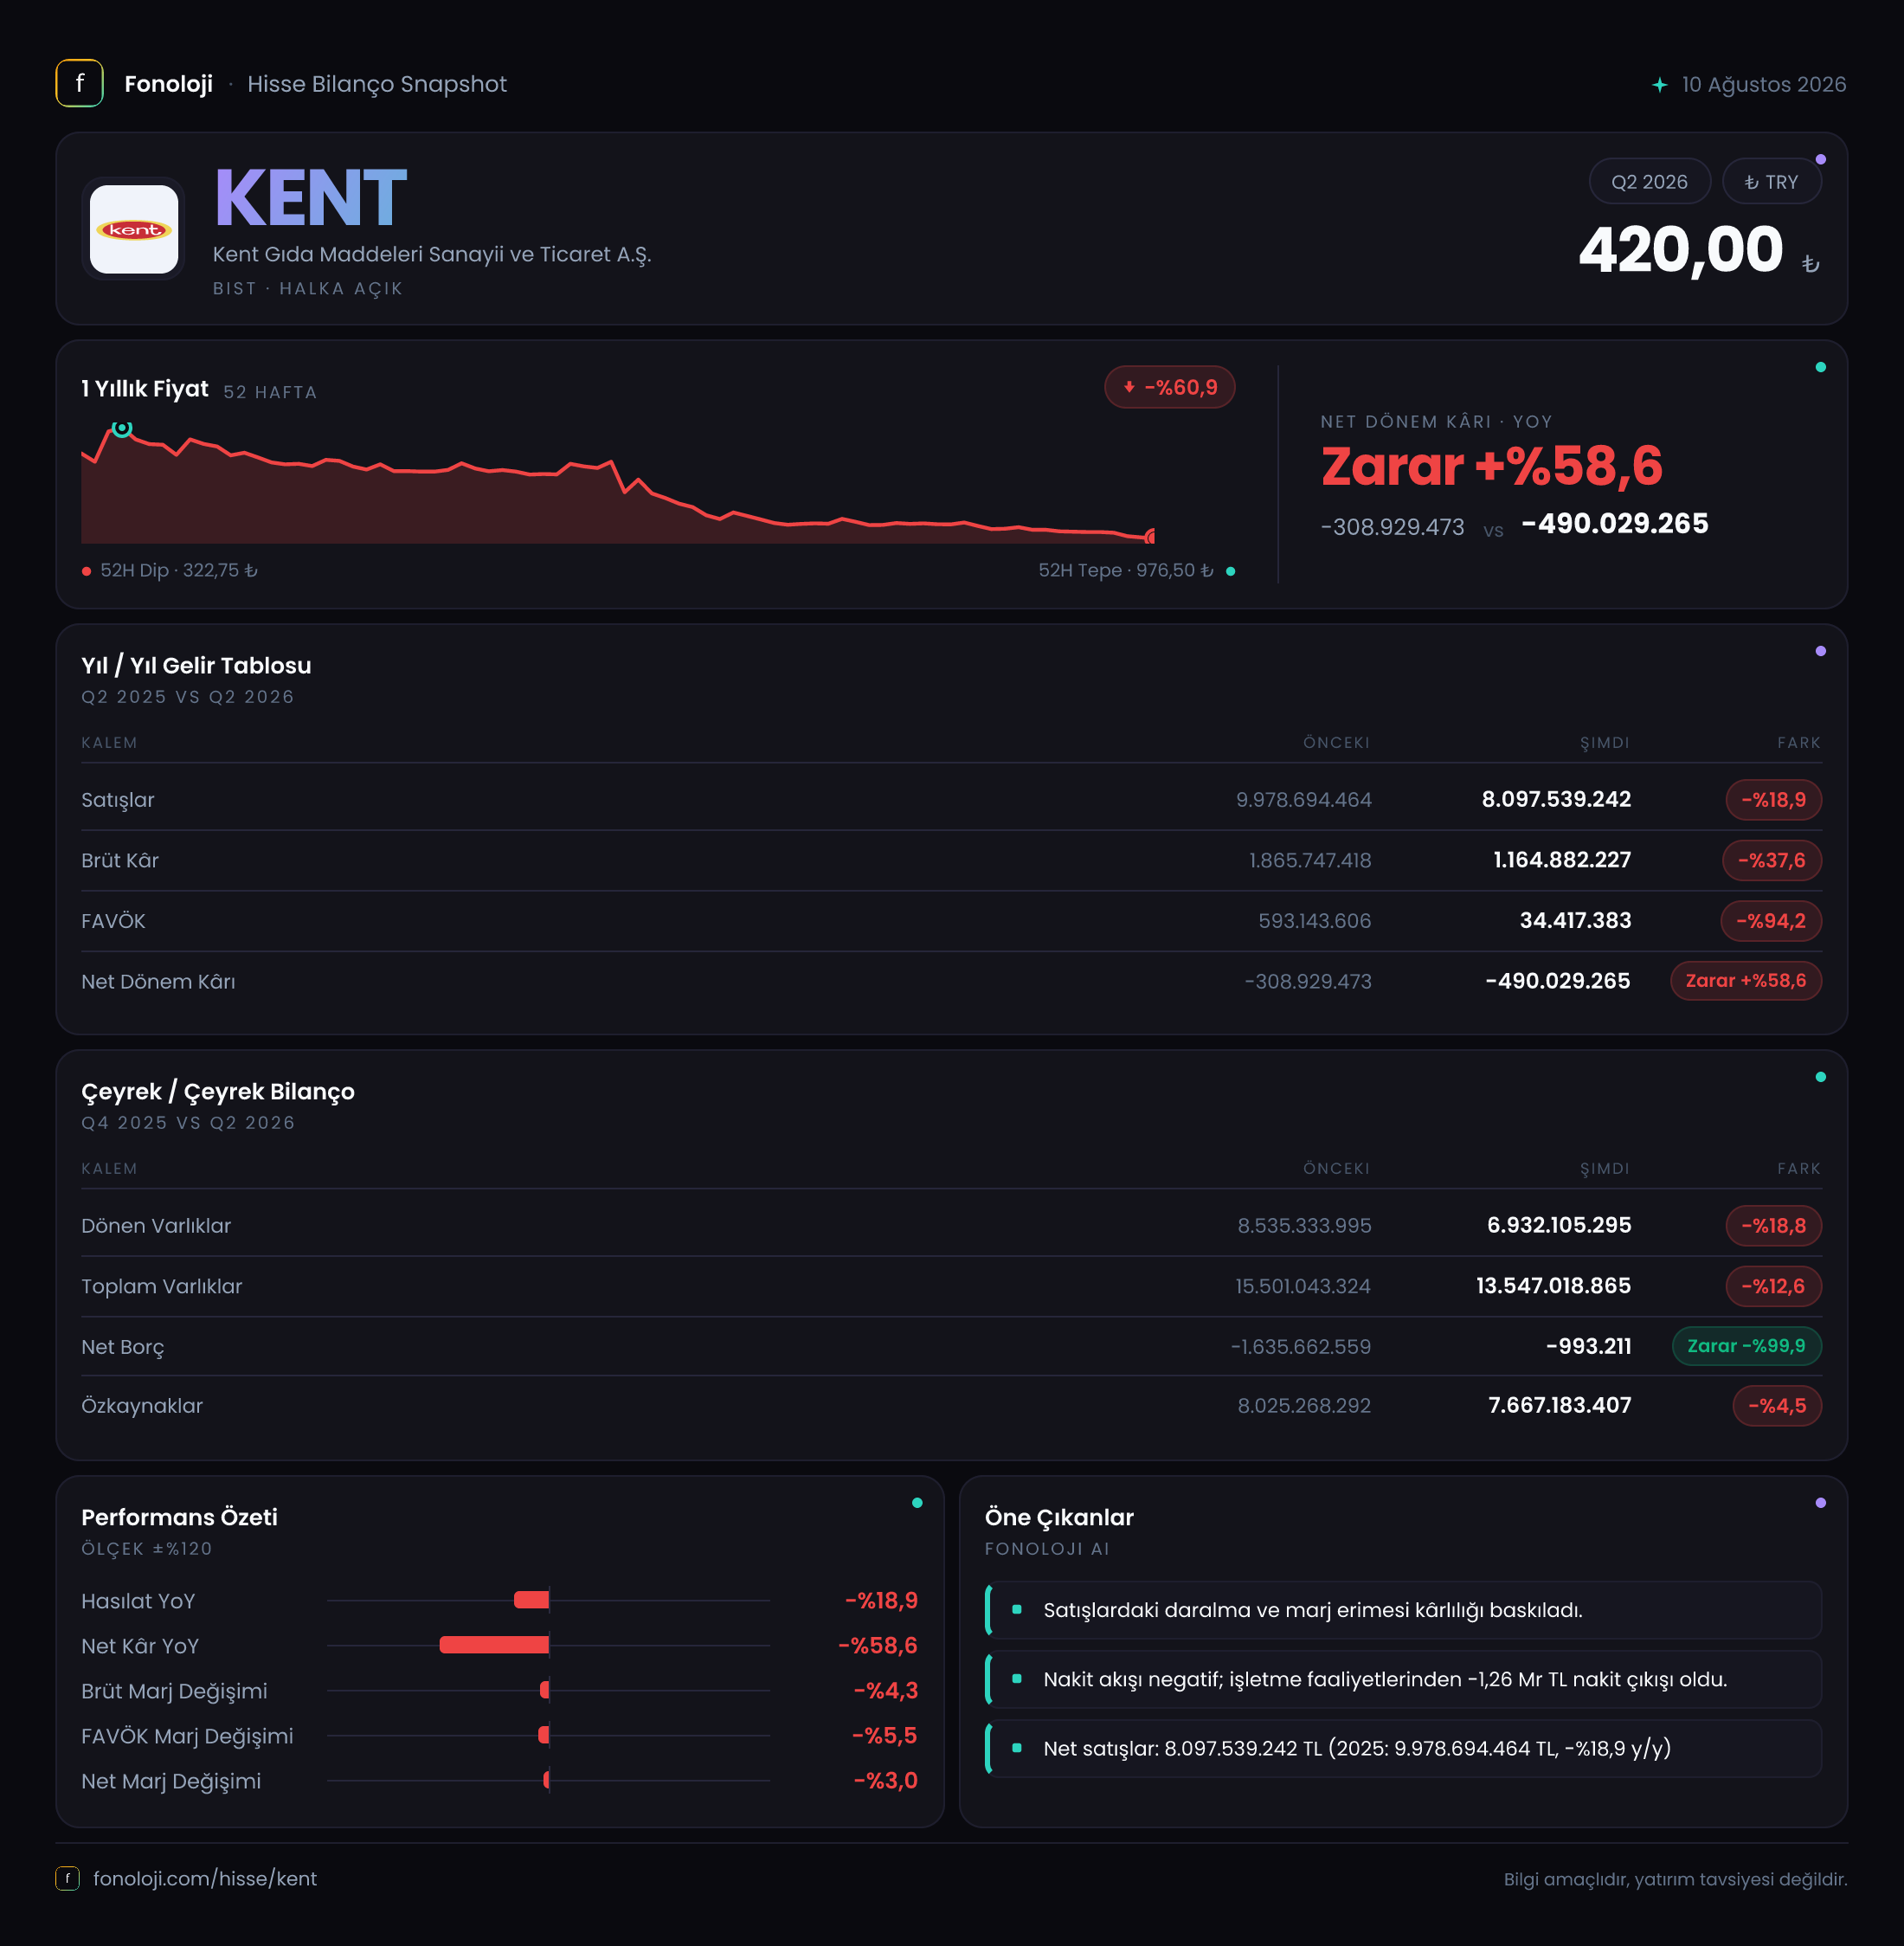
KENT Gıda, şekerleme ve atıştırmalık ürünler alanında faaliyet gösteren, satış hacmi ve marka gücü kadar maliyet yönetimi de kritik olan bir şirket. 2026/6AB döneminde ana mesaj oldukça net: şirketin satışları gerilerken, brüt kârlılık daha sert düştü ve operasyonel kâr neredeyse ortadan kalktı. 8,1 milyar TL satışa karşılık yalnızca 34,4 milyon TL FAVÖK üretilmesi, faaliyetlerin kâra dönüşme kapasitesinde ciddi bozulmaya işaret ediyor. Buna enflasyon muhasebesi kaynaklı pozitif net parasal pozisyon katkısı da yeterli olmadı ve dönem 490 milyon TL net zararla tamamlandı.
Bu tablo yalnızca “satışlar düştü, zarar arttı” şeklinde okunmamalı. Asıl dikkat edilmesi gereken konu, satışlardaki gerilemenin üzerinde seyreden brüt kâr kaybı ve FAVÖK marjındaki sert daralma. Şirketin bilançosu hâlâ önemli ölçüde varlık ve özkaynak taşıyor; ancak nakit tamponundaki zayıflama, operasyonel performansın daha kritik hale geldiğini gösteriyor.
Satış Hikayesi
KENT’in 2026/6AB satışları geçen yılın aynı dönemindeki 10,0 milyar TL’den 8,1 milyar TL’ye geriledi. Bu, nominal olarak %18,9 düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel satış performansının daha da zayıf olduğunu gösteriyor. Başka bir ifadeyle şirket yalnızca fiyat artışlarıyla büyüyememiş; satış hacmi, ürün karması veya dağıtım performansı tarafında da baskı oluşmuş olabilir.
Veri setinde çeyreklik kırılım bulunmadığı için satışların yılın ilk çeyreğinden ikinci çeyreğine nasıl ilerlediğini, düşüşün hızlanıp hızlanmadığını veya toparlanma başlayıp başlamadığını söylemek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki raporda özellikle şu noktalar izlenmeli:
- Satışlardaki gerileme hacim kaynaklı mı, yoksa ürün ve kanal karmasından mı kaynaklanıyor?
- Şirket fiyat artışlarını tüketici talebini bozmadan uygulayabiliyor mu?
- Modern kanal, geleneksel kanal ve ihracat tarafında farklı bir performans var mı?
- Stoklar satışlardan daha hızlı mı, yoksa daha yavaş mı hareket ediyor?
Satışlardaki %18,9’luk düşüş, yüksek enflasyon ortamında şirketin reel olarak daraldığını ortaya koyuyor. Gıda ve hızlı tüketim ürünleri görece savunmacı sektörler olsa da, tüketicinin daha düşük fiyatlı ürünlere yönelmesi, promosyon baskısı ve perakendecilerin marj talepleri şirketin büyümesini sınırlamış olabilir.
Kârlılık
Kârlılık tarafında bozulma satışlardan çok daha belirgin. Brüt kâr, geçen yılın aynı dönemindeki 1,9 milyar TL’den 1,2 milyar TL’ye gerileyerek %37,6 düştü. Böylece brüt kâr marjı yaklaşık %19,0’dan %14,8’e indi. Satışlar %18,9 azalırken brüt kârın %37,6 düşmesi, maliyetlerin satış fiyatlarından daha hızlı arttığını veya şirketin daha düşük marjlı ürünlere ve kanallara kaydığını gösteriyor.
Bu marj kaybı, şeker, kakao, ambalaj, enerji, lojistik ve işçilik gibi maliyet kalemlerinin fiyatlama gücünü aşmış olabileceğine işaret ediyor. Şirketin maliyetlerini ne ölçüde döviz, emtia veya tedarikçi fiyatlarına bağlı olarak yönettiği bu noktada kritik hale geliyor.
FAVÖK ise geçen yılki 593,1 milyon TL’den 34,4 milyon TL’ye düşerek %94,2 geriledi. FAVÖK marjı yaklaşık %5,9’dan %0,4’e indi. Bu, şirketin operasyonel olarak başa baş noktasına son derece yaklaştığını gösteriyor. Brüt kârdaki daralmanın yanı sıra satış ve pazarlama giderleri, genel yönetim giderleri veya diğer operasyonel kalemler de FAVÖK’ü aşağı çekmiş olabilir; ancak bu giderlerin ayrıntısı paylaşılmadığı için nedenleri kesinleştirmek mümkün değil.
Net dönem zararı da geçen yılki 308,9 milyon TL’den 490,0 milyon TL’ye yükseldi. Zararın büyümesi %58,6 seviyesinde. Net zarar marjı yaklaşık -%3,1’den -%6,0’a kötüleşti. Üstelik şirket 122,3 milyon TL net parasal pozisyon geliri elde etmiş durumda. Bu katkı olmasaydı, operasyonel zayıflığın net sonuç üzerindeki etkisi daha da belirgin olabilirdi.
| KPI | 2026/6AB | Geçen yıl aynı dönem | Değişim | |---|---:|---:|---:| | Satışlar | 8,1 milyar TL | 10,0 milyar TL | -%18,9 | | Brüt kâr marjı | %14,8 | %19,0 | -4,2 puan | | FAVÖK marjı | %0,4 | %5,9 | -5,5 puan | | Net kâr marjı | -%6,0 | -%3,1 | -2,9 puan |
Bilanço Sağlığı
KENT’in toplam varlıkları önceki yıl sonundaki 15,5 milyar TL’den 13,5 milyar TL’ye geriledi. %12,6’lık bu düşüşün ana kaynağı dönen varlıklardaki azalma. Dönen varlıklar 8,5 milyar TL’den 6,9 milyar TL’ye inerken, gerileme %18,8 oldu. Bu hareket stok, ticari alacaklar veya nakit benzeri kalemlerde küçülme anlamına gelebilir; ancak alt kırılım verilmediği için hangi kalemin belirleyici olduğu söylenemez.
Duran varlıklar ise 7,0 milyar TL’den 6,6 milyar TL’ye geriledi. Buradaki %5,0’lik düşüş daha sınırlı. Bu durum şirketin üretim altyapısında veya uzun vadeli varlıklarında dönen varlıklara kıyasla daha düşük bir daralma olduğunu gösteriyor.
Özkaynaklar 8,0 milyar TL’den 7,7 milyar TL’ye gerileyerek %4,5 azaldı. Net zararın özkaynakları aşağı çekmesi beklenen bir sonuç. Bununla birlikte özkaynakların toplam varlıklara oranı yaklaşık %57 seviyesinde; bu, bilanço açısından hâlâ anlamlı bir sermaye tamponu bulunduğunu gösteriyor. Ancak zarar devam ederse bu tampon zaman içinde eriyebilir.
Net borç kalemi önceki yıl sonundaki -1,6 milyar TL’den -993,2 bin TL’ye gelmiş. Negatif net borç, şirketin borcundan daha fazla nakit ve benzeri likit varlığa sahip olduğunu, yani net nakit pozisyonunda bulunduğunu ifade eder. Bununla birlikte net nakit tamponu neredeyse tamamen azalmış görünüyor. Borçluluk henüz temel risk değil; fakat nakit gücündeki bu gerileme, zayıf FAVÖK üretimi devam ederse finansal esnekliğin azalabileceğine işaret ediyor. Net borç/FAVÖK rasyosu bu nedenle anlamlı biçimde yorumlanamıyor; FAVÖK çok düşük ve şirket net nakit pozisyonunda.
Net Parasal Pozisyon (TAS 29)
KENT’in net parasal pozisyon geliri 212,6 milyon TL’den 122,3 milyon TL’ye geriledi; düşüş %42,4 oldu. TAS 29 kapsamında bu kalem, yüksek enflasyon ortamında şirketin parasal varlıkları ve parasal yükümlülükleri arasındaki pozisyonun finansal tablolara etkisini yansıtır.
Pozitif net parasal pozisyon, enflasyon muhasebesi açısından şirketin parasal yükümlülüklerinin parasal varlıklarına kıyasla daha yüksek olduğu veya bilanço yapısının bu dönemde enflasyondan kazanç ürettiği anlamına gelebilir. Ancak bu gelir nakit yaratılan, operasyonel olarak tekrarlanabilir bir kâr değildir. Bu nedenle 122,3 milyon TL’lik katkı, satış ve FAVÖK performansındaki bozulmayı telafi eden kalıcı bir güç olarak görülmemeli.
Üstelik bu katkı geçen yıla göre azalmış durumda. Dolayısıyla KENT’in net sonucunda enflasyon muhasebesinden gelen destek zayıflarken operasyonel zarar baskısı daha görünür hale geliyor.
Yatırımcı için Ne Anlama Geliyor?
KENT için bu dönemin en önemli gündemi bilanço borçluluğu değil, operasyonel kârlılığın yeniden kurulması. Şirketin net nakit pozisyonu ve 7,7 milyar TL özkaynağı önemli avantajlar. Bu yapı, şirketin kısa vadede finansman baskısını sınırlayabilir ve toparlanma için zaman kazandırabilir.
Ancak fırsat tarafı, ancak satışların yeniden büyümesi ve marjların toparlanmasıyla somutlaşabilir. FAVÖK marjının %5,9’dan %0,4’e düşmesi, küçük bir maliyet veya fiyatlama değişiminin bile şirketi zarardan kâra ya da kârdan zarara taşıyabileceğini gösteriyor. Bu nedenle yatırımcıların özellikle şu göstergeleri takip etmesi gerekiyor:
- Satışlarda reel büyümenin başlayıp başlamadığı,
- Brüt marjın yeniden %19 seviyesine yaklaşıp yaklaşmadığı,
- FAVÖK’ün yalnızca pozitif kalıp kalmadığı değil, satışlara anlamlı katkı üretip üretmediği,
- Net nakit pozisyonundaki erimenin durup durmadığı,
- Stok ve ticari alacakların satışlara göre nasıl değiştiği.
Özetle, KENT’in bilançosu tamamen kırılgan bir yapıda değil; fakat gelir tablosu ciddi alarm veriyor. Net parasal pozisyon geliri ve mevcut özkaynak gücü kısa vadede destek sağlasa da yatırım tezinin temelini oluşturabilecek unsur operasyonel toparlanma olmalı. Bir sonraki raporda marjların düzelmemesi, şirketin net nakit avantajının da zamanla zayıflaması riskini artıracaktır.
Yatırım tavsiyesi değildir.