
Açılış
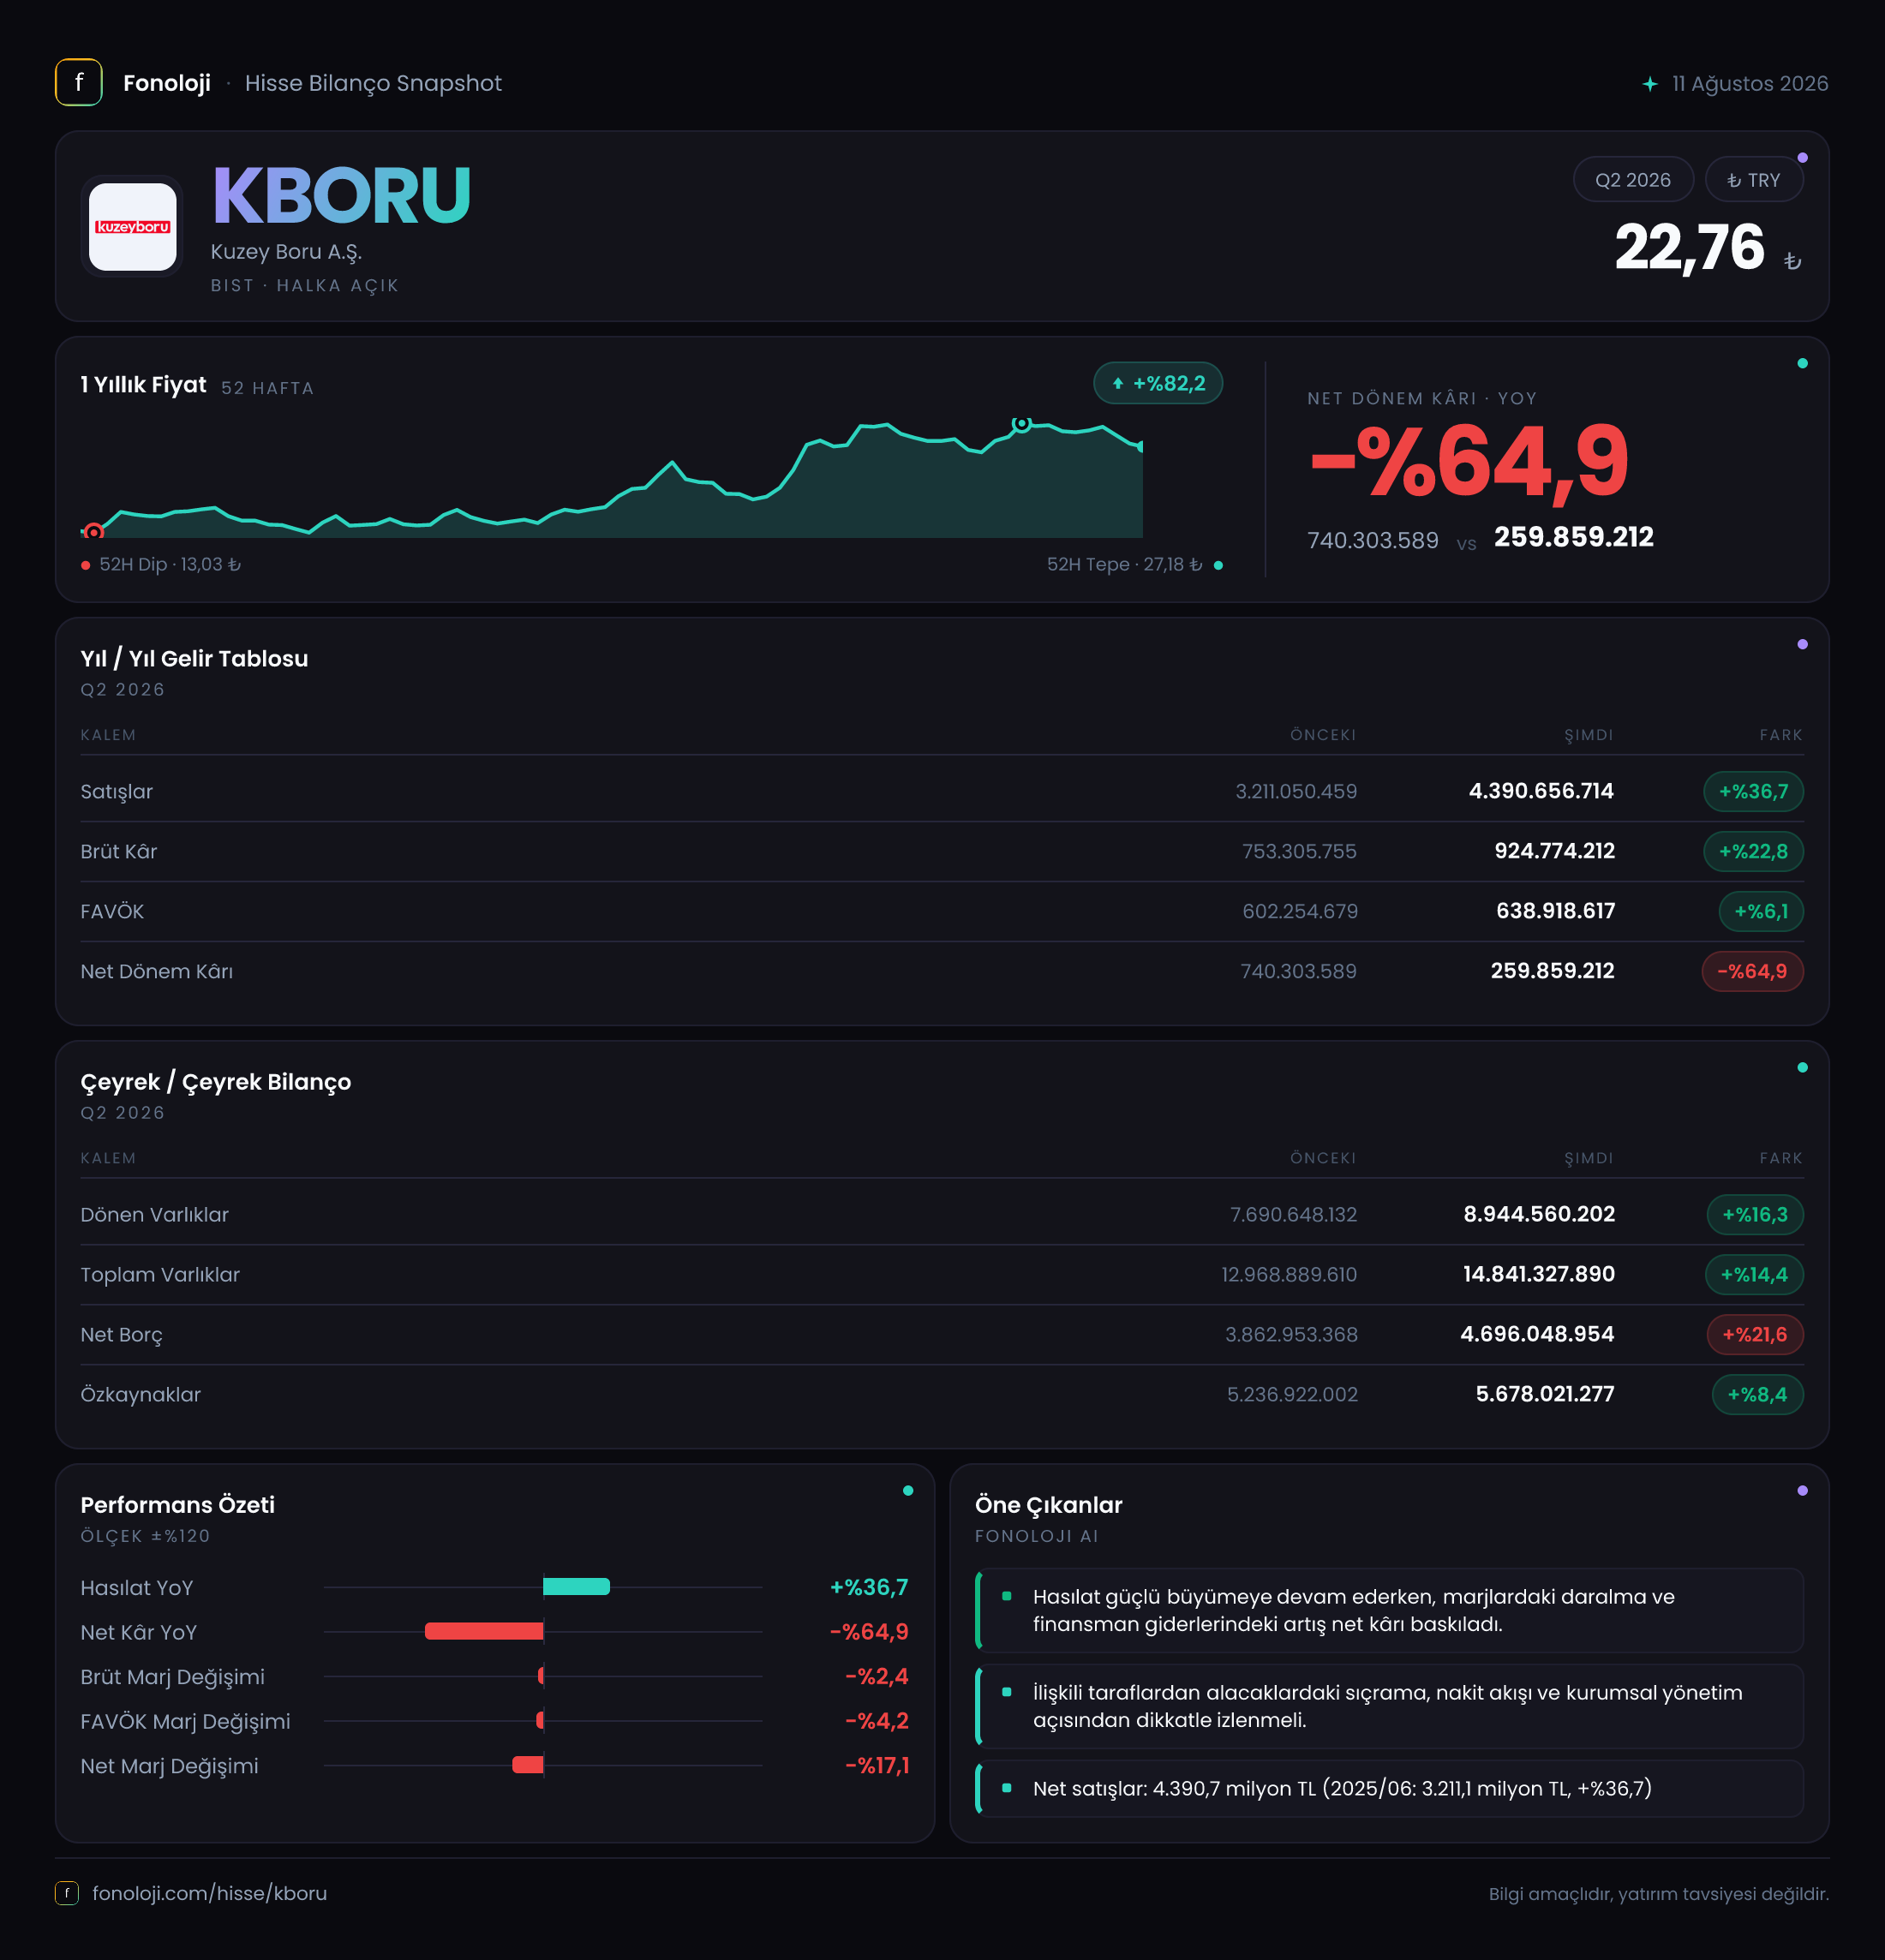
Kuzey Boru’nun 2026/6AB sonuçları, satış tarafında güçlü görünen ancak kârlılık kalitesi ve bilanço riskleri açısından daha dikkatli okunması gereken bir tablo ortaya koyuyor. Şirketin satışları geçen yılın aynı dönemine göre %36,7 artarak 4,4 milyar TL’ye ulaşmış; buna karşın FAVÖK büyümesi %6,1’de, net dönem kârı ise %64,9 düşüşle 259,9 milyon TL’de kalmış. Yani gelir tablosunun üst satırında büyüme sürerken, bu büyüme henüz aynı ölçüde operasyonel ve net kâra taşınamamış. Net parasal pozisyonun 454,7 milyon TL katkısı ise enflasyon muhasebesinin sonuçlar üzerindeki kritik etkisini bir kez daha gösteriyor.
Satış Hikayesi
Kuzey Boru’nun satışları 4,4 milyar TL ile geçen yılın aynı dönemindeki 3,2 milyar TL’nin belirgin biçimde üzerine çıktı. Yıllık %36,7’lik artış, nominal olarak güçlü bir büyümeye işaret ediyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu büyümenin tamamını reel hacim artışı olarak okumak doğru olmaz.
Kabaca bakıldığında satış büyümesi enflasyonun bir miktar üzerinde kalıyor. Bu, şirketin fiyatlama gücünü koruduğunu veya satış hacminde sınırlı da olsa gerçek bir artış bulunduğunu düşündürebilir. Fakat ara dönem verisinde fiyat-hacim ayrımı, ürün kırılımı ve ihracat payı bulunmadığı için büyümenin hangi bölümünün gerçek talep artışından geldiği net biçimde ölçülemiyor. Bu noktada yatırımcı açısından kritik soru, 4,4 milyar TL’lik satışın ne kadarının daha yüksek fiyatlardan, ne kadarının daha fazla boru ve bağlantılı ürün satışından kaynaklandığıdır.
Brüt kârdaki artış ise satış büyümesinin gerisinde kaldı. Brüt kâr geçen yılki 753,3 milyon TL’den 924,8 milyon TL’ye yükselerek %22,8 arttı. Başka bir ifadeyle şirket daha fazla satış yapmasına rağmen, satışların maliyetini aynı ölçüde kontrol edememiş görünüyor. Sunulan çeyreklik veri yalnızca 2025/6’da 1,7 milyar TL satış gösterdiği için 2026/6AB rakamıyla doğrudan çeyreklik trend analizi yapmak mümkün değil; dönem kapsamlarının aynı olup olmadığını netleştirmeden çeyrek bazlı yorum yapmak sağlıklı olmaz.
Kârlılık
Kârlılık tarafındaki ana mesaj, marjların belirgin biçimde daralmasıdır. Şirketin brüt kâr marjı %21,0 seviyesinde gerçekleşti; geçen yıl aynı dönemde bu oran yaklaşık %23,5 idi. Yaklaşık 2,5 puanlık gerileme, girdi maliyetleri, ürün karması veya fiyat artışlarının maliyet enflasyonunu tam karşılayamaması gibi unsurların brüt kârlılığı baskıladığını gösteriyor.
FAVÖK ise 638,9 milyon TL oldu. Bu rakam, geçen yılki 602,3 milyon TL’ye göre yalnızca %6,1 artış anlamına geliyor. FAVÖK marjı da yaklaşık %14,5’e geriledi; önceki yıl aynı dönemde marj yaklaşık %18,8 düzeyindeydi. Dolayısıyla şirketin faaliyet giderleri satışlarla birlikte büyümüş veya brüt kârdaki zayıflama operasyonel seviyeye taşınmış durumda. Satışların %36,7 büyüdüğü bir dönemde FAVÖK’ün %6,1 artması, faaliyet kaldıraç etkisinin şu aşamada şirket lehine çalışmadığını gösteriyor.
Net dönem kârındaki tablo daha sert. Kâr, 740,3 milyon TL’den 259,9 milyon TL’ye düşerek %64,9 geriledi. Net kâr marjı da yaklaşık %23,1’den %5,9’a indi. Bu fark, yalnızca operasyonel marj daralmasıyla açıklanamayacak kadar büyük. Ancak paylaşılan veriler finansman giderleri, vergi etkisi, kur farkları veya diğer gelir-gider kalemlerini ayrıştırmıyor. Bu nedenle net kâr düşüşünü tek bir kaleme bağlamak mümkün değil. Verinin gösterdiği net sonuç şu: şirket satış üretiyor, fakat bu satışın hissedar kârına dönüşüm oranı geçen yıla göre ciddi biçimde zayıflamış durumda.
| KPI | 2026/6AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 4,4 mlr TL | 3,2 mlr TL | %36,7 büyüme | | Brüt kâr marjı | %21,0 | %23,5 | Yaklaşık 2,5 puan daralma | | FAVÖK marjı | %14,5 | %18,8 | Yaklaşık 4,3 puan daralma | | Net kâr marjı | %5,9 | %23,1 | Sert gerileme |
Bilanço Sağlığı
Bilanço büyümeye devam ediyor. Dönen varlıklar önceki yıl sonuna göre %16,3 artarak 8,9 milyar TL’ye, duran varlıklar %11,7 artarak 5,9 milyar TL’ye yükselmiş. Böylece toplam varlıklar 13,0 milyar TL’den 14,8 milyar TL’ye çıkarak %14,4 büyümüş.
Ancak bu büyümenin finansman yapısı dikkat gerektiriyor. Net borç 3,9 milyar TL’den 4,7 milyar TL’ye yükselmiş; artış oranı %21,6 ile toplam varlık büyümesinin üzerinde. Özkaynaklar ise %8,4 artışla 5,7 milyar TL’ye ulaşmış. Bu durum, varlık büyümesinin daha büyük bölümünün borçla finanse edildiğine işaret ediyor.
Özkaynakların toplam varlıklara oranı yaklaşık %38,5 seviyesinde. Önceki dönemde bu oran yaklaşık %40,0 idi. Gerileme sınırlı görünse de yön önem taşıyor: şirket büyürken bilanço içindeki özkaynak tamponu nispeten zayıflıyor. Net borcun sunulan dönem FAVÖK’üne oranı yaklaşık 7,4 kat seviyesinde; önceki dönemdeki karşılığı yaklaşık 6,5 kattı. Bu hesap yıllıklandırılmış FAVÖK değil, açıklanan dönem FAVÖK’ü üzerinden yapılmalıdır; yine de borç yükündeki artışın izlenmesi gerektiğini açıkça ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon geliri 454,7 milyon TL olarak gerçekleşti ve geçen yılki 375,4 milyon TL’ye göre %21,1 arttı. Bu kalem, şirketin parasal yükümlülükleri ile parasal varlıkları arasındaki yapı nedeniyle enflasyon ortamında gelir elde ettiğini gösteriyor.
Ancak bu geliri faaliyet performansının doğrudan bir göstergesi olarak değerlendirmemek gerekir. Net parasal pozisyon, operasyonel satış ve üretim verimliliğinden ziyade bilanço kompozisyonu ile enflasyonun etkisini yansıtır. Üstelik bu katkı %21,1 artarken satışlar %36,7, FAVÖK ise yalnızca %6,1 büyümüştür. Bu nedenle net parasal kazanç önemli bir destek sağlasa da operasyonel marj baskısını telafi etmeye yetmemiştir.
Yatırımcı için Ne Anlama Geliyor?
KBORU’da yatırım tezinin olumlu tarafı, satışların enflasyonun bir miktar üzerinde büyümesi ve şirketin varlık tabanını genişletmesidir. Buna karşılık daha kritik mesele, bu büyümenin kârlılığa aynı güçte yansımamasıdır. Brüt marj ve FAVÖK marjındaki düşüş, maliyetlerin ve faaliyet giderlerinin yakından takip edilmesini gerektiriyor. Net borcun FAVÖK’e oranının yükselmesi de faiz ve refinansman riskini artırıyor.
Önümüzdeki dönemlerde özellikle şu başlıklar izlenmeli:
- Satış büyümesinin hacimden mi, fiyat artışından mı geldiği,
- Brüt kâr marjının %21,0 seviyesinden toparlanıp toparlanamayacağı,
- Net borcun azalması veya FAVÖK büyümesinin borç artışını aşması,
- Net kâr düşüşünün finansman, vergi ya da diğer giderlerden hangisinden kaynaklandığı,
- Net parasal pozisyon katkısı gerilediğinde şirketin operasyonel kârlılığının yeterli olup olmayacağı.
Özetle, KBORU’nun büyüme hikâyesi devam ediyor; fakat bu hikâyenin kalitesi marj baskısı ve artan borç nedeniyle zayıflamış görünüyor. Yatırımcı açısından yalnızca satış büyümesine değil, bu satışların ne kadarının sürdürülebilir nakit akışına ve net kâra dönüştüğüne odaklanmak gerekiyor. Yatırım tavsiyesi değildir.