
Açılış
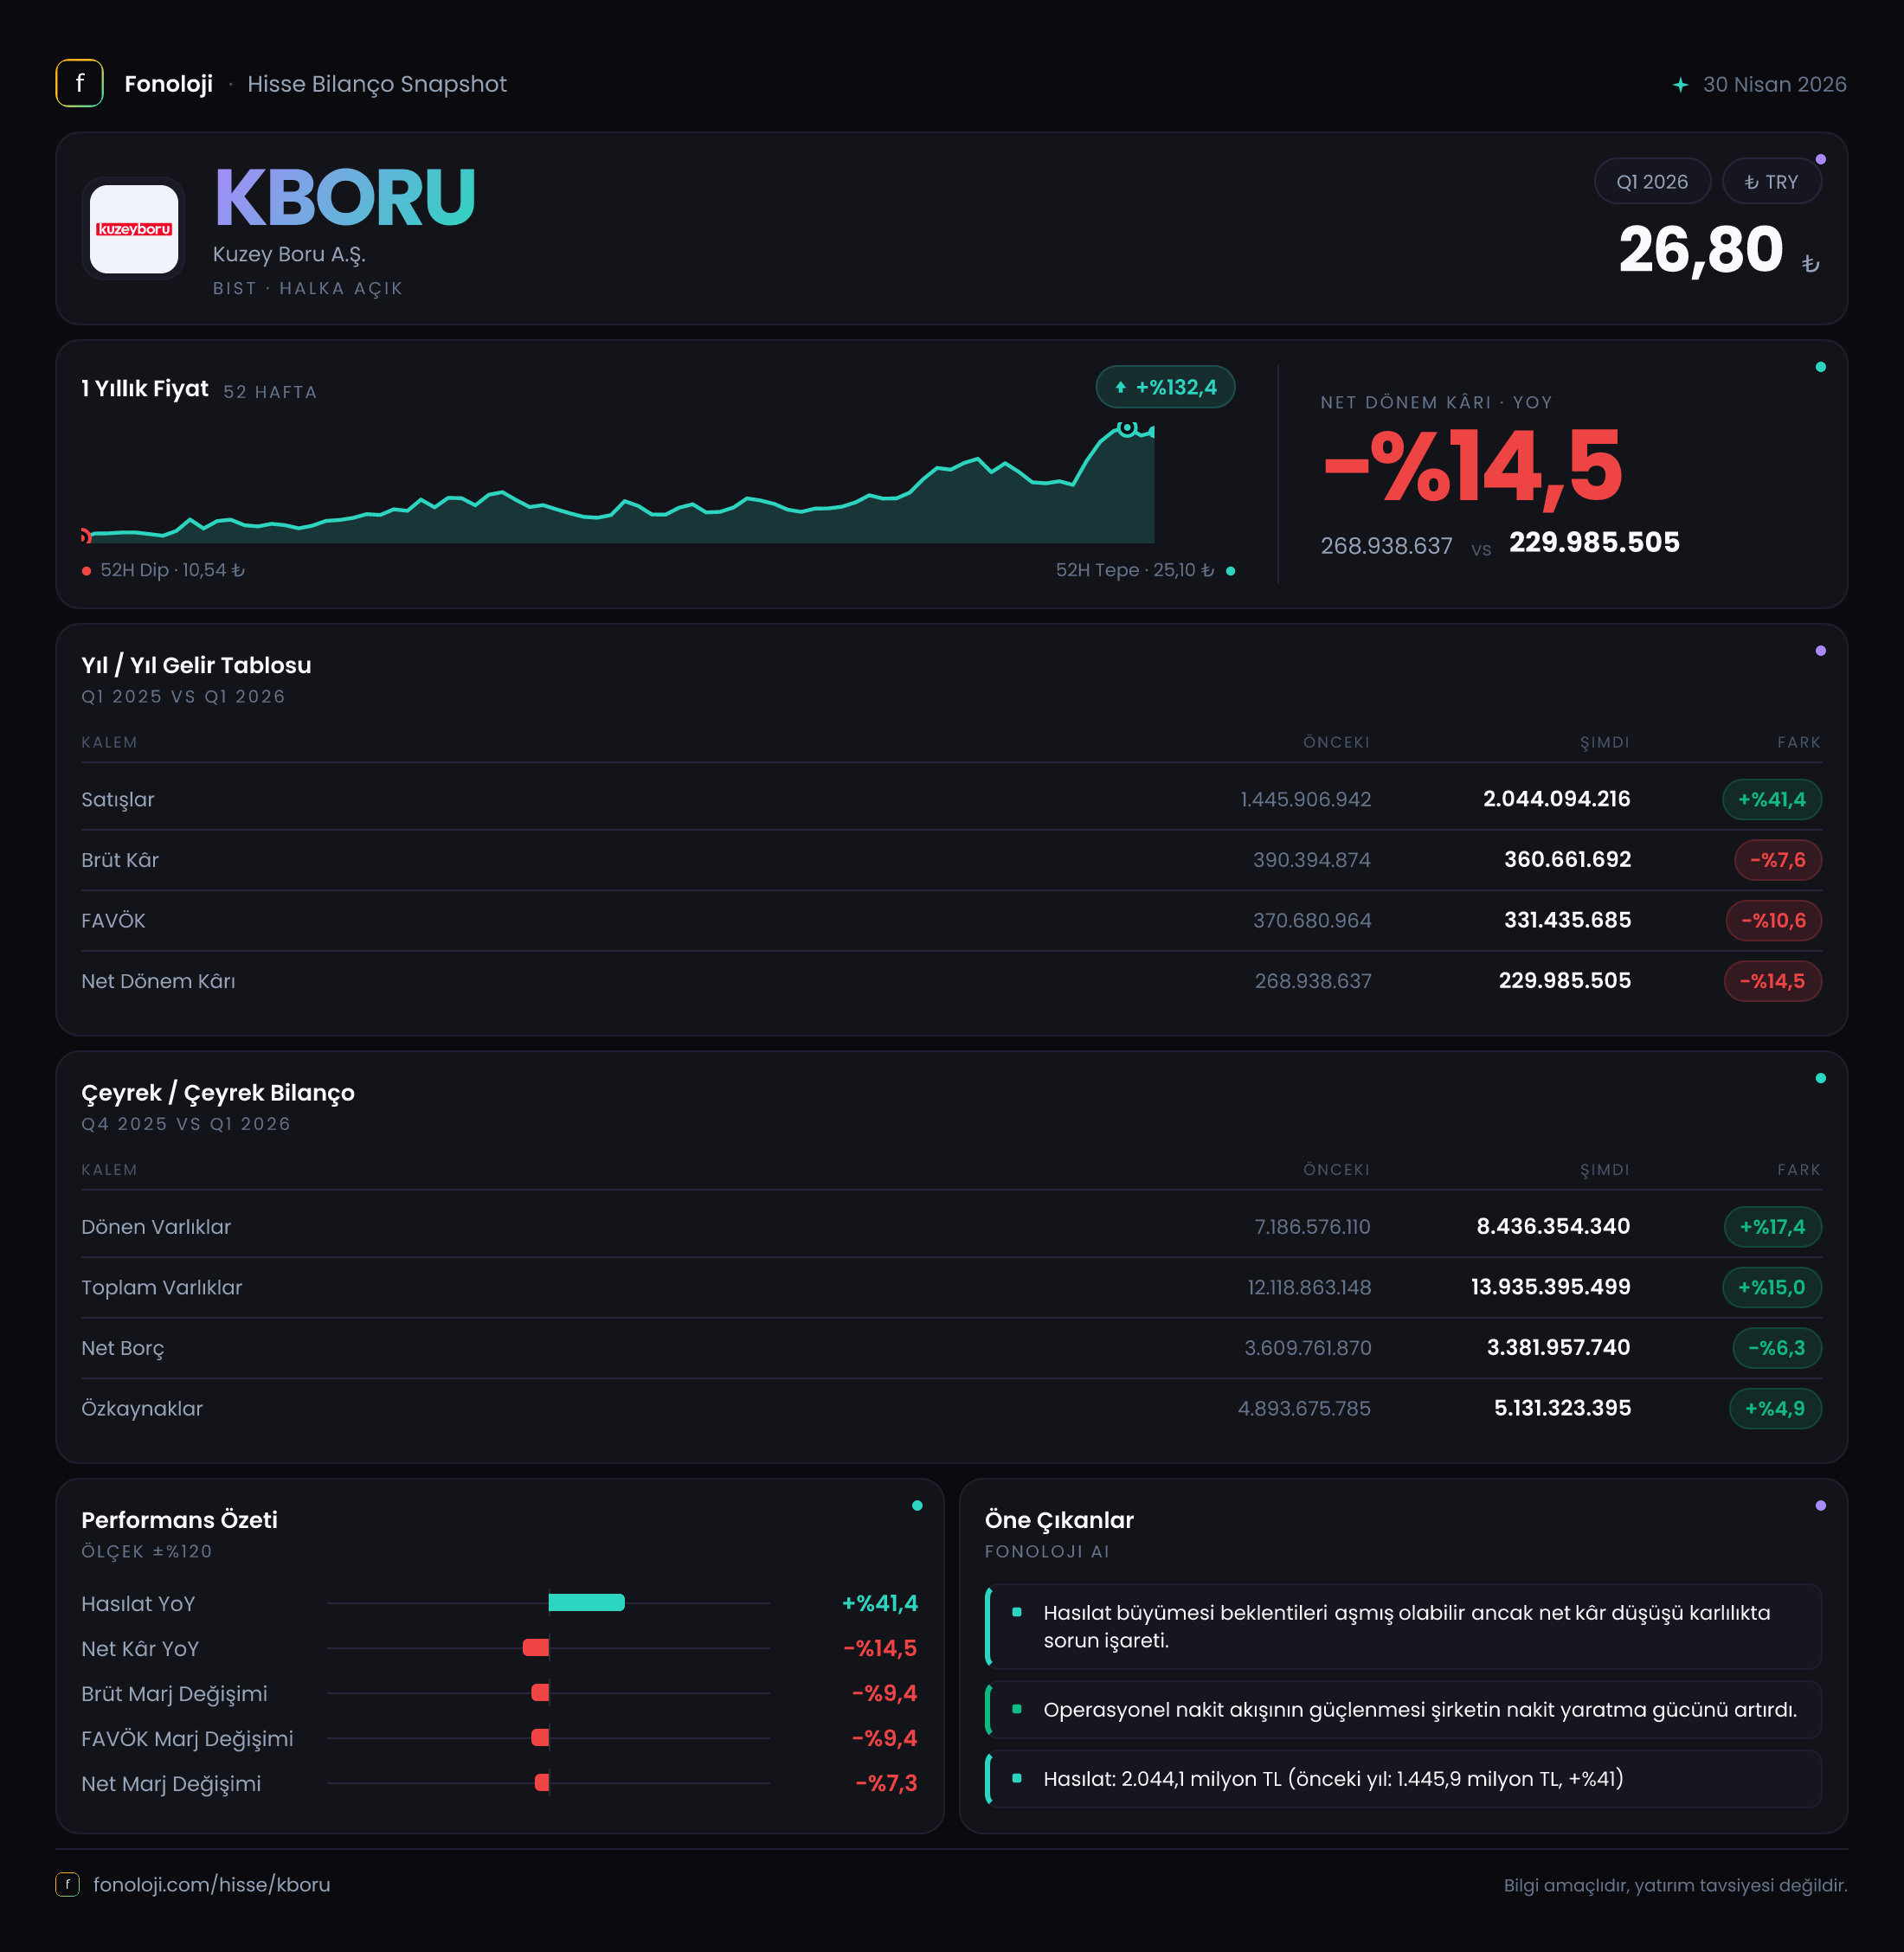
Kuzey Boru, 2026/3AB döneminde satışlarını yıllık bazda %41,4 artırarak 2,0 milyar TL’ye taşıdı. İlk bakışta güçlü görünen bu büyümeye karşın, brüt kârın %7,6, FAVÖK’ün %25,4 ve net dönem kârının %14,5 gerilemesi, büyümenin kârlılığa aynı ölçüde yansımadığını gösteriyor. Şirketin kâr tablosundaki en dikkat çekici kalem ise 662,5 milyon TL’lik net parasal pozisyon; geçen yıl aynı dönemde bu tutar yalnızca 2,1 milyon TL idi. Dolayısıyla bu çeyrek, operasyonel tarafta marj baskısının, finansallarda ise enflasyon muhasebesi etkisinin öne çıktığı bir dönem olarak okunmalı.
| Temel gösterge | 2026/3AB | Geçen yıl aynı dönem | Değişim | |---|---:|---:|---:| | Satışlar | 2,0 mlr TL | 1,4 mlr TL | %41,4 | | Brüt kâr | 360,7 mn TL | 390,4 mn TL | -%7,6 | | FAVÖK | 229,4 mn TL | 307,6 mn TL | -%25,4 | | Net dönem kârı | 230,0 mn TL | 268,9 mn TL | -%14,5 | | Net borç | 3,4 mlr TL | 3,6 mlr TL | -%6,3 |
Satış Hikayesi
Satışların 1,4 milyar TL’den 2,0 milyar TL’ye yükselmesi, nominal olarak dikkat çekici bir büyümeye işaret ediyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artışın tamamını reel büyüme olarak değerlendirmek doğru olmaz. Enflasyonun yaklaşık %30 olduğu varsayımında, satış büyümesinin kabaca %8-9’luk kısmı reel hacim veya fiyatlama kaynaklı olabilir. Enflasyon daha yüksek bir seviyedeyse reel büyüme daha da sınırlı kalacaktır.
Burada asıl soru, şirketin satış büyümesini hangi koşullarda elde ettiği. Ciro artarken brüt kârın düşmesi, satış fiyatlarındaki artışın hammadde, enerji, işçilik veya diğer üretim maliyetlerini yeterince karşılamadığını düşündürüyor. Bu durum, şirketin ürün fiyatlamasında gecikme yaşadığını ya da satış hacmini korumak için daha düşük marjlı işlere yöneldiğini gösterebilir. Veride segment veya hacim kırılımı bulunmadığı için büyümenin ne kadarının miktar, ne kadarının fiyat kaynaklı olduğunu kesin olarak ayırmak mümkün değil.
Çeyreklik trend açısından ise elimizde yalnızca 2025/3 dönemiyle karşılaştırma bulunuyor. Bu nedenle 2026 yılının ilk çeyreğinde bir önceki çeyreğe göre ivmenin artıp artmadığını veya satışların mevsimsel olarak nasıl seyrettiğini değerlendirmek için sonraki ara dönemleri beklemek gerekiyor. Yine de ilk çeyrek satış performansı, nominal olarak güçlü; reel büyüme ve kârlılık kalitesi açısından ise daha temkinli okunmalı.
Kârlılık
Kârlılık tablosu, satış büyümesinden daha zayıf bir görüntü sunuyor. Brüt kâr 360,7 milyon TL’ye gerilerken, brüt kâr marjı yaklaşık %27,9’dan %18,0’a düştü. Başka bir ifadeyle şirket geçen yıl satışlarından her 100 TL’nin yaklaşık 27,9 TL’sini brüt kâr olarak üretirken, bu dönemde aynı tutar 18,0 TL’ye indi. Bu, operasyonel performanstaki bozulmanın ilk ve en belirgin işareti.
FAVÖK marjındaki düşüş daha da sert. FAVÖK 307,6 milyon TL’den 229,4 milyon TL’ye gerilerken, marj yaklaşık %22,0’dan %11,5’e indi. Satışlar %41,4 artmasına rağmen faaliyet kârının daralması, şirketin gider yapısının satış büyümesine ayak uyduramadığını gösteriyor. Brüt marjdaki yaklaşık 9,8 puanlık düşüşün üzerine, faaliyet giderlerinin de FAVÖK üzerinde ek baskı oluşturduğu anlaşılıyor.
Net dönem kârı 268,9 milyon TL’den 230,0 milyon TL’ye düşerek %14,5 geriledi. Net kâr marjı da yaklaşık %19,2’den %11,5’e indi. Bununla birlikte net kâr düşüşünün FAVÖK düşüşünden daha sınırlı kalmasında 662,5 milyon TL’lik net parasal pozisyonun önemli etkisi var. Bu kalem olmasaydı, operasyonel kârlılıktaki zayıflık net kârda daha sert hissedilebilirdi.
Dolayısıyla net kâr, bu çeyrekte şirketin temel faaliyet gücünü tek başına tam olarak yansıtmıyor. Yatırımcı açısından izlenmesi gereken ana gösterge, gelecek dönemlerde brüt ve FAVÖK marjlarının toparlanıp toparlanmayacağıdır. Satışlar büyürken marjlar %18 brüt kâr ve %11,5 FAVÖK seviyelerinde kalırsa, büyümenin sermaye ve borç ihtiyacını artırmasına karşın hissedar getirisi sınırlı kalabilir.
Bilanço Sağlığı
Şirketin toplam varlıkları yıl sonuna göre %15 artarak 13,9 milyar TL’ye yükselmiş. Dönen varlıkların 8,4 milyar TL’ye çıkması, işletme sermayesi tarafında büyüme olduğunu gösteriyor. Duran varlıklar da 5,5 milyar TL’ye ulaşmış. Ancak dönen varlıkların artması tek başına olumlu değildir; bu büyümenin ne kadarının nakit, ticari alacak veya stoklardan oluştuğu kritik önem taşır. Bu detaylar verilmediği için likidite kalitesini kesin biçimde ölçmek mümkün değil.
Özkaynaklar 4,9 milyar TL’den 5,1 milyar TL’ye, yani %4,9 arttı. Varlıkların %15 büyüdüğü bir dönemde özkaynakların daha yavaş artması, bilanço büyümesinin önemli bölümünün borç veya diğer yabancı kaynaklarla finanse edildiğine işaret ediyor. Nitekim toplam varlıklar ile özkaynaklar arasındaki fark, yaklaşık 8,8 milyar TL’lik yükümlülük tabanına işaret ediyor.
Net borç 3,6 milyar TL’den 3,4 milyar TL’ye gerileyerek %6,3 azalmış. Bu olumlu bir gelişme; ancak FAVÖK’ün sert düşmesi nedeniyle borçluluk göstergesi operasyonel kârlılığa göre daha ağır hale geliyor. Net borcun bu çeyrekteki FAVÖK’e oranı yaklaşık 14,8 kat seviyesinde. Geçen yıl aynı dönem için bu oran yaklaşık 11,7 kattı. Bu oran tek bir ara dönem FAVÖK’ü yıllıklandırılarak hesaplanmadığı için temkinle yorumlanmalı; yine de mevcut veriler, kârlılık gerilerken borç taşıma kapasitesinin zayıfladığını gösteriyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve yükümlülüklerin yüksek enflasyon ortamındaki etkisini finansallara yansıtıyor. KBORU’nun 662,5 milyon TL’lik net parasal pozisyonu, geçen yılki 2,1 milyon TL’ye kıyasla olağanüstü bir değişim gösteriyor. Bu kalem, şirketin net kârını önemli ölçüde desteklemiş görünüyor.
Ancak net parasal pozisyon kaynaklı kazanç, şirketin boru üretiminden veya satış faaliyetlerinden elde ettiği sürdürülebilir bir operasyonel kâr değildir. Bu nedenle yatırımcı, 230,0 milyon TL’lik net kârı değerlendirirken bunun FAVÖK’ten değil, büyük ölçüde enflasyon muhasebesi etkisinden desteklendiğini dikkate almalı. Operasyonel marjlar toparlanmadıkça, net parasal pozisyonun güçlü kalması tek başına kârlılık kalitesini garanti etmez.
Yatırımcı için Ne Anlama Geliyor?
KBORU’nun bu çeyreğinde iki farklı hikâye var: satışlar büyüyor, fakat bu büyüme henüz kâra dönüşmüyor. Fırsat tarafında, şirketin satışlarını enflasyonun üzerinde artırabilmesi ve net borcunu sınırlı da olsa azaltması öne çıkıyor. Marjların yeniden toparlanması halinde, mevcut satış tabanı faaliyet kârında güçlü bir kaldıraç yaratabilir.
Risk tarafında ise brüt kâr marjının %27,9’dan %18,0’a, FAVÖK marjının %22,0’dan %11,5’e gerilemesi başlıca uyarı sinyali. Borç/FAVÖK görünümünün zayıflaması, işletme sermayesi ihtiyacının artması ve net kârın yüksek ölçüde TAS 29 etkisine dayanması yakından izlenmeli. Gelecek dönemlerde yatırımcı için en kritik üç gösterge; brüt marjın toparlanması, FAVÖK’ün satışlarla birlikte büyümeye başlaması ve net borcun düşmeye devam etmesi olacaktır. Yatırım tavsiyesi değildir.