
Açılış
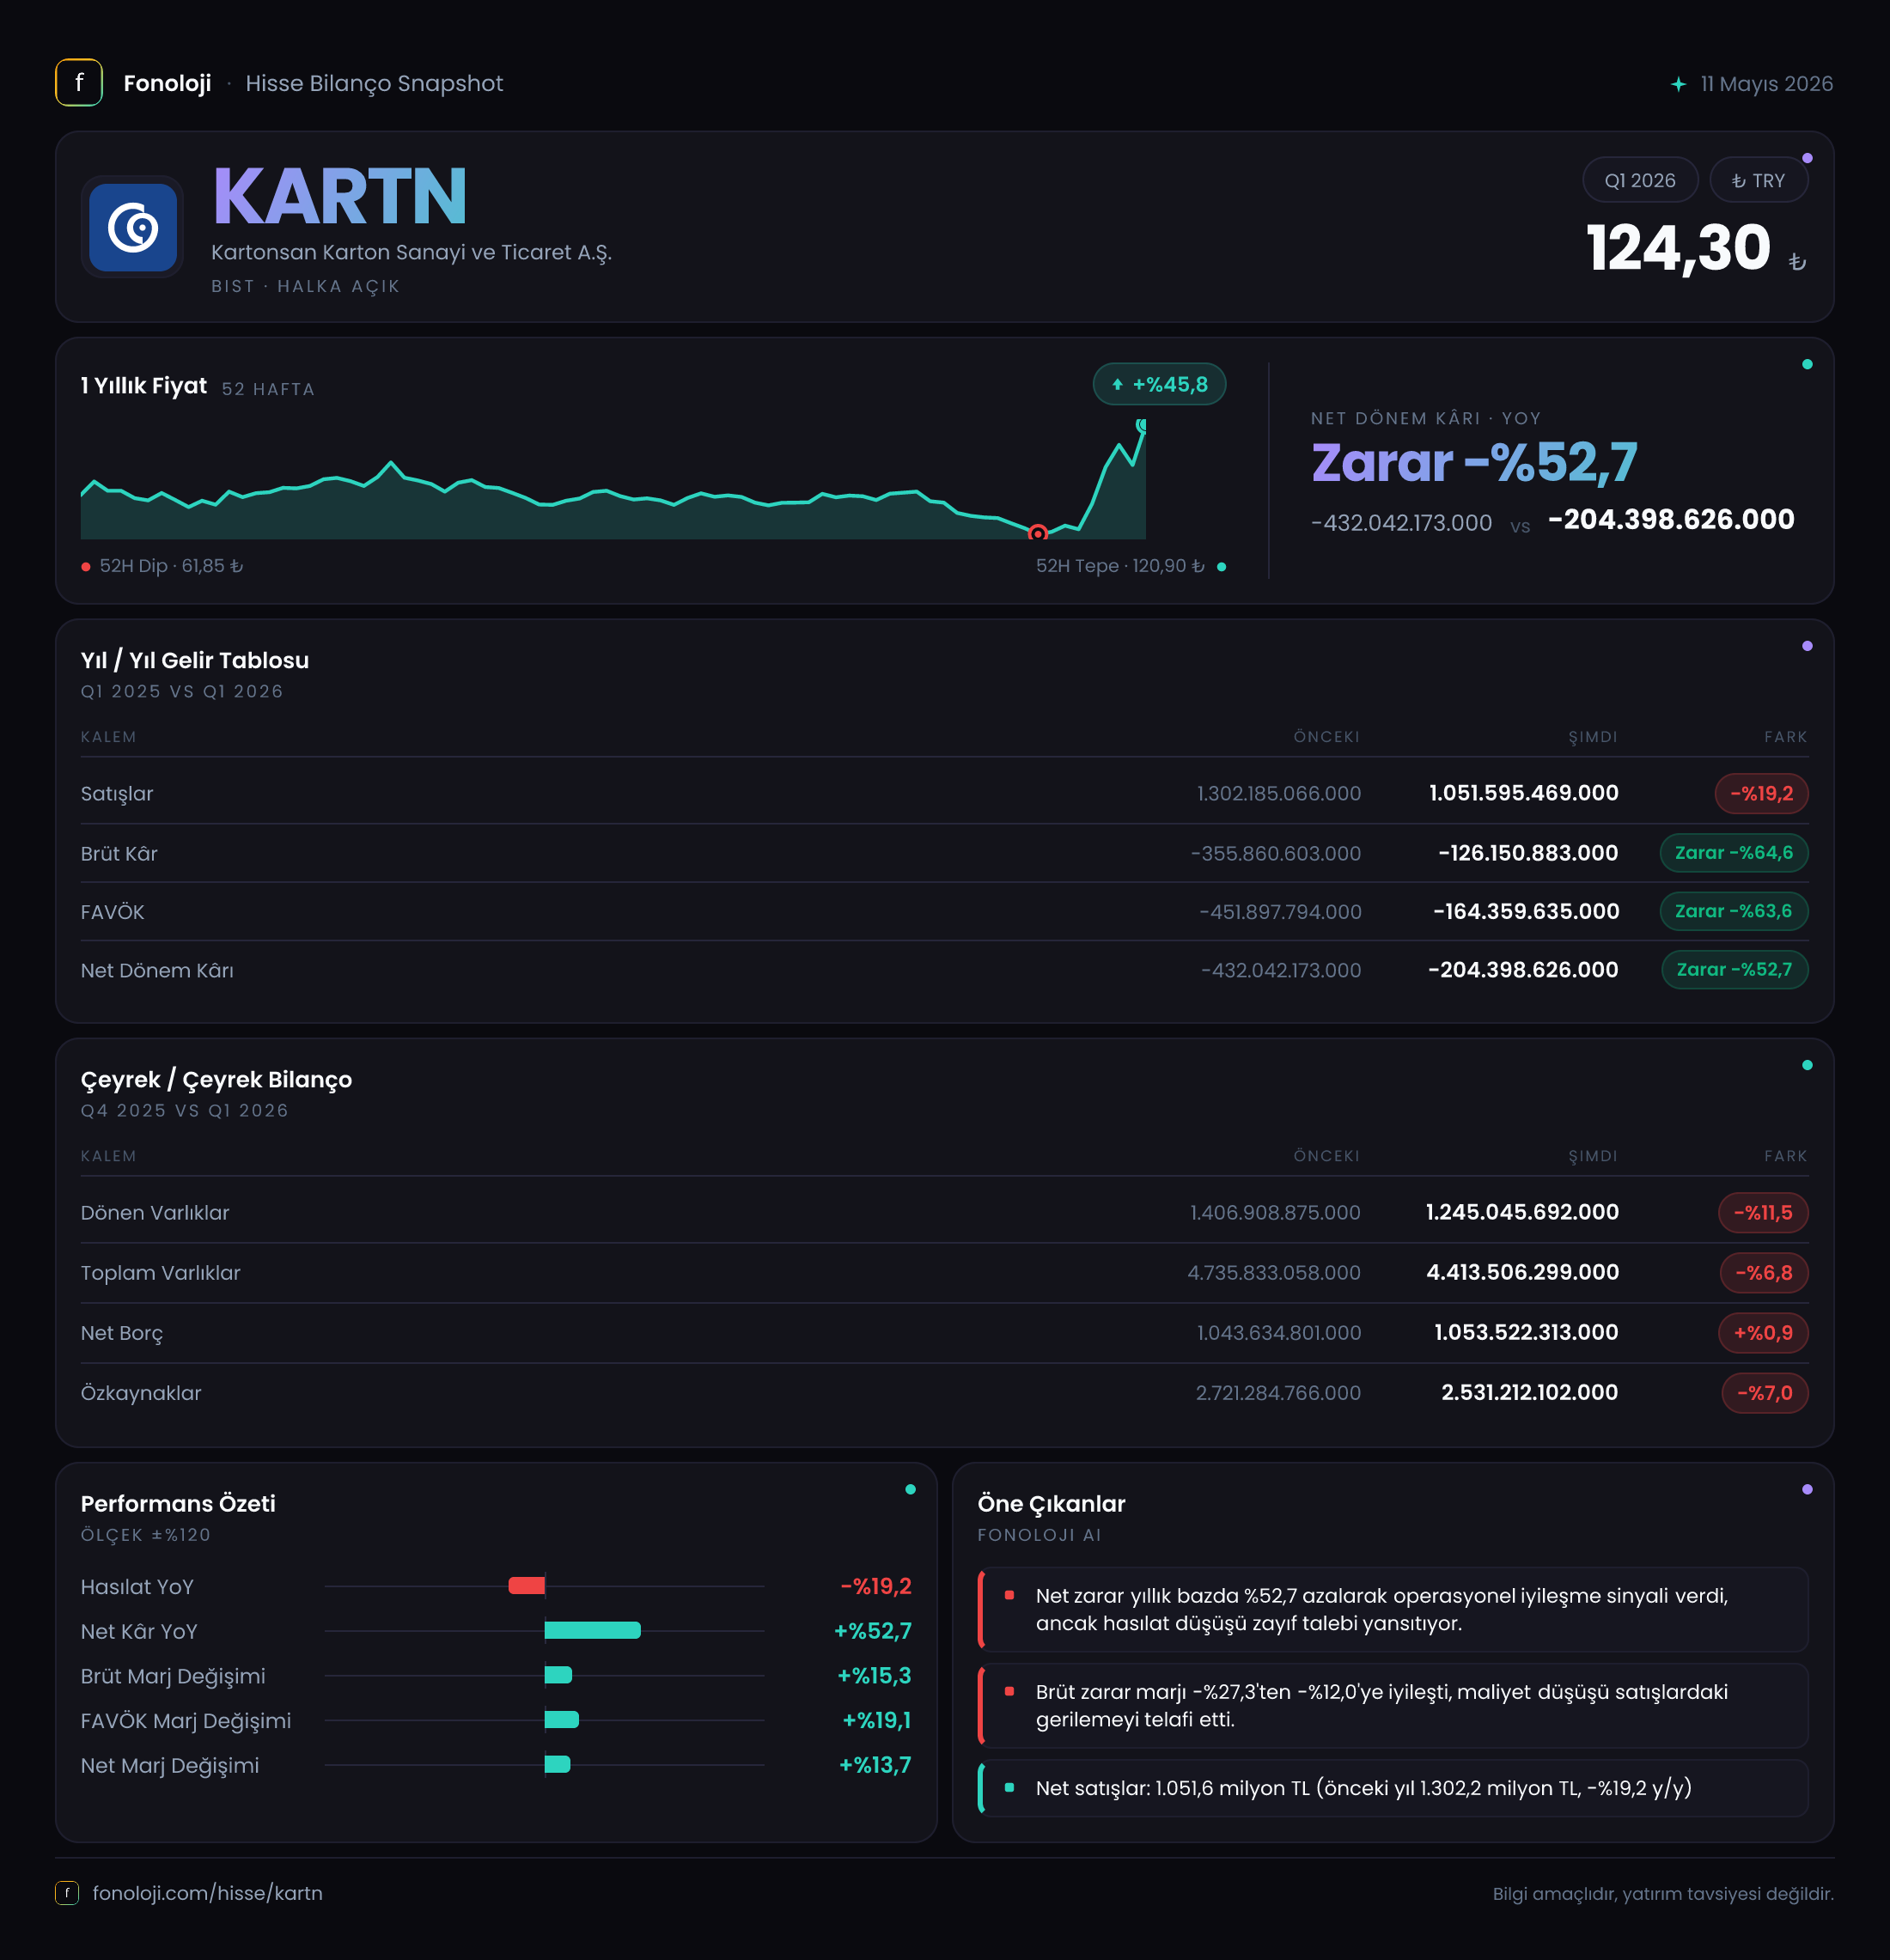
Kartonsan, karton ambalaj ve karton üretimi yapan, sonuçları hammadde maliyetleri, enerji giderleri ve iç talep koşullarına duyarlı bir sanayi şirketi. 2026/3AB döneminde ana hikâye, satışlardaki daralmaya rağmen zararların geçen yılın aynı çeyreğine göre belirgin biçimde azalması oldu. Ancak şirket hâlâ operasyonel olarak kâr üretemiyor; brüt kâr ve FAVÖK negatif kalmaya devam ediyor. Bu nedenle iyileşme, henüz güçlü bir toparlanmadan çok zarar seviyesinin kontrol altına alınması aşamasını gösteriyor.
Satış Hikayesi
Kartonsan’ın satışları, geçen yılın aynı dönemindeki 1,3 milyar TL seviyesinden 1,1 milyar TL seviyesine gerileyerek %19,2 düştü. Bu düşüş, nominal olarak gerçekleştiği için özellikle dikkat çekici: Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların enflasyonun oldukça gerisinde kalması, reel bazda daha sert bir daralmaya işaret ediyor.
Başka bir ifadeyle şirket yalnızca geçen yıla göre daha az satış yapmamış, aynı zamanda fiyat artışlarını ve enflasyon etkisini satışlarına yeterince yansıtamamış görünüyor. Bu durumun arkasında iç pazardaki talep zayıflığı, müşterilerin stok yönetimini sıkılaştırması veya karton fiyatlarında baskı gibi unsurlar bulunabilir; ancak paylaşılan veri bu nedenlerden herhangi birini kesin olarak ayırmaya izin vermiyor.
Satışlardaki gerilemeye rağmen brüt zarar 355,9 milyon TL’den 126,2 milyon TL’ye geriledi. Bu önemli bir iyileşme olsa da satış tabanının küçüldüğü bir dönemde gerçekleştiği için dikkatli yorumlanmalı. Şirketin kârlılık açısından asıl ihtiyacı yalnızca satışları artırmak değil, satışların maliyetini kalıcı biçimde aşağı çekmek ve pozitif marj yaratmak.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 verisi bulunuyor. Bu nedenle 2026/3 döneminin bir önceki çeyreğe, yani 2025/12 dönemine göre ivme kazanıp kazanmadığını henüz ölçemiyoruz. Sıralı toparlanma olup olmadığını görmek için sonraki ara dönem sonuçlarını beklemek gerekecek.
Kârlılık
Kartonsan’ın brüt kâr marjı, geçen yılın aynı çeyreğindeki yaklaşık -%27,4 seviyesinden bu dönemde yaklaşık -%11,5 seviyesine yükseldi. Marj hâlâ negatif, ancak zarar oranının satışlara göre ciddi biçimde azalması maliyet yapısında iyileşme olduğunu gösteriyor. Şirket geçen yıl her 100 TL satışta yaklaşık 27 TL brüt zarar ederken, bu yıl bu kayıp yaklaşık 11,5 TL’ye gerilemiş durumda.
FAVÖK de 397,9 milyon TL zarardan 147,4 milyon TL zarara indi. Buna paralel olarak FAVÖK marjı yaklaşık -%30,6’dan -%13,4’e yükseldi. Brüt marj ile FAVÖK marjı arasındaki fark, faaliyet giderlerinin de sonuç üzerinde baskı yarattığını gösteriyor. Yine de iki marjın birlikte iyileşmesi, yalnızca muhasebesel bir değişimden ziyade operasyonel zarar seviyesinde gerçek bir daralma olduğunu düşündürüyor.
Net dönem zararı ise 431,6 milyon TL’den 204,3 milyon TL’ye geriledi; başka bir ifadeyle zarar yaklaşık 227 milyon TL azaldı ve daralma oranı %52,7 oldu. Ancak bu tabloyu “şirket kâra geçti” şeklinde okumamak gerekiyor. Net zarar, satışların yaklaşık %18,6’sına denk geliyor. Geçen yıl bu oran yaklaşık %33,2 idi; dolayısıyla iyileşme güçlü, fakat nihai kârlılık hâlâ negatif.
Operasyonel sonuçlar negatifken net zararın daha sınırlı kalmasında 167,7 milyon TL’lik net parasal pozisyon katkısı etkili oldu. Bu kalem olmasaydı net sonuç daha zayıf görünecekti. Dolayısıyla şirketin temel faaliyetlerinde başa baş noktasına ulaşması, yatırımcı açısından en kritik eşik olmaya devam ediyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar, önceki yıl sonundaki 4,7 milyar TL seviyesinden 4,4 milyar TL’ye geriledi. Dönen varlıklar 1,4 milyar TL’den 1,2 milyar TL’ye, duran varlıklar ise 3,3 milyar TL’den 3,2 milyar TL’ye indi. Bu gerileme, bilanço büyüklüğünün küçüldüğünü ve işletme sermayesi tarafında daha sıkı bir yapı oluştuğunu gösteriyor.
Özkaynaklar 2,7 milyar TL’den 2,5 milyar TL’ye düşerek %7 azaldı. Dönem zararının özkaynakları aşağı çekmesi beklenen bir sonuç; ancak şirketin hâlâ toplam varlıklarının yarısından fazlasını özkaynaklarla finanse etmesi olumlu bir tampon sağlıyor. Yaklaşık özkaynak/aktif oranı %57 seviyesinde. Bu oran, bilanço yapısının tamamen borçla finanse edilmediğini gösterse de zararların sürmesi hâlinde özkaynak erimesi devam edebilir.
Net borç 1,0 milyar TL’den 1,1 milyar TL’ye yükseldi. Verilen tabloda değişim oranı %0,9 olarak belirtilmiş; nominal tutarlar arasındaki fark ise yaklaşık 100 milyon TL. Her iki durumda da ana mesaj, şirketin faaliyet zararı üretirken borç yükünün gerilememiş olmasıdır.
Net borç/FAVÖK oranı bu dönemde anlamlı biçimde hesaplanamıyor; çünkü FAVÖK negatif. Teorik olarak negatif bir oran çıksa da bu, borçluluğun düşük olduğu anlamına gelmez. Aksine şirketin mevcut operasyonel kârlılığı borç taşıma kapasitesi üretmediği için, borcun sürdürülebilirliği nakit akışı ve marjların pozitife dönmesine bağlı.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon katkısı 144,2 milyon TL’den 167,7 milyon TL’ye yükseldi ve %16,3 arttı. Bu kalem, dönem net zararını önemli ölçüde hafifletti. Ancak yatırımcı açısından kritik ayrım şu: net parasal pozisyon katkısı, şirketin karton üretiminden veya satışlarından elde ettiği operasyonel kâr değildir.
TAS 29 etkisi, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin bilançodaki konumundan kaynaklanan muhasebesel bir sonuçtur. Bu nedenle bu katkı, şirketin nakit yaratma gücü veya brüt marj kalitesiyle aynı anlamı taşımaz. Kartonsan’ın temel performansını değerlendirirken net parasal pozisyon yerine satışların seyri, brüt marjın pozitife geçmesi ve FAVÖK’ün sürdürülebilir biçimde artıya dönmesi daha belirleyici olacaktır.
Yatırımcı için Ne Anlama Geliyor?
Kartonsan’ın 2026/3AB sonuçları, geçen yıla kıyasla belirgin bir zarar iyileşmesi sunuyor; fakat satışların nominal olarak %19,2 daralması ve operasyonel marjların hâlâ negatif olması, toparlanmanın henüz tamamlanmadığını gösteriyor.
Yatırımcı açısından fırsat, maliyet baskısının azalması ve brüt zarar ile FAVÖK zararının daha da daralması hâlinde şirketin düşük bir satış artışıyla bile başa baş noktasına yaklaşabilmesi. Risk tarafında ise üç konu öne çıkıyor:
- Satışların yüksek enflasyon ortamında reel olarak küçülmesi,
- Net borcun gerilememesi ve negatif FAVÖK nedeniyle borçluluk rasyosunun sağlıklı ölçülememesi,
- Net parasal pozisyon katkısının operasyonel zararı maskelemesi.
Önümüzdeki dönemlerde özellikle satış hacmi, brüt marjın sıfıra yaklaşması, FAVÖK’ün pozitife dönmesi ve net borcun kontrol altına alınması izlenmeli. Bu göstergeler düzelmeden mevcut sonuçları kalıcı kârlılık dönüşümü olarak değerlendirmek erken olur. Yatırım tavsiyesi değildir.