
Açılış
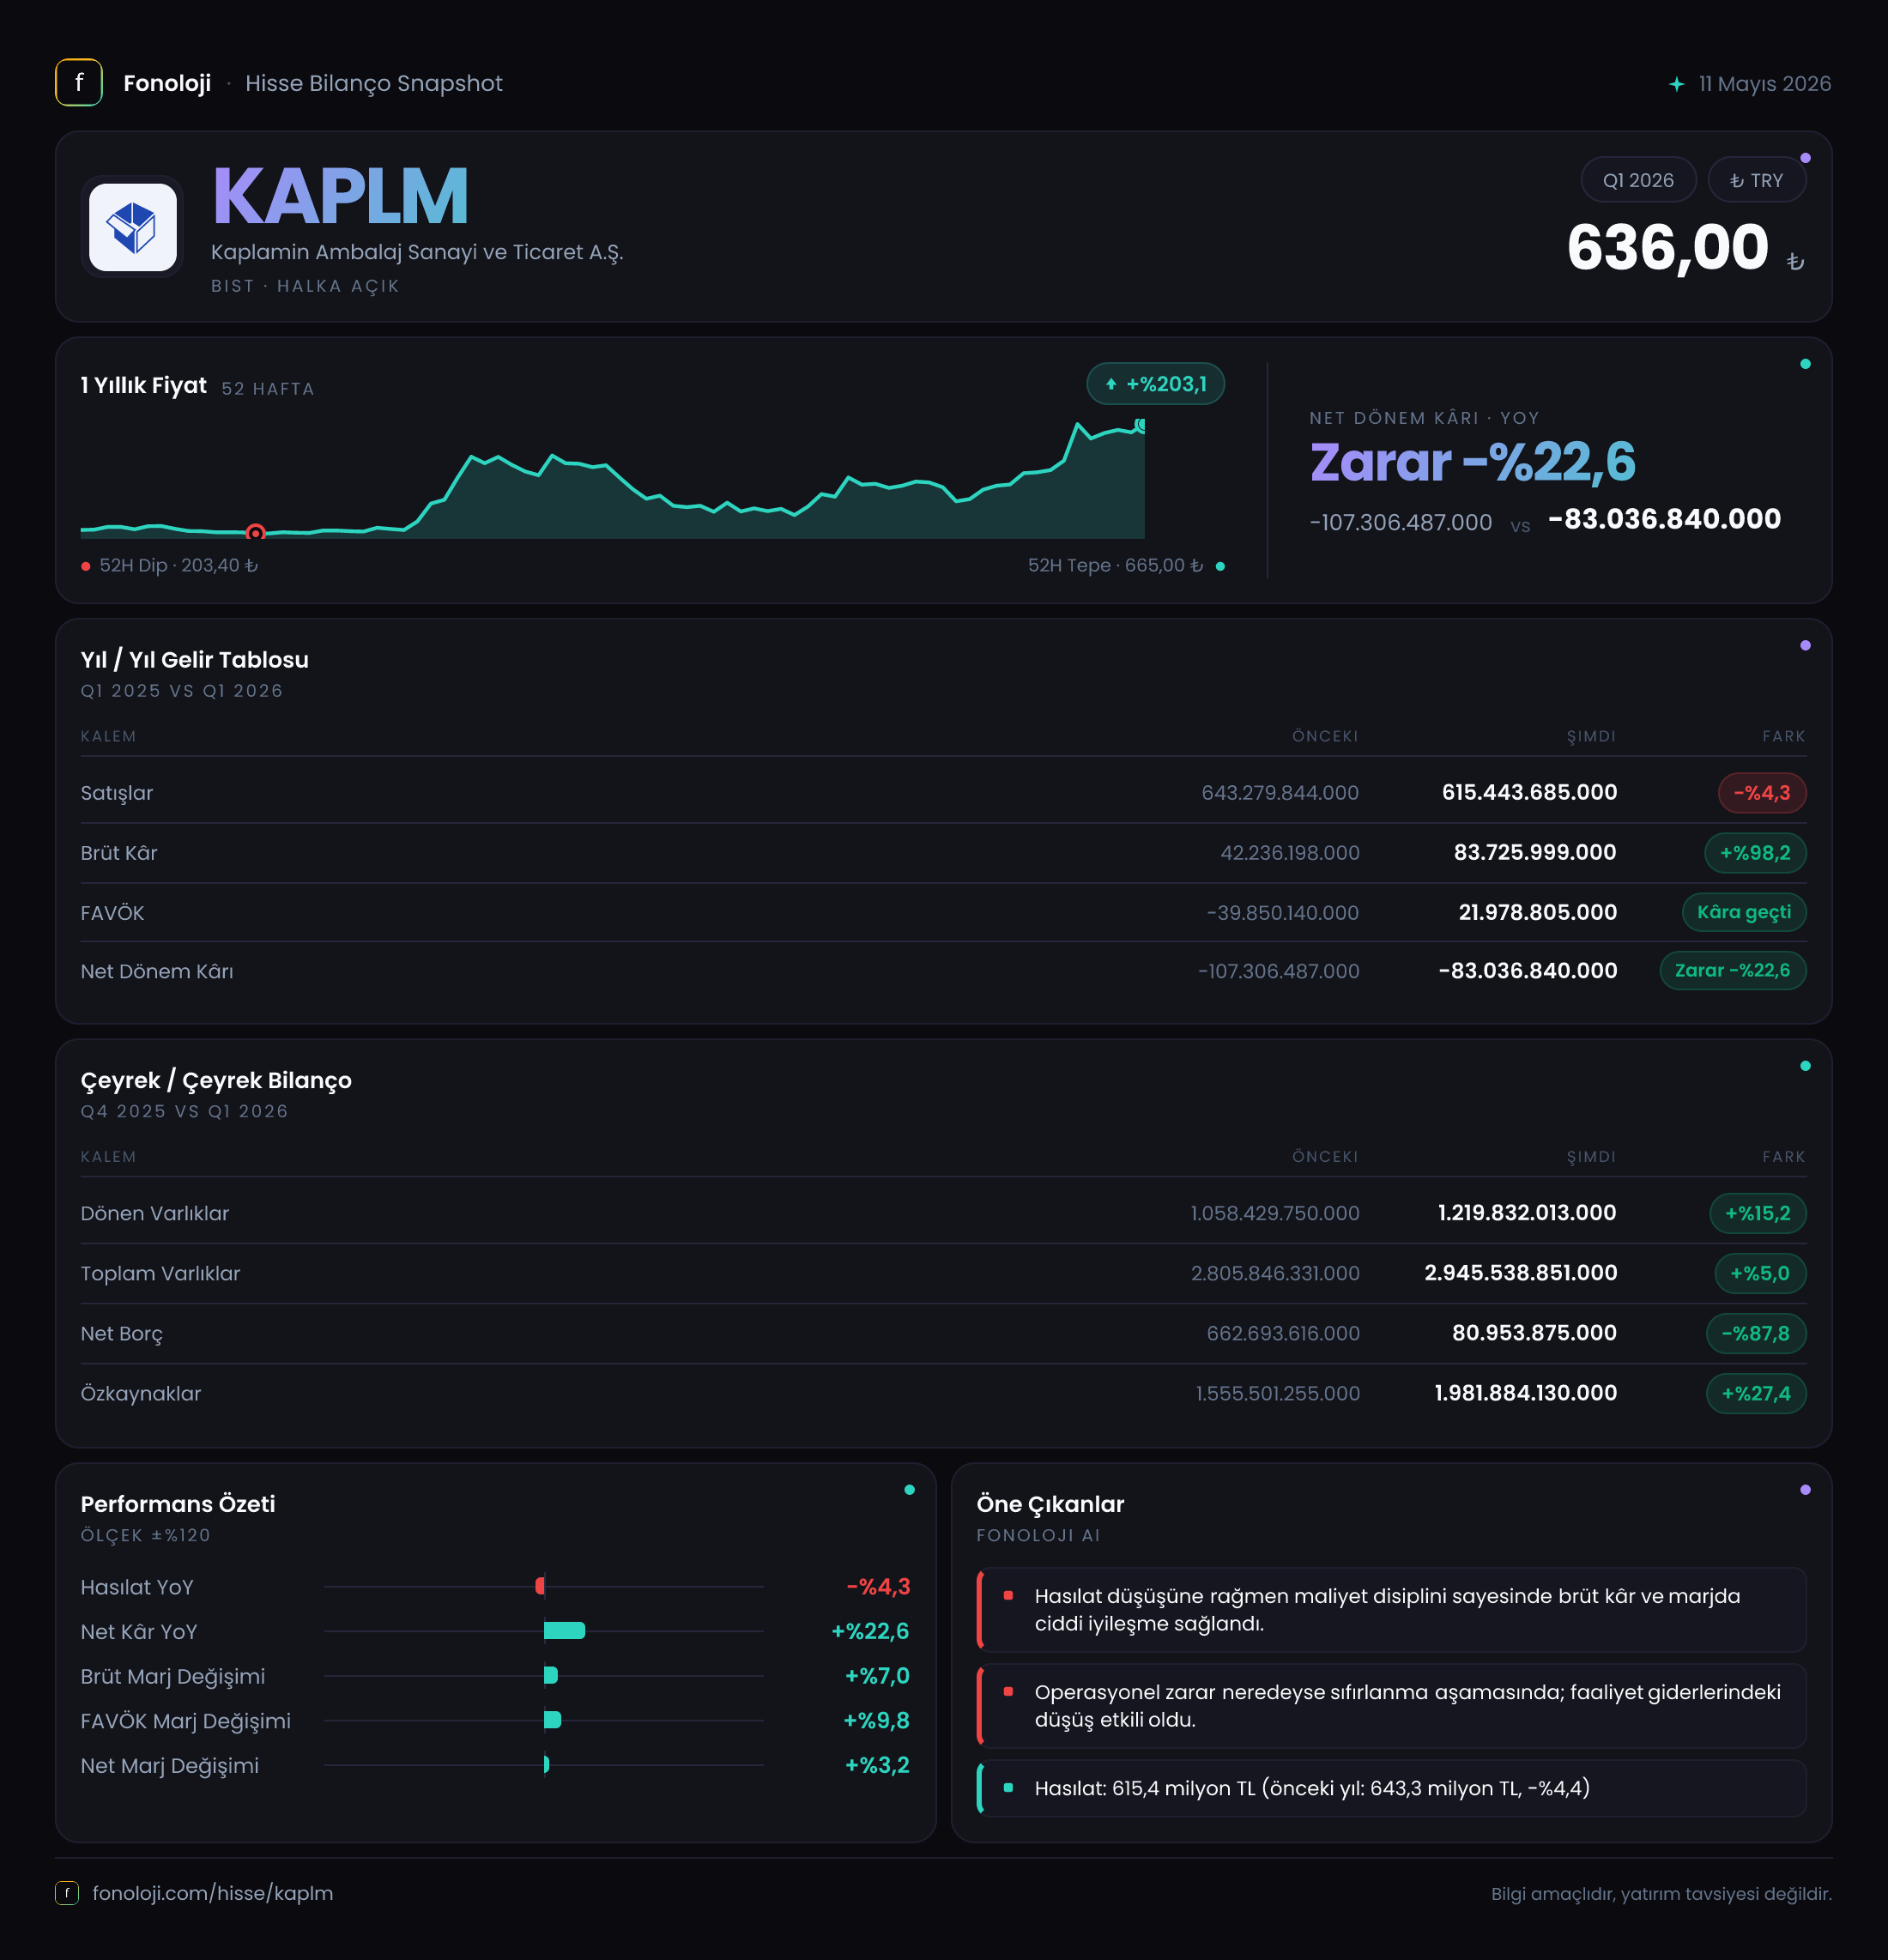
Kaplamin Ambalaj, ambalaj sektöründe faaliyet gösteren ve gelirini büyük ölçüde üretim ve satış hacminden elde eden bir şirket. 2026 yılının ilk çeyreğinde tablo, satış tarafında daralma sürerken operasyonel kârlılığın belirgin biçimde toparlandığını gösteriyor. Buna karşın şirket henüz net kâr seviyesine geçebilmiş değil; 83,0 milyon TL net zarar, iyileşmeye rağmen bilançonun hâlâ baskı altında olduğunu ortaya koyuyor. Çeyreğin en güçlü tarafı ise net borcun ciddi biçimde azalması ve özkaynakların güçlenmesi.
Burada önemli bir ayrım var: Gelir tablosu karşılaştırması 2025/3 ile, bilanço karşılaştırması ise 2025 yıl sonu ile yapılıyor. Dolayısıyla işletme performansı ile bilanço değişimini aynı dönem bazında okumamak gerekiyor.
Satış Hikayesi
Kaplamin’in satışları, geçen yılın aynı çeyreğindeki 643,3 milyon TL’den 615,4 milyon TL’ye geriledi. Nominal düşüş %4,3 seviyesinde. İlk bakışta sınırlı görünen bu daralma, Türkiye’de %30’un üzerindeki enflasyon ortamı dikkate alındığında daha anlamlı hale geliyor. Şirketin satışları fiyat artışlarıyla desteklenmesine rağmen nominal olarak bile geriliyorsa, reel anlamda satış hacmi veya ürün karması üzerinde daha belirgin bir baskı yaşanmış olabilir.
Veri setinde adet bazında satış, kapasite kullanımı veya ürün kırılımı bulunmadığı için daralmanın kaynağını kesin biçimde ayırmak mümkün değil. Ancak yatırımcı açısından ana mesaj açık: Kaplamin bu çeyrekte büyüme hikâyesi anlatmıyor; mevcut satış tabanını korumaya çalışıyor.
Satışlardaki gerilemeye rağmen brüt kârın neredeyse iki katına çıkması, şirketin maliyet yapısında veya satış karmasında olumlu bir değişim olduğunu gösteriyor. Satışların %4,3 azalmasına karşın brüt kâr %98,2 artarak 83,7 milyon TL’ye yükselmiş. Bu, fiyatlama, hammadde maliyetleri, üretim verimliliği veya ürün karması gibi unsurlardan en az birinin geçen yıla göre belirgin şekilde iyileştiğine işaret ediyor. Fakat bu iyileşmenin kalıcı olup olmadığını görmek için sonraki çeyreklerde satışların yeniden büyüyüp büyümediğini izlemek gerekecek.
Kârlılık
Kaplamin’in brüt kâr marjı, geçen yılın aynı çeyreğindeki yaklaşık %6,6 seviyesinden %13,6’ya yükselmiş durumda. Başka bir ifadeyle şirket, 100 TL’lik satıştan geçen yıl yaklaşık 6,6 TL brüt kâr elde ederken bu çeyrekte 13,6 TL brüt kâr üretmiş. Bu, operasyonun ilk katmanında oldukça güçlü bir toparlanma.
FAVÖK tarafındaki değişim daha da dikkat çekici. Geçen yıl 36,9 milyon TL FAVÖK zararı açıklayan şirket, bu çeyrekte 22,8 milyon TL FAVÖK üretti. FAVÖK marjı böylece yaklaşık -%5,7’den %3,7’ye yükseldi. FAVÖK’ün pozitif bölgeye geçmesi, ana faaliyetlerin artık zarar üretmediğini ve şirketin operasyonel giderlerini daha iyi karşılamaya başladığını gösteriyor.
Bununla birlikte %3,7’lik FAVÖK marjı hâlâ düşük. Brüt kârdaki güçlü iyileşme henüz faaliyet giderleri sonrasında yüksek bir nakit kârlılığa dönüşmüş değil. Ambalaj sektöründe hammadde, enerji, işçilik ve lojistik maliyetleri marjlar üzerinde belirleyici olduğundan, bu toparlanmanın birkaç çeyrek boyunca korunması gerekiyor.
Net kâr tarafında şirket hâlâ zarar yazıyor. Net dönem zararı, geçen yılki 97,5 milyon TL’den 83,0 milyon TL’ye gerilemiş; zarar %14,8 azalmış. Bu olumlu bir gelişme olmakla birlikte, net zarar marjı yaklaşık -%15,2’den -%13,5’e iyileşmiş durumda. FAVÖK pozitifken net zararın devam etmesi, faaliyet dışı giderler, finansman kalemleri, amortisman veya diğer muhasebe etkilerinin kârlılığı aşağı çektiğini düşündürüyor. Ancak bu kalemlerin ayrıntıları verilmediği için net zararın hangi unsurdan kaynaklandığı konusunda kesin bir dağılım yapmak mümkün değil.
| Temel gösterge | 2025/3 | 2026/3 | Yorum | |---|---:|---:|---| | Satışlar | 643,3 mn TL | 615,4 mn TL | Nominal olarak %4,3 düşüş | | Brüt kâr marjı | %6,6 | %13,6 | Maliyet/karmada belirgin iyileşme | | FAVÖK marjı | -%5,7 | %3,7 | Operasyonel zarar pozitif bölgeye geçti | | Net kâr marjı | -%15,2 | -%13,5 | Zarar azaldı, ancak net kâr yok |
Çeyreklik seri yalnızca 2025/3 verisini içerdiği için, bir önceki çeyreğe göre ivme analizi yapmak mümkün değil. FAVÖK toparlanmasının geçici mi yoksa yeni bir trendin başlangıcı mı olduğunu anlamak için 2026/6 ve 2026/9 sonuçlarını beklemek gerekiyor.
Bilanço Sağlığı
Bilanço tarafı, gelir tablosuna kıyasla daha olumlu bir görünüm sunuyor. Dönen varlıklar yıl sonuna göre %15,2 artarak 1,2 milyar TL’ye, toplam varlıklar ise %5 artarak 2,9 milyar TL’ye ulaşmış. Bu artış, şirketin kısa vadeli varlık tabanının büyüdüğünü gösteriyor; ancak dönen varlıkların hangi kalemlerden oluştuğu verilmediği için artışın nakit, ticari alacak veya stok kaynaklı olduğunu söylemek mümkün değil.
En dikkat çekici gelişme net borçta yaşanmış. Net borç 662,7 milyon TL’den 81,0 milyon TL’ye gerilemiş; bu, 581,7 milyon TL’lik ve %87,8 oranında çok güçlü bir azalma anlamına geliyor. Borçluluğun bu ölçüde düşmesi, faiz ve likidite riskini önemli ölçüde hafifletir. Özellikle FAVÖK’ün henüz düşük olduğu bir şirkette borç seviyesinin azaltılması, bilanço dayanıklılığı açısından kritik.
Bununla birlikte 81 milyon TL’lik net borcu, bu çeyreğin 22,8 milyon TL FAVÖK’üne böldüğümüzde yaklaşık 3,6x net borç/FAVÖK oranı ortaya çıkıyor. Bu oran ilk bakışta hâlâ yüksek görünebilir; ancak tek bir çeyreğin FAVÖK’ünü yıllıklaştırmak yanıltıcı olabilir. FAVÖK’ün sonraki çeyreklerde korunması halinde borçluluk daha yönetilebilir hale gelecek; operasyonel kârlılık yeniden zayıflarsa oran tekrar yükselebilir.
Özkaynaklar %27,4 artarak 2,0 milyar TL’ye ulaşmış. Toplam varlıkların yaklaşık %69’unun özkaynaklarla finanse edilmesi, şirketin sermaye yapısının güçlü olduğunu gösteriyor. Ancak özkaynak artışının hangi kalemlerden kaynaklandığı açıklanmadığı için tamamının faaliyet kârından geldiği varsayılmamalı.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin kârını önemli ölçüde etkileyebilen bir kalem. Kaplamin’in net parasal pozisyon katkısı, geçen yılın aynı çeyreğindeki 59,2 milyon TL’den 17,0 milyon TL’ye gerilemiş. Şirket bu kalemden geçen yıla göre 42,2 milyon TL daha düşük, yani %71,3 azalmış katkı elde etmiş.
Bu düşüş, net kârın neden operasyonel iyileşmeye rağmen sınırlı kaldığını anlamak açısından önemli. Geçen yıl enflasyon muhasebesinin sağladığı katkı daha yüksekken, bu çeyrekte aynı destek belirgin biçimde azalmış. Başka bir ifadeyle, şirketin kâr görünümü artık daha fazla operasyonel performansa bağlı hale geliyor. Bu durum kısa vadede net kârı baskılayabilir; ancak uzun vadeli açıdan daha sağlıklı bir tablo da yaratabilir, çünkü sonuçlar parasal muhasebe etkisinden ziyade gerçek faaliyet performansını daha fazla yansıtır.
Yatırımcı için Ne Anlama Geliyor?
Kaplamin’in 2026/3 sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, brüt kâr marjının %6,6’dan %13,6’ya yükselmesi ve FAVÖK’ün zarardan 22,8 milyon TL kâra geçmesi operasyonel toparlanmaya işaret ediyor.
- Net borcun 662,7 milyon TL’den 81,0 milyon TL’ye düşmesi, bilanço riskini ciddi ölçüde azaltıyor.
- Özkaynakların 2,0 milyar TL’ye yükselmesi, şirketin finansal tamponunu güçlendiriyor.
- Risk tarafında ise satışlar nominal olarak bile gerilemiş durumda. Yüksek enflasyon ortamında bu, reel daralma ihtimalini güçlendiriyor.
- FAVÖK marjı %3,7 ile hâlâ sınırlı; dolayısıyla küçük bir maliyet artışı veya satış hacmi kaybı operasyonel kârlılığı yeniden negatife çevirebilir.
- Net parasal pozisyon katkısının 59,2 milyon TL’den 17,0 milyon TL’ye düşmesi, enflasyon muhasebesinin net kâr üzerindeki desteğinin azaldığını gösteriyor.
- Şirketin net zarar açıklamaya devam etmesi, operasyonel toparlanmanın henüz hissedar değerine tam olarak dönüşmediğini ortaya koyuyor.
Önümüzdeki dönemde en kritik göstergeler satışların yeniden büyüyüp büyümeyeceği, FAVÖK marjının %3,7’nin üzerine çıkıp çıkmayacağı ve net borç azalmasının kalıcı olup olmayacağı. Bu üç başlık olumlu yönde ilerlerse mevcut sonuçlar bir dönüşümün başlangıcı olarak okunabilir. Aksi halde bu çeyrek, güçlü bilanço iyileşmesine rağmen kalıcı kârlılık üretilemeyen geçici bir toparlanma olarak kalabilir.
Yatırım tavsiyesi değildir.