
Açılış
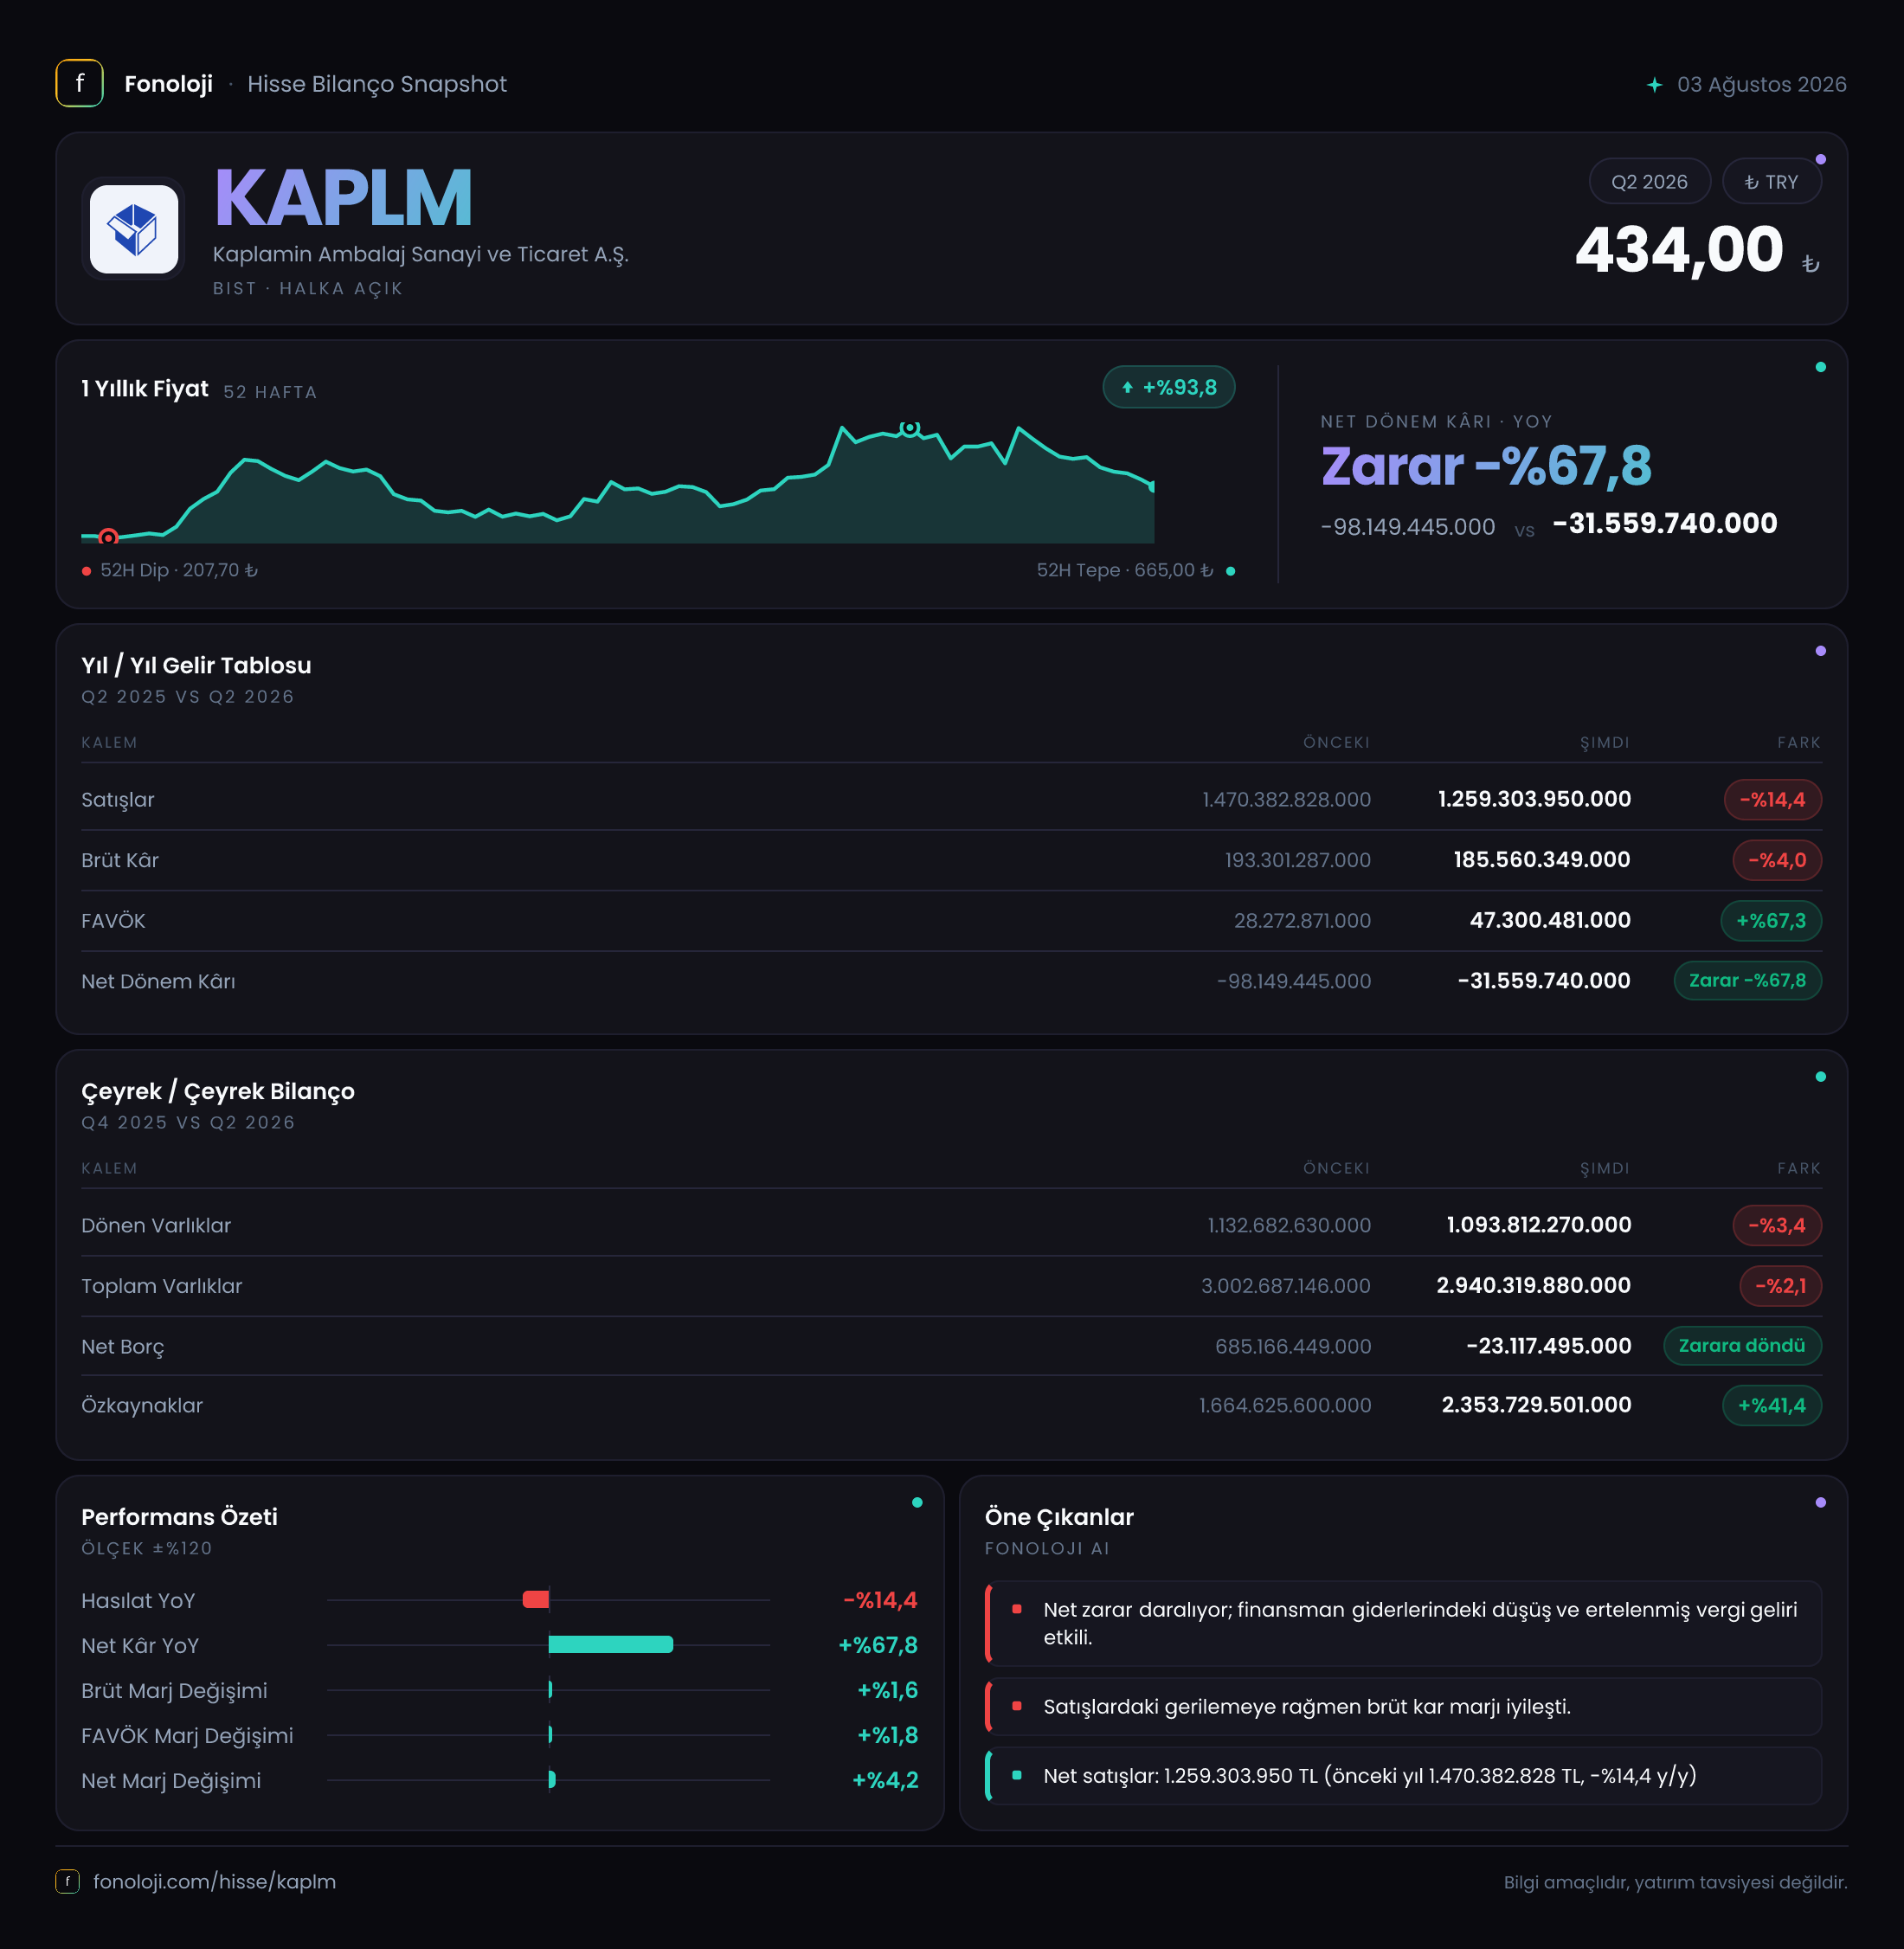
Kaplamin Ambalaj, ambalaj sektöründe faaliyet gösteren ve sonuçları hammadde maliyetleri, fiyatlama gücü, iç talep ve ihracat koşullarına duyarlı bir şirket. 2026/6AB sonuçlarının ana mesajı, satışlarda nominal daralmaya rağmen brüt kâr marjının iyileşmesi; buna karşın FAVÖK marjının gerilemesi ve şirketin hâlâ net zarar açıklaması. Bilanço tarafında ise tablo belirgin biçimde güçlenmiş görünüyor: net borçtan 23,1 milyon TL net nakit pozisyonuna geçilirken özkaynaklar da %41,4 arttı. Ancak bu finansal iyileşmenin operasyonel kârlılığa henüz tam olarak yansımadığı görülüyor.
| Temel gösterge | 2026/6AB | Geçen yıl aynı dönem | Değişim | |---|---:|---:|---:| | Satışlar | 1,3 milyar TL | 1,5 milyar TL | -%14,4 | | Brüt kâr | 185,6 milyon TL | 193,3 milyon TL | -%4,0 | | FAVÖK | 48,3 milyon TL | 61,0 milyon TL | -%20,8 | | Net dönem kârı | -31,6 milyon TL | -99,5 milyon TL | Zarar %68,3 azaldı | | Net borç/(net nakit) | -23,1 milyon TL | 685,2 milyon TL | Belirgin iyileşme |
Satış Hikayesi
Kaplamin’in satışları geçen yılın aynı dönemine göre %14,4 gerileyerek 1,3 milyar TL seviyesine indi. Bu, nominal olarak dahi daralmaya işaret ediyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların yalnızca enflasyona ayak uyduramaması değil, aynı zamanda nominal bazda azalması daha dikkat çekici bir zayıflık ortaya koyuyor. Reel açıdan bakıldığında şirketin satış hacmi veya fiyatlama gücü üzerinde daha belirgin bir baskı oluştuğu değerlendirilebilir.
Bununla birlikte, satışlardaki düşüşün brüt kâra aynı ölçüde yansımaması önemli bir ayrıntı. Satışlar %14,4 azalırken brüt kâr düşüşü %4,0 ile sınırlı kaldı. Bu durum, ürün karması, fiyatlama, hammadde maliyetleri veya üretim verimliliği gibi unsurların brüt kârlılığı desteklediğini gösteriyor. Başka bir ifadeyle şirket daha düşük satış hacmiyle çalışsa da satışların doğrudan maliyetlerini yönetme konusunda geçen yıla kıyasla daha iyi bir görünüm sergilemiş.
Verilen rakamlara göre brüt kâr marjı %12,9’dan %14,3’e yükseldi. Yaklaşık 1,4 puanlık bu iyileşme, ambalaj sektöründe maliyet baskılarının en azından brüt kâr seviyesinde kısmen dengelendiğine işaret ediyor. Ancak satış performansının sürdürülebilirliği açısından talep koşulları, kapasite kullanımı ve şirketin fiyat artışlarını müşterilere ne ölçüde yansıtabildiği izlenmeli.
Çeyreklik trend açısından elde yalnızca 2025/6 dönemine ait 782,0 milyon TL satış verisi bulunuyor. Bu veri, mevcut 2026/6AB rakamıyla aynı kapsamı ifade etmeyebileceğinden doğrudan bir çeyrek karşılaştırması yapmak sağlıklı değil. Bu nedenle ardışık çeyreklerde satışların toparlanıp toparlanmadığını değerlendirmek için daha fazla dönem verisini beklemek gerekiyor.
Kârlılık
Brüt kâr marjındaki iyileşmeye karşın FAVÖK tarafında daha zayıf bir tablo var. FAVÖK, 61,0 milyon TL’den 48,3 milyon TL’ye gerileyerek %20,8 düştü. FAVÖK marjı da yaklaşık %4,1’den %3,7’ye indi. Bu tablo, şirketin üretim maliyetlerini brüt kâr seviyesinde kontrol edebilmesine rağmen faaliyet giderleri veya diğer operasyonel kalemlerin kârlılığı aşağı çektiğini gösteriyor.
Buradaki kritik nokta, brüt kâr marjı ile FAVÖK marjının farklı yönlerde hareket etmesi. Brüt marj yükselirken FAVÖK marjının düşmesi, brüt kâr sonrasında oluşan giderlerin satışlara oranla daha ağır hale geldiğine işaret eder. Verilen finansal tabloda bu giderlerin ayrıntısı bulunmadığı için neden konusunda kesin bir ayrım yapmak mümkün değil; ancak yatırımcı açısından izlenmesi gereken alan tam olarak burasıdır. Şirketin satışları yeniden büyütmesi tek başına yeterli olmayacak, bu büyümenin faaliyet giderleri tarafından aşındırılmaması gerekecek.
Net dönem zararı ise 99,5 milyon TL’den 31,6 milyon TL’ye geriledi. Bu nedenle burada “net kâr %68,3 arttı” demekten ziyade, şirketin zararının %68,3 oranında azaldığını belirtmek daha doğru olur. Net zarar marjı yaklaşık -%6,6’dan -%2,4’e iyileşti. Operasyonel kârlılık zayıflarken net zararın daralması, faaliyet dışı kalemlerin veya finansal yapının geçen yıla göre daha olumlu katkı verdiğini düşündürüyor; fakat bu iyileşmenin kalıcı olup olmadığını görmek için gelir tablosunun alt kalemleri takip edilmeli.
Bilanço Sağlığı
Bilanço, dönem sonuçlarının en güçlü tarafını oluşturuyor. Toplam varlıklar 3,0 milyar TL’den 2,9 milyar TL’ye gerileyerek %2,1 azaldı. Dönen varlıklar %3,4, duran varlıklar ise %1,3 düşüş gösterdi. Varlık tarafında büyük bir genişleme olmamasına rağmen borçlulukta ciddi bir iyileşme yaşanması, finansal risk açısından olumlu.
Net borç pozisyonu önceki dönemdeki 685,2 milyon TL’den, -23,1 milyon TL’ye geldi. Negatif net borç, şirketin borcundan daha yüksek nakit ve nakit benzeri varlığa sahip olduğunu, yani yaklaşık 23,1 milyon TL net nakit konumuna geçtiğini ifade ediyor. Bu geçiş, faiz maliyetleri ve refinansman baskısı açısından önemli bir rahatlama sağlayabilir. Ancak net nakit pozisyonunun faaliyetlerden yaratılan sürdürülebilir nakit akışından mı, yoksa bilanço kalemlerindeki geçici değişimlerden mi kaynaklandığı takip edilmeli.
Özkaynaklar 1,7 milyar TL’den 2,4 milyar TL’ye çıkarak %41,4 arttı. Toplam varlıklar hafif gerilerken özkaynakların bu ölçüde yükselmesi, şirketin borçluluk yapısında belirgin bir iyileşme olduğunu gösteriyor. Özkaynakların toplam varlıklara oranı yaklaşık %57’den %83’e yükselmiş durumda. Bu, bilanço dayanıklılığını artıran güçlü bir gelişme; ancak özkaynak artışının niteliği ve hangi muhasebe kalemlerinden kaynaklandığı detaylı finansal tablo dipnotlarıyla incelenmeli.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında enflasyon muhasebesinin etkisini anlamak, Kaplamin’in net sonucunu yorumlamak açısından kritik. Şirket geçen yıl aynı dönemde 93,8 milyon TL net parasal pozisyon geliri yazarken bu dönemde 1,9 milyon TL net parasal pozisyon gideri kaydetti. Böylece yaklaşık 95,7 milyon TL’lik negatif yönlü bir değişim oluştu.
Yüksek enflasyon ortamında parasal varlık ve parasal yükümlülüklerin kompozisyonu, enflasyon muhasebesi sonucunu doğrudan etkiler. Geçen yıl kaydedilen yüksek parasal pozisyon geliri net kârı desteklerken, bu yıl bu destek ortadan kalkmış ve küçük de olsa gider yönlü bir etki oluşmuş. Buna rağmen net zararın daralması, şirketin geçen yıla göre daha iyi bir toplam finansal performans sergilediğini gösteriyor. Ancak bu iyileşme, net parasal pozisyon katkısına dayanmıyor; dolayısıyla kârlılık kalitesini değerlendirirken operasyonel sonuçlar ve bilanço yapısı daha fazla önem kazanıyor.
Yatırımcı için Ne Anlama Geliyor?
Kaplamin’de yatırımcı açısından iki farklı hikâye aynı anda okunuyor. Operasyonel tarafta satışların enflasyon karşısında nominal olarak gerilemesi ve FAVÖK’ün %20,8 düşmesi zayıflık sinyali. Şirketin satış büyümesini yeniden başlatması ve brüt marjda elde ettiği iyileşmeyi FAVÖK seviyesine taşıması gerekiyor.
Buna karşılık bilanço tarafında net borçtan net nakde geçiş ve özkaynakların güçlenmesi önemli bir fırsat alanı yaratıyor. Daha düşük finansal risk, şirketin faiz yükünü azaltabilir ve talep toparlandığında operasyonel kaldıraç etkisini artırabilir. Yine de yatırım tezinin güçlenmesi için şu noktalar izlenmeli:
- Satışların sonraki dönemlerde yeniden büyüyüp büyümediği,
- FAVÖK marjının %3,7 seviyesinden toparlanıp toparlanmadığı,
- Net nakit pozisyonunun korunup korunmadığı,
- Net parasal pozisyon etkisinin sonuçları ne ölçüde değiştirdiği,
- Brüt kâr marjındaki iyileşmenin kalıcı olup olmadığı.
Sonuç olarak 2026/6AB, Kaplamin için operasyonel açıdan tam bir toparlanma dönemi değil; ancak bilanço ve net zarar tarafında geçen yıla kıyasla belirgin iyileşme sunuyor. Şirketin yatırım hikâyesinin güçlenmesi, savunmacı bilanço yapısının satış ve FAVÖK büyümesiyle desteklenmesine bağlı.
Yatırım tavsiyesi değildir.