
Açılış
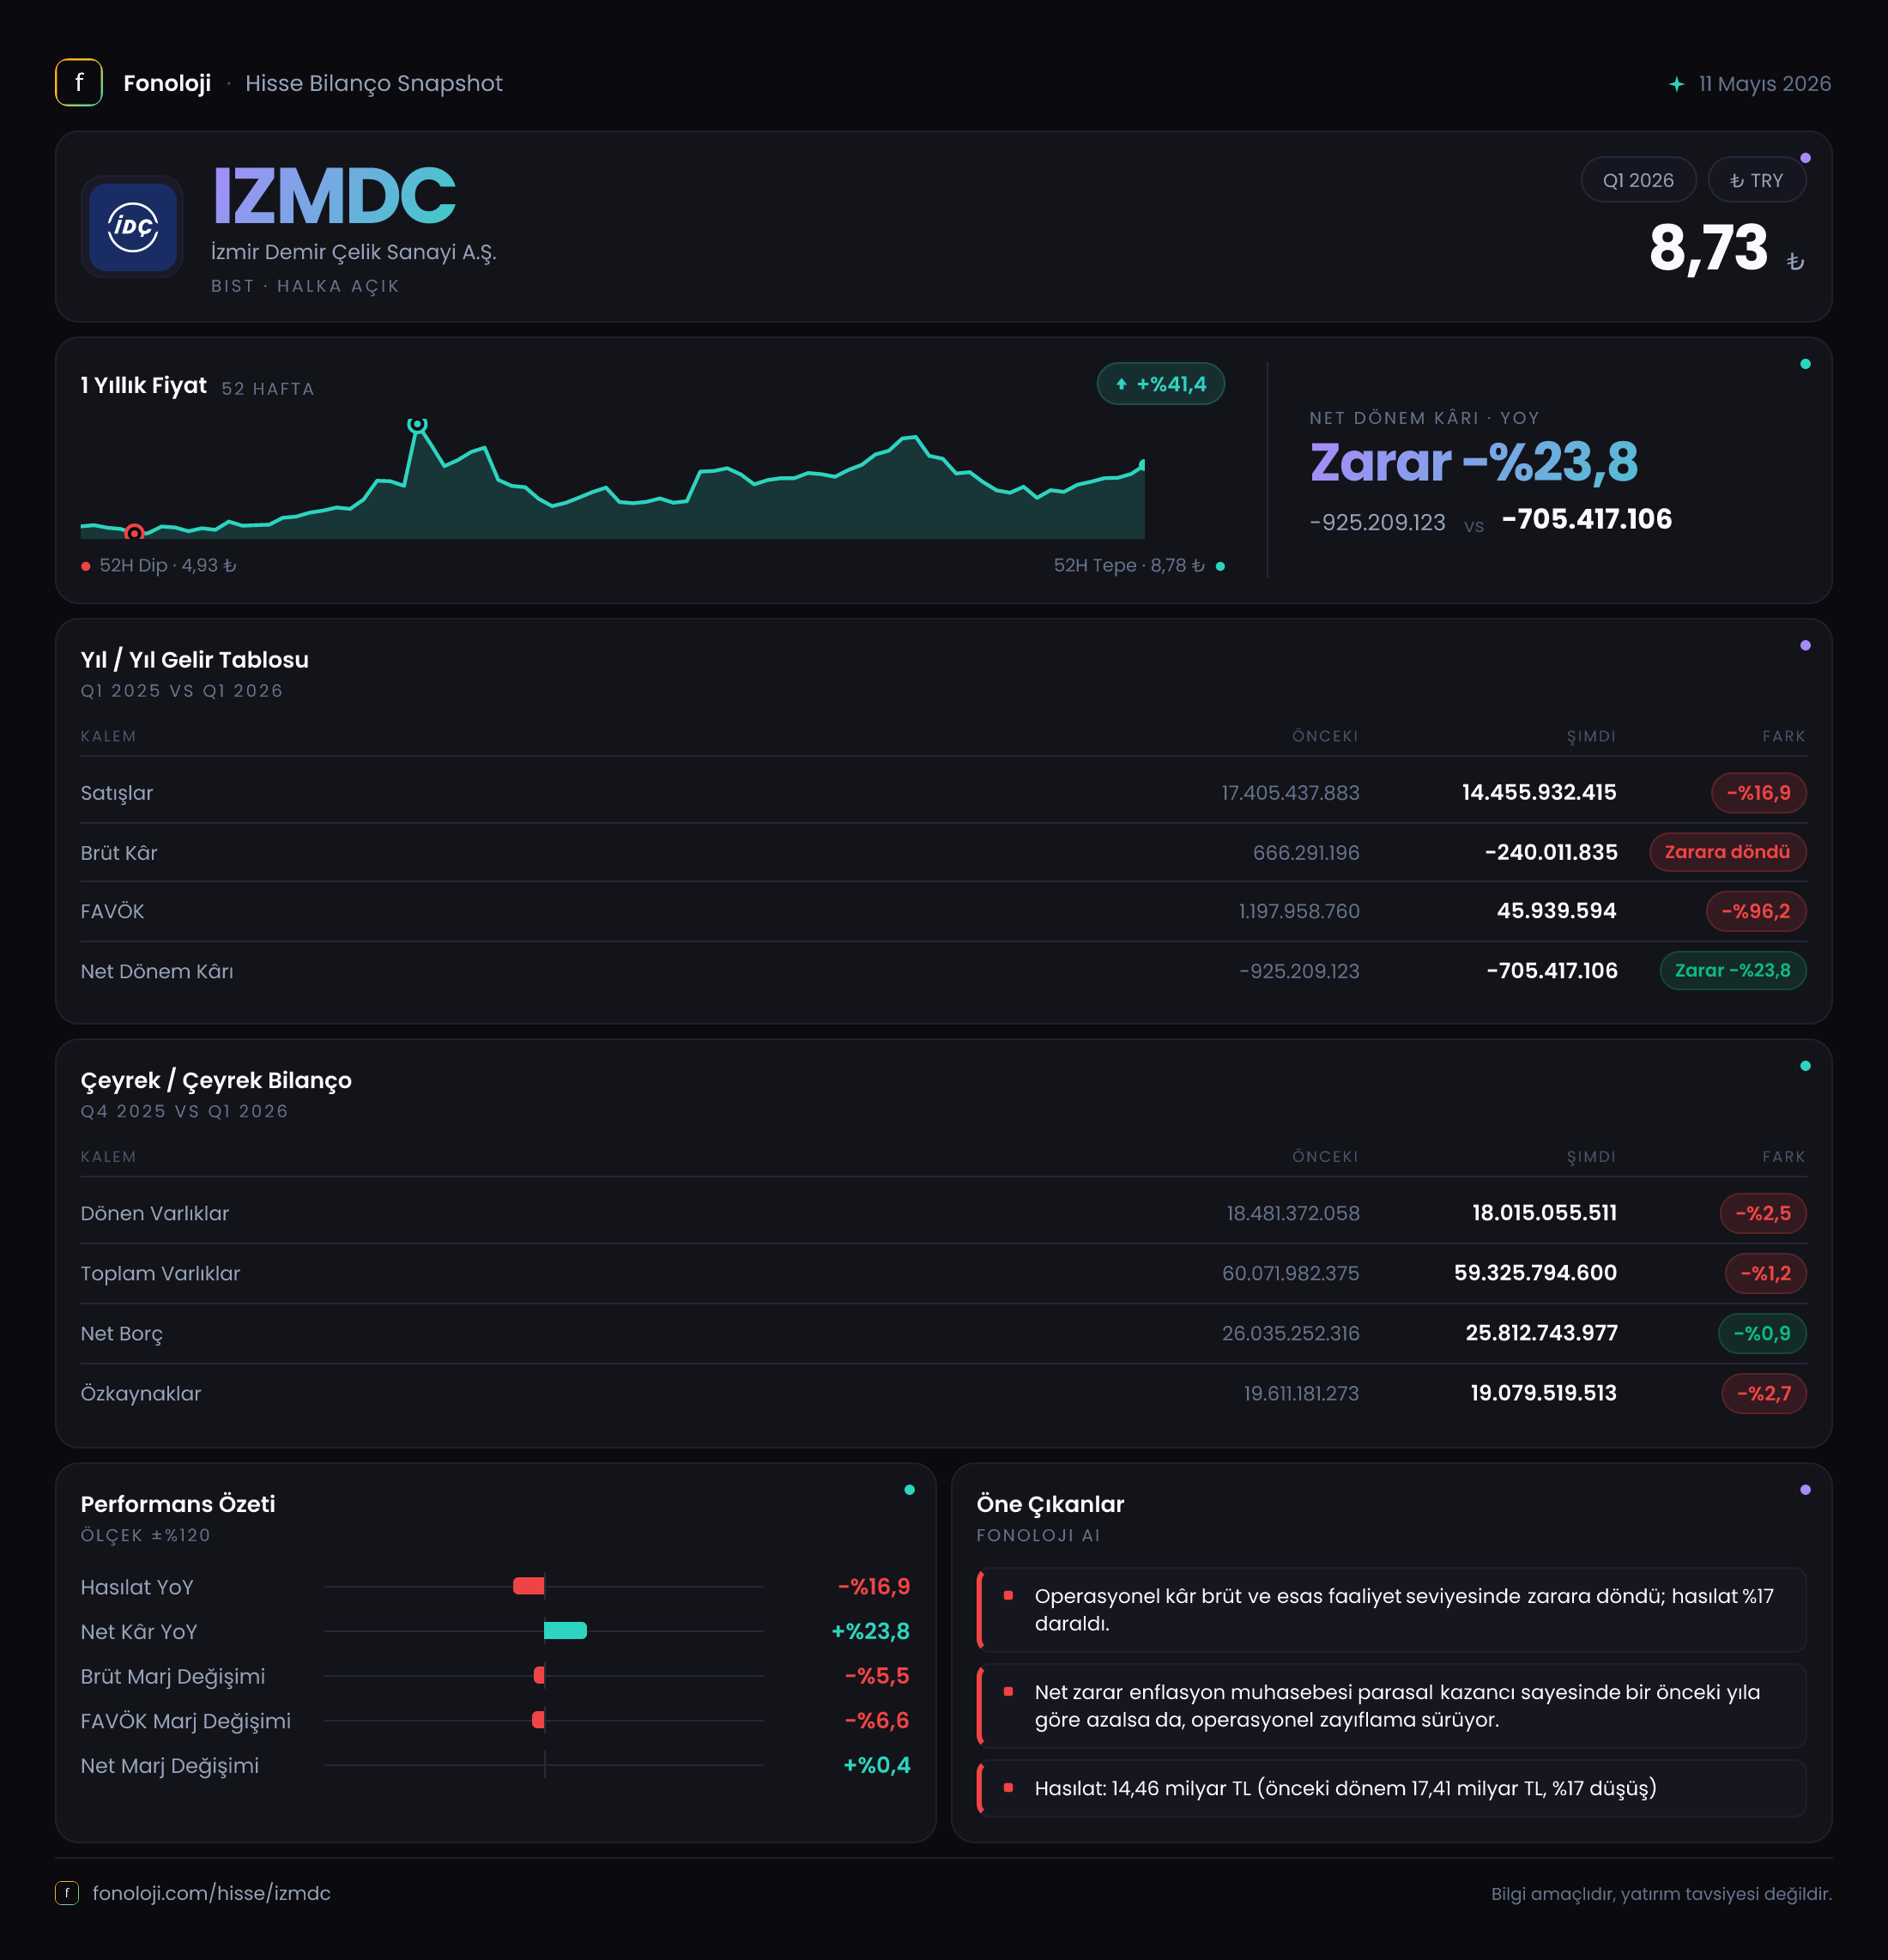
İzmir Demir Çelik’in 2026/3AB sonuçları, çelik sektöründe operasyonel koşulların şirket üzerinde hâlâ baskı yarattığını gösteriyor. Satışlar geçen yılın aynı dönemine göre %16,9 gerileyerek 14,5 milyar TL’ye inerken, brüt kâr ve FAVÖK tarafı kârdan zarara döndü. Buna karşılık 1,9 milyar TL’lik net parasal pozisyon kazancı, şirketin net dönem zararını geçen yılki 799,7 milyon TL’den 547,6 milyon TL’ye çekti. Dolayısıyla manşette zarar azalmış görünse de, bu iyileşmenin ana kaynağı operasyonel toparlanma değil; enflasyon muhasebesinden gelen parasal kazanç ve faaliyet dışı etkiler olarak okunmalı.
Satış Hikayesi
Şirketin ilk çeyrek satışları 14,5 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 17,4 milyar TL idi; yani nominal satışlarda 2,9 milyar TL, oransal olarak da %16,9 düşüş var. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel açıdan çok daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca geçen yıla göre daha az satış yapmamış; fiyat artışlarının da gerisinde kalan bir gelir performansı sergilemiş.
Bu tablo çelik fiyatları, iç talep, ihracat koşulları ve şirketin kapasite kullanım dinamikleri açısından yatırımcının yakından izlemesi gereken bir zemin oluşturuyor. Elimizde yalnızca geçen yılın aynı çeyreği bulunduğu için çeyreklik satış trendi — yani 2025’in son çeyreğinden 2026’nın ilk çeyreğine geçişte satışların ivme kazanıp kazanmadığı — konusunda kesin bir sonuca varmak mümkün değil. Bu nedenle ilk çeyrekteki gerilemenin geçici mi yoksa daha uzun süreli bir talep ve fiyat baskısının parçası mı olduğunu anlamak için sonraki çeyrekleri beklemek gerekiyor.
Satışlardaki daralma, kârlılık göstergelerinden daha kritik hale geliyor; çünkü çelik gibi yüksek sabit maliyet ve işletme sermayesi ihtiyacı taşıyan sektörlerde hacim veya fiyat baskısı, marjlar üzerinde hızla etkili olabilir. Gelirin düşmesiyle birlikte sabit giderlerin satışlara oranı yükselmiş ve şirketin operasyonel başabaş noktasını koruması zorlaşmış görünüyor.
Kârlılık
Kârlılık cephesinde en belirgin değişim brüt kârda yaşandı. Şirket geçen yılın ilk çeyreğinde 666,3 milyon TL brüt kâr ve yaklaşık %3,8 brüt kâr marjı üretirken, bu çeyrekte 240 milyon TL brüt zarar açıkladı. Böylece brüt marj -%1,7’ye geriledi. Satışların %16,9 düşmesi tek başına önemli bir sorunken, satılan ürünlerin maliyetinin satış gelirlerinden daha hızlı veya daha yüksek seyretmesi, asıl baskının marj tarafında olduğunu gösteriyor.
FAVÖK de geçen yılki 981,1 milyon TL’den -9,8 milyon TL’ye geriledi. FAVÖK marjı bu dönemde yaklaşık -%0,1 seviyesinde; geçen yıl aynı dönemde ise yaklaşık %5,6 idi. Bu, şirketin ana faaliyetlerinden faiz, vergi ve amortisman öncesinde dahi anlamlı bir nakit üretimi sağlayamadığını gösteriyor. Brüt zarar açıklanmasına rağmen FAVÖK zararının yalnızca 9,8 milyon TL ile sınırlı kalması, brüt kâr ile FAVÖK arasındaki köprüde faaliyet giderleri dışındaki kalemlerin etkili olduğunu düşündürüyor; ancak ayrıntılı gelir tablosu verilmediği için bu farkın hangi kalemlerden kaynaklandığını kesin olarak söylemek mümkün değil.
Net dönem zararı ise 547,6 milyon TL oldu. Geçen yılın aynı dönemindeki 799,7 milyon TL zarara göre zarar %31,5 azaldı. Net zarar marjı da geçen yıl yaklaşık -%4,6 iken bu çeyrekte -%3,8’e iyileşti. Ancak bu iyileşme, brüt kâr ve FAVÖK’teki bozulmayla birlikte değerlendirilmeli. Operasyonel kârlılık kötüleşirken net zararın azalması, sürdürülebilir faaliyet performansından ziyade net parasal pozisyon kazancının etkisini öne çıkarıyor.
Bilanço Sağlığı
Bilanço, ilk çeyrek sonunda sınırlı ama genel olarak kontrollü bir küçülmeye işaret ediyor. Toplam varlıklar önceki yıl sonundaki 60,1 milyar TL’den 59,3 milyar TL’ye geriledi; düşüş %1,2 ile sınırlı kaldı. Dönen varlıklar 18,5 milyar TL’den 18,0 milyar TL’ye inerken, duran varlıklar 41,6 milyar TL’den 41,3 milyar TL’ye düştü. Bu görünüm, bilanço büyüklüğünün ciddi biçimde bozulmadığını, ancak faaliyet hacmindeki gerilemenin işletme sermayesi tarafında da iz bıraktığını gösteriyor.
Net borç 26,0 milyar TL’den 25,8 milyar TL’ye çekildi. Nominal olarak 200 milyon TL’lik bu azalma olumlu olsa da, bilanço ölçeğine göre sınırlı bir iyileşme. Net borcun toplam varlıklara oranı yaklaşık %43,5 seviyesinde. Özkaynaklar ise 19,6 milyar TL’den 19,1 milyar TL’ye geriledi ve toplam varlıkların yaklaşık %32,2’sini oluşturdu. Özkaynaklardaki %2,7’lik düşüş, dönem zararının bilanço gücünü aşındırdığını gösteriyor.
Net borç/FAVÖK oranı bu çeyrekte anlamlı biçimde hesaplanamıyor; çünkü FAVÖK negatif. Bu durum başlı başına önemli bir risk göstergesi. Şirket operasyonel olarak pozitif FAVÖK üretmeye dönmeden borçluluk seviyesini değerlendirmek zorlaşıyor. Faiz ve finansman maliyetlerinin faaliyet kârı üzerinde baskı yaratıp yaratmadığı, sonraki dönemlerde özellikle izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında şirket bu çeyrekte 1,9 milyar TL net parasal pozisyon kazancı açıkladı. Geçen yılın aynı dönemindeki 2,1 milyar TL’ye kıyasla bu kalem %11,2 azaldı, ancak yine de net zararın önemli bölümünü dengeledi.
Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki konumundan kaynaklanan muhasebesel etkiyi gösterir. Net parasal kazanç, şirketin operasyonel olarak kârlı olduğu anlamına gelmez; yüksek enflasyon ortamında bilanço kalemlerinin yeniden ifade edilmesinin sonucudur. Nitekim IZMDC’de brüt kâr ve FAVÖK negatife dönerken net parasal pozisyon kazancının hâlâ 1,9 milyar TL seviyesinde olması, net sonuç ile operasyonel performans arasındaki farkı açıkça ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
IZMDC’nin bu çeyrek finansal hikâyesinde iki farklı yön var:
- Fırsat: Net borçta sınırlı da olsa gerileme var ve net zarar geçen yıla göre azaldı. Çelik fiyatlarında, talepte veya kapasite kullanımında toparlanma yaşanması halinde yüksek sabit maliyet yapısı nedeniyle FAVÖK’te hızlı bir iyileşme potansiyeli oluşabilir.
- Risk: Satışlar yüksek enflasyon ortamında nominal olarak dahi geriledi. Brüt kârın zarara, FAVÖK’ün ise başabaşa yakın negatif seviyeye dönmesi, ana faaliyetin henüz sağlıklı kârlılık üretmediğini gösteriyor.
- En kritik takip noktası: Sonraki çeyreklerde satışların yeniden büyüyüp büyümediği, brüt marjın pozitife dönüp dönmediği ve FAVÖK’ün kalıcı biçimde yükselip yükselmediği. Ayrıca net borcun, pozitif FAVÖK oluşmadan ne ölçüde azalacağı da bilanço riskinin yönünü belirleyecek.
Özetle, net zarardaki iyileşme tek başına güçlü bir toparlanma sinyali değil. Veriler, şirketin bilanço büyüklüğünü büyük ölçüde koruduğunu ancak operasyonel kârlılıkta ciddi baskı yaşadığını gösteriyor. Kalıcı bir yatırım hikâyesi için net parasal kazançtan bağımsız olarak satış büyümesi, pozitif brüt marj ve sürdürülebilir FAVÖK üretimi gerekiyor. Yatırım tavsiyesi değildir.