
Açılış
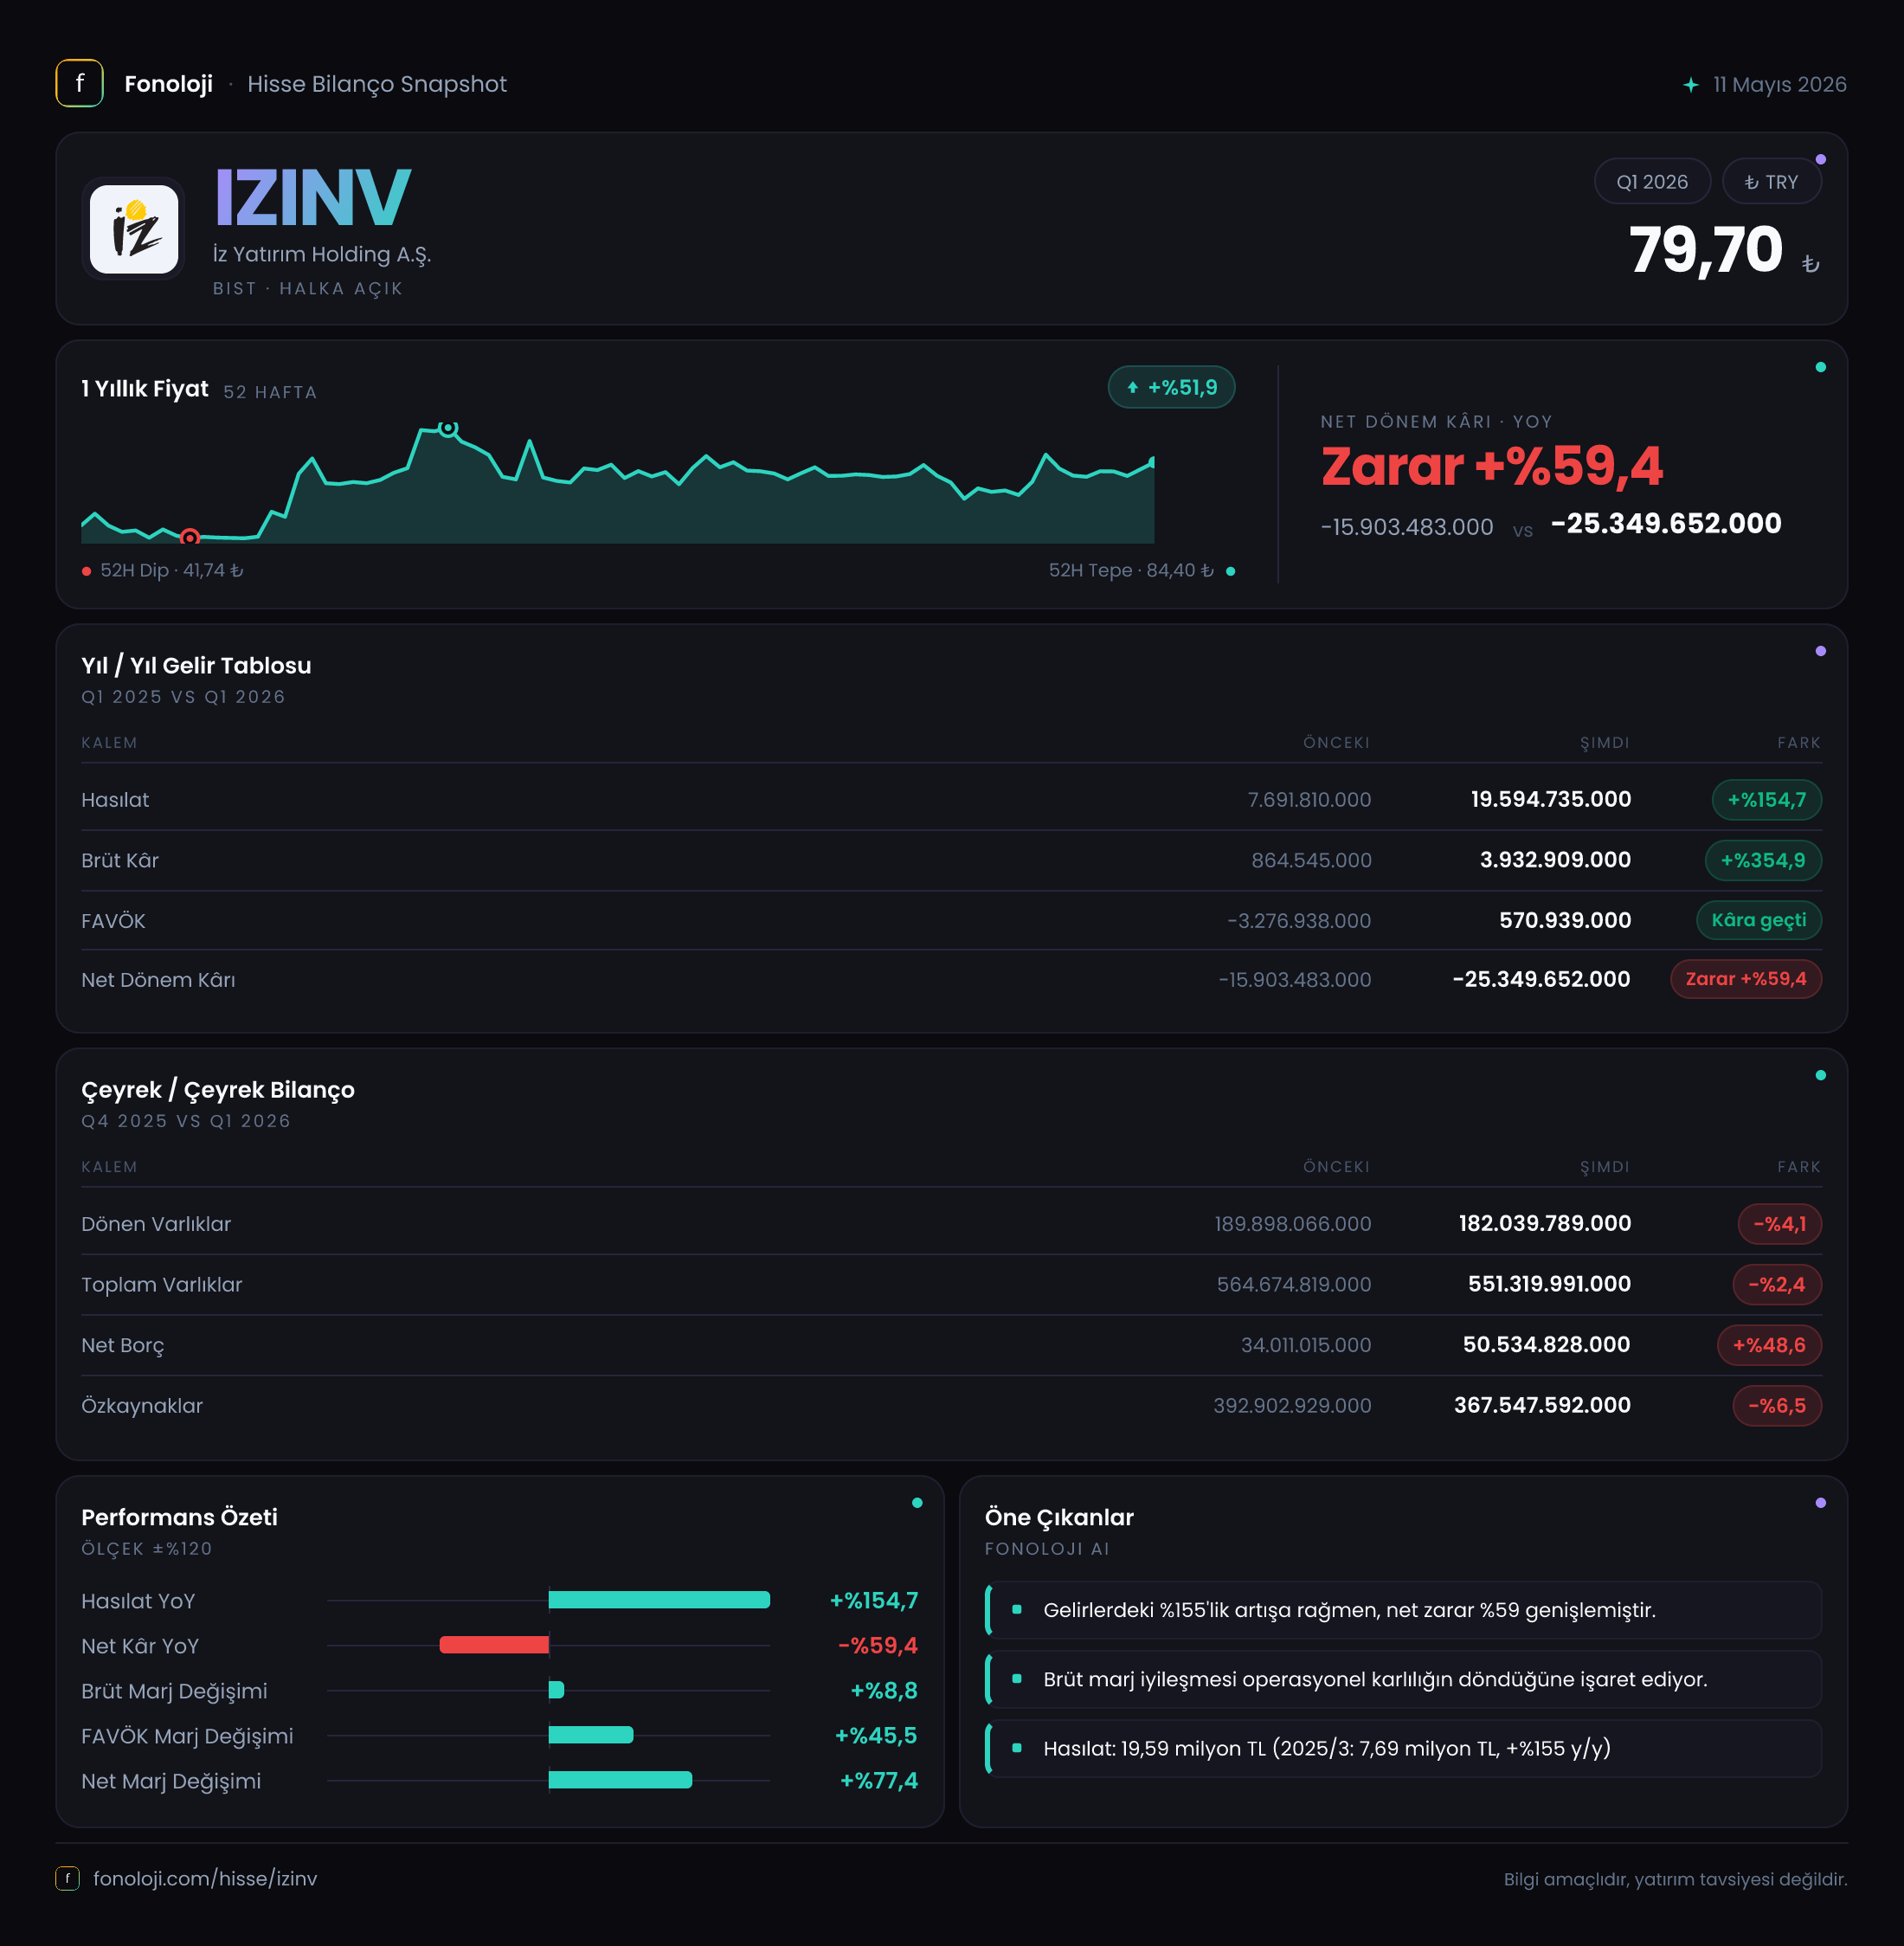
İz Yatırım Holding, farklı yatırım ve iştirak faaliyetlerini bünyesinde barındıran bir holding yapısı olarak 2026’nın ilk çeyreğinde satış tarafında güçlü bir nominal büyüme sergiledi. Satışlar geçen yılın aynı dönemine göre %154,7 artarak 19,6 milyon TL’ye yükselirken, brüt kâr %354,9 artışla 3,9 milyon TL’ye ulaştı. Faaliyet kârlılığında da dikkat çekici bir iyileşme var; geçen yıl 3,0 milyon TL FAVÖK zararı yazan şirket bu çeyrekte 1,3 milyon TL FAVÖK üretti. Ancak bu operasyonel toparlanma, yüksek net parasal kayıp ve finansal yapıdaki bozulma nedeniyle henüz net kâra yansımadı; net dönem zararı 25,3 milyon TL oldu.
Satış Hikayesi
İz Yatırım Holding’in satışları, 2025’in ilk çeyreğindeki 7,7 milyon TL’den 19,6 milyon TL’ye çıkarak 12,0 milyon TL arttı. Yüzde bazında %154,7’lik büyüme, Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda dahi dikkat çekici. Başka bir ifadeyle, satışlardaki artış yalnızca enflasyonun fiyatları yukarı taşımasından ibaret görünmüyor; gelir tabanında gerçek bir genişleme veya faaliyet kompozisyonunda önemli bir değişim olma ihtimalini gösteriyor.
Bununla birlikte, bir holding şirketinde satış artışını tek başına yeterli görmek doğru olmaz. Gelirin hangi iştiraklerden, hangi faaliyetlerden ve ne ölçüde sürdürülebilir operasyonlardan geldiği kritik önem taşıyor. Mevcut veride segment veya iştirak bazlı dağılım bulunmadığı için, bu büyümenin tekrarlanabilirliği konusunda kesin bir hüküm vermek mümkün değil.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 ve 2026/3 verisi bulunuyor. Bu nedenle yılın son çeyreğine göre ivmenin hızlanıp hızlanmadığını ya da satışların yıl içinde istikrarlı bir çizgi izleyip izlemediğini değerlendirmek için sonraki ara dönem raporlarını beklemek gerekiyor. İlk çeyrek rakamı güçlü bir başlangıç sunuyor; ancak holdinglerde tek çeyrek performansı, özellikle yatırım gelirleri ve iştirak hareketleri nedeniyle dalgalı olabilir.
Kârlılık
Kârlılık tablosunda satış büyümesinden daha olumlu bir gelişme görülüyor. Brüt kâr, 864,5 bin TL’den 3,9 milyon TL’ye yükselirken brüt kâr marjı yaklaşık %11,2’den %19,9’a çıktı. Bu, şirketin satışlarının yalnızca büyümediğini, aynı zamanda satışlardan geride kalan brüt katkının da belirgin biçimde arttığını gösteriyor. Yaklaşık 8,7 puanlık marj iyileşmesi, maliyet yapısında veya gelir kompozisyonunda olumlu bir değişime işaret ediyor.
Faaliyet giderleri sonrasında oluşan FAVÖK de geçen yılki 3,0 milyon TL zarardan, bu çeyrekte 1,3 milyon TL kâra döndü. FAVÖK marjı böylece yaklaşık eksi %39,4’ten artı %6,6’ya yükseldi. Burada verilen %141,9’luk artışı klasik büyüme oranı gibi yorumlamamak gerekir; çünkü karşılaştırma noktası negatif bir FAVÖK’tür. Ekonomik açıdan asıl önemli gelişme, şirketin faaliyet seviyesinde zarar üreten yapıdan pozitif FAVÖK üreten yapıya geçmesidir.
Buna rağmen operasyonel kârlılık henüz güçlü bir seviyede değil. Satışların yaklaşık %6,6’sı kadar FAVÖK üretilmesi, brüt marjdaki iyileşmenin tamamının faaliyet kârına yansımadığını gösteriyor. Daha önemlisi, 14,6 milyon TL net parasal pozisyon zararı ve diğer finansal/operasyonel kalemler, FAVÖK’ün yaklaşık on bir katı büyüklüğünde bir baskı oluşturuyor. Sonuç olarak net dönem zararı geçen yılki 15,9 milyon TL’den 25,3 milyon TL’ye genişledi. Net zarar marjı da yaklaşık eksi %206,5’ten eksi %129,1’e iyileşmiş olsa da hâlâ oldukça negatif bir seviyede. Yani şirket operasyonel olarak toparlanıyor, fakat bu toparlanma henüz şirketin nihai kârlılık sorununu çözmüş değil.
Bilanço Sağlığı
Bilanço, ilk çeyrekte kontrollü fakat zayıflayan bir sermaye yapısına işaret ediyor. Toplam varlıklar önceki yıl sonundaki 564,7 milyon TL’den 551,3 milyon TL’ye gerileyerek %2,4 azaldı. Dönen varlıklar %4,1 düşüşle 182,0 milyon TL’ye, duran varlıklar ise %1,5 düşüşle 369,3 milyon TL’ye indi. Bu düşüşler tek başına alarm seviyesinde değil; ancak net zararla birlikte değerlendirildiğinde şirketin bilanço büyüklüğünün küçüldüğü görülüyor.
Özkaynaklar 392,9 milyon TL’den 367,5 milyon TL’ye gerileyerek %6,5 azaldı. Bu düşüşün temel nedeni, çeyrekte oluşan 25,3 milyon TL’lik net zarar ile uyumlu. Özkaynakların toplam varlıklara oranı yaklaşık %66,7 seviyesinde; bu oran, şirketin varlıklarının önemli bölümünün özkaynakla finanse edildiğini gösteriyor. Ancak özkaynak kalitesinin ve iştirak değerlemelerinin nasıl oluştuğu, holding yapısı nedeniyle ayrıca izlenmeli.
Net borç 34,0 milyon TL’den 50,5 milyon TL’ye yükseldi. Bu, yalnızca üç aylık dönemde %48,6’lık belirgin bir artış anlamına geliyor. İlk çeyrek FAVÖK’ü üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 38,8 kat seviyesinde. Tek çeyrek FAVÖK’ünün yıllıklandırılması mekanik ve yanıltıcı olabilir; yine de bu oran, mevcut faaliyet kârlılığının net borcu rahat biçimde taşıyacak düzeyde olmadığını gösteren önemli bir uyarı niteliğinde. Burada borcun vadesi, faiz maliyeti ve nakit akışı verileri bulunmadığı için likidite konusunda kesin bir sonuca varılamaz.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı, şirketin enflasyon muhasebesi uygulamasından kaynaklanan en kritik kalemlerden biri. İz Yatırım Holding’in net parasal pozisyon zararı geçen yılın aynı dönemindeki 5,9 milyon TL’den 14,6 milyon TL’ye yükseldi. Böylece kayıp %149,6 arttı ve net zarar üzerinde belirleyici bir baskı oluşturdu.
TAS 29 kapsamında bu kalem, parasal varlık ve yükümlülüklerin yüksek enflasyon ortamındaki satın alma gücü etkisini yansıtıyor. Negatif net parasal pozisyon sonucu, şirketin bilanço yapısının enflasyon karşısında satın alma gücü kaybı yaratan bir parasal pozisyona maruz kaldığını gösteriyor. Bu kalem doğrudan nakit çıkışı anlamına gelmeyebilir; ancak şirketin nominal kâr üretse bile enflasyon karşısında ekonomik değer yaratamayabileceğini hatırlatıyor.
Bu çeyrekte operasyonel kârlılık pozitife dönerken net parasal kaybın büyümesi, enflasyon muhasebesinin şirket sonuçlarında ne kadar belirleyici olduğunu ortaya koyuyor. Önümüzdeki dönemlerde yatırımcıların yalnızca FAVÖK’e değil, parasal pozisyon zararının satışlara ve faaliyet kârına oranına da bakması gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
İz Yatırım Holding’in 2026/3 sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, satış büyümesi enflasyonun üzerinde gerçekleşti ve brüt kâr marjı belirgin şekilde iyileşti.
- FAVÖK’ün zarardan kâra dönmesi, faaliyetlerin önceki döneme göre daha verimli hale geldiğini gösteriyor.
- Risk tarafında, net zarar büyümeye devam ediyor ve net parasal kayıp operasyonel kârlılığı fazlasıyla aşıyor.
- Net borcun 50,5 milyon TL’ye yükselmesi, mevcut FAVÖK seviyesine göre finansal kaldıraç baskısının arttığını gösteriyor.
- Özkaynaklardaki %6,5’lik gerileme, zararların bilançoya doğrudan yansıdığını ortaya koyuyor.
Bu nedenle mevcut tablo, “satışlar arttı, şirket kâra geçti” şeklinde basit bir iyimserlik hikâyesi değil. Daha doğru okuma, operasyonel toparlanmanın başladığı ancak bunun henüz sürdürülebilir net kâra dönüşmediği yönünde. Yatırımcı açısından takip edilmesi gereken ana göstergeler; FAVÖK marjının %6,6’nın üzerine çıkıp çıkamayacağı, net borcun azaltılıp azaltılamayacağı, net parasal kaybın normalleşip normalleşmeyeceği ve satış büyümesinin sonraki çeyreklerde korunup korunamayacağıdır. Bu göstergelerde kalıcı iyileşme görülmeden şirketin değerlemesini yalnızca satış büyümesine dayandırmak riskli olacaktır.
Yatırım tavsiyesi değildir.