
Açılış
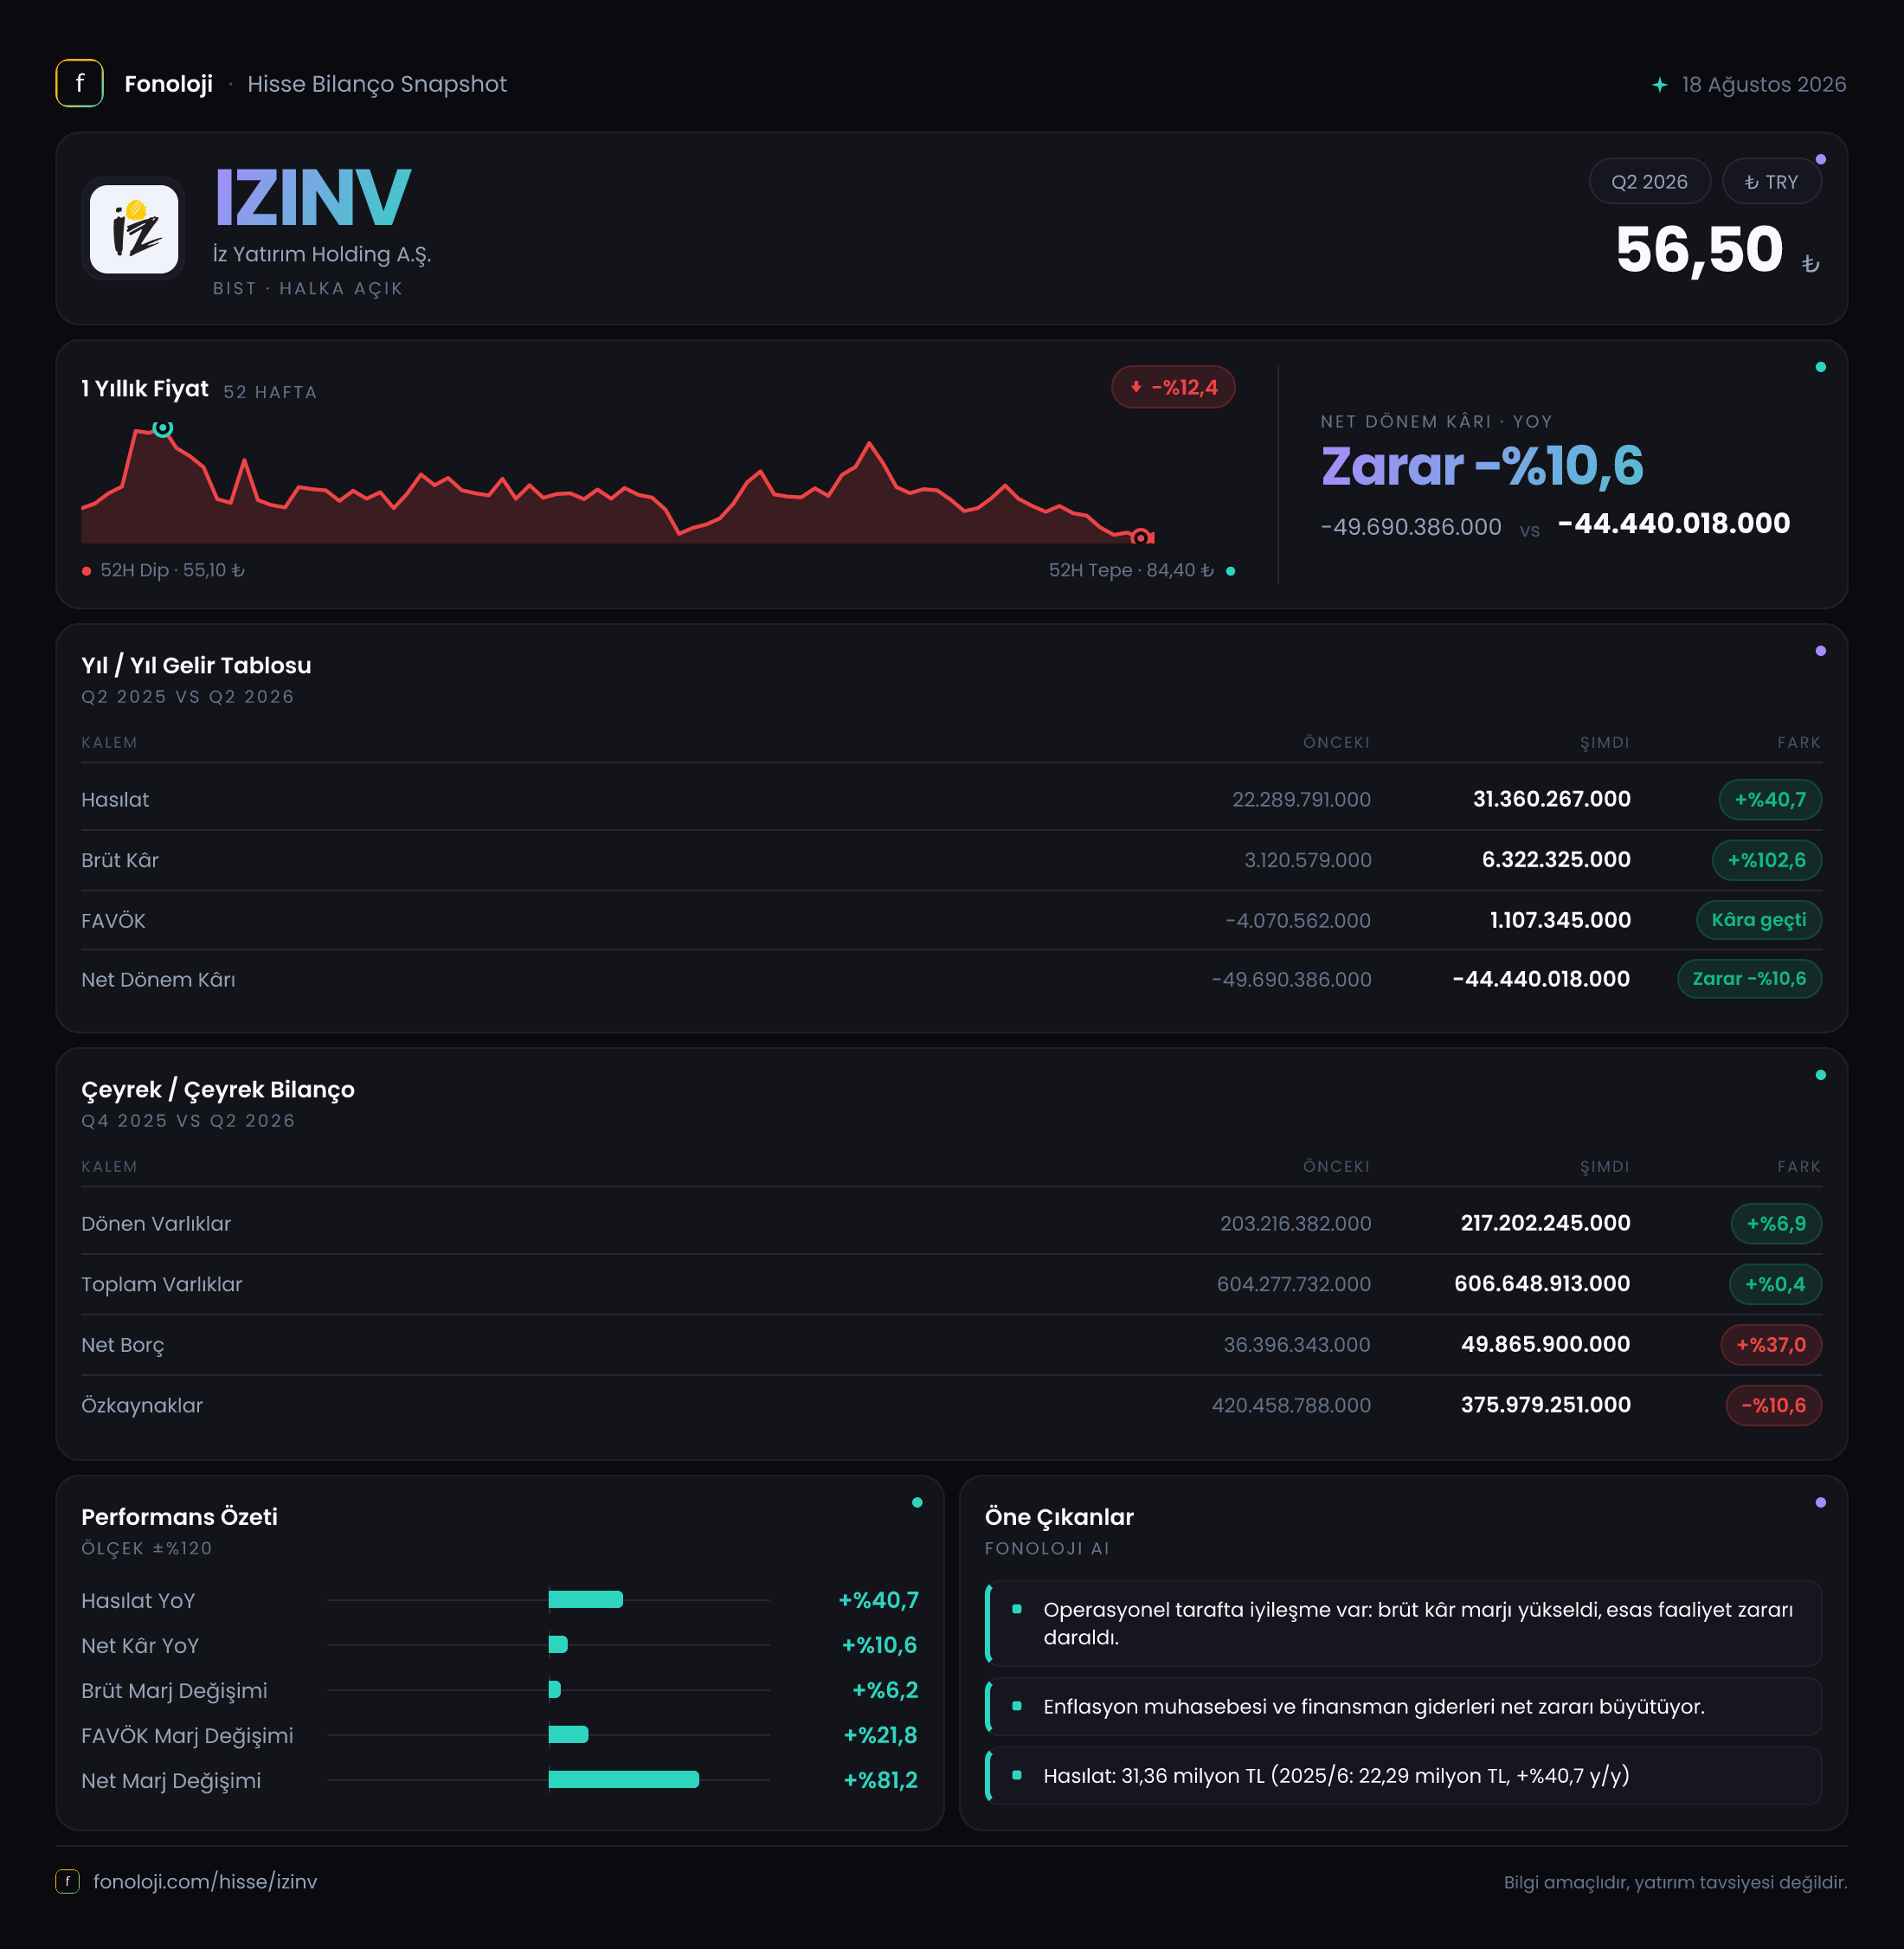
İz Yatırım Holding’in 2026/6AB finansal sonuçları, gelir tarafında belirgin bir toparlanmaya rağmen bilançonun ve enflasyon muhasebesi etkilerinin hâlâ baskı oluşturduğunu gösteriyor. Şirketin satışları geçen yılın aynı dönemine göre %40,7 artarak 31,4 milyon TL’ye ulaşırken, brüt kâr %102,6 yükselerek 6,3 milyon TL’ye çıktı. FAVÖK tarafında ise geçen yılki -4,1 milyon TL seviyesinden 1,1 milyon TL pozitif seviyeye geçiş önemli bir operasyonel iyileşmeye işaret ediyor. Buna karşın şirket hâlâ 44,4 milyon TL net zarar açıklıyor; yani operasyonel toparlanma, finansman, parasal pozisyon ve diğer giderlerin etkisini henüz telafi edebilmiş değil.
Burada kritik nokta, raporun altı aylık ara dönem niteliğinde olmasıdır. Verilen karşılaştırma geçen yılın aynı dönemiyle yapılırken, bilanço kalemleri önceki yıl sonuna göre kıyaslanıyor. Ayrı bir ilk çeyrek verisi bulunmadığı için 2026/6AB içindeki çeyreklik ivme konusunda kesin bir yorum yapmak mümkün değil.
Satış Hikayesi
İz Yatırım Holding’in satışları 22,3 milyon TL’den 31,4 milyon TL’ye çıkarak 9,1 milyon TL arttı. Bu, nominal olarak güçlü görünen %40,7’lik bir büyümeye denk geliyor. Türkiye’de %30’un üzerinde seyreden enflasyon ortamında, bu artış enflasyonun üzerinde bir nominal büyümeye işaret etse de gerçek büyümenin ne kadar olduğu, şirketin gelirlerinin hangi faaliyetlerden kaynaklandığı ve fiyat/miktar katkısının ayrıştırılmasıyla daha net görülebilir.
Yine de satış performansı, şirketin gelir üretme kapasitesinde geçen yılın aynı dönemine göre anlamlı bir iyileşme olduğunu gösteriyor. Özellikle holding yapısındaki şirketlerde satışların kompozisyonu önem taşır: portföy şirketlerinden gelen gelirler, yatırım satışları veya dönemsel işlemler, sürdürülebilir operasyonel gelirlerle aynı kaliteyi taşımayabilir. Bu nedenle yalnızca ciro artışına bakmak yerine, bu büyümenin tekrar eden faaliyetlerden mi yoksa tek seferlik işlemlerden mi oluştuğu izlenmeli.
Çeyreklik trend açısından elimizde yalnızca 2025/6AB’deki 22,3 milyon TL satış verisi bulunuyor. 2026’nın ilk çeyreği ile ikinci çeyreğini ayrı ayrı değerlendirecek veri olmadığından, yıl içindeki büyümenin hangi dönemde yoğunlaştığını söylemek mümkün değil. İlerleyen raporlarda satışların yılın ikinci yarısında korunup korunmadığı, büyümenin kalıcı olup olmadığını anlamak açısından önemli olacak.
Kârlılık
Kârlılık tarafındaki en olumlu gelişme brüt kâr ve FAVÖK marjlarında görülüyor. Brüt kâr 3,1 milyon TL’den 6,3 milyon TL’ye yükselirken, brüt kâr marjı yaklaşık %13,9’dan %20,1’e çıktı. Başka bir ifadeyle şirket, satışlarının her 100 TL’sinden geçen yıl yaklaşık 13,9 TL brüt kâr üretirken bu dönemde yaklaşık 20,1 TL brüt kâr üretmiş durumda. Bu, satış büyümesinin maliyet yapısına da olumlu yansıdığını gösteriyor.
FAVÖK tarafında değişim daha dikkat çekici. Geçen yıl -4,1 milyon TL olan FAVÖK, bu dönemde 1,1 milyon TL’ye yükseldi. Dolayısıyla FAVÖK marjı yaklaşık -%18,4’ten %3,5’e geçti. Buradaki iyileşme yalnızca 5,2 milyon TL’lik bir FAVÖK artışı değil, aynı zamanda operasyonel seviyede zarar üreten yapıdan sınırlı da olsa pozitif sonuç üreten yapıya geçiş anlamına geliyor.
Ancak 1,1 milyon TL’lik FAVÖK hâlâ düşük bir mutlak seviyede. Bu nedenle marj iyileşmesi olumlu olmakla birlikte, şirketin gider yapısındaki küçük değişimler bile sonucu yeniden negatife çevirebilir. Nitekim net kâr hâlâ -44,4 milyon TL seviyesinde. Geçen yılki -49,7 milyon TL zarara göre zarar 5,3 milyon TL azalmış olsa da, şirket satışlarından kâr üretme noktasına henüz ulaşmış değil.
Net zarar marjı yaklaşık -%222,9’dan -%141,4’e iyileşmiş durumda. Bu ilerleme önemli görünse de, satışların hâlâ çok üzerinde zarar yazılması, operasyonel kârlılığın finansal ve parasal etkiler karşısında yetersiz kaldığını gösteriyor. Önümüzdeki dönemlerde asıl takip edilmesi gereken konu, FAVÖK’ün 1,1 milyon TL seviyesinden sürdürülebilir biçimde yükselip yükselmediği olacak.
Bilanço Sağlığı
Toplam varlıklar önceki yıl sonundaki 604,3 milyon TL’den 606,6 milyon TL’ye çıkarak yalnızca %0,4 büyüdü. Bu, gelir tablosundaki toparlanmanın henüz bilanço ölçeğinde güçlü bir genişlemeye dönüşmediğini gösteriyor. Dönen varlıklar 203,2 milyon TL’den 217,2 milyon TL’ye yükselirken, duran varlıklar 401,1 milyon TL’den 389,4 milyon TL’ye geriledi. Yani varlık kompozisyonunda yaklaşık 11,7 milyon TL’lik duran varlık azalması ve 14,0 milyon TL’lik dönen varlık artışı görülüyor.
Buna karşılık net borç 36,4 milyon TL’den 49,9 milyon TL’ye çıkarak %37,0 arttı. Borçtaki bu yükseliş, toplam varlıkların neredeyse yatay kaldığı bir dönemde finansal kaldıraç baskısının arttığını gösteriyor. Özkaynaklar ise 420,5 milyon TL’den 376,0 milyon TL’ye gerileyerek 44,5 milyon TL, yani %10,6 azaldı. Bu düşüş, açıklanan net zararla büyük ölçüde uyumlu ve şirketin sermaye tabanının zarar nedeniyle aşındığını düşündürüyor.
Varlıklardan özkaynaklar çıkarıldığında, toplam yükümlülükler yaklaşık 183,8 milyon TL’den 230,6 milyon TL’ye yükseliyor. Bu da yükümlülüklerde yaklaşık %25,5’lik artış anlamına geliyor. Net borcun FAVÖK’e oranı yaklaşık 45 kat seviyesinde görünse de bu oran, FAVÖK’ün yalnızca 1,1 milyon TL olması nedeniyle olağanüstü hassas ve yıllıklandırılmamış bir ara dönem verisine dayanıyor. Yine de mesaj açık: operasyonel kâr düşük kaldığı sürece borç taşıma kapasitesi sınırlı.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından şirketin net parasal pozisyonu -21,6 milyon TL oldu. Geçen yıl aynı dönemde bu kalem -16,4 milyon TL seviyesindeydi. Dolayısıyla parasal pozisyon zararı 5,2 milyon TL artarak %31,4 kötüleşti.
TAS 29 kapsamında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon ortamındaki etkisini yansıtır. Negatif net parasal pozisyon, parasal yükümlülüklerin parasal varlıklardan daha yüksek olması nedeniyle enflasyon muhasebesinin şirket aleyhine çalıştığını gösterir. Başka bir ifadeyle, şirketin bilançosundaki parasal yapı enflasyon karşısında ek zarar yaratıyor.
Bu 21,6 milyon TL’lik negatif etki, şirketin 1,1 milyon TL’lik FAVÖK’ünü fazlasıyla aşıyor. Bu nedenle operasyonel seviyede pozitif sonuç alınmasına rağmen net zararın 44,4 milyon TL düzeyinde kalması şaşırtıcı değil. Net parasal pozisyonun yeniden bozulması, şirketin bilanço yapısının yüksek enflasyon ortamında hâlâ kırılgan olduğunu ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
İz Yatırım Holding’in sonuçlarında iki farklı hikâye aynı anda görülüyor. Bir tarafta:
- Satışlar %40,7 arttı.
- Brüt kâr marjı %13,9’dan %20,1’e yükseldi.
- FAVÖK, negatif 4,1 milyon TL’den pozitif 1,1 milyon TL’ye geçti.
- Net zarar geçen yılın aynı dönemine göre azaldı.
Diğer tarafta ise riskler belirgin:
- Net zarar hâlâ 44,4 milyon TL.
- Net parasal pozisyon zararı 21,6 milyon TL’ye yükseldi.
- Net borç %37 artarak 49,9 milyon TL’ye çıktı.
- Özkaynaklar %10,6 azalarak 376,0 milyon TL’ye geriledi.
- FAVÖK seviyesi düşük olduğu için borçluluk oranı yüksek ve hassas.
Bu tablo, şirketin operasyonel açıdan dipten toparlanma sinyali verdiğini, ancak bu toparlanmanın henüz bilanço güvenliği ve net kârlılık açısından yeterli olmadığını gösteriyor. Yatırımcıların özellikle gelecek dönemlerde FAVÖK marjının %3,5 seviyesinden yukarı taşınıp taşınmadığına, net borcun azaltılıp azaltılmadığına ve negatif parasal pozisyonun kontrol altına alınıp alınmadığına odaklanması gerekir. Ayrıca 2026/9A ve yıl sonu raporlarında satış büyümesinin sürdürülebilirliği ile net zarar trendinin yönü, mevcut iyileşmenin kalıcı mı yoksa dönemsel mi olduğunu belirleyecek.
Yatırım tavsiyesi değildir.