
Açılış
İzdemir Enerji, elektrik üretimi ve enerji faaliyetleriyle birlikte sermaye yoğun çalışan bir şirket profili sunuyor. 2026 yılının ilk çeyreğinde ana mesaj, satışlardaki daralmanın ötesinde kârlılık zincirinin belirgin biçimde bozulması: satışlar gerilerken brüt kâr neredeyse ortadan kalkmış, FAVÖK marjı zayıflamış ve net zarar derinleşmiş durumda. Bilanço tarafında toplam varlıklar büyük ölçüde korunuyor; ancak şirketin net nakit pozisyonundan net borç pozisyonuna geçmesi, finansal yapıda dikkat edilmesi gereken yeni bir başlık yaratıyor. Bu nedenle yatırım hikâyesinin merkezinde büyümeden çok, operasyonel marjların ve nakit üretiminin yeniden toparlanıp toparlanamayacağı bulunuyor.
Satış Hikayesi
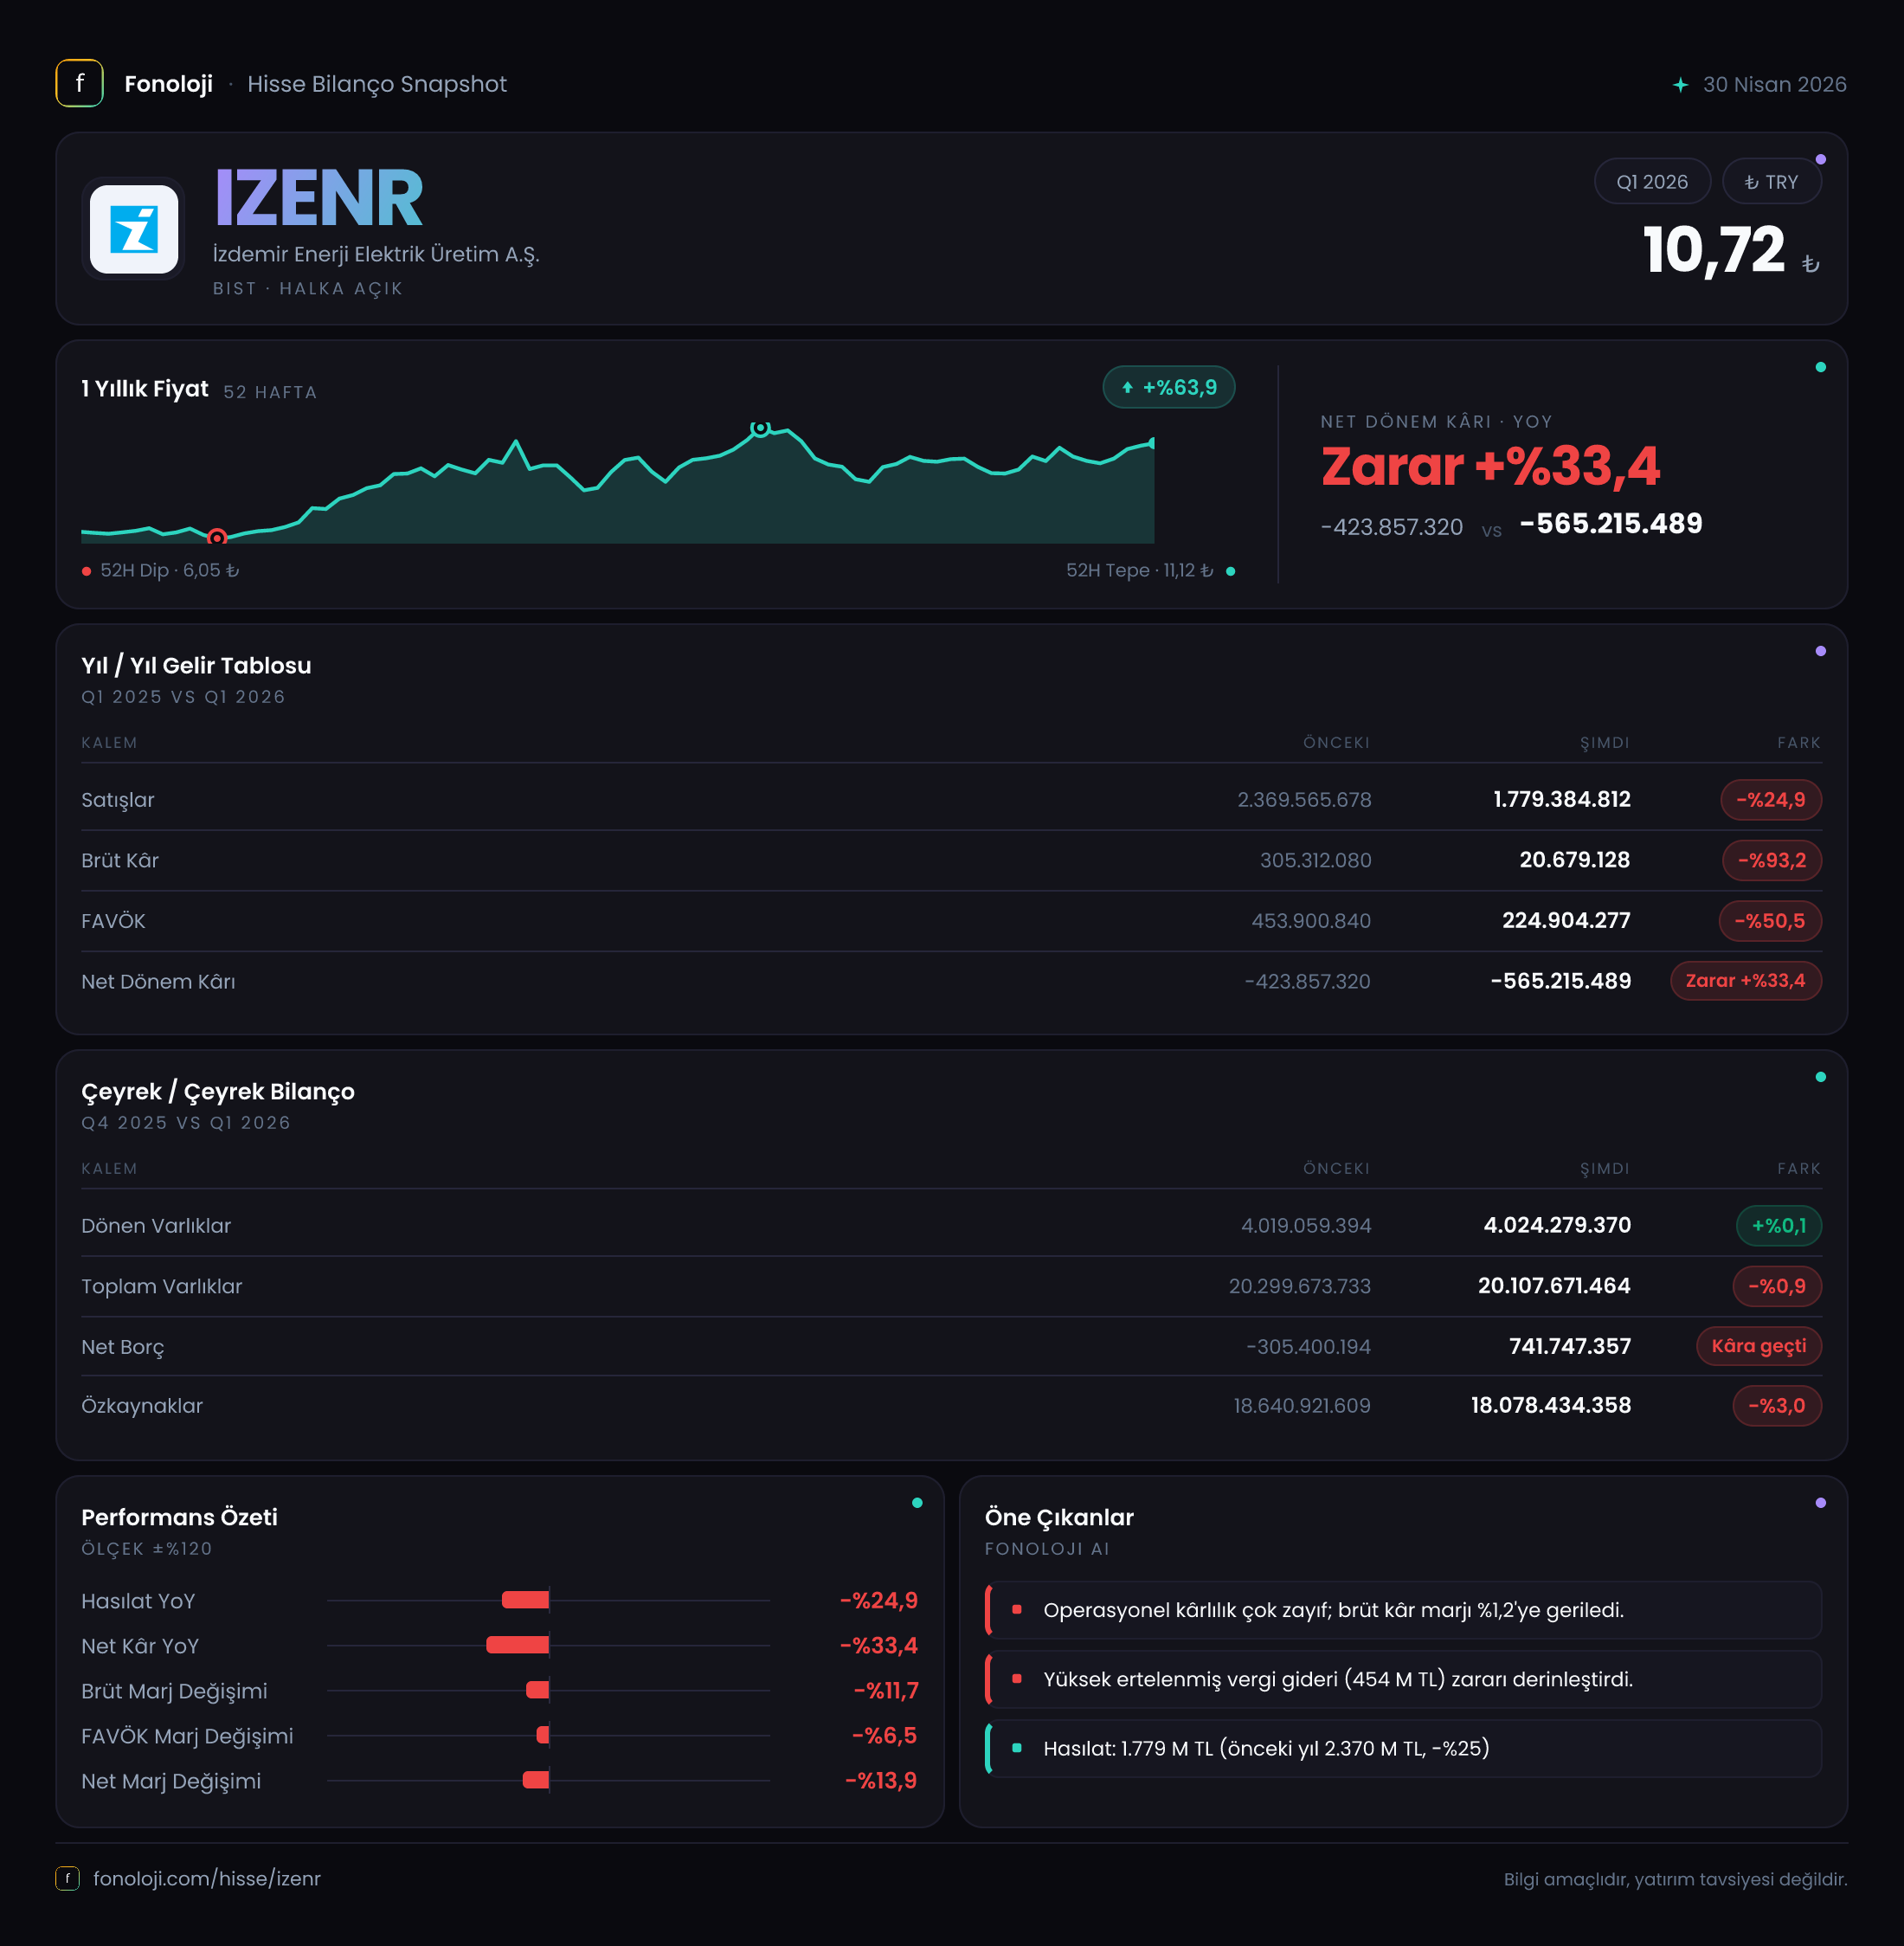
Şirketin satışları geçen yılın aynı dönemindeki 2,4 milyar TL’den 1,8 milyar TL’ye geriledi. Bu, nominal olarak %24,9’luk bir düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal bazda da daralması, reel olarak bakıldığında daha belirgin bir küçülmeye işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat artışlarının gerisinde kalmamış, aynı zamanda satış hacmi, elektrik fiyatları, üretim miktarı veya ürün karması gibi operasyonel unsurlardan en az birinde baskı yaşamış görünüyor.
Ancak burada önemli bir sınırlama var: Verilen çeyreklik veri setinde 2025/3 ile karşılaştırılabilecek satış bilgisi bulunuyor; 2025/6, 2025/9 ve 2025/12 satışları yer almıyor. Dolayısıyla satışlardaki düşüşün tek çeyreğe özgü mü, yoksa yıl boyunca devam eden bir trendin parçası mı olduğunu kesin biçimde söylemek için daha fazla dönem verisi gerekiyor. Yine de mevcut karşılaştırma, şirketin yılın başlangıcına zayıf bir gelir tabanıyla girdiğini gösteriyor.
Satışlardaki düşüş, kârlılıkta yaşanan gerilemeyle birlikte değerlendirildiğinde daha kritik hale geliyor. Gelir kaybı tek başına yönetilebilir olabilir; fakat yüksek sabit maliyetli enerji üretiminde satış azalırken maliyet tabanı aynı hızda esnemiyorsa, her 1 TL’lik gelir kaybı kâr hanesinde çok daha büyük bir etki yaratabilir. İzdemir Enerji’nin ilk çeyrek rakamları tam olarak bu işletme kaldıracının olumsuz çalıştığını düşündürüyor.
Kârlılık
Kârlılık tablosunda en dikkat çekici unsur brüt kârın 305,3 milyon TL’den 20,7 milyon TL’ye düşmesi. Bu, geçen yılın aynı dönemine göre %93,2’lik sert bir gerileme demek. Brüt kâr marjı da yaklaşık %12,7’den %1,1’e indi. Yani şirket satışlarından geriye, üretim ve satışların doğrudan maliyetleri çıktıktan sonra çok sınırlı bir katkı kalmış durumda.
Bu marj seviyesi, enerji fiyatları, yakıt maliyetleri, üretim verimliliği ve kapasite kullanım koşullarının şirket aleyhine gelişmiş olabileceğini gösteriyor. Veride bu değişimin hangi kalemden kaynaklandığı ayrıştırılmadığı için tek bir neden atfetmek doğru olmaz. Ancak %1,1’lik brüt marj, operasyonel faaliyetlerin maliyet şoklarına karşı oldukça hassas hale geldiğini açıkça ortaya koyuyor.
FAVÖK de geçen yılki 452,6 milyon TL’den 177,6 milyon TL’ye geriledi; düşüş %60,8 seviyesinde. FAVÖK marjı yaklaşık %18,9’dan %9,9’a indi. Brüt kârdaki düşüşün FAVÖK’e göre daha sert olması, faaliyet giderlerinin veya diğer operasyonel kalemlerin bu çeyrekte brüt kârdaki baskıyı kısmen dengelediğini gösteriyor. Buna rağmen şirketin ana faaliyetlerinden ürettiği nakit benzeri kârlılık kapasitesi yaklaşık yarı yarıya zayıflamış durumda.
Net zarar ise 423,9 milyon TL’den 565,2 milyon TL’ye yükseldi. Zararın %33,4 büyümesi, FAVÖK düşüşünden daha sınırlı görünse de sonuçta şirketin dönem sonunda kâr üretemediğini ve zarar seviyesinin arttığını gösteriyor. Net zarar marjı yaklaşık -%17,7’den -%31,4’e kötüleşti. Bu tablo, operasyonel kârlılıktaki düşüşün finansman maliyetleri, enflasyon muhasebesi ve diğer faaliyet dışı etkilerle birlikte net kârı daha da baskıladığını düşündürüyor.
Bilanço Sağlığı
İlk çeyrek sonunda toplam varlıklar 20,3 milyar TL’den 20,1 milyar TL’ye geriledi; değişim yalnızca -%0,9 düzeyinde. Dönen varlıklar 4,0 milyar TL ile neredeyse sabit kalırken, duran varlıklar 16,3 milyar TL’den 16,1 milyar TL’ye indi. Bu yapı, bilançonun önemli bölümünün duran varlıklarda tutulduğunu ve şirketin sermaye yoğun bir iş modeline sahip olduğunu doğruluyor.
Özkaynaklar 18,6 milyar TL’den 18,1 milyar TL’ye geriledi. Bu düşüş %3,0 seviyesinde ve şirketin zarar yazdığı bir dönemde özkaynak tabanının aşındığını gösteriyor. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %90 seviyesinde kalıyor. Bu oran, bilanço açısından güçlü bir sermaye tamponuna işaret ediyor; ancak yüksek özkaynak oranı tek başına operasyonel sorunları ortadan kaldırmıyor.
Daha kritik gelişme net borç tarafında yaşandı. Şirket, önceki yıl sonundaki 305,4 milyon TL net nakit pozisyonundan, ilk çeyrek sonunda 741,7 milyon TL net borca geçti. Bu, yaklaşık 1,05 milyar TL’lik bir pozisyon değişimi anlamına geliyor. Net borcun çeyreklik FAVÖK’e oranı yaklaşık 4,2x seviyesinde. Bu hesaplama tek çeyrek FAVÖK’ü baz aldığı için yıllıklandırma içermez; yine de mevcut kârlılık seviyesi korunursa finansal kaldıraç açısından izlenmesi gereken bir eşik oluştuğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı 38,3 milyon TL’den 106,9 milyon TL’ye yükseldi; zarar tutarı yaklaşık %179,1 arttı. Enflasyon muhasebesi açısından negatif net parasal pozisyon, şirketin parasal borçlarının parasal varlıklarından daha yüksek olduğu ve enflasyon döneminde bu dengesizliğin gelir tablosunda zarar yarattığı anlamına gelir.
Bu kalem doğrudan operasyonel performansı ifade etmez; ancak Türkiye’de yüksek enflasyon ortamında net sonucu ciddi biçimde etkileyebilir. İzdemir Enerji’de operasyonel FAVÖK zaten zayıflarken net parasal pozisyon zararının da artması, faaliyet kârlılığından net kâra geçişi daha olumsuz hale getirmiştir. Buradaki gelişme, şirketin borç ve parasal varlık kompozisyonunun enflasyon muhasebesi karşısında daha hassas hale geldiğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
İzdemir Enerji’nin 2026/3 sonuçları, güçlü bir büyüme hikâyesinden çok toparlanma ihtiyacını öne çıkarıyor. Yatırımcı açısından izlenmesi gereken başlıklar şunlar:
- Satışların yeniden nominal büyümeye geçmesi: Enflasyonun yüksek olduğu ortamda satışların artması, reel toparlanmanın ilk sinyali olacaktır.
- Brüt marjın iyileşmesi: %1,1’lik brüt marj sürdürülebilir değil; maliyetlerin satış fiyatlarına ne ölçüde yansıtılabildiği kritik.
- FAVÖK marjının toparlanması: %9,9’dan daha yüksek seviyelere dönüş, operasyonel kaldıraç üzerindeki baskıyı azaltabilir.
- Net borcun kontrol altında tutulması: Net nakitten net borca geçişin kalıcı hale gelmesi, finansman giderleri ve likidite riskini artırabilir.
- TAS 29 etkisinin izlenmesi: Net parasal pozisyon zararının tekrar yükselmesi, operasyonel iyileşme olsa bile net kârın baskı altında kalmasına yol açabilir.
Şirketin güçlü özkaynak tabanı önemli bir savunma alanı sağlıyor; ancak ilk çeyrek verileri, bu tamponun zayıflayan operasyonel kârlılığı telafi etmeye yetmediğini gösteriyor. 2025/12’deki 764,9 milyon TL net kâr ile 2026/3’teki 565,2 milyon TL zarar doğrudan karşılaştırılmamalı; biri yıl sonu toplamı, diğeri ara dönem sonucudur. Bu nedenle sonraki çeyreklerde satış, brüt marj, FAVÖK ve net borç birlikte takip edilmeden kalıcı bir trend sonucuna varmak erken olur. Yatırım tavsiyesi değildir.