
Açılış
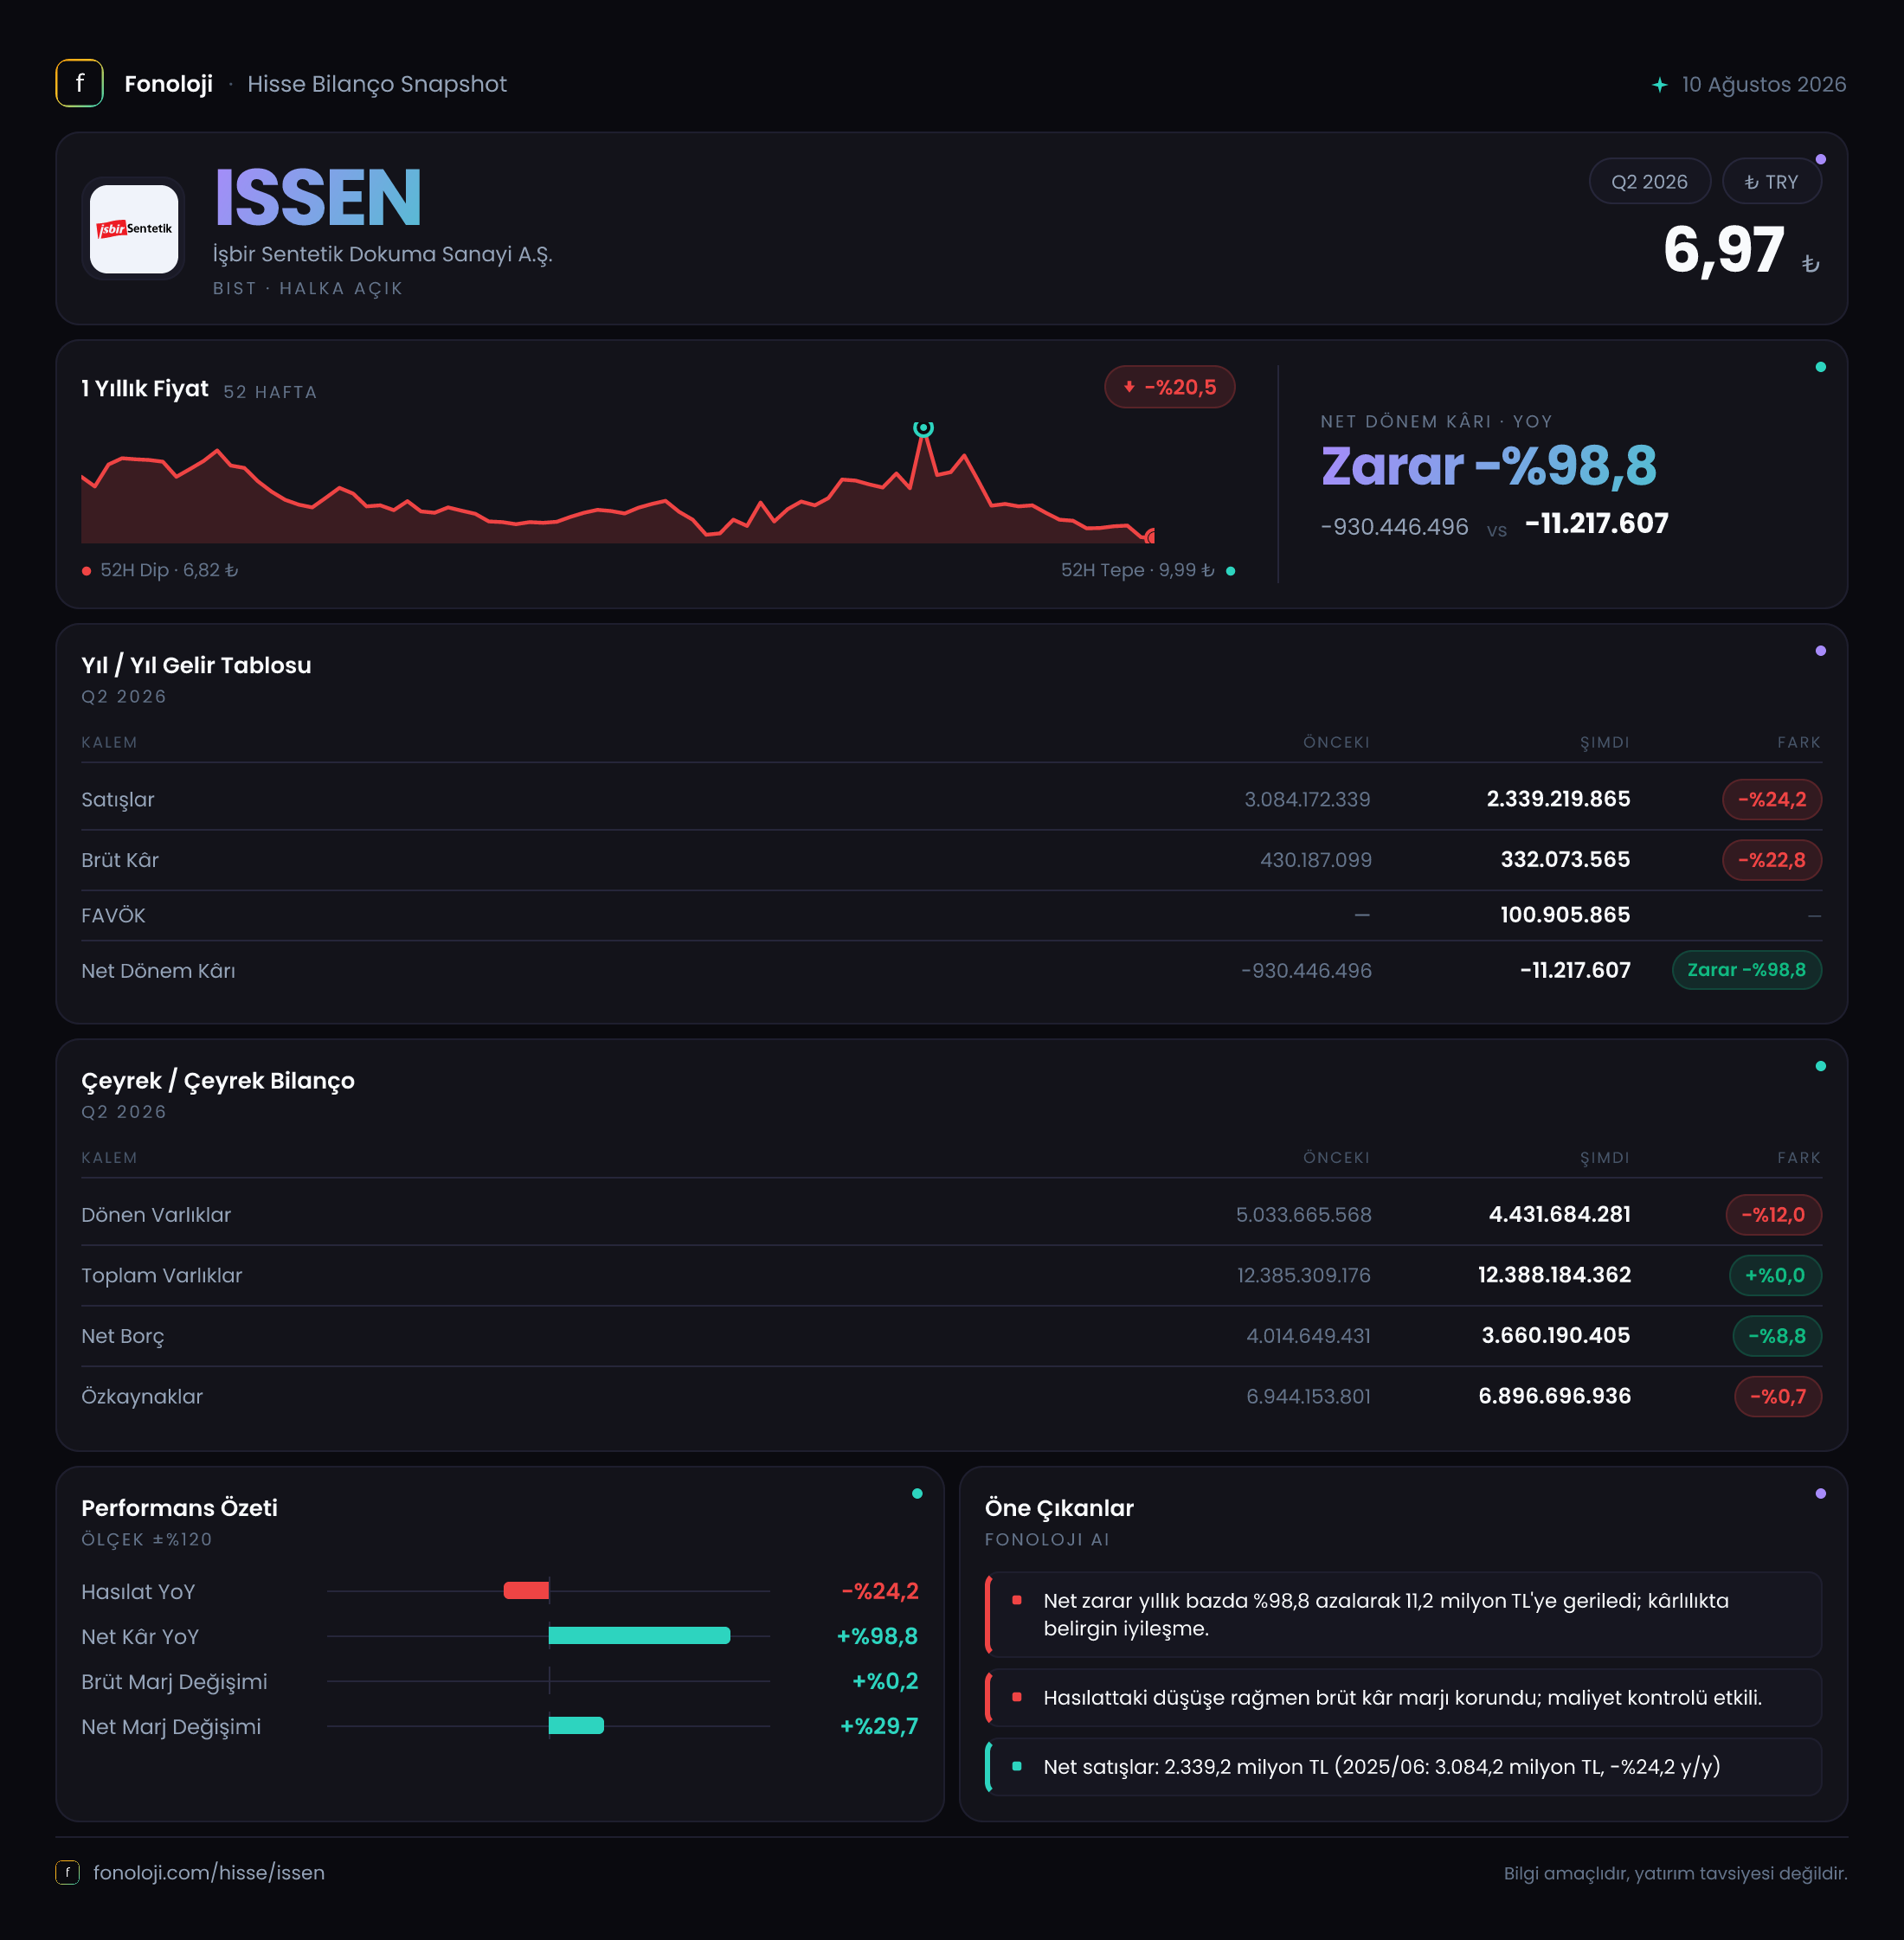
İşbir Sentetik Dokuma Sanayi, sentetik dokuma ve ilgili tekstil ürünleri üreten bir sanayi şirketi olarak 2026/6AB döneminde zorlu talep ve maliyet koşullarıyla karşı karşıya kalmış görünüyor. Şirketin satışları geçen yılın aynı dönemine göre %24,2 azalarak 2,3 milyar TL’ye gerilerken, brüt kâr da %22,8 düşüşle 332,1 milyon TL’ye indi. Buna karşın kârlılık tablosundaki en önemli iyileşme, geçen yıl 930,4 milyon TL zarar yazan şirketin bu dönem zararını 11,2 milyon TL’ye kadar azaltması oldu. Bu toparlanmanın temelinde operasyonel kârdan çok, 217,3 milyon TL’lik net parasal pozisyon kazancı ve geçen yılki yüksek zarar bazının etkisi bulunuyor.
Satış Hikayesi
İşbir Sentetik’in satışları 2,3 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 3,1 milyar TL idi. Böylece şirket, nominal olarak yaklaşık 750 milyon TL’lik bir satış kaybı yaşadı. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların %24,2 gerilemesi, reel olarak bakıldığında daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca enflasyonun gerisinde büyümemiş değil; satış hacmi, fiyatlama veya ürün karması açısından da baskı altında kalmış görünüyor.
Bu düşüş, tekstil ve sentetik dokuma sektörlerinde talep koşullarının, ihracat pazarlarının, müşteri stoklarının ve fiyat rekabetinin yakından izlenmesini gerektiriyor. Elimizde satışların hacim-fiyat ayrımı veya yurt içi-yurt dışı kırılımı bulunmadığı için düşüşün ne kadarının miktar, ne kadarının fiyat kaynaklı olduğunu kesin biçimde ayırmak mümkün değil. Ancak enflasyonun yüksek olduğu bir dönemde satışların nominal olarak küçülmesi, şirketin fiyat artışlarını müşteriye aktarmakta veya satış hacmini korumakta zorlandığını gösteren önemli bir sinyal.
Çeyreklik veriler paylaşılmadığı için 2026 yılının ilk çeyreğinden ikinci çeyreğine geçişte satışların hızlanıp hızlanmadığını ya da zayıflığın devam edip etmediğini değerlendiremiyoruz. Bu nedenle yatırımcı açısından bir sonraki raporda özellikle çeyreksel satış trendi, sipariş görünümü ve kapasite kullanımına ilişkin göstergeler önem kazanacak.
Kârlılık
Brüt kâr, satışlardaki düşüşe paralel olarak 430,2 milyon TL’den 332,1 milyon TL’ye geriledi. Buna rağmen brüt kâr marjı geçen yılki yaklaşık %13,9’dan bu dönem %14,4’e yükseldi. Marjdaki yaklaşık 0,6 puanlık iyileşme, şirketin satış kaybına karşın ürün fiyatları, hammadde maliyetleri veya ürün karması tarafında sınırlı bir dengeleme sağladığını gösteriyor. Ancak bu iyileşme, satışlardaki daralmayı telafi edecek ölçekte değil; brüt kâr tutarı hâlâ geçen yılın belirgin şekilde altında.
Şirketin bu dönemde FAVÖK’ü 100,9 milyon TL, FAVÖK marjı ise yaklaşık %4,4 oldu. Geçen yılın karşılaştırılabilir FAVÖK verisi paylaşılmadığından marjın yıllık bazda ne ölçüde değiştiğini net olarak söylemek mümkün değil. Yine de %4,4’lük FAVÖK marjı, operasyonel kârlılığın satış hacmindeki zayıflığa rağmen pozitif kaldığını ortaya koyuyor. Ancak bu seviyedeki FAVÖK, 3,7 milyar TL net borç taşıyan bir şirket için borç servis kapasitesini güçlü biçimde desteklemiyor.
Net dönem zararı 930,4 milyon TL’den 11,2 milyon TL’ye geriledi. Yüzdesel olarak bakıldığında bu, %98,8’lik bir iyileşme gibi görünse de burada baz etkisine dikkat etmek gerekiyor: geçen yılki zarar olağanüstü yüksek olduğundan, zararın neredeyse sıfırlanması tek başına operasyonel toparlanmanın tamamlandığı anlamına gelmiyor. Bu dönem net zarar, satışların yaklaşık %0,5’i seviyesinde. Fakat net kâr çizgisi, yalnızca 100,9 milyon TL’lik FAVÖK ile değil, enflasyon muhasebesinden gelen finansal katkıyla desteklenmiş durumda.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonuna göre değişmeyerek 12,4 milyar TL seviyesinde kaldı. Ancak varlık kompozisyonunda dikkat çekici bir değişim var. Dönen varlıklar %12 azalarak 4,4 milyar TL’ye gerilerken, duran varlıklar %8,2 artarak 8,0 milyar TL’ye yükseldi. Bu görünüm, şirketin likit ve kısa vadede çevrilebilir varlıklarında daralma yaşarken, uzun vadeli varlık tabanını büyüttüğünü gösteriyor.
Dönen varlıklardaki yaklaşık 600 milyon TL’lik azalış, işletme sermayesi ve kısa vadeli likidite açısından izlenmeli. Bu düşüş stokların, ticari alacakların veya nakit benzeri varlıkların azalmasından kaynaklanmış olabilir; ilgili kırılım verilmediği için neden konusunda kesin bir sonuca varılamaz. Ancak satışların da gerilediği dikkate alındığında, stok ve alacak yönetimi şirketin nakit yaratma performansı açısından kritik olacak.
Net borç 4,0 milyar TL’den 3,7 milyar TL’ye gerileyerek %8,8 azaldı. Bu olumlu bir gelişme; şirket bilançosunda borç yükünün bir miktar hafiflediğini gösteriyor. Buna karşın 2026’nın ilk altı ayında üretilen 100,9 milyon TL FAVÖK ile karşılaştırıldığında net borç seviyesi yüksek kalıyor. Basitçe dönemsel FAVÖK’e bölündüğünde oran yaklaşık 36,7 kat seviyesine geliyor. Ara dönem verisi olduğu için bu oran yıllık borçluluk ölçüsü olarak doğrudan kullanılmamalı; FAVÖK’ün yılın ikinci yarısında benzer kalacağı varsayımıyla yıllıklandırılmış oran dahi yaklaşık 18,3 kat olurdu. Bu nedenle net borçtaki düşüş olumlu olsa da mevcut operasyonel kârlılık borç yükünü rahat biçimde taşımaya henüz yeterli görünmüyor.
Özkaynaklar 6,9 milyar TL ile büyük ölçüde sabit kaldı ve yalnızca %0,7 geriledi. Varlıkların yaklaşık %56’sı özkaynaklarla finanse ediliyor. Bu, bilanço açısından önemli bir tampon sağlıyor; ancak özkaynakların korunmasında enflasyon muhasebesi ve yeniden değerleme etkilerinin rolü ayrıca incelenmeli.
Net Parasal Pozisyon (TAS 29)
TMS/TAS 29 enflasyon muhasebesi kapsamında şirket bu dönem 217,3 milyon TL net parasal pozisyon kazancı kaydetti. Geçen yıl aynı dönemde 137,3 milyon TL net parasal pozisyon zararı vardı. Böylece iki dönem arasında yaklaşık 354,6 milyon TL’lik olumlu bir değişim oluştu.
Pozitif net parasal pozisyon kazancı, yüksek enflasyon ortamında şirketin net parasal yükümlülüklerinin parasal varlıklarından daha yüksek olduğunu ve enflasyonun bu yükümlülüklerin reel değerini azaltmasının muhasebesel olarak gelir yarattığını gösterir. Bu katkı, şirketin net zararını önemli ölçüde sınırlamış durumda. Ancak bu kalem doğrudan satış performansından veya kasaya giren operasyonel nakitten oluşmaz; bu nedenle sürdürülebilir operasyonel kârın yerine konulmamalı.
Geçen yılki 137,3 milyon TL’lik parasal pozisyon zararının bu yıl 217,3 milyon TL kazanca dönüşmesi, net kârdaki toparlanmanın ana unsurlarından biri. Enflasyon muhasebesi etkisi dönemden döneme değişebileceği için yatırımcı, şirketin performansını değerlendirirken net kârdan önce brüt kârı, FAVÖK’ü ve serbest nakit akışını izlemeli.
Yatırımcı için Ne Anlama Geliyor?
ISSEN’in 2026/6AB görünümü, zararın dramatik biçimde azalmasına rağmen operasyonel tarafta henüz güçlü bir büyüme hikâyesinin oluşmadığını gösteriyor. Ana fırsatlar şunlar:
- Brüt kâr marjının %13,9’dan %14,4’e yükselmesi, maliyet ve ürün karmasında sınırlı bir iyileşmeye işaret ediyor.
- Net borcun %8,8 azalması, bilanço üzerindeki baskının hafiflediğini gösteriyor.
- Net dönem zararının 11,2 milyon TL’ye gerilemesi, geçen yılki ağır zarar tabanına göre belirgin bir toparlanma sağlıyor.
- Duran varlıkların 8,0 milyar TL’ye yükselmesi, şirketin uzun vadeli üretim kapasitesine veya varlık tabanına yatırım yaptığını düşündürüyor; bu yatırımların satış ve FAVÖK’e ne zaman yansıyacağı takip edilmeli.
Buna karşılık riskler daha çok gelir ve borçluluk tarafında toplanıyor. Satışların yüksek enflasyona rağmen %24,2 gerilemesi, reel talep açısından zayıf bir tablo yaratıyor. %4,4 FAVÖK marjı, net borcun büyüklüğü karşısında düşük kalıyor. Ayrıca net kârdaki iyileşmenin önemli bölümü 217,3 milyon TL’lik net parasal pozisyon kazancından geliyor; bu nedenle mevcut net zarar seviyesinin kalıcı kâra dönüşmesi için satışların yeniden büyümesi ve FAVÖK marjının belirgin biçimde yükselmesi gerekiyor. Çeyreklik trend verisi bulunmadığından, bir sonraki rapor şirketin toparlanmasının gerçekten başladığını doğrulamak açısından kritik olacak.
Yatırım tavsiyesi değildir.