
Açılış
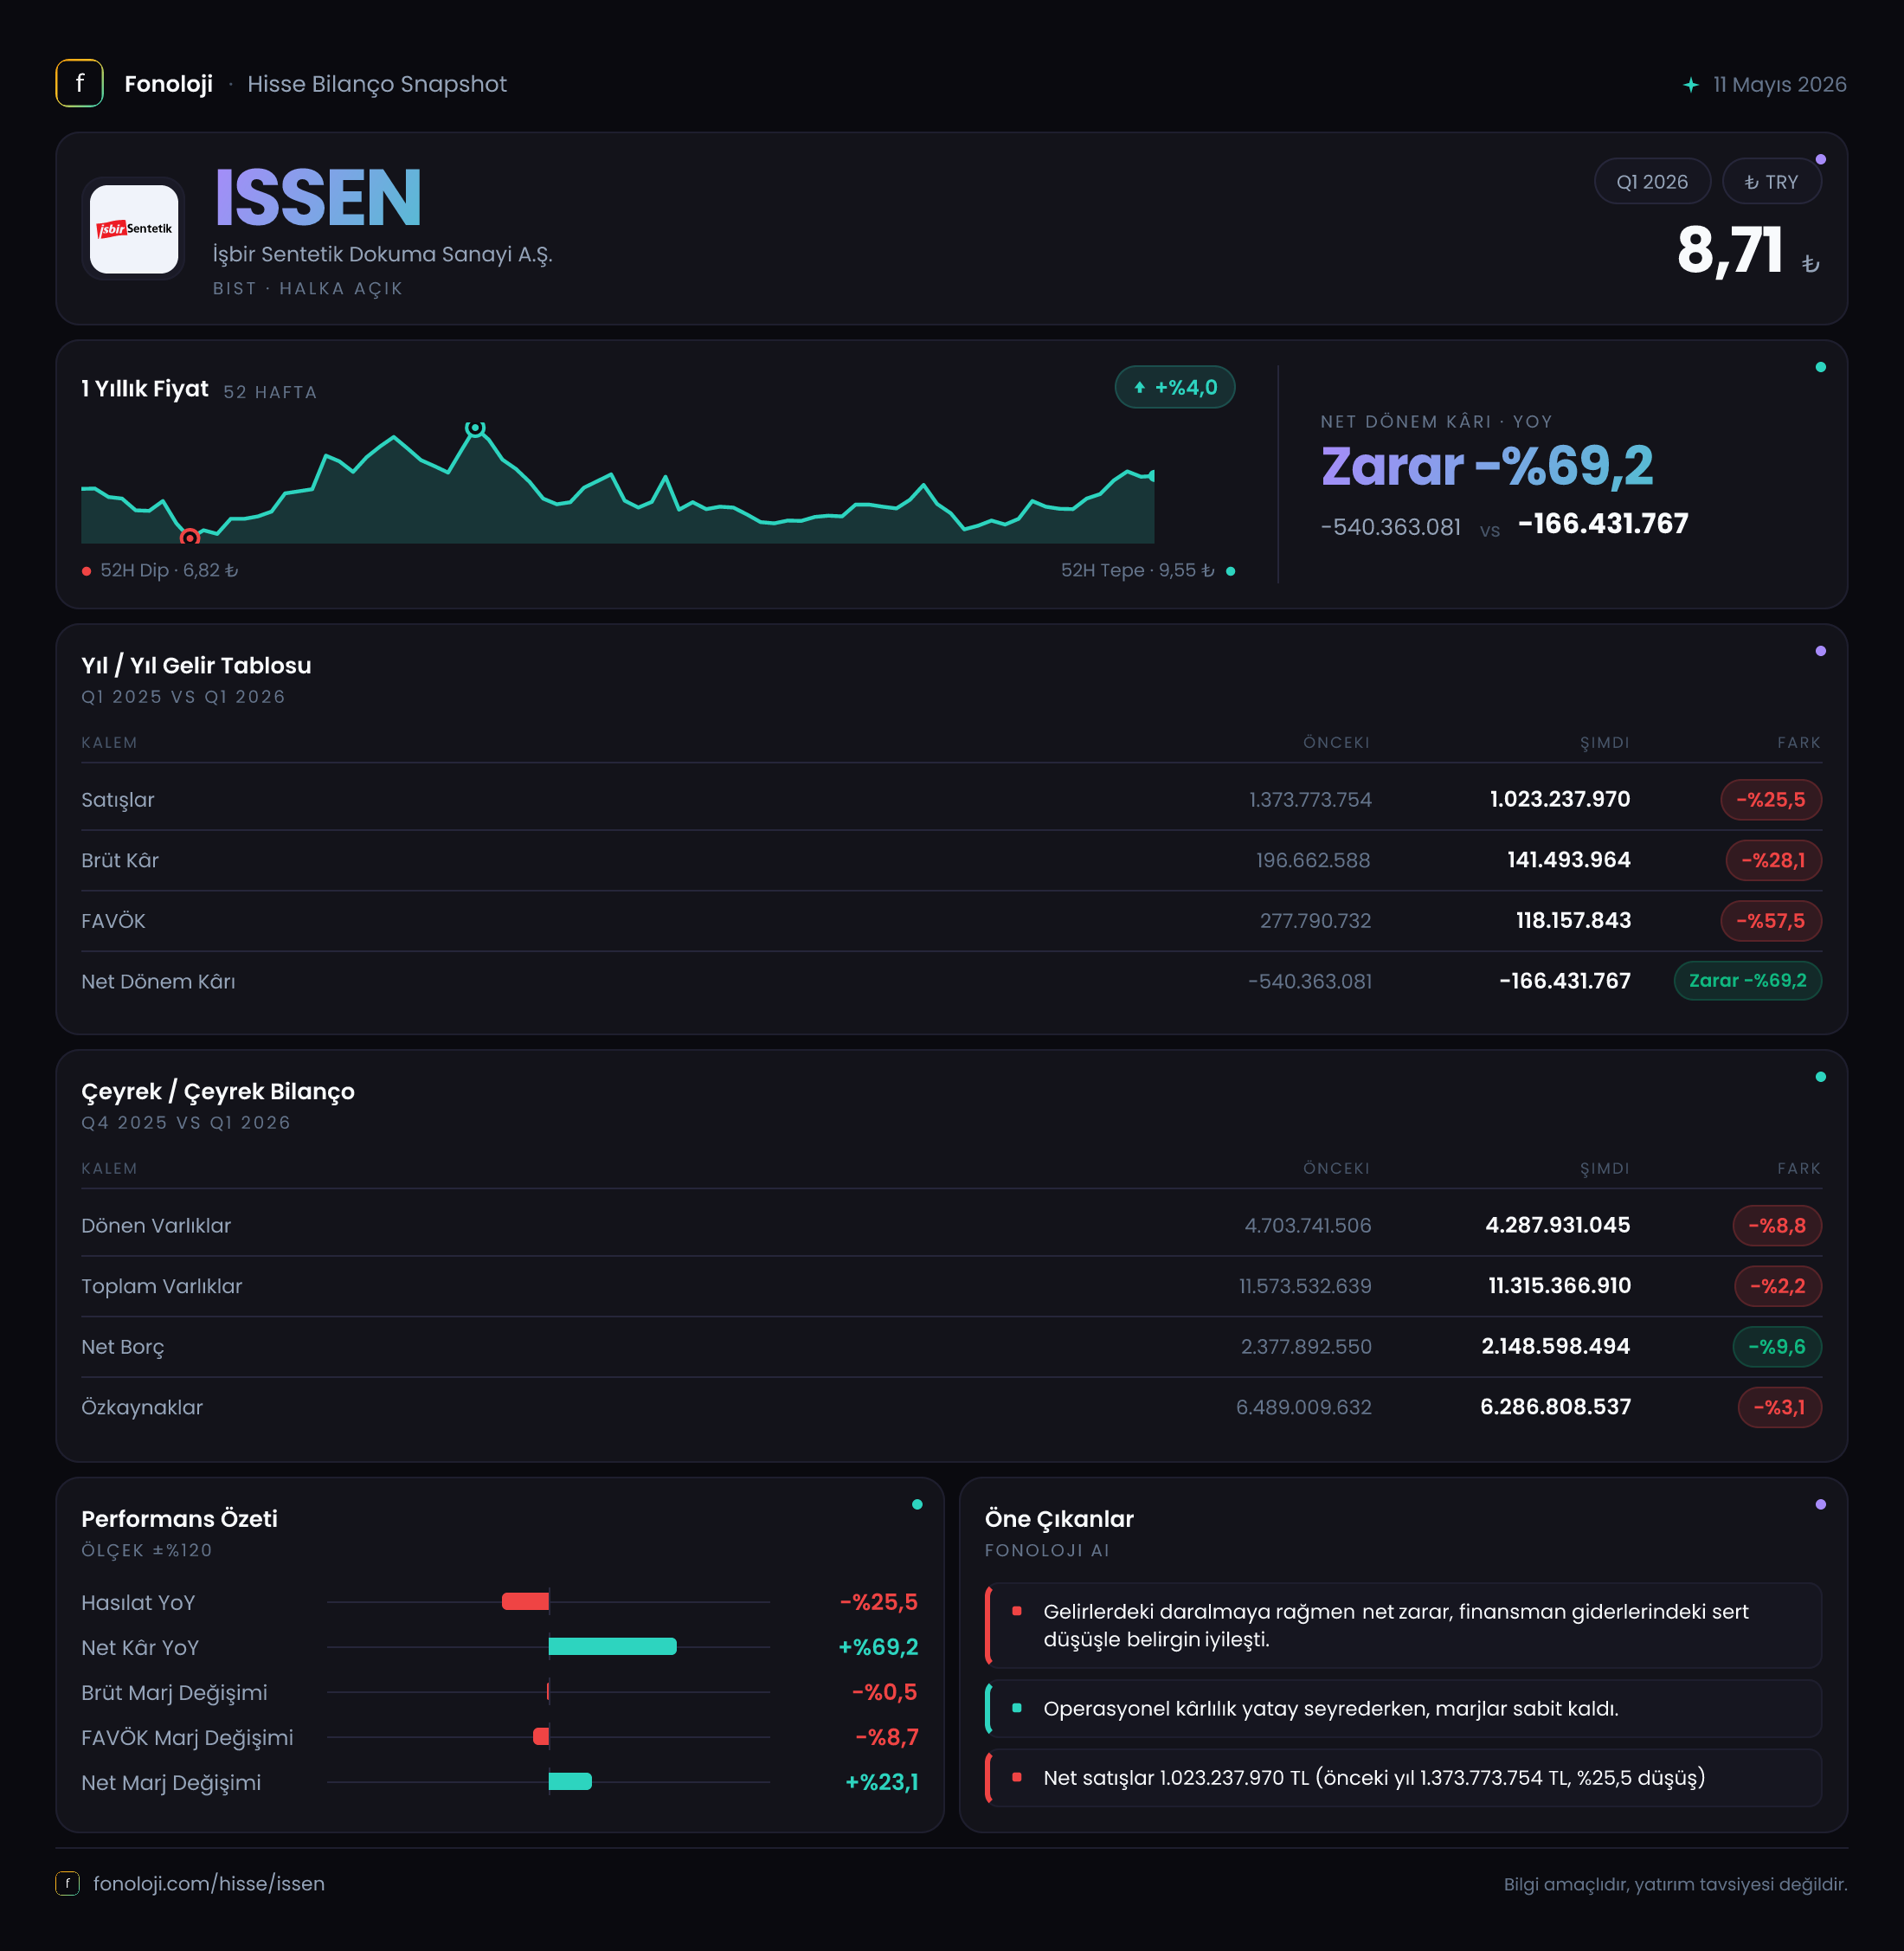
İşbir Sentetik Dokuma Sanayi, sentetik dokuma ve buna bağlı tekstil ürünleri üreten bir sanayi şirketi olarak faaliyet gösteriyor. 2026’nın ilk çeyreğinde şirketin satışları geçen yılın aynı dönemine göre %25,5 gerileyerek yaklaşık 1,0 milyar TL’ye inerken, brüt kâr da 141,5 milyon TL’ye düştü. Ancak asıl dikkat çeken bozulma faaliyet kârlılığında yaşandı: FAVÖK %77,3 azalarak 60,8 milyon TL’ye geriledi. Net zarar ise geçen yılki 540,4 milyon TL’den 166,4 milyon TL’ye düşerek görünürde iyileşti; fakat bu iyileşme, operasyonel kârlılıktaki zayıflığın ortadan kalktığı anlamına gelmiyor.
Satış Hikayesi
ISSEN’in ilk çeyrek satışları, geçen yılın aynı dönemindeki yaklaşık 1,4 milyar TL’den 1,0 milyar TL’ye geriledi. Nominal olarak yaklaşık 400 milyon TL’lik bu düşüş, yalnızca şirketin satış hacminde veya fiyatlama gücünde zayıflama olmadığını; aynı zamanda yüksek enflasyon ortamında satışların reel olarak daha sert daraldığını gösteriyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir dönemde satışların %25,5 azalması, şirketin enflasyonu telafi edecek fiyat artışlarını satış hacmiyle destekleyemediğine işaret ediyor.
Bu görünüm, sentetik dokuma gibi maliyet yapısında hammadde, enerji ve işçilik giderlerinin önemli olduğu bir sektörde özellikle önemli. Şirket satış fiyatlarını artırsa bile, talep zayıflığı veya müşteri kaybı nedeniyle hacim düşüyorsa toplam ciro büyümesi korunamayabiliyor. Veride ihracat, yurtiçi satış dağılımı, kapasite kullanım oranı veya ürün bazlı fiyat-hacim ayrımı bulunmadığı için satış düşüşünün hangi kalemden kaynaklandığını kesin biçimde ayırmak mümkün değil.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 dönemi bulunuyor. Bu nedenle 2025/12 ve 2026/3 arasındaki satış ivmesi hakkında sağlıklı bir trend analizi yapmak mümkün değil. İkinci çeyrek ve sonraki dönemlerde satışların yeniden toparlanıp toparlanmadığı, şirketin fiyat geçişkenliği ve talep gücü açısından kritik gösterge olacak.
Kârlılık
Brüt kâr, satışlardaki gerilemeye paralel olarak 196,7 milyon TL’den 141,5 milyon TL’ye indi. Buna karşın brüt kâr marjı yaklaşık %14,1’den %14,2’ye yükseldi. Bu küçük artış önemli bir ayrıntı: Şirket satış hacmini ve toplam kârını kaybetmiş olsa da, satışların doğrudan maliyetleriyle arasındaki marjı büyük ölçüde korumuş görünüyor. Başka bir ifadeyle ilk aşamada temel üretim ekonomisi tamamen bozulmuş değil.
Asıl sorun faaliyet giderlerinde ve operasyonel kaldıraçta ortaya çıkıyor. FAVÖK 268,4 milyon TL’den 60,8 milyon TL’ye gerilerken FAVÖK marjı %19,2’den yaklaşık %6,1’e düştü. Brüt marjın korunmasına rağmen FAVÖK marjının yaklaşık 13 puan daralması, satış ve üretim ölçeğindeki düşüşün sabit giderleri yeterince absorbe edemediğini düşündürüyor. Satışlardaki düşüş, pazarlama, genel yönetim, personel veya diğer faaliyet giderlerinin ciroya oranını yükseltmiş olabilir; ancak bu gider kalemlerinin ayrıntısı paylaşılmadığından kesin neden için detaylı finansal tablo gerekir.
Net zarar 540,4 milyon TL’den 166,4 milyon TL’ye geriledi. Net zarar marjı da yaklaşık -%38,6’dan -%16,6’ya iyileşti. Bu, geçen yılın aynı çeyreğine kıyasla belirgin bir toparlanma. Fakat şirket hâlâ satışlarının her 100 TL’sinde yaklaşık 16,6 TL net zarar yazıyor. Üstelik operasyonel kârın 60,8 milyon TL seviyesinde kaldığı bir çeyrekte net zararın 166,4 milyon TL olması, faaliyet dışı kalemler, finansman giderleri, vergi ve enflasyon muhasebesinin net sonucu aşağı çekmeye devam ettiğini gösteriyor.
| Temel gösterge | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 1,0 mlr TL | 1,4 mlr TL | %25,5 düşüş; yüksek enflasyona rağmen reel zayıflık | | Brüt kâr marjı | %14,2 | %14,1 | Temel ürün marjı büyük ölçüde korunmuş | | FAVÖK marjı | %6,1 | %19,2 | Operasyonel kaldıraç ve gider baskısı belirgin | | Net kâr marjı | -%16,6 | -%38,6 | Zarar azaldı, ancak şirket kâra geçmedi |
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonuna göre %2,2 gerileyerek 11,3 milyar TL’ye indi. Dönen varlıklar 4,7 milyar TL’den 4,3 milyar TL’ye düşerken duran varlıklar %2,3 artarak 7,0 milyar TL’ye yükseldi. Bu dağılım, şirketin bilançosunda üretim altyapısının ağırlığını koruduğunu; buna karşılık kısa vadeli likidite kalemlerinde bir miktar daralma yaşandığını gösteriyor.
Net borç 3,8 milyar TL’den 3,4 milyar TL’ye gerileyerek %9,3 azaldı. Bu olumlu bir gelişme; ancak borç azalmasına rağmen şirketin kârlılığı ciddi biçimde düştüğü için borç taşıma kapasitesi hâlâ yakından izlenmeli. Net borcun mevcut çeyrek FAVÖK’üne bölünmesiyle yaklaşık 56 kat gibi çok yüksek bir oran ortaya çıkıyor. Tek bir ara dönem FAVÖK’ünü yıllıklandırmak mevsimsellik ve geçici giderler nedeniyle yanıltıcı olabilir; yine de bu hesap, operasyonel kârın mevcut borç seviyesini desteklemekte yetersiz kaldığını açıkça gösteriyor.
Özkaynaklar 6,5 milyar TL’den 6,3 milyar TL’ye geriledi. Bu düşüş sınırlı görünse de şirket zarar yazmaya devam ettiği için özkaynak tabanı üzerinde aşınma sürüyor. Varlıkların yaklaşık %56’sı özkaynaklarla finanse ediliyor; bu oran bilançonun tamamıyla borç ağırlıklı olmadığını gösteriyor. Ancak borcun maliyeti ve FAVÖK’ün toparlanma hızı, sermaye yapısının sürdürülebilirliği açısından belirleyici olacak.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı 148,1 milyon TL’den 54,7 milyon TL’ye geriledi; yani negatif etki %63,1 azaldı. Enflasyon muhasebesi kapsamında bu kalemin daha az zarar yazması, şirketin parasal varlık ve yükümlülük kompozisyonunun geçen yılın aynı dönemine göre daha dengeli hale geldiğini veya enflasyonun parasal pozisyon üzerindeki etkisinin azaldığını gösterebilir.
Bununla birlikte net parasal pozisyonun hâlâ 54,7 milyon TL negatif olması, TAS 29’un net kâr üzerinde aşağı yönlü baskı yaratmaya devam ettiğini ortaya koyuyor. Bu kalem operasyonel bir nakit gideri değildir; ancak raporlanan net kârı ve özkaynakları doğrudan etkiler. Dolayısıyla net zarardaki iyileşmenin bir bölümü, faaliyet performansından değil, geçen yılın yüksek enflasyon muhasebesi etkisinin zayıflamasından kaynaklanıyor olabilir.
Yatırımcı açısından doğru yaklaşım, net zarardaki düşüşü tek başına yeterli görmemek ve bunu FAVÖK ile birlikte değerlendirmek. Şirketin faaliyet kârlılığı toparlanmadan, TAS 29 etkisinin azalması kalıcı kârlılık anlamına gelmez.
Yatırımcı için Ne Anlama Geliyor?
ISSEN’in 2026/3 sonuçları, satış ve operasyonel kârlılık bakımından zayıf; net zarar bakımından ise geçen yıla göre daha iyi bir tablo sunuyor. Ana mesaj şu: Şirketin brüt marjı korunmuş, fakat düşük satış hacmi ve faaliyet giderleri FAVÖK’ü ciddi biçimde baskılamış. Borçta düşüş olumlu olsa da mevcut FAVÖK seviyesiyle net borç hâlâ yüksek görünüyor.
Önümüzdeki dönemlerde özellikle şu göstergeler izlenmeli:
- Satışların enflasyonun üzerinde büyüyüp büyümediği,
- FAVÖK marjının yeniden %10’un üzerine çıkıp çıkamadığı,
- Net borçtaki düşüşün devam edip etmediği,
- Net parasal pozisyon zararının daha da azalması,
- Faaliyet giderlerinin satışlara oranının kontrol altına alınıp alınmadığı.
Fırsat tarafında, brüt marjın korunması şirketin ürün bazında tamamen fiyatlama gücünü kaybetmediğini gösteriyor. Risk tarafında ise %6,1’lik FAVÖK marjı, negatif net kâr ve yüksek net borç/FAVÖK görünümü öne çıkıyor. Kalıcı bir yatırım hikâyesi için yalnızca zararın azalması değil, satışların reel olarak toparlanması ve operasyonel kârlılığın belirgin biçimde yükselmesi gerekiyor.
Yatırım tavsiyesi değildir.