
Açılış
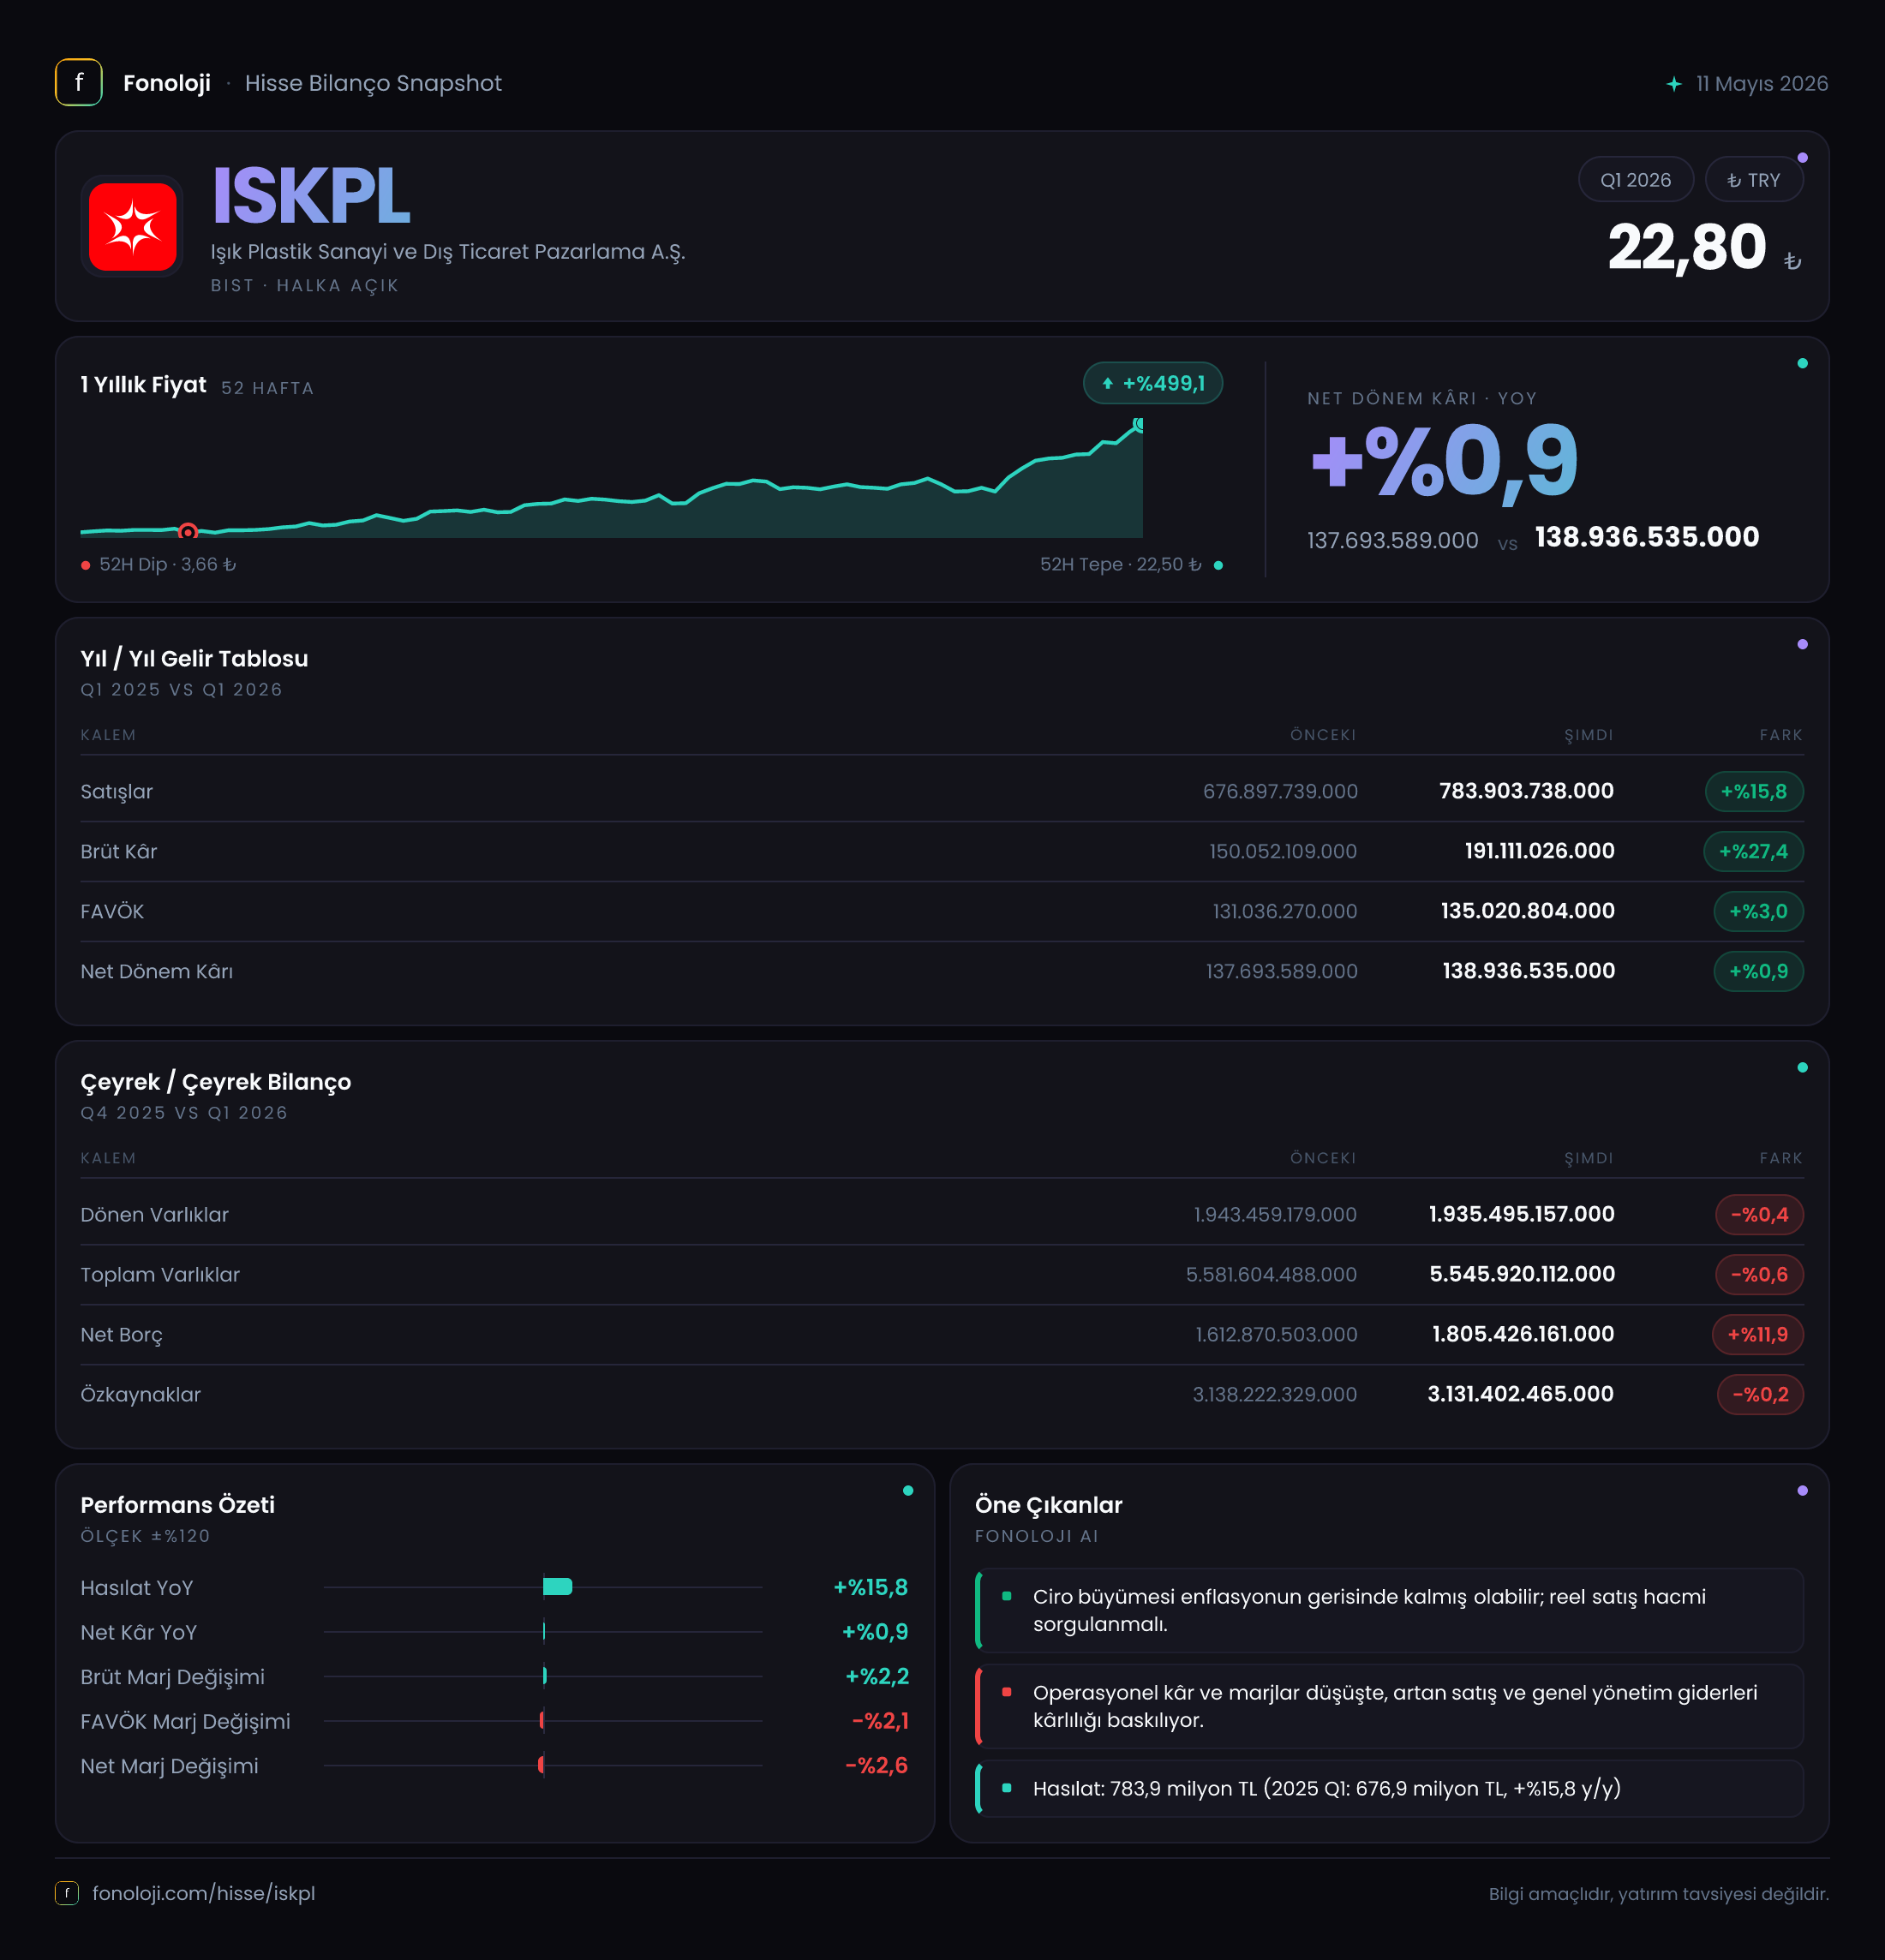
Işık Plastik’in 2026/3AB finansalları, operasyonel tarafta belirgin bir toparlanmaya; ancak net kâr seviyesinde enflasyon muhasebesi etkisinin belirleyici olmaya devam ettiğine işaret ediyor. Şirketin satışları yıllık bazda %15,8 artarak 783,9 milyon TL’ye yükselirken, brüt kâr %27,4, FAVÖK ise %61,2 büyüdü. Buna karşılık net dönem kârı yalnızca %0,9 artarak 138,9 milyon TL oldu. Başka bir ifadeyle, ana faaliyet kârlılığı satış büyümesinden daha hızlı gelişmiş; fakat net kârın görünümünü operasyonlardan çok 186,9 milyon TL’lik net parasal pozisyon geliri şekillendirmiş.
Satış Hikayesi
Işık Plastik’in ilk çeyrek satışları geçen yılın aynı dönemindeki 676,9 milyon TL’den 783,9 milyon TL’ye çıktı. Yüzde 15,8’lik artış nominal olarak olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, şirketin satış büyümesi reel olarak enflasyonun gerisinde kalıyor. Bu durum, satış hacminin güçlü biçimde arttığını söylemek için yeterli veri olmadığını; fiyatlama, ürün karması ve müşteri talebinin ayrıca izlenmesi gerektiğini gösteriyor.
Buradaki kritik ayrım şu: Şirket satışlarını artırmış olsa da bu artış, mevcut fiyat seviyelerindeki maliyet ve enflasyon baskısını tamamen telafi edecek güçte görünmüyor. Plastikler sektöründe hammadde fiyatları, enerji maliyetleri, kur hareketleri ve nihai müşterilerin fiyat hassasiyeti marjları doğrudan etkileyebilir. Dolayısıyla gelecek çeyreklerde yatırımcı açısından yalnızca ciro büyümesi değil, satış hacmi ve reel büyümenin aynı anda güçlenip güçlenmediği önem kazanacak.
Çeyreklik karşılaştırma için sunulan veri yalnızca 2025/3 dönemini içeriyor. Bu nedenle 2026’nın ilk çeyreğinin 2025’in son çeyreğine veya 2025’in diğer çeyreklerine göre ivme kazanıp kazanmadığını mevcut bilgilerle ölçmek mümkün değil. Özellikle mevsimsellik ve plastik ürünlerdeki sipariş zamanlaması düşünüldüğünde, çeyreklik trendi değerlendirmek için sonraki ara dönem raporlarını beklemek gerekiyor.
Kârlılık
Kârlılık tarafı, bu finansal sonuçların en güçlü bölümü. Brüt kâr 191,1 milyon TL’ye çıkarak yıllık bazda %27,4 arttı. Bu artış satışlardaki %15,8’lik büyümenin belirgin biçimde üzerinde. Buna bağlı olarak brüt kâr marjı geçen yılki yaklaşık %22,2 seviyesinden bu çeyrekte %24,4’e yükseldi. Yaklaşık 2,2 puanlık marj artışı; ürün karmasının, fiyatlama kabiliyetinin veya üretim maliyetlerinin şirket lehine geliştiğini düşündüren olumlu bir sinyal.
FAVÖK performansı daha da dikkat çekici. FAVÖK, 80,6 milyon TL’den 130,0 milyon TL’ye yükselerek %61,2 büyüdü. FAVÖK marjı da yaklaşık %11,9’dan %16,6’ya çıktı. Yani şirket, satıştaki her 100 TL’nin geçen yıl yaklaşık 11,9 TL’sini operasyonel kâra dönüştürürken, bu yıl ilk çeyrekte bu rakamı 16,6 TL’ye taşımış. Bu, sadece ciro artışından değil, faaliyet giderlerinin ve üretim maliyetlerinin satışlara göre daha kontrollü yönetilmesinden kaynaklanan bir operasyonel kaldıraç olduğunu gösteriyor.
Bununla birlikte net kâr tarafındaki tablo daha sınırlı. Net dönem kârı 137,7 milyon TL’den 138,9 milyon TL’ye çıkarak yalnızca %0,9 arttı. Net kâr marjı da yaklaşık %20,3’ten %17,7’ye geriledi. FAVÖK marjı bu kadar güçlü iyileşirken net marjın düşmesi, finansman giderleri, parasal kazançların niteliği ve enflasyon muhasebesi etkilerinin alt satırda önemli rol oynadığını gösteriyor.
Özetle şirketin operasyonel kârlılığı net kârdan çok daha sağlıklı bir görüntü veriyor:
| KPI | 2025/3 | 2026/3 | Yorum | |---|---:|---:|---| | Satışlar | 676,9 mn TL | 783,9 mn TL | %15,8 artış; enflasyonun gerisinde | | Brüt kâr marjı | %22,2 | %24,4 | Yaklaşık 2,2 puan iyileşme | | FAVÖK marjı | %11,9 | %16,6 | Yaklaşık 4,7 puan güçlü artış | | Net kâr marjı | %20,3 | %17,7 | Net kâr satıştan daha yavaş büyüdü |
Bilanço Sağlığı
Bilanço büyüklüğü yıl sonuna göre büyük ölçüde yatay kalmış. Dönen varlıklar 1,9 milyar TL seviyesinde korunurken %0,4, duran varlıklar ise %0,8 gerilemiş. Toplam varlıklar 5,5 milyar TL’ye inerek yalnızca %0,6 azalmış. Bu görünüm, ilk çeyrekte şirketin varlık tabanında önemli bir daralma olmadığını, ancak bilanço büyümesinin de hızlanmadığını gösteriyor.
Özkaynaklar 3,1 milyar TL ile yatay kalırken, net borç 1,6 milyar TL’den 1,8 milyar TL’ye yükselmiş. Yaklaşık %11,9’luk bu artış, faaliyet kârlılığındaki iyileşmeye rağmen finansal kaldıraç baskısının arttığını gösteriyor. Net borcun toplam varlıklara oranı kabaca %33 düzeyinde. Bu oran tek başına alarm verici bir tablo oluşturmuyor; ancak borç artışının devam etmesi ve işletme sermayesinin nakit yaratımını sınırlaması halinde bilanço riski daha görünür hale gelebilir.
İlk çeyrek FAVÖK’ü üzerinden yapılan basit hesapta net borç/FAVÖK yaklaşık 13,8 kat çıkıyor. Ancak bu oran yalnızca tek çeyrek FAVÖK’ünün yıllıklandırılmasıyla elde edildiği için ihtiyatla ele alınmalı; sezonluk etkiler ve yılın ilerleyen dönemlerindeki kârlılık dikkate alınmadan şirketin gerçek borç ödeme kapasitesini tam olarak yansıtmaz. Yine de borcun, mevcut çeyreklik operasyonel kâra göre yüksek olduğunu ve net borç eğiliminin yakından izlenmesi gerektiğini ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
Finansal sonuçların en çarpıcı kalemi net parasal pozisyon. Şirket geçen yıl aynı dönemde 5,5 milyon TL net parasal kayıp açıklarken, 2026’nın ilk çeyreğinde 186,9 milyon TL net parasal kazanç kaydetmiş. Bu kalemdeki değişim, net kârın neden operasyonel kârlılıktaki artışla aynı ölçüde yükselmediğini anlamak açısından kritik.
TAS 29 kapsamında bu kazanç, yüksek enflasyon ortamında parasal varlık ve parasal yükümlülüklerin bilanço üzerindeki etkisini yansıtır. Ancak net parasal kazanç, doğrudan şirketin kasasına giren bir nakit akımı veya satışlardan elde edilen sürdürülebilir bir gelir değildir. Bu nedenle 186,9 milyon TL’lik katkıyı şirketin temel faaliyet performansının kalıcı göstergesi olarak değerlendirmek doğru olmaz.
Net parasal pozisyonun bu yıl pozitife dönmesi, muhasebesel açıdan net kârı desteklemiş; fakat operasyonel kâr ile net kâr arasındaki ilişkinin daha karmaşık hale gelmesine neden olmuş. Önümüzdeki dönemlerde enflasyon oranı, parasal varlık-borç kompozisyonu ve borçlanma yapısı değiştikçe bu kalemin katkısı tersine dönebilir. Bu nedenle yatırımcı, net kârı değerlendirirken FAVÖK ve faaliyetlerden yaratılan nakit akışını ayrı bir mercekten incelemeli.
Yatırımcı için Ne Anlama Geliyor?
Işık Plastik’in 2026’nın ilk çeyreğinde verdiği ana mesaj, operasyonel kârlılığın belirgin biçimde güçlendiği, ancak satış büyümesinin enflasyonun gerisinde kaldığı ve bilançodaki net borcun yükseldiği yönünde. Brüt kâr marjındaki yaklaşık 2,2 puanlık, FAVÖK marjındaki yaklaşık 4,7 puanlık iyileşme şirket açısından önemli bir fırsat alanı oluşturuyor. Bu marj seviyeleri sürdürülebilir hale gelirse, düşük reel ciro büyümesine rağmen kârlılık kalitesi güçlenebilir.
Buna karşılık üç temel risk öne çıkıyor:
- Satış büyümesinin %30’un üzerindeki enflasyonun altında kalması, reel talep ve hacim baskısına işaret edebilir.
- Net borcun çeyrek içinde 1,8 milyar TL’ye yükselmesi, faiz ve likidite riskini artırıyor.
- Net kârın güçlü net parasal pozisyon desteğine rağmen yalnızca %0,9 artması, alt satır performansının operasyonel iyileşme kadar sağlam olmadığını gösteriyor.
Bu nedenle izlenmesi gereken başlıklar; FAVÖK marjının %16,6 seviyesini koruyup koruyamayacağı, satış büyümesinin enflasyonu aşacak şekilde hızlanıp hızlanmayacağı, net borcun gerileyip gerilemeyeceği ve net parasal pozisyon gelirinin sonraki dönemlerde nasıl şekilleneceği. Mevcut veriler, şirketin faaliyet tarafında olumlu bir dönüşüm sergilediğini; fakat yatırım tezinin yalnızca net kâr rakamına değil, nakit üretimi ve borçluluk eğilimine dayanması gerektiğini gösteriyor.
Yatırım tavsiyesi değildir.