
Açılış
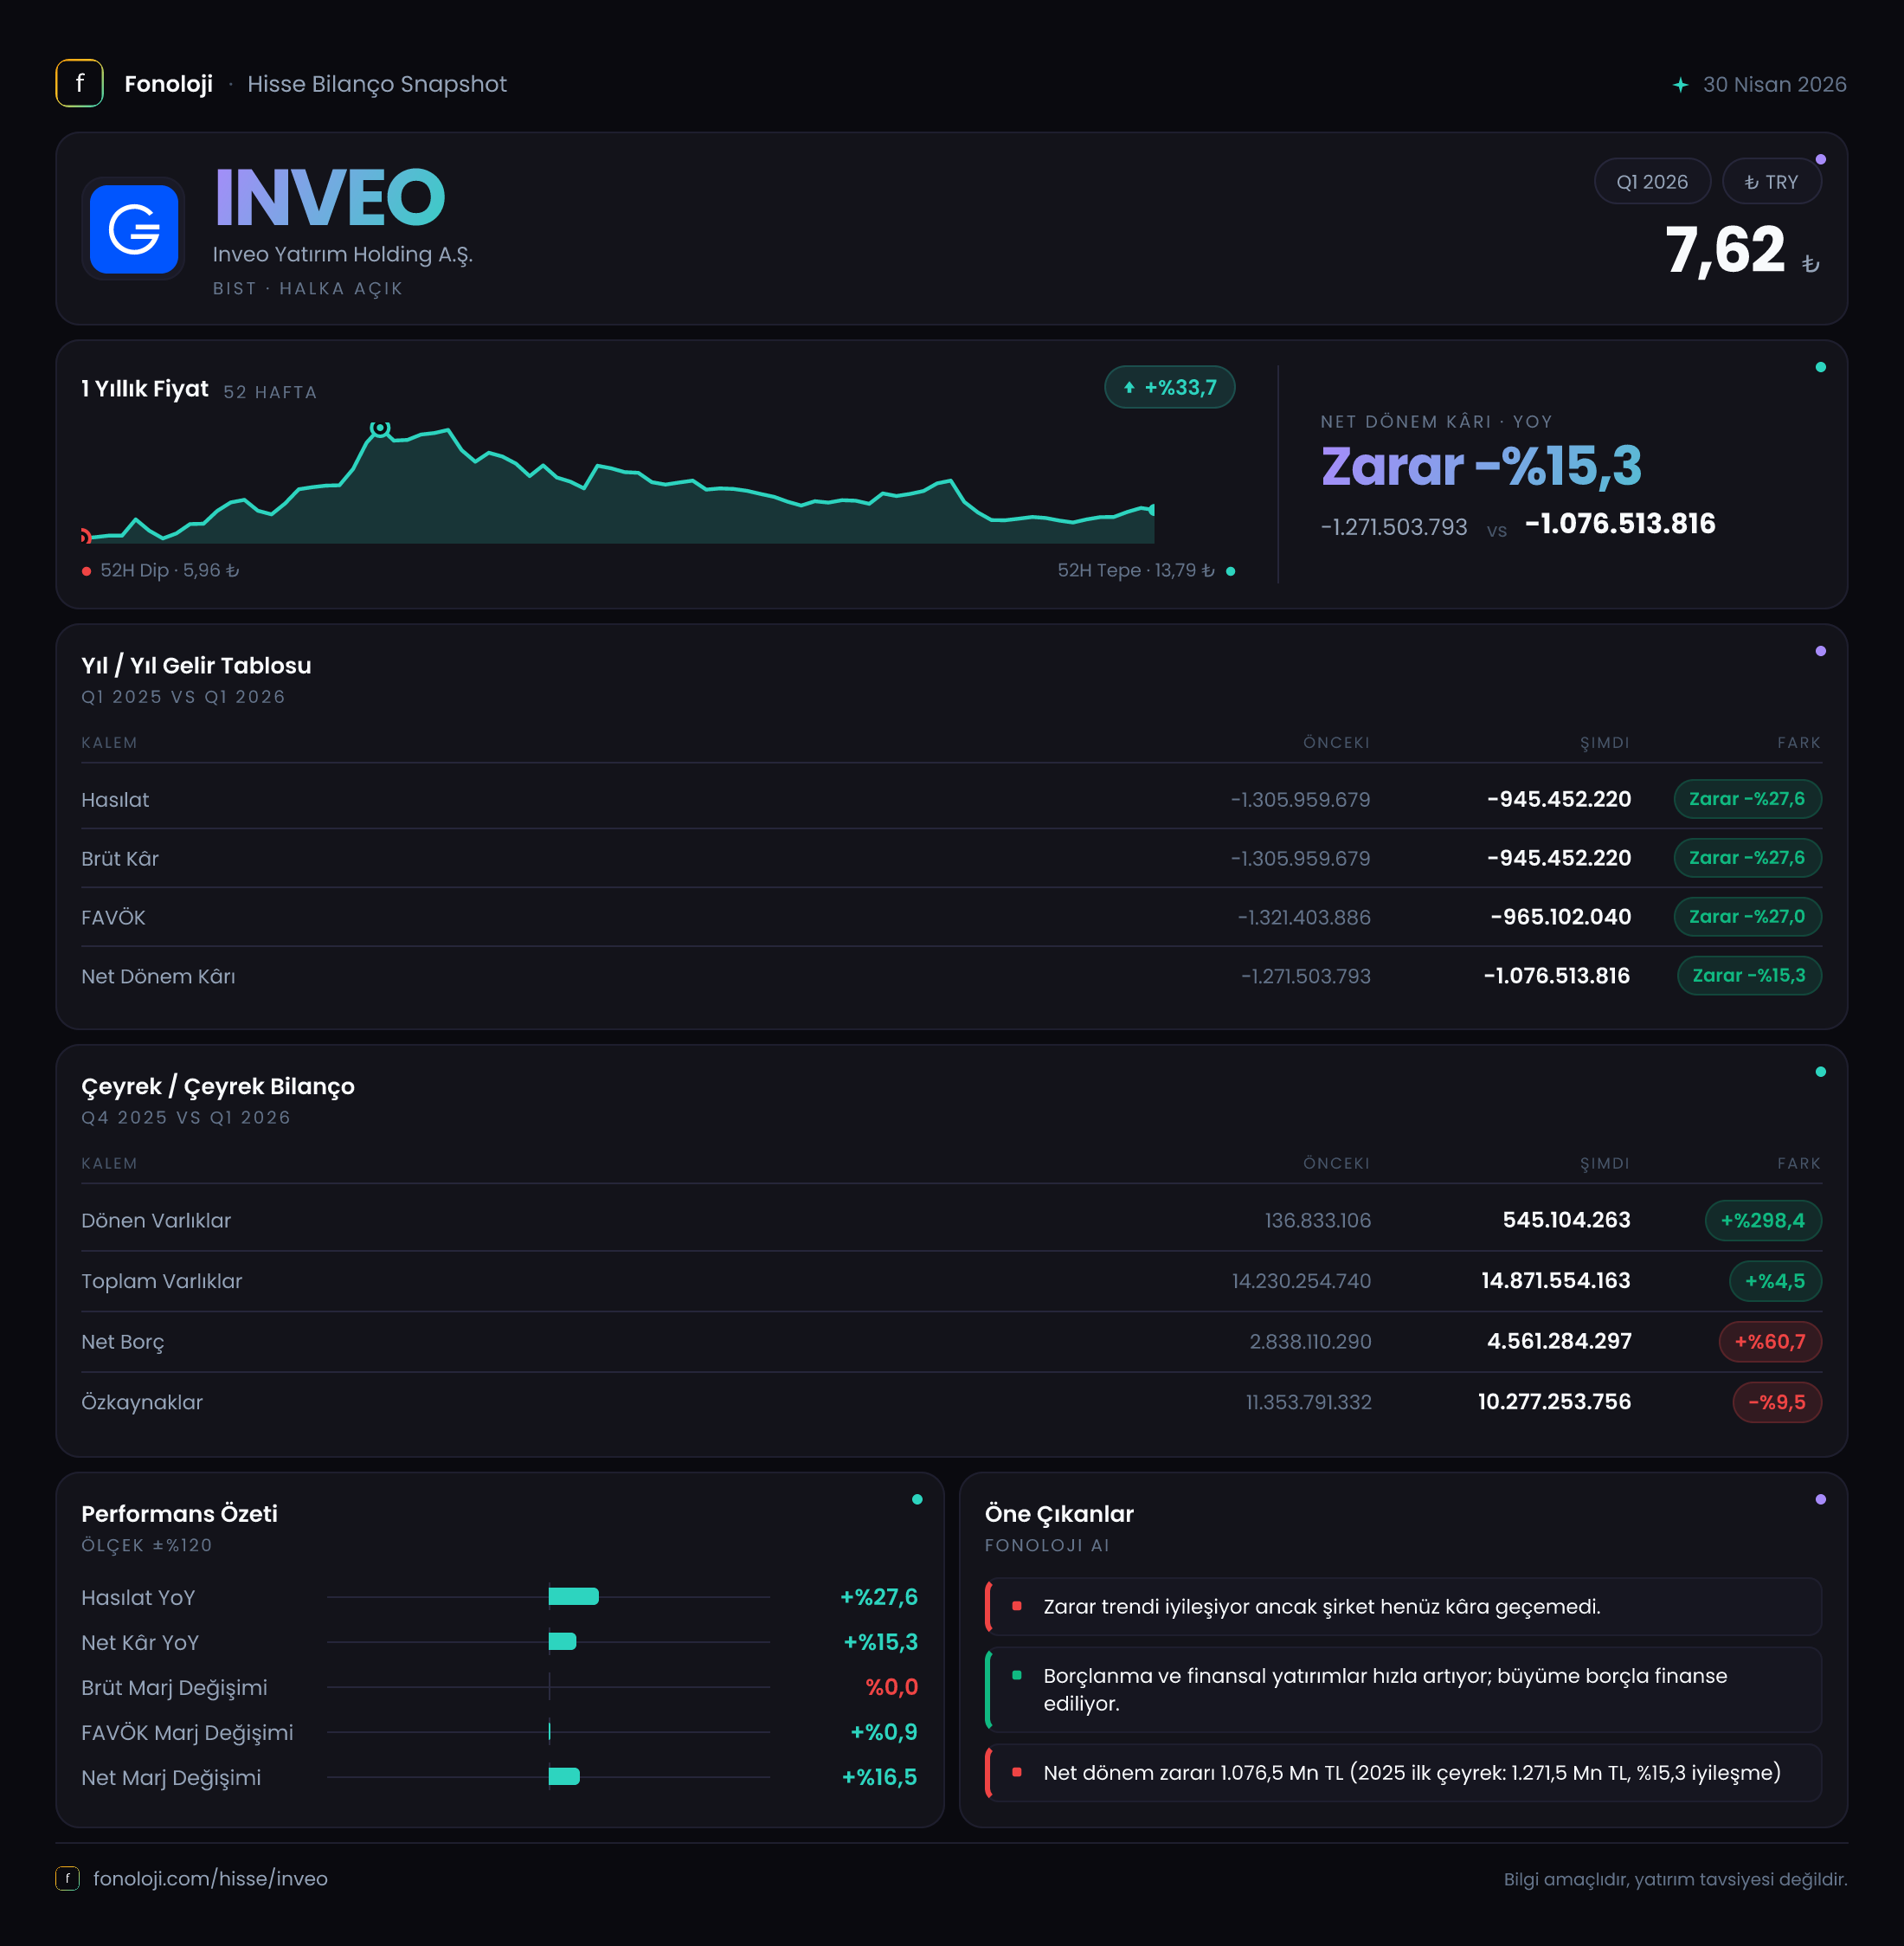
INVEO Yatırım Holding’in 2026/3AB ara dönem sonuçları, geçen yılın aynı dönemine kıyasla zarar büyüklüğünde bir iyileşme gösterse de şirketin operasyonel görünümünün hâlâ oldukça zayıf olduğunu ortaya koyuyor. Satışlar ve brüt kâr kalemleri negatif raporlanırken, net dönem zararı 1,1 milyar TL seviyesinde gerçekleşti. Buna karşılık net parasal pozisyon kazancının 274,8 milyon TL’ye yükselmesi, enflasyon muhasebesinin sonuçlar üzerindeki etkisini belirgin biçimde artırdı. Bilanço tarafında ise toplam varlıklar büyürken net borcun 4,6 milyar TL’ye çıkması ve özkaynakların gerilemesi, yatırımcı açısından daha yakından izlenmesi gereken ana başlıklar.
Buradaki rakamların bir holding yapısı içinde değerlendirilmesi önemli. INVEO’nun sonuçları klasik bir sanayi veya perakende şirketi gibi yalnızca satış hacmi ve faaliyet kârı üzerinden okunmamalı; yatırım portföylerinin değerlemesi, iştirak performansı, finansman maliyeti ve TAS 29 enflasyon muhasebesi birlikte ele alınmalı.
Satış Hikayesi
Şirketin 2026 yılının ilk çeyreğinde raporladığı satışlar -945,5 milyon TL oldu. Geçen yılın aynı döneminde bu rakam -1,3 milyar TL seviyesindeydi. Yüzde bazında %27,6’lık iyileşme görülse de satışların negatif olması, burada geleneksel anlamda “satışlar büyüdü” demeyi zorlaştırıyor. Daha doğru ifade, negatif gelir etkisinin geçen yıla göre azaldığı yönünde.
Aynı durum brüt kâr için de geçerli. Brüt kâr -945,5 milyon TL olurken geçen yılki -1,3 milyar TL seviyesine kıyasla kayıp yaklaşık %27,6 oranında azaldı. Ancak satış ve brüt kârın aynı seviyede olması, şirketin bu raporlama döneminde klasik bir ticari faaliyet marjı üretmediğini gösteriyor. Bu nedenle satış büyümesini hacim, fiyatlama gücü veya pazar payı artışı şeklinde yorumlamak mümkün değil.
Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal kaybın azalması tek başına güçlü bir büyüme sinyali sayılmaz. Şirketin negatif gelir kalemini azaltabilmesi olumlu olmakla birlikte, enflasyondan arındırılmış gerçek ekonomik performans için yatırım gelirleri, iştirak katkıları ve portföy değerlemelerinin ayrıştırılması gerekiyor. Mevcut veri setinde bu ayrım bulunmadığı için satış tarafında temel mesaj, zarar üreten gelir yapısında geçen yıla göre sınırlı bir toparlanma olarak öne çıkıyor.
Çeyreklik kıyaslama açısından elimizde yalnızca 2025/3 dönemi bulunuyor. Bu nedenle 2026’nın ilk çeyreğinde bir önceki çeyreğe göre ivmenin güçlenip güçlenmediğini söylemek mümkün değil. Bu trendi görmek için sonraki ara dönem raporlarını beklemek gerekecek.
Kârlılık
FAVÖK, 2026/3AB döneminde -986,0 milyon TL olarak gerçekleşti. Geçen yılın aynı dönemindeki -1,3 milyar TL seviyesine göre zarar yaklaşık %25,6 azaldı. Fakat FAVÖK’ün hâlâ negatif olması, şirketin ana faaliyet benzeri gelir yapısının operasyonel düzeyde kâr üretmediğini gösteriyor.
FAVÖK’ün satışlara oranı matematiksel olarak yaklaşık %104 seviyesinde görünse de hem satışların hem FAVÖK’ün negatif olması nedeniyle bu oran ekonomik anlamda sağlıklı bir marj göstergesi değildir. Başka bir ifadeyle, marjda iyileşme varmış gibi görünen bu hesaplama, gelir tablosunun negatif kalemlerden oluşması nedeniyle klasik şirket analizlerinde kullanılan FAVÖK marjı gibi okunmamalı.
Net dönem zararı 1,1 milyar TL oldu. Geçen yılın aynı döneminde zarar 1,3 milyar TL seviyesindeydi; dolayısıyla net zarar %15,3 oranında daraldı. Net zarardaki iyileşme, satış ve FAVÖK tarafındaki toparlanmadan daha sınırlı kaldı. Bunun temel nedeni, faaliyet dışı kalemlerin, finansman yükünün veya yatırım portföyü etkilerinin net sonucu baskılamış olabileceğini düşündürüyor. Ancak bu kalemlerin ayrıntısı verilmediği için kesin bir neden atfetmek doğru olmaz.
Burada dikkat çeken nokta, net parasal pozisyon kazancının net zararı tamamen telafi edememesi. Şirket 274,8 milyon TL net parasal kazanç elde etmiş olsa da dönem hâlâ 1,1 milyar TL zararla kapandı. Bu, enflasyon muhasebesinin katkısının önemli olduğunu fakat şirketin toplam zararını tersine çevirecek ölçekte bulunmadığını gösteriyor.
Bilanço Sağlığı
INVEO’nun toplam varlıkları, 2025 yıl sonundaki 14,2 milyar TL seviyesinden 14,9 milyar TL’ye yükseldi. Artış %4,5 ile sınırlı kaldı. Bu büyümenin büyük bölümü duran varlıklardan geliyor; duran varlıklar 14,1 milyar TL’den 14,3 milyar TL’ye çıkarak %1,7 arttı. Holding yapısı açısından bu kalem, iştirak ve uzun vadeli yatırım portföyünün bilanço içindeki ağırlığını gösteriyor.
Dönen varlıklar ise 136,8 milyon TL’den 545,1 milyon TL’ye yükseldi. Artış oranı %298,4 gibi çok yüksek görünse de başlangıç bazının düşük olması nedeniyle mutlak artış yaklaşık 408 milyon TL. Yine de likit veya kısa vadede nakde dönüşebilecek varlıkların artması, kısa vadeli esneklik açısından olumlu bir unsur.
Buna karşılık net borç 2,8 milyar TL’den 4,6 milyar TL’ye çıkarak %60,7 yükseldi. Bu artış, toplam varlık büyümesinin oldukça üzerinde. Özkaynaklar ise 11,4 milyar TL’den 10,3 milyar TL’ye geriledi; düşüş %9,5 oldu. Bu tablo, dönem zararının özkaynak tabanını aşındırdığını ve borçluluğun sermayeye göre daha ağır hale geldiğini gösteriyor.
Net borç/FAVÖK rasyosu, FAVÖK negatif olduğu için anlamlı biçimde hesaplanamıyor. Ancak negatif FAVÖK ve artan net borç birlikte değerlendirildiğinde, borç taşıma kapasitesi açısından riskin yükseldiği net biçimde görülüyor. Şirketin portföy varlıkları güçlü olsa bile, bu varlıkların nakit üretme hızı ile borçların vade ve faiz yapısı kritik olacaktır.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kazancı 274,8 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı dönemindeki 133,4 milyon TL’ye göre artış %106 oldu. Bu rakam, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülük yapısının gelir tablosuna önemli bir katkı verdiğini gösteriyor.
TAS 29 kapsamında şirketin parasal pozisyonu, enflasyon karşısında bilanço üzerindeki etkisine göre gelir veya gider yaratabiliyor. Burada pozitif net parasal pozisyon kazancı, enflasyon muhasebesi düzeltmelerinin dönem kârına katkı yaptığını gösteriyor. Ancak bu kazanç nakit yaratımı anlamına gelmez; daha çok muhasebesel bir düzeltmedir. Bu nedenle 274,8 milyon TL’lik katkı, şirketin kasasına aynı tutarda nakit girdiği şeklinde okunmamalı.
Kazancın iki katından fazla artmasına rağmen net zararın sürmesi, operasyonel ve finansal baskıların TAS 29 katkısından daha güçlü olduğunu ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
INVEO’nun ilk çeyrek sonuçlarında olumlu taraf, geçen yıla göre zararların azalması ve dönen varlıkların belirgin biçimde yükselmesi. Net parasal pozisyon kazancının artması da enflasyon muhasebesinin sonuçlara katkı verdiğini gösteriyor. Ancak bu iyileşmeler henüz sürdürülebilir ve nakit destekli bir kârlılık hikâyesine dönüşmüş değil.
Yatırımcı açısından öne çıkan riskler şunlar:
- Negatif satış ve FAVÖK, faaliyet yapısının hâlâ kâr üretmediğini gösteriyor.
- Net borcun %60,7 artması, bilanço üzerindeki finansal baskıyı artırıyor.
- Özkaynakların %9,5 gerilemesi, zararların sermaye tabanını aşındırdığını ortaya koyuyor.
- TAS 29 kaynaklı kazanç yükselse de bu etkinin nakit akışıyla karıştırılmaması gerekiyor.
Fırsat tarafında ise yatırım portföyünün değerlenmesi, iştiraklerden gelecek katkılar ve borçluluğun kontrol altına alınması hâlinde finansal görünümde toparlanma potansiyeli bulunuyor. Bununla birlikte, bu potansiyelin gerçekleştiğini söylemek için pozitif FAVÖK, daha düşük net borç ve çeyrekler boyunca sürdürülebilir net kâr görmek gerekecek. Mevcut veriler, INVEO’da hikâyenin henüz toparlanma aşamasında olduğunu; bilanço dayanıklılığı ve borç yönetiminin yatırım kararında belirleyici kalmaya devam edeceğini gösteriyor.
Yatırım tavsiyesi değildir.