
Açılış
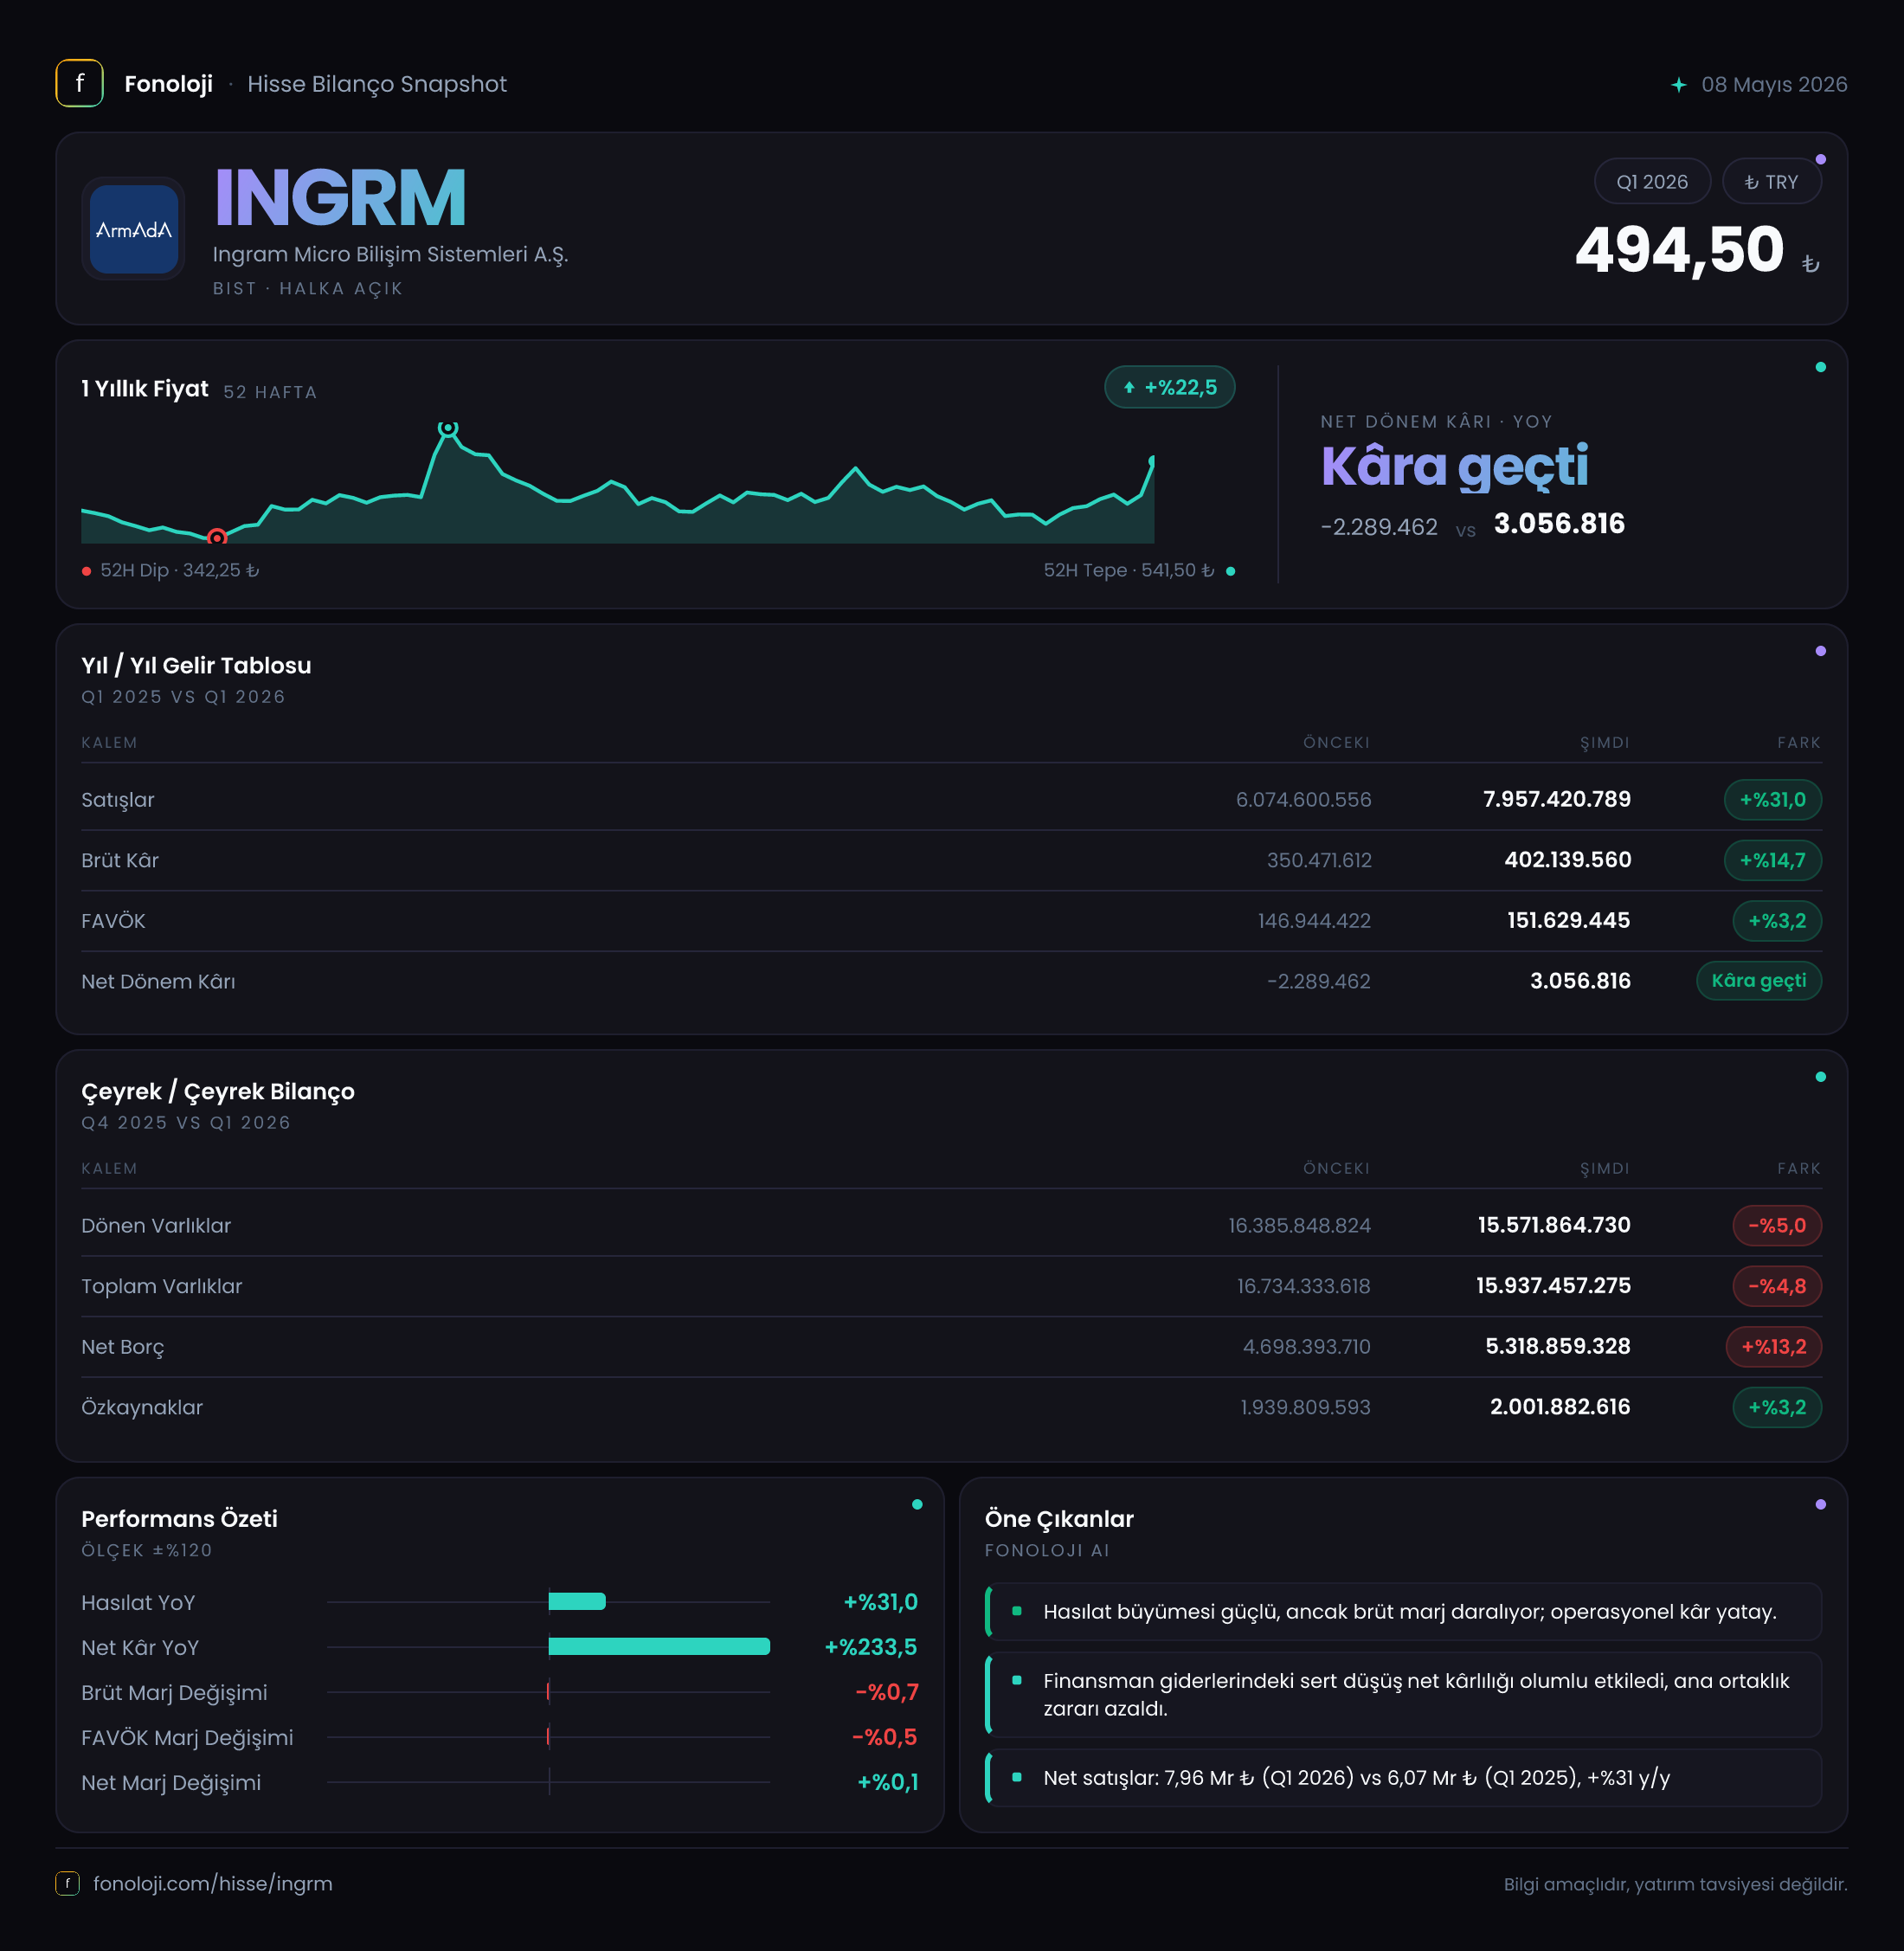
Ingram Micro Bilişim Sistemleri, teknoloji ürünleri, donanım, yazılım ve bilişim çözümlerinin dağıtımı alanında faaliyet gösteren bir şirket. 2026’nın ilk çeyreğinde şirketin satışları güçlü bir nominal büyüme gösterirken, kârlılık tarafındaki iyileşme daha sınırlı kaldı. Satışlar 8,0 milyar TL’ye ulaşarak yıllık bazda %31 arttı; buna karşın brüt kâr ve FAVÖK büyümesi satışların gerisinde kaldı. Net zarar 16,8 milyon TL’den 9,6 milyon TL’ye gerilese de şirket henüz net kâr üreten bir yapıya geçmiş değil. Bilançoda ise en dikkat çekici başlık, net borcun yükselmesi ve özkaynakların yatay kalması.
Satış Hikayesi
Ingram Micro’nun ilk çeyrek satışları geçen yılın aynı dönemindeki 6,1 milyar TL’den 8,0 milyar TL’ye yükseldi. Bu, yaklaşık 1,9 milyar TL’lik ilave ciro ve %31’lik büyüme anlamına geliyor. İlk bakışta güçlü görünen bu artışı Türkiye’deki yüksek enflasyon ortamından bağımsız değerlendirmemek gerekiyor. %30’un üzerinde seyreden enflasyon dikkate alındığında, satışlardaki büyümenin önemli bölümü fiyat geçişlerinden kaynaklanmış olabilir; dolayısıyla hacim bazında gerçek büyümenin ne kadar olduğu bu verilerle net biçimde ayrıştırılamıyor.
Bununla birlikte teknoloji dağıtım sektöründe ürün fiyatlarının döviz kurlarıyla ve küresel tedarik koşullarıyla yakından ilişkili olması, nominal cironun yüksek görünmesini olağanlaştırıyor. Şirketin satış büyümesi en azından enflasyonun üzerinde veya ona yakın bir seviyede gerçekleşmiş durumda. Ancak bu büyüme kâra aynı ölçüde yansımıyor. Brüt kârın satışlardan daha yavaş artması, şirketin daha düşük marjlı ürünlerin payının yükselmiş olabileceğine ya da fiyat rekabetinin arttığına işaret ediyor.
Çeyreklik trend açısından elimizde karşılaştırılabilir olarak yalnızca 2025/3 satışları olan 6,1 milyar TL bulunuyor. Bu nedenle 2025’in son çeyreğine veya 2026’nın önceki çeyreğine göre satış ivmesinin hızlanıp hızlanmadığını bu veri setiyle ölçmek mümkün değil. Sağlıklı bir çeyreklik değerlendirme için ara dönem gelir tablosunun önceki çeyreklerle birlikte izlenmesi gerekiyor.
Kârlılık
Satış büyümesine rağmen marjlar baskı altında. Brüt kâr 350,5 milyon TL’den 402,1 milyon TL’ye çıkarak %14,7 arttı. Ancak satışlar %31 büyürken brüt kârın bunun yarısından daha az oranda artması, brüt marjın gerilediğini gösteriyor. Geçen yıl aynı dönemde yaklaşık %5,8 olan brüt marj, bu çeyrekte yaklaşık %5,0 seviyesine indi. Başka bir ifadeyle şirket 100 TL’lik satıştan geçen yıl yaklaşık 5,8 TL brüt kâr elde ederken, bu yıl yaklaşık 5 TL elde ediyor.
FAVÖK de 133,4 milyon TL’den 155,7 milyon TL’ye yükseldi ve yıllık artış %16,8 oldu. Ancak FAVÖK marjı yaklaşık %2,2’den %1,9’a geriledi. Bu durum, faaliyet giderlerinin satışlara göre daha hızlı kontrol altına alınamadığını veya brüt kârdaki marj kaybının operasyonel giderlerle birlikte devam ettiğini düşündürüyor. Şirket daha fazla satış yapıyor, fakat her bir satış lirasından yarattığı faaliyet kârı azalıyor.
Net zarar tarafında ise olumlu bir gelişme var. Net zarar 16,8 milyon TL’den 9,6 milyon TL’ye gerileyerek zarar tutarı bazında %43,2 iyileşti. Net zarar marjı da yaklaşık -%0,28’den -%0,12’ye geldi. Yine de bu iyileşme, esas faaliyet marjlarının güçlenmesinden çok finansal sonuçlar ve enflasyon muhasebesi etkileriyle bağlantılı olabilir. Şirketin sürdürülebilir kârlılık hikâyesi için önce brüt marjın, ardından FAVÖK marjının yeniden yükselmesi gerekiyor.
Bilanço Sağlığı
Bilanço, gelir tablosundaki satış artışına rağmen daha temkinli okunması gereken bir tablo sunuyor. Dönen varlıklar 16,4 milyar TL’den 15,6 milyar TL’ye gerileyerek %5 azaldı. Toplam varlıklar da 16,7 milyar TL’den 15,9 milyar TL’ye indi. Teknoloji dağıtım şirketlerinde dönen varlıkların yüksek olması normaldir; stoklar ve ticari alacaklar bilançonun önemli bölümünü oluşturur. Ancak bu kalemlerin azalırken net borcun artması, işletme sermayesi ve finansman yapısının yakından izlenmesi gerektiğini gösteriyor.
Net borç 4,9 milyar TL’den 5,6 milyar TL’ye çıkarak %12,7 yükseldi. Aynı dönemde özkaynaklar yaklaşık 2,0 milyar TL’de kaldı ve %1,9 geriledi. Böylece borç büyürken özkaynak tabanı güçlenmemiş durumda. Verilen rakamlarla net borç/ilk çeyrek FAVÖK oranı yaklaşık 36 kat seviyesinde görünür. Ancak bu oran tek çeyreklik FAVÖK üzerinden hesaplandığı için yıllıklaştırma etkisi taşır. İlk çeyrek FAVÖK’ü dört çeyreğe yayılırsa yıllıklaştırılmış FAVÖK yaklaşık 623 milyon TL olur ve net borç/FAVÖK oranı yaklaşık 9 kat seviyesine gelir. Bu da yine yüksek bir kaldıraç işaretidir; borcun çevrilebilirliği ve finansman maliyetleri kritik önem taşır.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyonu -106,6 milyon TL olarak gerçekleşti. Geçen yıl aynı dönemdeki -122,8 milyon TL’ye göre zarar %13,2 azaldı. Negatif net parasal pozisyon, şirketin enflasyon muhasebesi kapsamında parasal yükümlülüklerinin parasal varlıklarından daha yüksek olduğunu ve enflasyonist ortamda net parasal kayıp yaşadığını gösterir.
Bu kayıp geçen yıla göre azalırken, şirketin net borcunun arttığı görülüyor. Dolayısıyla finansman yapısındaki borç artışı henüz net parasal pozisyonu tamamen tersine çevirecek bir iyileşme yaratmış değil. TAS 29 kapsamında bu kalem, operasyonel performansın üzerinde ciddi etki yaratabildiği için yalnızca net kâra bakmak yanıltıcı olabilir. Şirketin ana faaliyet kârlılığı sınırlı olduğundan, negatif net parasal pozisyon ve finansman giderleri net kâr üzerinde belirleyici olmaya devam ediyor.
Yatırımcı için Ne Anlama Geliyor?
Ingram Micro’nun ilk çeyrek verileri, satış tarafında güçlü nominal büyümeye, ancak marj tarafında zayıflamaya işaret ediyor. Şirketin önemli fırsatı, yüksek satış hacmini daha iyi brüt ve FAVÖK marjına dönüştürebilmesi. Ürün karmasının iyileşmesi, tedarikçi anlaşmaları, maliyet kontrolü ve işletme sermayesinin verimli yönetimi bu açıdan belirleyici olacak.
Buna karşılık yatırımcının dikkat etmesi gereken başlıklar şöyle:
- Satışlar %31 artarken brüt kâr yalnızca %14,7 arttı; bu, büyümenin kalite ve kârlılık açısından sorgulanması gerektiğini gösteriyor.
- Net borç %12,7 yükseldi, özkaynaklar ise geriledi. Borç azaltılmadığı sürece faiz ve kur koşulları şirket sonuçlarını baskılayabilir.
- FAVÖK marjı %1,9’a indi. Dağıtım sektöründe düşük marjlar olağan olsa da bu seviyede küçük bir maliyet veya finansman şoku net kâra hızla yansıyabilir.
- Net zarar azalmış olsa da şirket henüz kalıcı net kâra ulaşmış değil.
- Önümüzdeki dönemlerde özellikle brüt marj, FAVÖK marjı, net borç ve ticari alacak/stok hareketi birlikte izlenmeli.
Özetle, şirketin büyüyen bir satış tabanı var; ancak bu büyüme şu an için bilançoyu ve kârlılığı aynı güçte desteklemiyor. Yatırım tezinin güçlenmesi için yalnızca cironun artması değil, marjların toparlanması ve net borcun kontrol altına alınması gerekiyor. Yatırım tavsiyesi değildir.