
Açılış
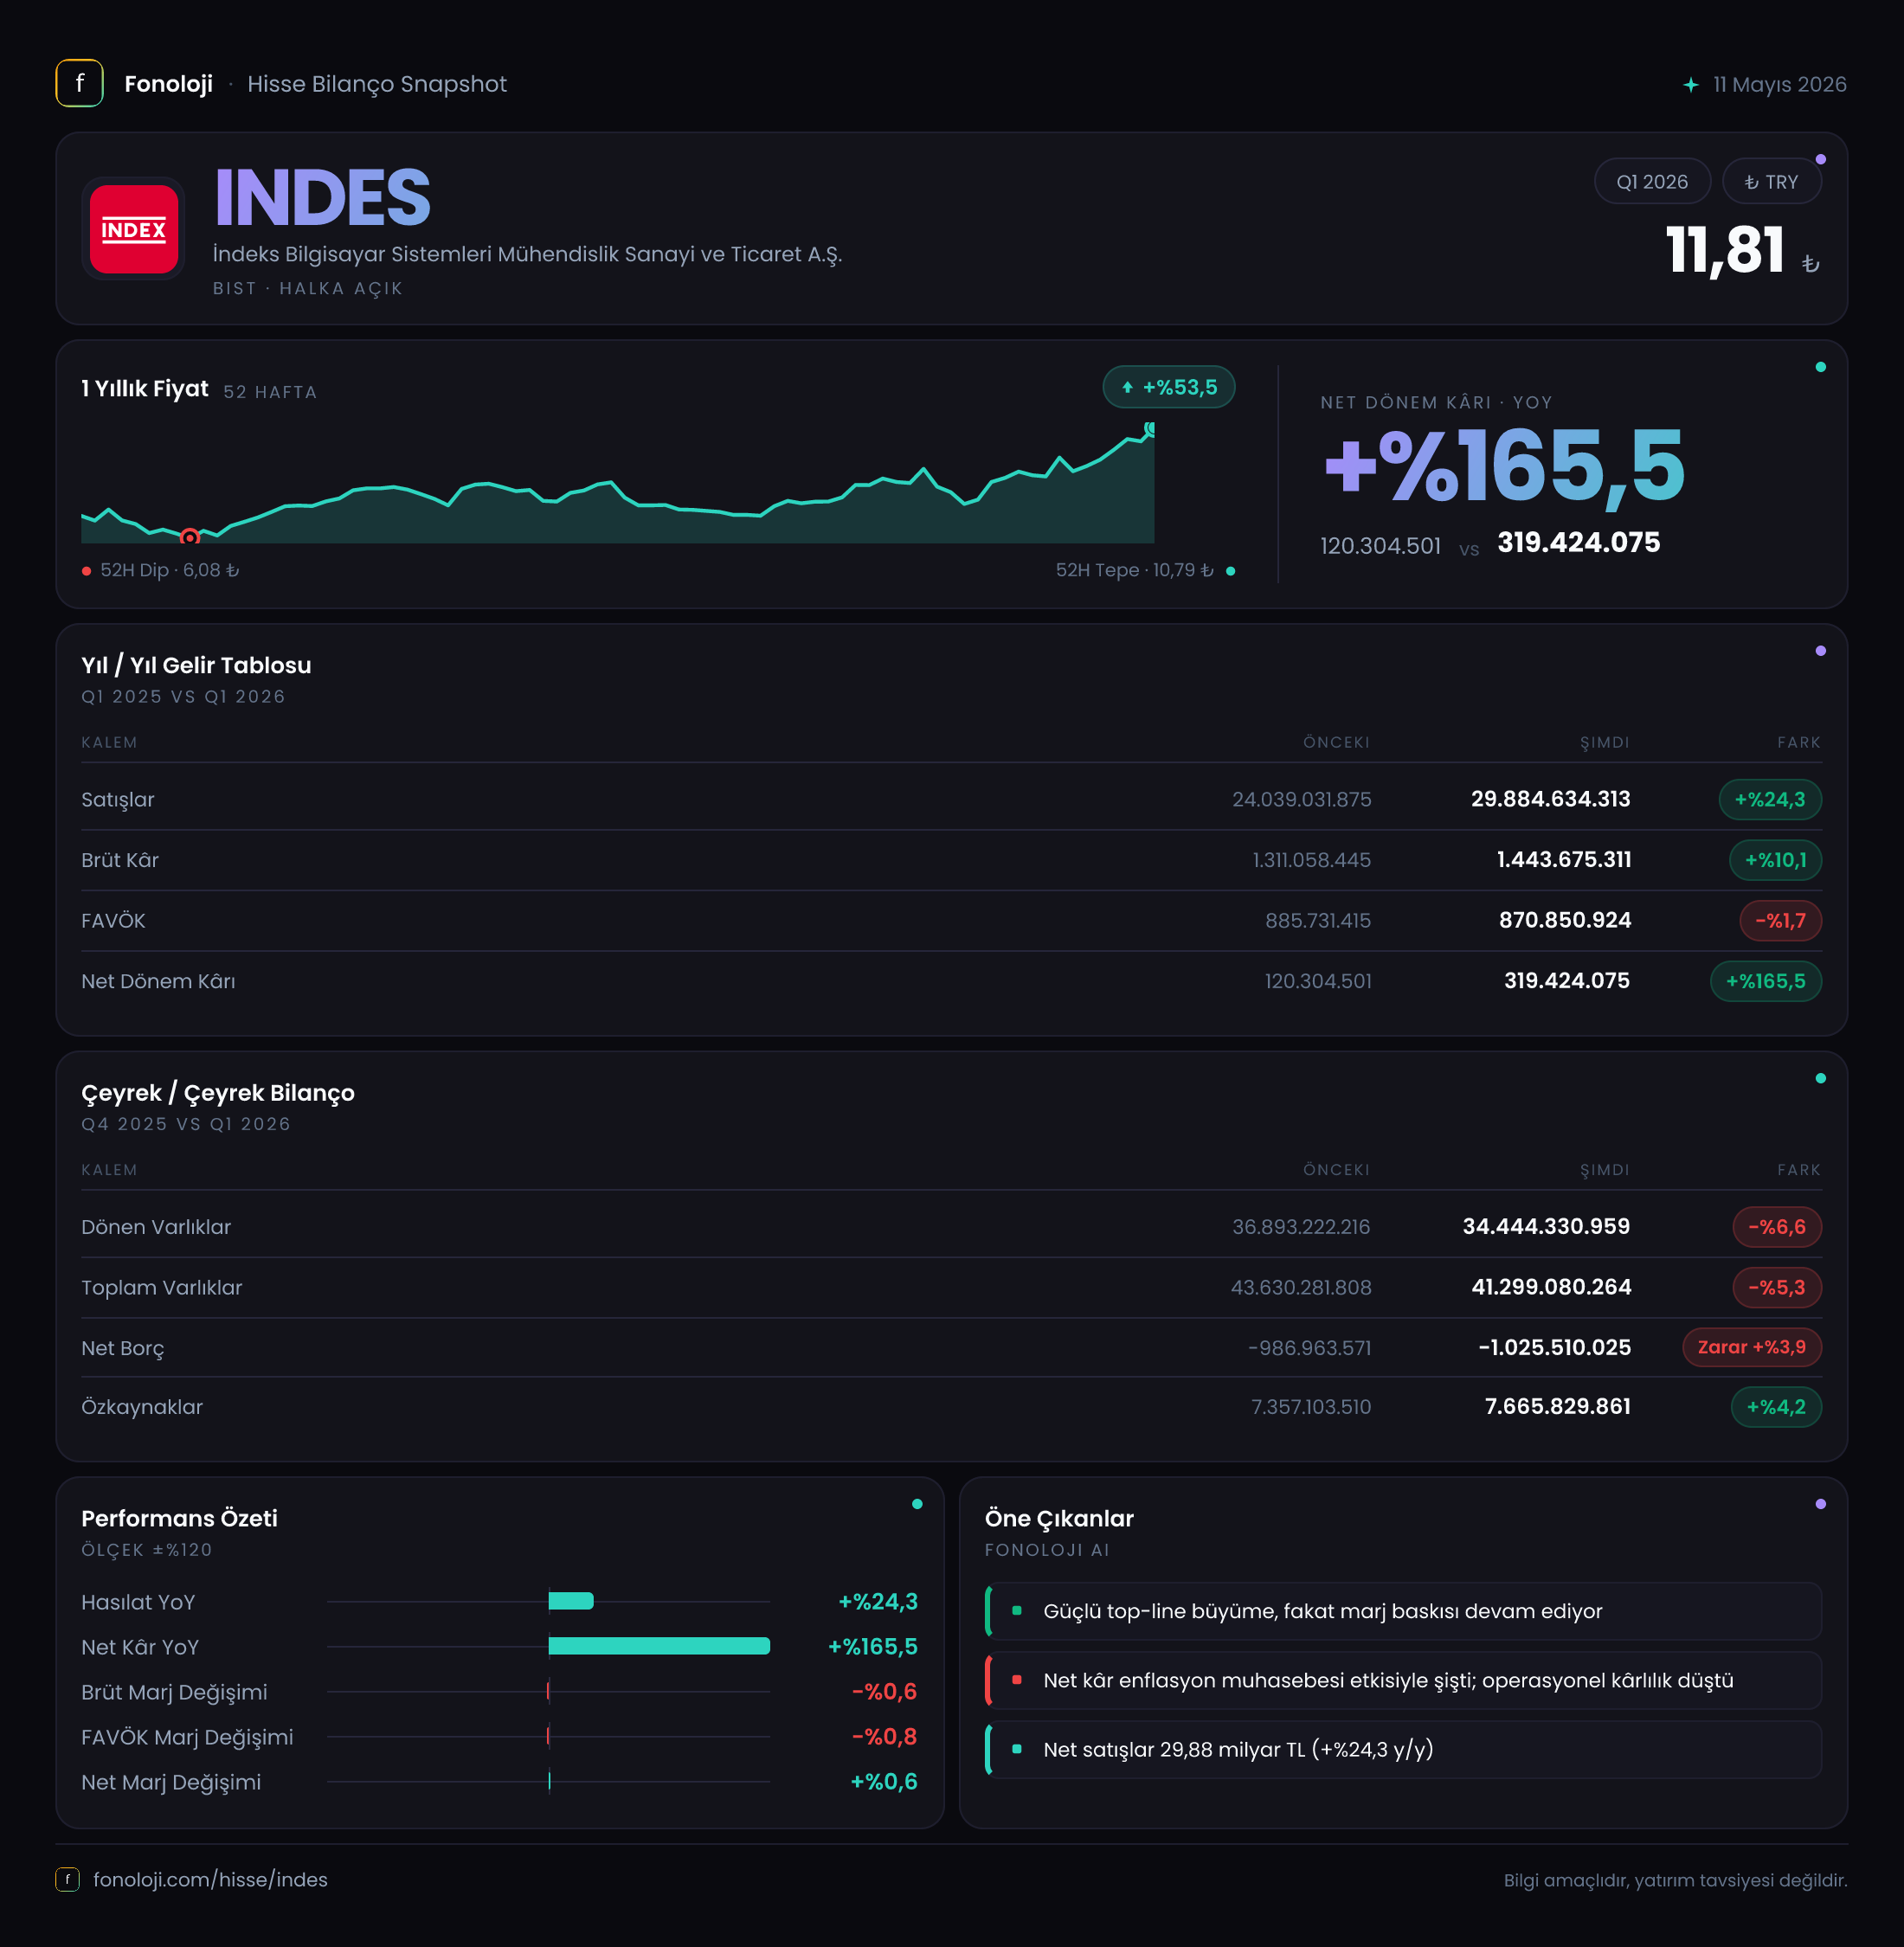
İndeks Bilgisayar, teknoloji ürünlerinin dağıtımı, tedariki ve satış kanalları üzerinden çalışan; yüksek ciroya karşılık görece düşük marjlarla faaliyet gösteren bir iş modeline sahip. 2026’nın ilk çeyreğinde satışlar %24,3 artarak 29,9 milyar TL’ye yükselirken, kârlılık aynı hızda büyümedi. Bu nedenle dönemin ana mesajı, operasyonel tarafta hacim korunurken marjların daraldığı; net kâr artışının ise büyük ölçüde net parasal pozisyon katkısıyla desteklendiği yönünde. Bilanço tarafında şirketin net nakit konumunu sürdürmesi ise bu tabloyu dengeleyen önemli bir güçlü nokta.
Satış Hikayesi
İndeks Bilgisayar’ın satışları geçen yılın aynı çeyreğindeki 24,0 milyar TL’den 29,9 milyar TL’ye çıktı. Nominal olarak 5,9 milyar TL’lik artış ve %24,3’lük büyüme, şirketin yüksek hacimli dağıtım modelinde satış akışının devam ettiğini gösteriyor. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu artışı yalnızca nominal büyüme olarak okumak yeterli değil.
Satış büyümesi mevcut enflasyonun altında kaldığı için, reel anlamda şirketin satış hacminde veya ürün karmasında bir miktar zayıflama yaşanmış olabilir. Burada dikkat edilmesi gereken nokta, teknoloji dağıtım sektöründe cironun ürün fiyatlarındaki artıştan hızlı biçimde etkilenebilmesi. Dolayısıyla %24,3’lük büyüme, enflasyondan arındırıldığında güçlü bir reel büyümeye işaret etmiyor; daha çok şirketin mevcut iş hacmini koruduğunu, ancak fiyat artışlarını tamamen satışlara yansıtamadığını düşündürüyor.
Satışların mutlak seviyesi yüksek olsa da ilk çeyrek için elimizde yalnızca geçen yılın aynı dönemiyle karşılaştırılabilecek veri bulunuyor. Bu nedenle 2025/12’ye göre çeyreklik satış ivmesi hakkında sağlıklı bir yorum yapmak mümkün değil. Yılın geri kalanında satış büyümesinin enflasyonu aşması, özellikle kur ve ürün fiyatlarındaki değişimlerden arındırılmış hacim performansı açısından izlenmesi gereken temel gösterge olacak.
Kârlılık
Kârlılık tablosu, satış büyümesinin henüz aynı ölçüde kâra dönüşmediğini ortaya koyuyor:
| KPI | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Brüt kâr | 1,4 mlr TL | 1,3 mlr TL | Artış %10,1, satış büyümesinin gerisinde | | FAVÖK | 938,3 mn TL | 858,3 mn TL | Artış %9,3, marj baskısı var | | Net dönem kârı | 319,4 mn TL | 120,3 mn TL | Artış %165,5, parasal pozisyon etkisi belirgin |
Brüt kâr %10,1 artarak 1,4 milyar TL’ye yükseldi; fakat satışlar %24,3 büyüdüğü için brüt kâr marjı yaklaşık %5,4’ten %4,7’ye geriledi. Başka bir ifadeyle şirket daha fazla satış yaptı, ancak her 100 TL’lik satıştan elde ettiği brüt kâr geçen yıla göre yaklaşık 70 kuruş azaldı. Bu düşüş; rekabet, düşük marjlı ürünlerin satış içindeki payının artması veya maliyetlerin fiyatlara tam olarak yansıtılamamasıyla ilişkili olabilir. Veride bu nedenlerden hangisinin baskın olduğunu ayıracak ayrıntı bulunmuyor.
FAVÖK ise 858,3 milyon TL’den 938,3 milyon TL’ye çıkarak %9,3 büyüdü. Ancak FAVÖK marjı yaklaşık %3,6’dan %3,1’e indi. Brüt marjdaki daralmanın operasyonel kârlılığa da yansıması, şirketin giderlerini tamamen kontrol ederek bu baskıyı telafi edemediğini gösteriyor. Dağıtım şirketlerinde düşük marjlı yapı olağan olabilir; yine de enflasyonun yüksek olduğu dönemde marjların gerilemesi, nominal büyümenin kalitesini sınırlıyor.
Net kâr 120,3 milyon TL’den 319,4 milyon TL’ye yükseldi ve net kâr marjı yaklaşık %0,5’ten %1,1’e çıktı. Bu ilk bakışta güçlü bir iyileşme gibi görünse de net kâr artışının operasyonel kârdan çok net parasal pozisyon katkısıyla desteklendiği görülüyor. Dolayısıyla bu performansı doğrudan faaliyet kârlılığında kalıcı bir sıçrama olarak değerlendirmek doğru olmaz.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonundaki 43,6 milyar TL’den 41,3 milyar TL’ye geriledi. Bu düşüşün ana kaynağı, dönen varlıkların 36,9 milyar TL’den 34,4 milyar TL’ye inmesi. Dönen varlıklardaki 2,5 milyar TL’lik azalma, işletme sermayesi ihtiyacının ilk çeyrekte bir miktar gevşediğini veya stok ve ticari alacakların dönem sonu itibarıyla daha düşük seviyeye geldiğini gösteriyor. Veride stok ve alacak kırılımı bulunmadığı için düşüşün hangi kalemden kaynaklandığı kesin olarak söylenemez.
Duran varlıklar %1,7 artarak 6,9 milyar TL’ye çıktı; bu kalemde belirgin bir büyüme yok. Buna karşılık özkaynaklar %4,2 artarak 7,7 milyar TL’ye ulaştı. Toplam varlıklar gerilerken özkaynakların yükselmesi, bilanço kaldıraçlanmasının şirket aleyhine bozulmadığını gösteren olumlu bir unsur.
Net borç kalemi eksi 1,0 milyar TL seviyesinde. Bu ifade, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, yani yaklaşık 1,0 milyar TL net nakit taşıdığını gösteriyor. Net borç/FAVÖK rasyosu bu nedenle negatif. İlk çeyrek FAVÖK’ünün yıllıklandırılmasıyla yapılan basit hesapta oran yaklaşık -0,27x seviyesine gelir; ancak tek çeyreğin yıllıklandırılması mevsimsellik nedeniyle yalnızca gösterge niteliğinde. Esas mesaj, şirketin finansman riski düşük ve faiz yükü açısından rahat bir konumda olmasıdır.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 8,5 milyon TL’den 264,4 milyon TL’ye yükseldi. Yaklaşık 256 milyon TL’lik bu artış, net kârın geçen yıla göre güçlü görünmesinde kritik rol oynadı. TAS 29 kapsamında yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin satın alma gücündeki değişimi finansal tablolara yansıtılıyor.
Pozitif net parasal pozisyon, bu raporlama sunumunda şirketin enflasyon muhasebesinden kazanç yazdığını gösteriyor. Şirketin bilançosundaki parasal kalemlerin yapısı ve dönem içindeki değişimi, bu katkının geçen yıla kıyasla çok daha belirgin hale gelmesini sağlamış. Ancak bu gelir, ürün satışı veya operasyonel verimlilikten kaynaklanan nakit yaratımı değil; muhasebesel olarak enflasyonun bilanço üzerindeki etkisinin düzeltilmesinden doğuyor. Bu nedenle yatırımcı net kârı değerlendirirken 319,4 milyon TL’nin 264,4 milyon TL’sinin net parasal pozisyon katkısıyla desteklendiğini göz önünde bulundurmalı.
Yatırımcı için Ne Anlama Geliyor?
İndeks Bilgisayar’ın ilk çeyrek görünümü iki farklı hikâyeyi aynı anda taşıyor:
- Fırsat tarafında, şirket yüksek satış hacmini koruyor, net nakit pozisyonunu sürdürüyor ve özkaynaklarını artırıyor.
- Risk tarafında, satış büyümesi enflasyonun altında kalırken brüt ve FAVÖK marjları geriliyor.
- Net kâr artışı güçlü olsa da bunun önemli bölümü operasyonel performanstan değil, 264,4 milyon TL’lik net parasal pozisyon katkısından geliyor.
- Yılın devamında asıl takip edilmesi gereken konu, satışların yeniden enflasyonun üzerinde büyüyüp büyümeyeceği ve FAVÖK marjının %3,1 seviyesinden toparlanıp toparlanamayacağı olacak.
- Net nakit konumu, şirketi yüksek faiz ve kur oynaklığı karşısında borçlu şirketlere kıyasla daha dayanıklı kılıyor; fakat düşük marjlı iş modeli, kârın satışlara göre sınırlı kalmasına neden oluyor.
Sonuç olarak 2026/3 dönemi, İndeks Bilgisayar için bilanço sağlamlığının korunduğu ancak operasyonel kârlılık kalitesinin yakından izlenmesi gereken bir çeyrek. Şirketin güçlü tarafı borçluluk değil, nakit pozisyonu; zayıf tarafı ise büyüyen cironun aynı hızla brüt kâra ve FAVÖK’e dönüşmemesi. Yatırım tavsiyesi değildir.