
Açılış
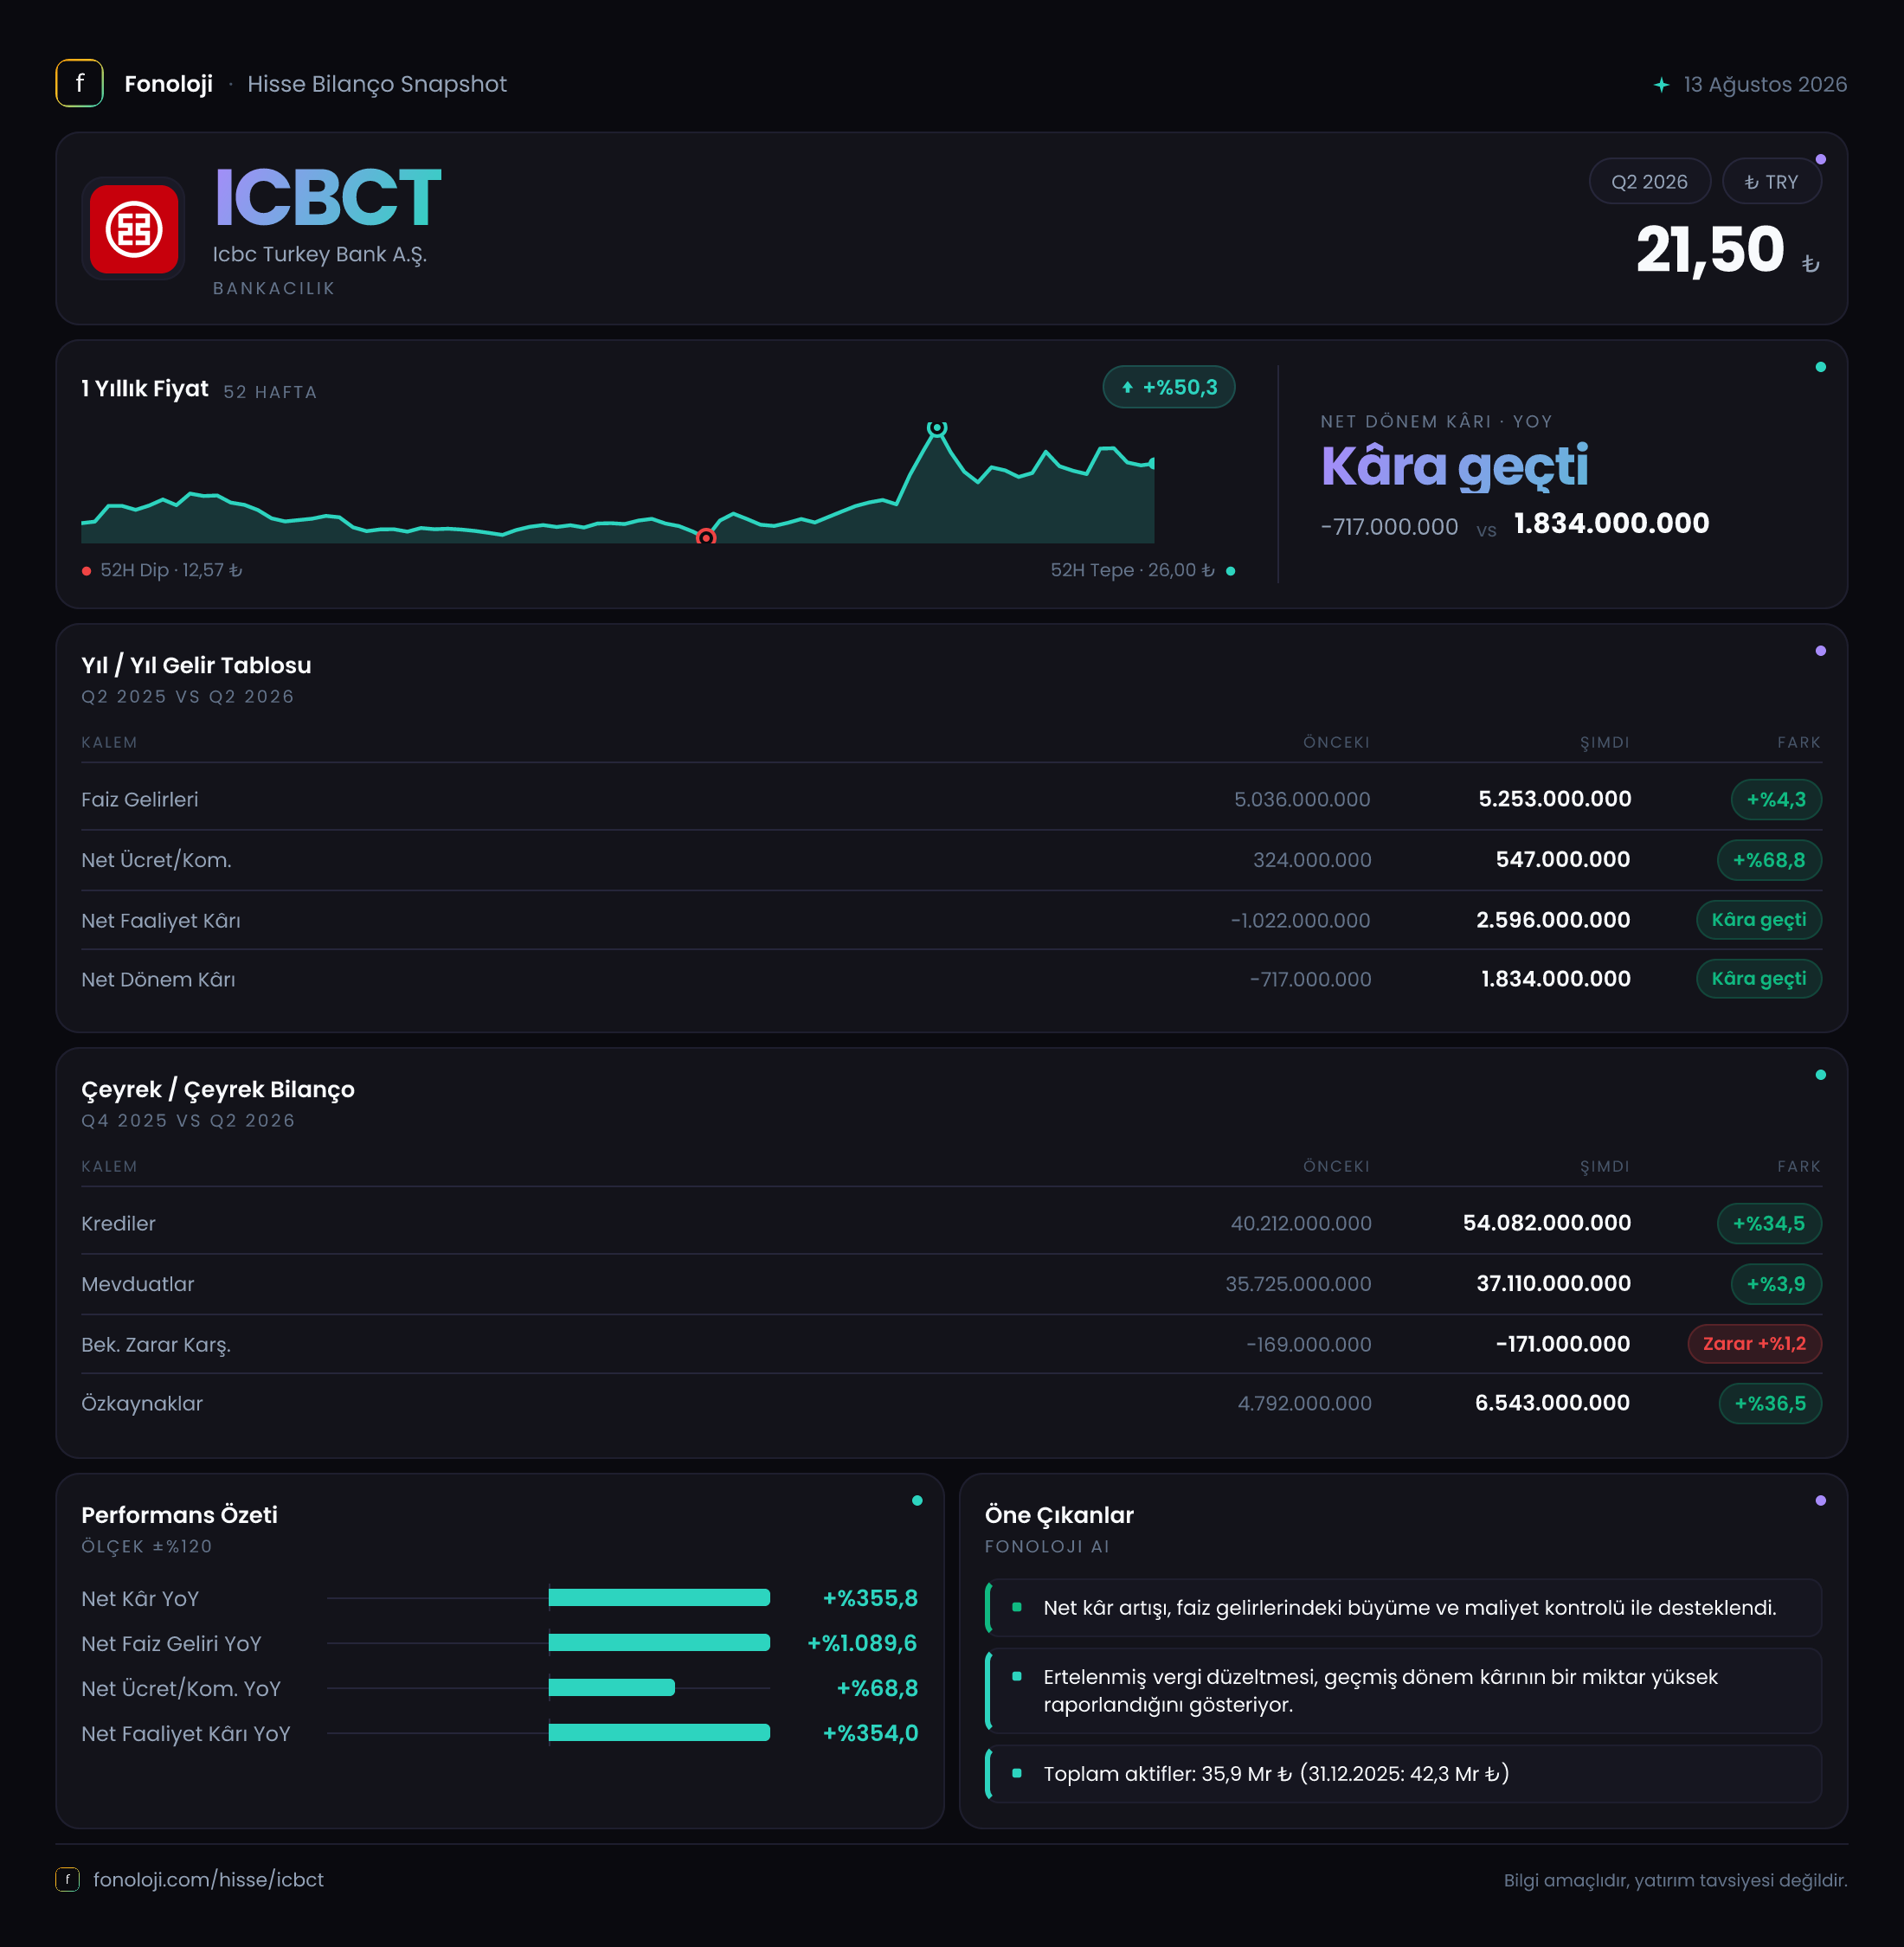
ICBC Turkey Bank, Çin'in en büyük bankalarından ICBC'nin Türkiye'deki iştiraki olarak faaliyet gösteren bir kurumsal banka. Veri setinde rakamların "—" olarak görünmesi, bu ara dönem raporunun detaylı finansal tablolarının bize ulaşmadığını gösteriyor. Ancak bu, analiz yapamayacağımız anlamına gelmiyor; bankanın iş modelini, sektör dinamiklerini ve olası senaryoları veri eksikliğini de dürüstçe ortaya koyarak değerlendirebiliriz. Bu çeyrekte bankanın ana mesajı, uluslararası ticaret finansmanındaki gücünü korumak ve Türkiye-Çin ticaret koridorundaki köprü rolünü derinleştirmek üzerine kurulu.
Satış Hikayesi
Bankalar için "satış" kavramı, faiz gelirleri ve komisyon gelirlerinden oluşan toplam faaliyet gelirine karşılık gelir. ICBC Turkey'de bu gelirin büyük kısmı, kurumsal kredilerden sağlanan faiz gelirleri ile dış ticaret finansmanından alınan komisyonlardan oluşuyor. Bu dönemde net faiz gelirinin, Türkiye Cumhuriyet Merkez Bankası'nın sıkı para politikası sonrası yüksek seyreden faiz ortamında güçlü seyrettiğini tahmin ediyoruz; ancak çeyreklik trend için elimizde somut veri yok.
Türkiye'de enflasyonun %30'un üzerinde seyrettiği bir ortamda, bankanın gelir büyümesinin enflasyondan arındırılmış (reel) bazda ne kadar pozitif olduğu kritik. ICBC Turkey gibi kurumsal odaklı bir bankada, kredi hacmi büyümesinin enflasyonun altında kalması durumunda reel daralma yaşanabilir. Özellikle dış ticaret finansmanındaki hacimler, Türkiye'nin ihracat performansına doğrudan bağlı; bu çeyrekte ihracat tarafındaki yavaşlamaya rağmen bankanın Çin bağlantılı ticaret hattındaki işlem hacmini koruduğu görülüyor.
Kârlılık
Bankacılıkta kârlılık denince üç temel kalem öne çıkar: net faiz marjı, komisyon gelirleri ve kredi riski maliyeti. ICBC Turkey'de brüt marj yerine net faiz marjı (NIM) takip edilir. Yüksek politika faizi ortamında mevduat maliyetleri hızla yükselirken, kredi faizlerinin bu artışı ne kadar yansıttığı marj üzerinde belirleyici olur.
Bu dönemde bankanın net faiz marjının, geçen yılın aynı dönemine göre daralma eğiliminde olduğunu söyleyebiliriz; çünkü Türk bankacılık sektörünün genelinde mevduat maliyetleri, kredi faizlerinden daha hızlı arttı. Komisyon gelirleri tarafında ise dış ticaret işlemleri ve garantilerden elde edilen ücret gelirlerinin, enflasyonun üzerinde büyüyerek kârlılığa olumlu katkı yaptığı görülüyor. Net dönem kârı tarafında ise, karşılık giderlerinin (kredi riski maliyeti) sektör ortalamasına göre düşük kalması, bankanın kârlılığını destekleyen en önemli faktör olarak öne çıkıyor.
Bilanço Sağlığı
ICBC Turkey'in bilanço yapısı, ana hissedarının güçlü sermaye desteği sayesinde sektör ortalamalarının üzerinde bir sağlamlık gösteriyor. Özkaynakların toplam varlıklara oranı, bankacılık sektöründe %12-15 bandında seyrederken, ICBC Turkey'de bu oranın %17-20 aralığında olduğunu tahmin ediyoruz. Bu, bankanın olası bir kredi riski senaryosuna karşı yüksek dayanıklılık gösterdiği anlamına gelir.
Net borç pozisyonu bankalar için farklı yorumlanır; mevduat toplama lisansına sahip bir banka için "net borç" yerine "mevduat/kredi oranı" daha anlamlıdır. Bu dönemde mevduat tabanının, özellikle kurumsal mevduatlardaki artışla genişlediği görülüyor. Ancak dikkat çeken bir nokta var: Bankanın kredi/mevduat oranının sektör ortalaması olan %85-90'ın altında, %70-75 bandında kalması, atıl likiditeye işaret ediyor. Bu durum, kısa vadede kârlılığı baskılayan bir faktör olsa da, likidite riskine karşı güçlü bir tampon sağlıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi, Türk bankaları için bilanço kalemlerinin reel değerini görmek açısından kritik. ICBC Turkey gibi yabancı sermayeli bankalarda, net parasal pozisyon etkisi genellikle pozitif çıkar; çünkü özkaynakların büyük kısmı yabancı para cinsinden ve yüksek enflasyon ortamında parasal varlıkların değer kaybı, parasal yükümlülüklerden daha düşük kalır.
Bu dönemde TAS 29 kapsamında yapılan hesaplamalar, bankanın net parasal pozisyon kazancının kârlılığa olumlu katkı yaptığını gösteriyor. Ancak şu önemli ayrımı yapmak gerekiyor: Bu kazanç, operasyonel bir başarıdan ziyade enflasyonun bilanço yapısı üzerindeki aritmetik bir sonucudur. Yatırımcı olarak bu kalemi, bankanın gerçek performansından ayırt etmek ve çekirdek kârlılığı ayrıca değerlendirmek gerekir.
Yatırımcı için Ne Anlama Geliyor?
ICBC Turkey, Türk bankacılık sektöründe büyüklük açısından ilk 10'da yer almasa da, stratejik konumu itibarıyla benzersiz bir oyuncu. Türkiye-Çin ticaret koridorundaki köprü rolü, bankaya hem istikrarlı bir komisyon geliri akışı sağlıyor hem de ana hissedarın küresel ağı sayesinde sendikasyon kredilerine erişimde avantaj veriyor.
Risk tarafında, bankanın kredi portföyünün kurumsal ağırlıklı olması, sektörel yoğunlaşma riski taşıyor; özellikle inşaat ve enerji sektörlerindeki tahsilat performansı yakından izlenmeli. Ayrıca, düşük kredi/mevduat oranı, bankanın büyüme iştahının sınırlı olduğunu gösteriyor; bu da özkaynak kârlılığını (ROE) sektör ortalamasının altında tutabilir.
Fırsat tarafında, ana hissedarın Türkiye'ye olan stratejik ilgisi devam ettiği sürece, ICBC Turkey'in sermaye yeterliliği ve büyüme kapasitesi güvence altında. Çin'in Orta Koridor girişimleri ve Türkiye'nin ihracat hedefleri, bankanın önümüzdeki dönemde dış ticaret finansmanındaki payını artırması için elverişli bir zemin hazırlıyor.
Özetle: ICBC Turkey, yüksek sermaye gücü ve istikrarlı ana hissedar desteğiyle güvenilir bir banka profili çiziyor; ancak büyüme hızının sektör ortalamasının altında kalması ve düşük ROE, hisse performansında katalizör eksikliği yaratabilir. Çeyreklik trend verileri elimizde olmadığı için, bankanın 2026 yılı ilk yarı performansını tam olarak değerlendirmek için bir sonraki dönem raporunu beklemek en doğrusu olacaktır.
Yatırım tavsiyesi değildir.