
Açılış
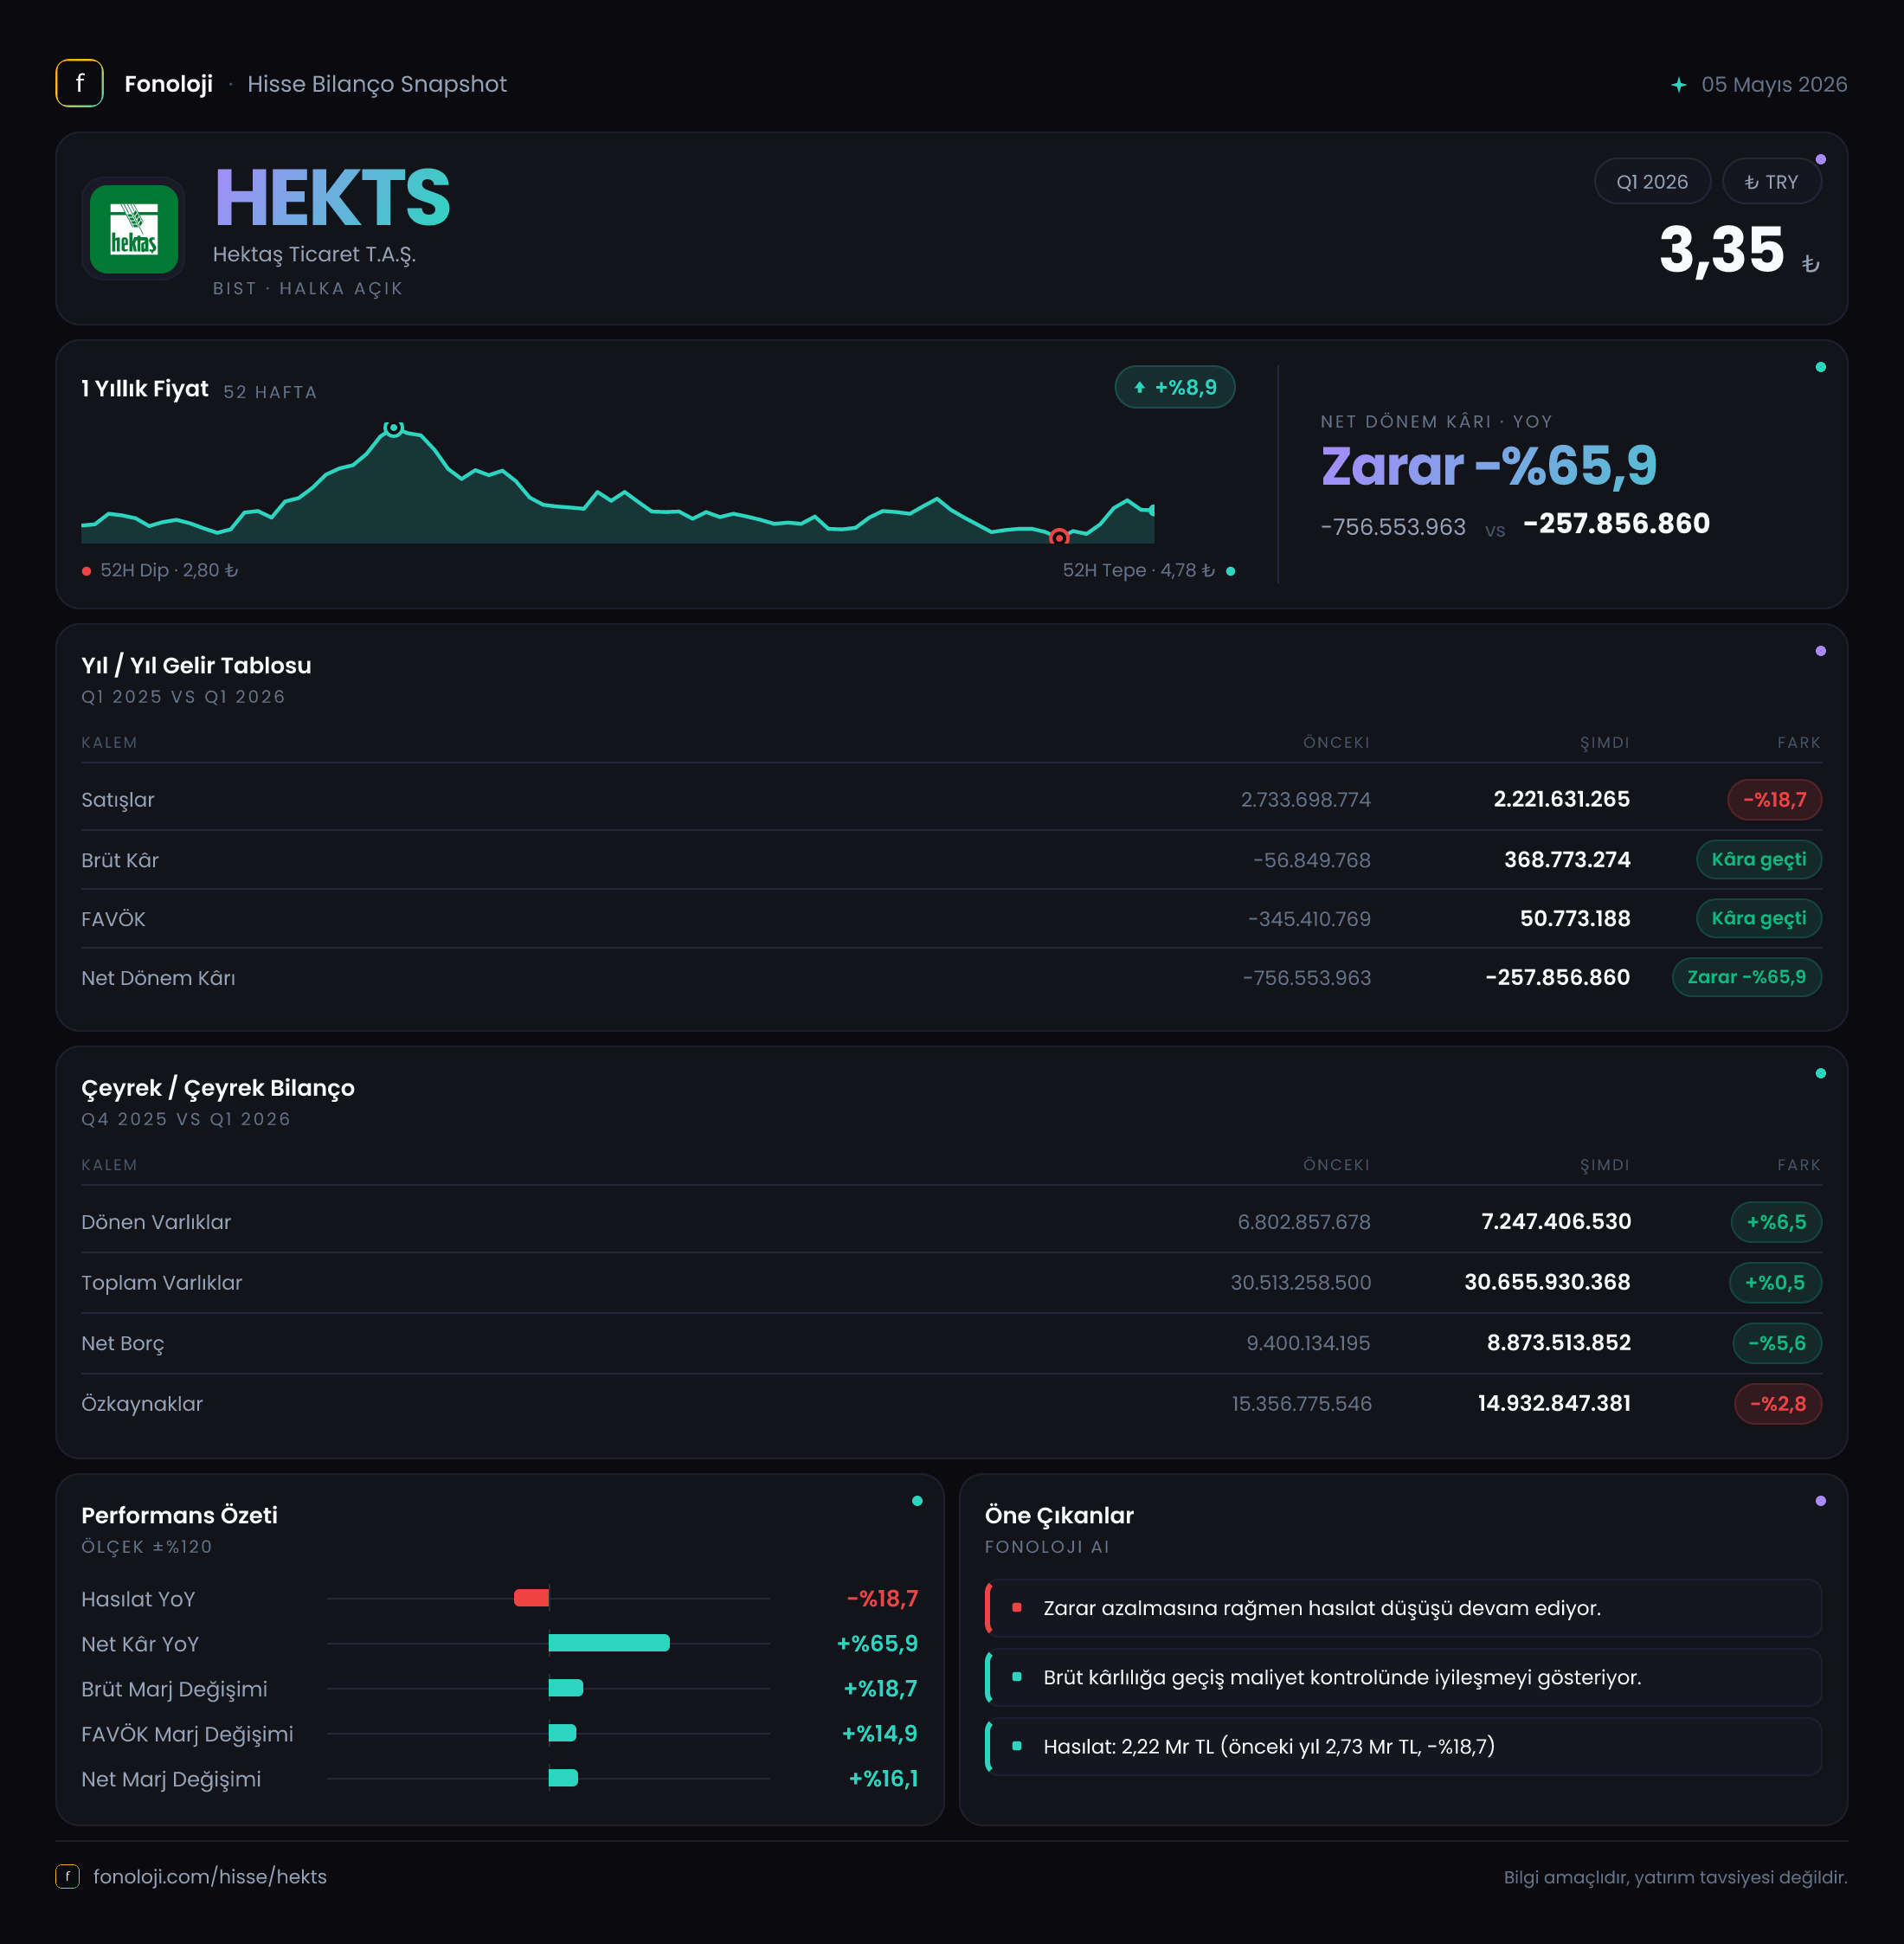
HEKTAŞ’ın 2026/3AB ara dönem finansalları, operasyonel tarafta geçen yılın ağır zarar tablosuna kıyasla belirgin bir toparlanma gösteriyor. Ancak bu iyileşme, henüz şirketin kârlılığını sürdürülebilir biçimde pozitife taşıyabilmiş değil: satışlar daralırken net zarar devam ediyor. Bu çeyreğin ana hikâyesi, brüt kâr ve FAVÖK’ün negatifi geride bırakması, buna karşılık yüksek finansman yükü ve bilanço baskısının net sonucu hâlâ aşağı çekmesi. Enflasyon muhasebesi kapsamında oluşan 925,5 milyon TL’lik net parasal pozisyon kazancı ise zarar tablosunu önemli ölçüde desteklemiş durumda.
Satış Hikayesi
HEKTAŞ’ın satışları 2026’nın ilk çeyreğinde geçen yılın aynı dönemine göre %18,7 gerileyerek 2,2 milyar TL’ye indi. Nominal olarak bile yaşanan bu düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel bazda çok daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, fiyat artışlarının yüksek olduğu bir ortamda satışlarını koruyamamış; satış hacmi, ürün karması veya kanal performansı tarafında baskı oluşmuş olabilir. Veride bu düşüşün hangi kalemlerden kaynaklandığı ayrıştırılmadığı için, toparlanmanın fiyat kaynaklı mı yoksa gerçek talep artışına mı dayandığını söylemek mümkün değil.
Çeyreklik karşılaştırma için yalnızca 2025/3 dönemi verisi bulunuyor. Bu nedenle satışların 2025’in son çeyreğine göre ivme kazanıp kazanmadığını veya zayıfladığını değerlendirmek mümkün değil; çeyreklik trend için daha fazla dönem verisini beklemek gerekiyor. Yine de mevcut karşılaştırma, şirketin gelir üretme kapasitesinin henüz güçlü bir büyüme patikasına girmediğini gösteriyor.
Satışlardaki daralmaya rağmen brüt kârın pozitife geçmesi önemli. Geçen yıl aynı dönemde 56,8 milyon TL brüt zarar yazan şirket, bu çeyrekte 368,8 milyon TL brüt kâr elde etti. Bu değişim, satış hacmi düşerken maliyet yapısında veya ürün karmasında anlamlı bir iyileşme olduğunu gösteriyor. Brüt kâr marjı yaklaşık %16,8 seviyesine geldi. Geçen yıl aynı dönemde brüt zarar nedeniyle marj negatifti. Ancak bu marjın enflasyon ve maliyet baskısı karşısında sürdürülebilir olup olmadığını görmek için sonraki çeyrek sonuçları kritik olacak.
Kârlılık
Kârlılık tarafında en dikkat çekici gelişme, HEKTAŞ’ın operasyonel sonuçlarının geçen yılki sert bozulmadan toparlanması. FAVÖK, -342,3 milyon TL’den 56,6 milyon TL’ye yükselerek pozitife geçti. Bu, şirketin ana faaliyetlerinin bu çeyrekte faaliyet giderleri sonrasında sınırlı da olsa nakit yaratabildiğini gösteriyor. FAVÖK marjı yaklaşık %2,6 düzeyinde. Marjın pozitife geçmesi olumlu olsa da, satışların 2,2 milyar TL olduğu bir dönemde yalnızca 56,6 milyon TL FAVÖK oluşması, operasyonel tamponun hâlâ oldukça düşük olduğunu ortaya koyuyor.
Brüt kâr marjının %16,8, FAVÖK marjının ise %2,6 olması arasında yaklaşık 14 puanlık bir fark bulunuyor. Bu fark, pazarlama, genel yönetim, satış-dağıtım veya diğer faaliyet giderlerinin brüt kârın önemli bölümünü tükettiğini gösteriyor. Dolayısıyla HEKTAŞ için yalnızca brüt marjın pozitife dönmesi yeterli değil; şirketin faaliyet giderlerini de satış büyümesine kıyasla daha kontrollü yönetmesi gerekiyor.
Net zarar ise geçen yılki 750,0 milyon TL’den 252,1 milyon TL’ye geriledi. Zararın yaklaşık %66,4 oranında azalması önemli bir iyileşme olsa da, şirket henüz net kâr üretemiyor. FAVÖK’ün pozitif olmasına karşın net zararın devam etmesi, faaliyet kârının finansman giderleri, amortismanlar ve diğer finansal kalemleri karşılamaya yetmediğini düşündürüyor. Bu nedenle operasyonel toparlanma başlamış olsa da, net kâra geçiş için hem FAVÖK’ün büyümesi hem de borç kaynaklı yükün azalması gerekiyor.
Bilanço Sağlığı
HEKTAŞ’ın toplam varlıkları yıl sonuna göre %0,5 artarak 30,7 milyar TL’ye ulaştı. Bu, bilanço büyüklüğünün genel olarak korunduğunu gösteriyor. Ancak varlıkların bileşimi dikkat çekici: dönen varlıklar %6,5 artışla 7,2 milyar TL’ye yükselirken duran varlıklar %1,3 azalarak 23,4 milyar TL’ye geriledi. Dönen varlıklardaki artış kısa vadeli likidite açısından olumlu bir unsur olabilir; ancak bunun nakit, ticari alacak veya stok kaynaklı olup olmadığı verilmediği için likidite kalitesini ayrıntılı değerlendirmek mümkün değil.
Net borç 9,4 milyar TL’den 8,9 milyar TL’ye gerileyerek %5,6 azaldı. Borçta yaklaşık 500 milyon TL’lik düşüş, bilanço açısından olumlu bir adım. Buna rağmen borç seviyesi hâlâ yüksek. Net borcun özkaynaklara oranı yaklaşık %60 düzeyinde; yani şirketin her 100 TL’lik özkaynağına karşılık yaklaşık 60 TL net borcu bulunuyor.
Özkaynaklar ise 15,4 milyar TL’den 14,9 milyar TL’ye gerileyerek %2,8 azaldı. Net zararın özkaynakları aşağı çekmesi beklenen bir gelişme. Varlıklar yatay kalırken özkaynakların azalması, bilanço içindeki borç finansmanının göreli ağırlığını artırıyor. Ayrıca bu çeyrekteki 56,6 milyon TL’lik FAVÖK, mevcut 8,9 milyar TL net borç karşısında oldukça sınırlı kalıyor. Çeyrek FAVÖK’ünü yıllıklandırmak mekanik olarak yaklaşık 226 milyon TL seviyesine işaret eder; bu varsayım altında net borç/FAVÖK yaklaşık 39 kat olur. Tek çeyreklik ve düşük kârlılık üzerinden hesaplandığı için bu oran kesin bir kredi göstergesi değildir, fakat borç yükünün operasyonel kâra göre ağır olduğunu net biçimde ortaya koyar.
Net Parasal Pozisyon (TAS 29)
HEKTAŞ’ın net parasal pozisyon kazancı 925,5 milyon TL’ye yükseldi. Geçen yıl aynı dönemde bu tutar 702,9 milyon TL idi; yani katkı %31,7 arttı. Enflasyon muhasebesi kapsamında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gelir tablosuna taşır. Bu nedenle klasik anlamda faaliyetlerden elde edilen nakit kârı temsil etmez.
Bu kalem, HEKTAŞ’ın net zararını ciddi ölçüde sınırlamış görünüyor. Net parasal pozisyon kazancı olmasaydı dönem sonucu daha zayıf olacaktı. Ancak yatırımcı açısından temel ayrım şu: 925,5 milyon TL’lik kazanç, şirketin satışlarından veya ana faaliyetlerinden yaratılmış bir kâr değil; enflasyon muhasebesinin bilanço yapısına ilişkin etkisidir. Dolayısıyla net zarardaki iyileşmeyi değerlendirirken FAVÖK’teki sınırlı pozitife dönüşe ve borç yüküne daha fazla ağırlık vermek gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
HEKTAŞ’ın bu çeyreği, “zarar küçülüyor ve operasyonel taban düzeliyor” mesajı veriyor; ancak henüz “kalıcı kârlılık başladı” demiyor. Yatırımcı açısından öne çıkan noktalar şunlar:
- Fırsat: Brüt kârın ve FAVÖK’ün negatifi geride bırakması, maliyet ve ürün karmasında toparlanma potansiyeline işaret ediyor.
- Fırsat: Net borcun 500 milyon TL azalması, bilanço riskinin kontrol altına alınması açısından olumlu.
- Risk: Satışların %18,7 düşmesi, yüksek enflasyon ortamında reel talep ve büyüme baskısının sürdüğünü gösteriyor.
- Risk: FAVÖK marjının yalnızca %2,6 olması, operasyonel kârlılığın borç yükünü taşımakta yetersiz kaldığını ortaya koyuyor.
- Dikkat: Net zarar azalırken bu iyileşmede 925,5 milyon TL’lik net parasal pozisyon kazancının önemli rolü var; bu kalem operasyonel performansla karıştırılmamalı.
- İzlenecek gösterge: Önümüzdeki dönemlerde satışların yeniden büyüyüp büyümediği, FAVÖK marjının %2,6 seviyesinden yukarı çıkıp çıkmadığı ve net borcun kalıcı biçimde azalıp azalmadığı belirleyici olacak.
Özetle HEKTAŞ’ta toparlanmanın ilk işaretleri görülüyor, fakat şirketin yatırım hikâyesinin güçlenmesi için satış daralmasını durdurması, faaliyet marjlarını genişletmesi ve yüksek borç yükünü daha hızlı azaltması gerekiyor. Yatırım tavsiyesi değildir.