
Açılış
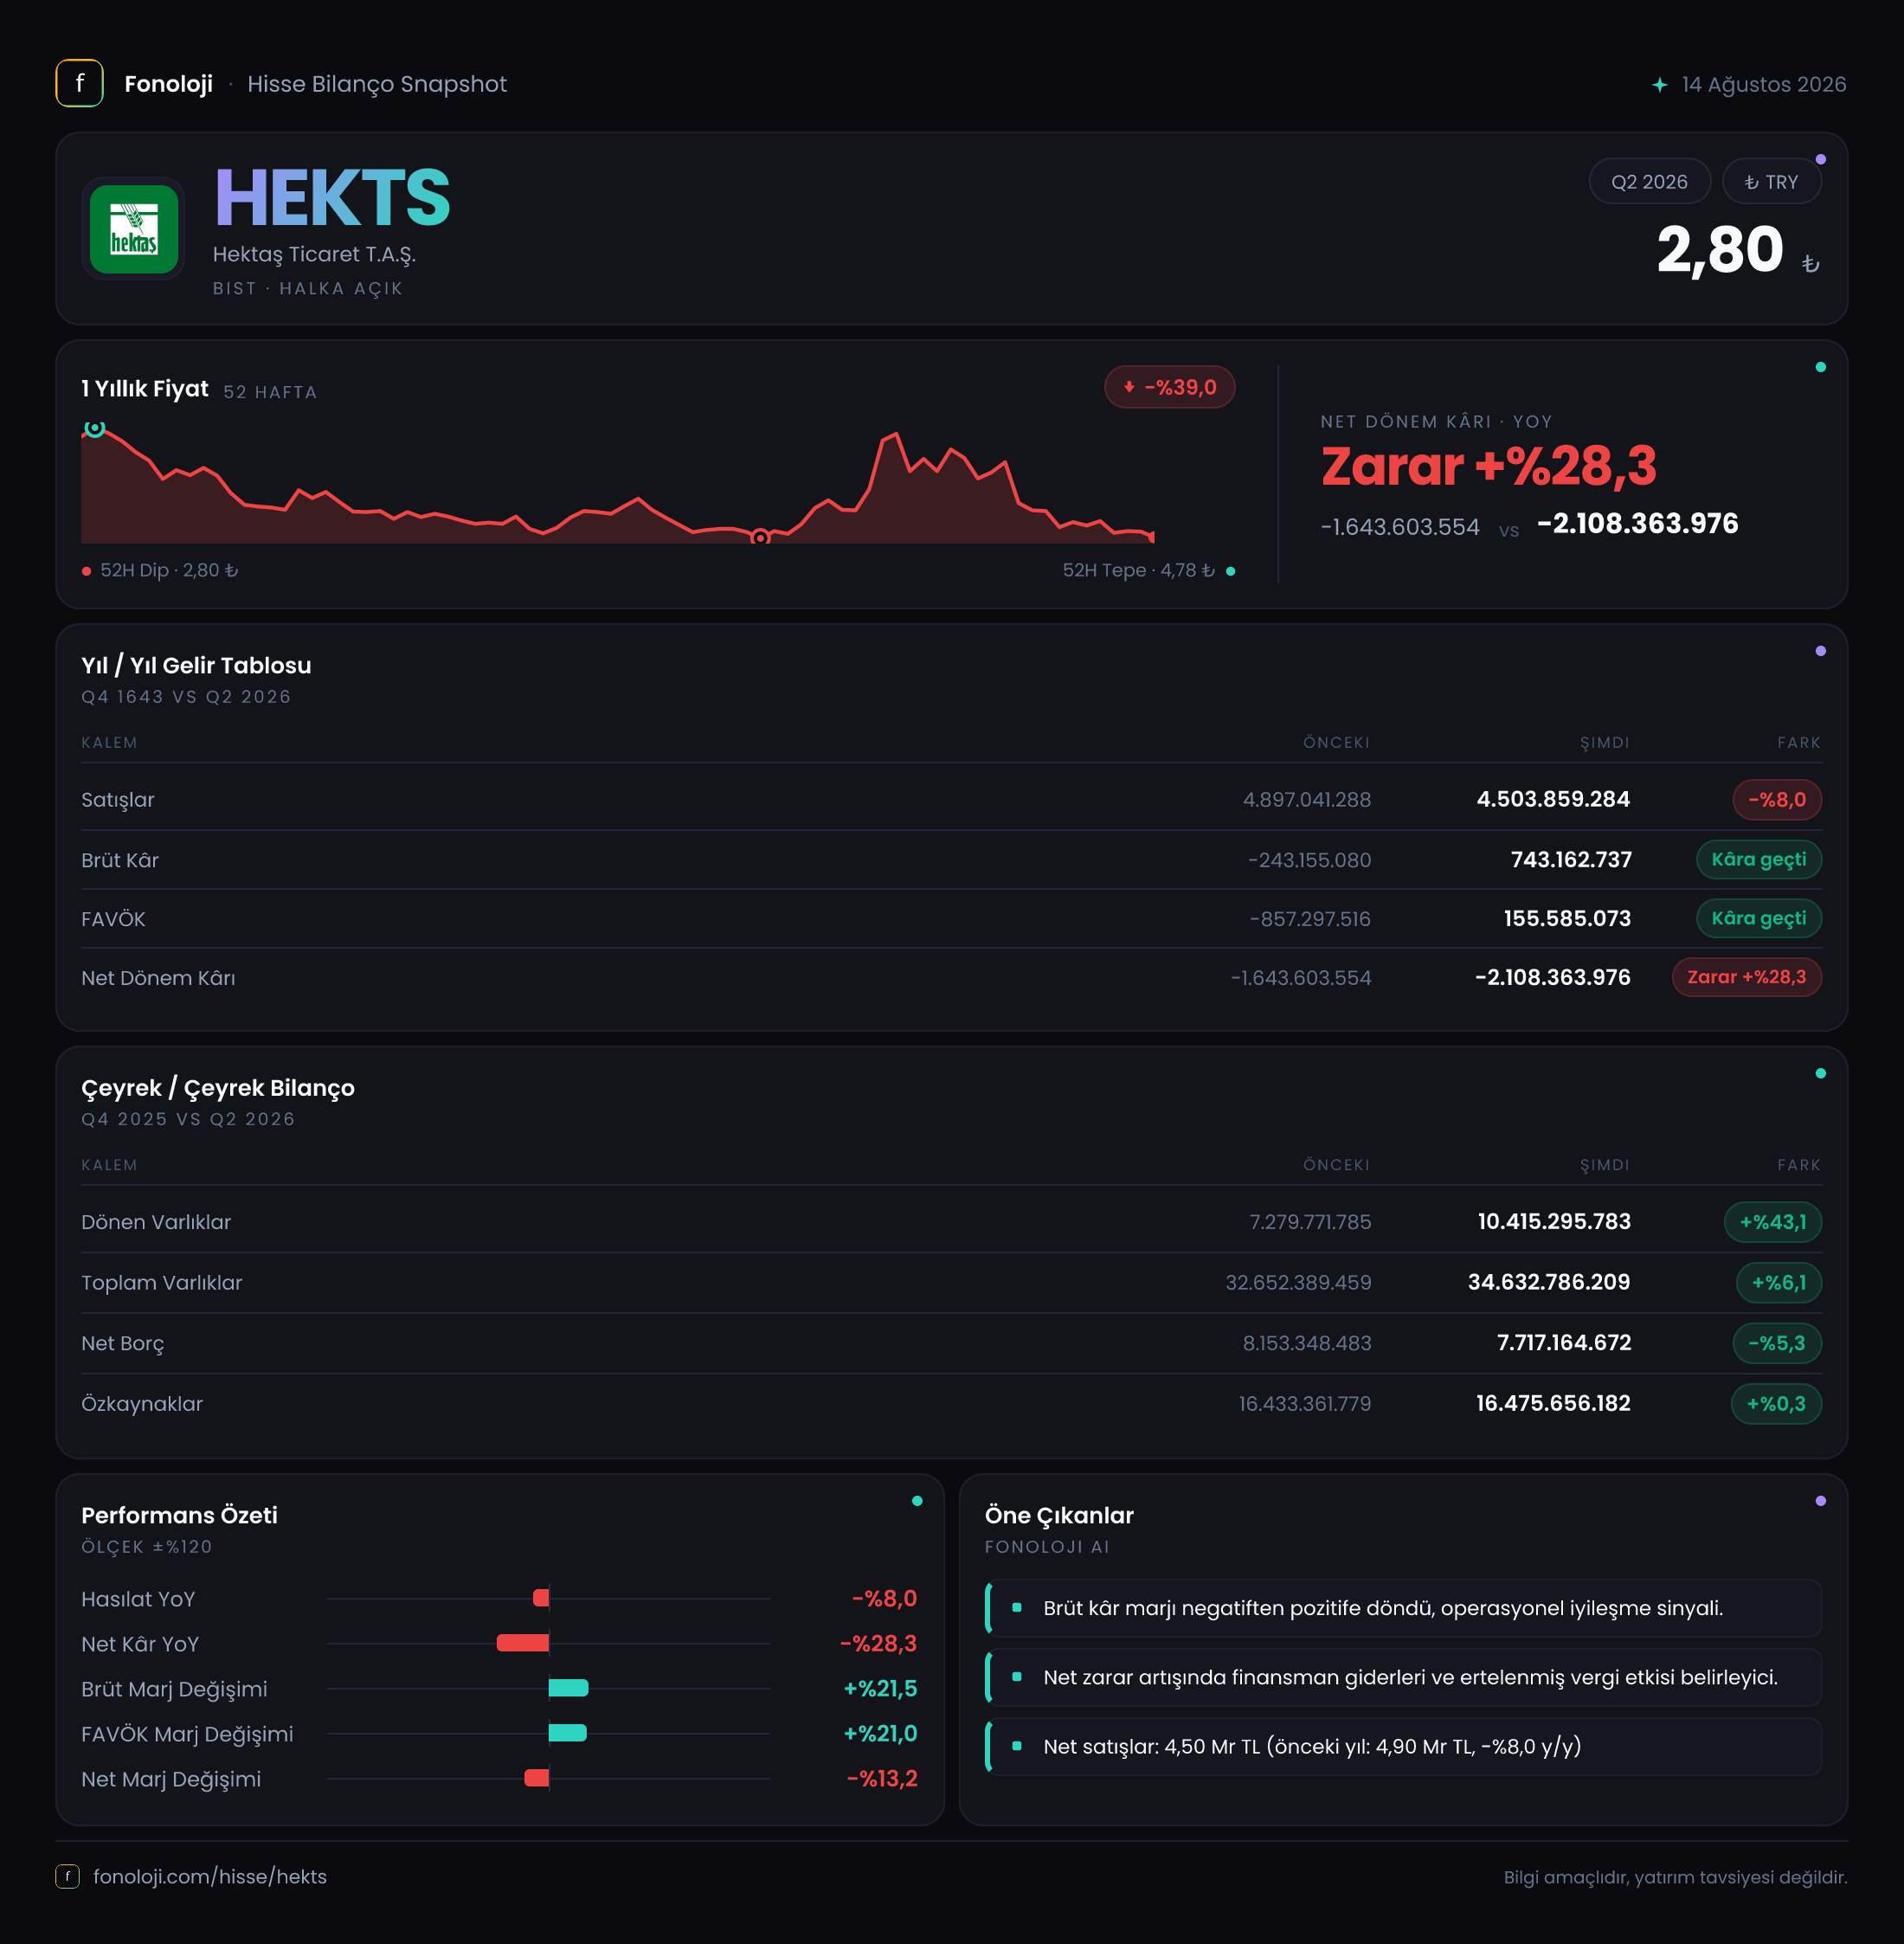
HEKTAŞ’ın 2026/6AB döneminde ana hikâyesi, satışların zayıflamasına karşın faaliyet kârlılığının geçen yılın ağır zarar tabanından toparlanması; buna rağmen şirketin net zarar üretmeye devam etmesi. Şirketin 4,5 milyar TL satış geliri, geçen yılın aynı dönemindeki 4,9 milyar TL’ye göre %8 geriledi. Buna karşılık brüt kâr ve FAVÖK, önceki yılın negatif seviyelerinden pozitife döndü. Ancak 2,1 milyar TL’lik net zarar, operasyonel iyileşmenin henüz finansal tablonun tamamına yansımadığını gösteriyor.
Bilanço tarafında dönen varlıklar büyürken net borç sınırlı biçimde geriledi; özkaynaklar ise neredeyse yatay kaldı. Dolayısıyla HEKTAŞ için bu dönem, “faaliyet tarafında toparlanma başladı ancak borçluluk, enflasyon muhasebesi ve net zarar baskısı tamamen ortadan kalkmadı” şeklinde özetlenebilir.
Satış Hikayesi
HEKTAŞ’ın 2026’nın ilk altı ayındaki satışları 4,5 milyar TL’ye ulaşırken, geçen yılın aynı dönemine göre %8 azaldı. Nominal olarak dahi gerileyen satışlar, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel açıdan çok daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirketin fiyat artışlarını satış hacmine veya ürün karmasına yeterince yansıtamadığı, ya da talep ve rekabet koşullarının ciroyu baskıladığı görülüyor.
Burada önemli ayrım şu: Satışlardaki düşüş tek başına olumsuz olsa da, brüt kârın aynı dönemde zarardan kâra geçmesi ürün kârlılığı, maliyet yönetimi veya stok/maliyet muhasebesi tarafında iyileşme olduğunu gösteriyor. Ancak satış hacmi ve fiyatlama gücü kalıcı biçimde güçlenmeden bu kârlılık toparlanmasının sürdürülebilirliği konusunda temkinli olmak gerekiyor.
Çeyreklik karşılaştırma için mevcut veri sınırlı. Sunulan rakamlar 2026/6AB ile 2025/6AB dönemlerini karşılaştırıyor; dolayısıyla ilk çeyrekten ikinci çeyreğe ivmenin hızlanıp hızlanmadığını bu veri setiyle ölçemiyoruz. Bu nedenle sonraki ara dönem raporunda satışların yıllık bazda yeniden büyümeye dönüp dönmediği ve marj iyileşmesinin devam edip etmediği kritik olacak.
Kârlılık
HEKTAŞ’ın brüt kârı 743,2 milyon TL olarak gerçekleşti. Geçen yılın aynı döneminde 243,2 milyon TL brüt zarar bulunuyordu. Bu dönüşüm, brüt marjın yaklaşık -%5,0 seviyesinden %16,5’e yükseldiğini gösteriyor. Yani şirket, satışlarının her 100 TL’sinden yaklaşık 16,5 TL brüt kâr üretmeye başlamış durumda. Bu, geçen yılki negatif marjla kıyaslandığında güçlü bir iyileşme.
FAVÖK de benzer biçimde 155,6 milyon TL seviyesine çıkarak pozitif bölgeye geçti. Geçen yıl 857,3 milyon TL FAVÖK zararı vardı. FAVÖK marjı yaklaşık %3,5 oldu; önceki yıl aynı oran yaklaşık -%17,5 düzeyindeydi. Brüt marjdaki toparlanmanın önemli bir kısmı faaliyet giderleri sonrasında da korunmuş olsa da, %3,5’lik FAVÖK marjı hâlâ şirketin operasyonel kârlılığının kırılgan olduğunu gösteriyor. Satışlar gerilerken FAVÖK’ün pozitife dönmesi olumlu; ancak marjın yüksek enflasyon ortamında borç ve finansman yükünü karşılayacak kadar geniş olmadığı görülüyor.
Net sonuç ise faaliyet kârlılığındaki iyileşmeyle aynı yönde ilerlemedi. HEKTAŞ, 2,1 milyar TL net zarar açıkladı; geçen yılın aynı dönemindeki 1,6 milyar TL zarara göre zarar %28,3 arttı. Net kâr marjı yaklaşık -%46,7 seviyesinde bulunuyor. Bu tablo, brüt kâr ve FAVÖK’teki toparlanmanın finansman giderleri, parasal pozisyon, kur etkileri veya diğer faaliyet dışı kalemleri dengelemeye yetmediğini ortaya koyuyor. Veride bu kalemlerin ayrıntısı bulunmadığı için zararın dağılımını kesinleştirmek mümkün değil; ancak operasyonel düzelmenin henüz net kâra dönüşmediği açık.
Bilanço Sağlığı
HEKTAŞ’ın toplam varlıkları 34,6 milyar TL’ye yükseldi ve önceki yıl sonuna göre %6,1 arttı. Bu büyümenin ana kaynağı dönen varlıklar oldu. Dönen varlıklar 7,3 milyar TL’den 10,4 milyar TL’ye çıkarak %43,1 büyüdü. Buna karşılık duran varlıklar 25,4 milyar TL’den 24,2 milyar TL’ye geriledi. Bu yapı, bilançonun daha likit hale geldiğini gösterse de dönen varlık artışının nakit, ticari alacak veya stoklardan hangisinden kaynaklandığı verilmediği için likidite kalitesi konusunda kesin hüküm kurulamıyor.
Net borç 8,2 milyar TL’den 7,7 milyar TL’ye gerileyerek %5,3 azaldı. Borçta düşüş olması olumlu; fakat FAVÖK’ün yalnızca 155,6 milyon TL olduğu bir dönemde net borcun faaliyet kârına oranı yaklaşık 49,5 kat seviyesine geliyor. Bu oran altı aylık FAVÖK üzerinden hesaplandığı için yıllıklandırılmış bir ölçüm değildir; yine de şirketin mevcut operasyonel kârlılığıyla borç yükünü taşıma kapasitesinin sınırlı olduğuna işaret ediyor.
Özkaynaklar 16,5 milyar TL ile önceki yıl sonundaki 16,4 milyar TL’ye yakın kaldı ve yalnızca %0,3 arttı. Toplam varlıklar içinde özkaynakların payı yaklaşık %47,7 seviyesinde. Bu, bilançoda önemli bir özkaynak tamponu bulunduğunu gösterse de yüksek net zararların devam etmesi halinde bu tamponun zayıflama riski var.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi 1,7 milyar TL olarak gerçekleşti ve geçen yılki 1,2 milyar TL’ye göre %42,2 arttı. Bu tutar, enflasyon muhasebesi kapsamında parasal kalemlerin yüksek enflasyon ortamındaki etkisini yansıtan muhasebesel bir sonuçtur; doğrudan operasyonel satış, nakit yaratımı veya sürdürülebilir faaliyet kârı olarak okunmamalı.
Daha önemlisi, bu pozitif net parasal pozisyon etkisine rağmen şirketin net zararı 2,1 milyar TL seviyesinde kaldı. Bu durum, TAS 29 kaynaklı etkinin şirketin faaliyet dışı yüklerini tamamen telafi edemediğini gösteriyor. Pozitif rakamı tek başına “şirket enflasyondan fayda sağladı” şeklinde yorumlamak yanıltıcı olur; nihai değerlendirme finansman giderleri, parasal pozisyonun niteliği ve diğer düzeltmelerle birlikte yapılmalı.
Yatırımcı için Ne Anlama Geliyor?
HEKTAŞ’ta yatırımcı açısından iki farklı hikâye aynı anda yaşanıyor:
- Fırsat: Brüt kâr ve FAVÖK’ün negatiften pozitife dönmesi, maliyet yapısında ve operasyonel verimlilikte belirgin bir toparlanma olduğunu gösteriyor.
- Risk: Satışların enflasyonun oldukça altında kalması, şirketin reel olarak küçüldüğünü ve talep/fiyatlama gücünün hâlâ sorunlu olduğunu düşündürüyor.
- Bilanço tarafı: Net borcun azalması olumlu; ancak yaklaşık 49,5 katlık net borç/FAVÖK görünümü, mevcut faaliyet kârlılığının borç yüküne göre yetersiz kaldığını ortaya koyuyor.
- Net zarar: Operasyonel toparlanmaya karşın zarar büyüdüğü için yatırım tezinin yalnızca FAVÖK iyileşmesine dayandırılması erken olur.
- Takip edilmesi gerekenler: Satışların yeniden reel büyümeye dönmesi, FAVÖK marjının %3,5’in üzerine kalıcı biçimde çıkması, net borcun azalması ve finansman/diğer giderlerin net zararı ne ölçüde baskıladığı.
Sonuç olarak HEKTAŞ’ın 2026/6AB sonuçları, geçen yılın zayıf operasyonel tabanına göre anlamlı bir iyileşme gösteriyor; ancak şirket henüz sağlıklı ve sürdürülebilir net kârlılık aşamasına ulaşmış değil. Bir sonraki dönemde asıl soru, bu kârlılık toparlanmasının satış büyümesiyle desteklenip desteklenmeyeceği olacak. Yatırım tavsiyesi değildir.