
Açılış
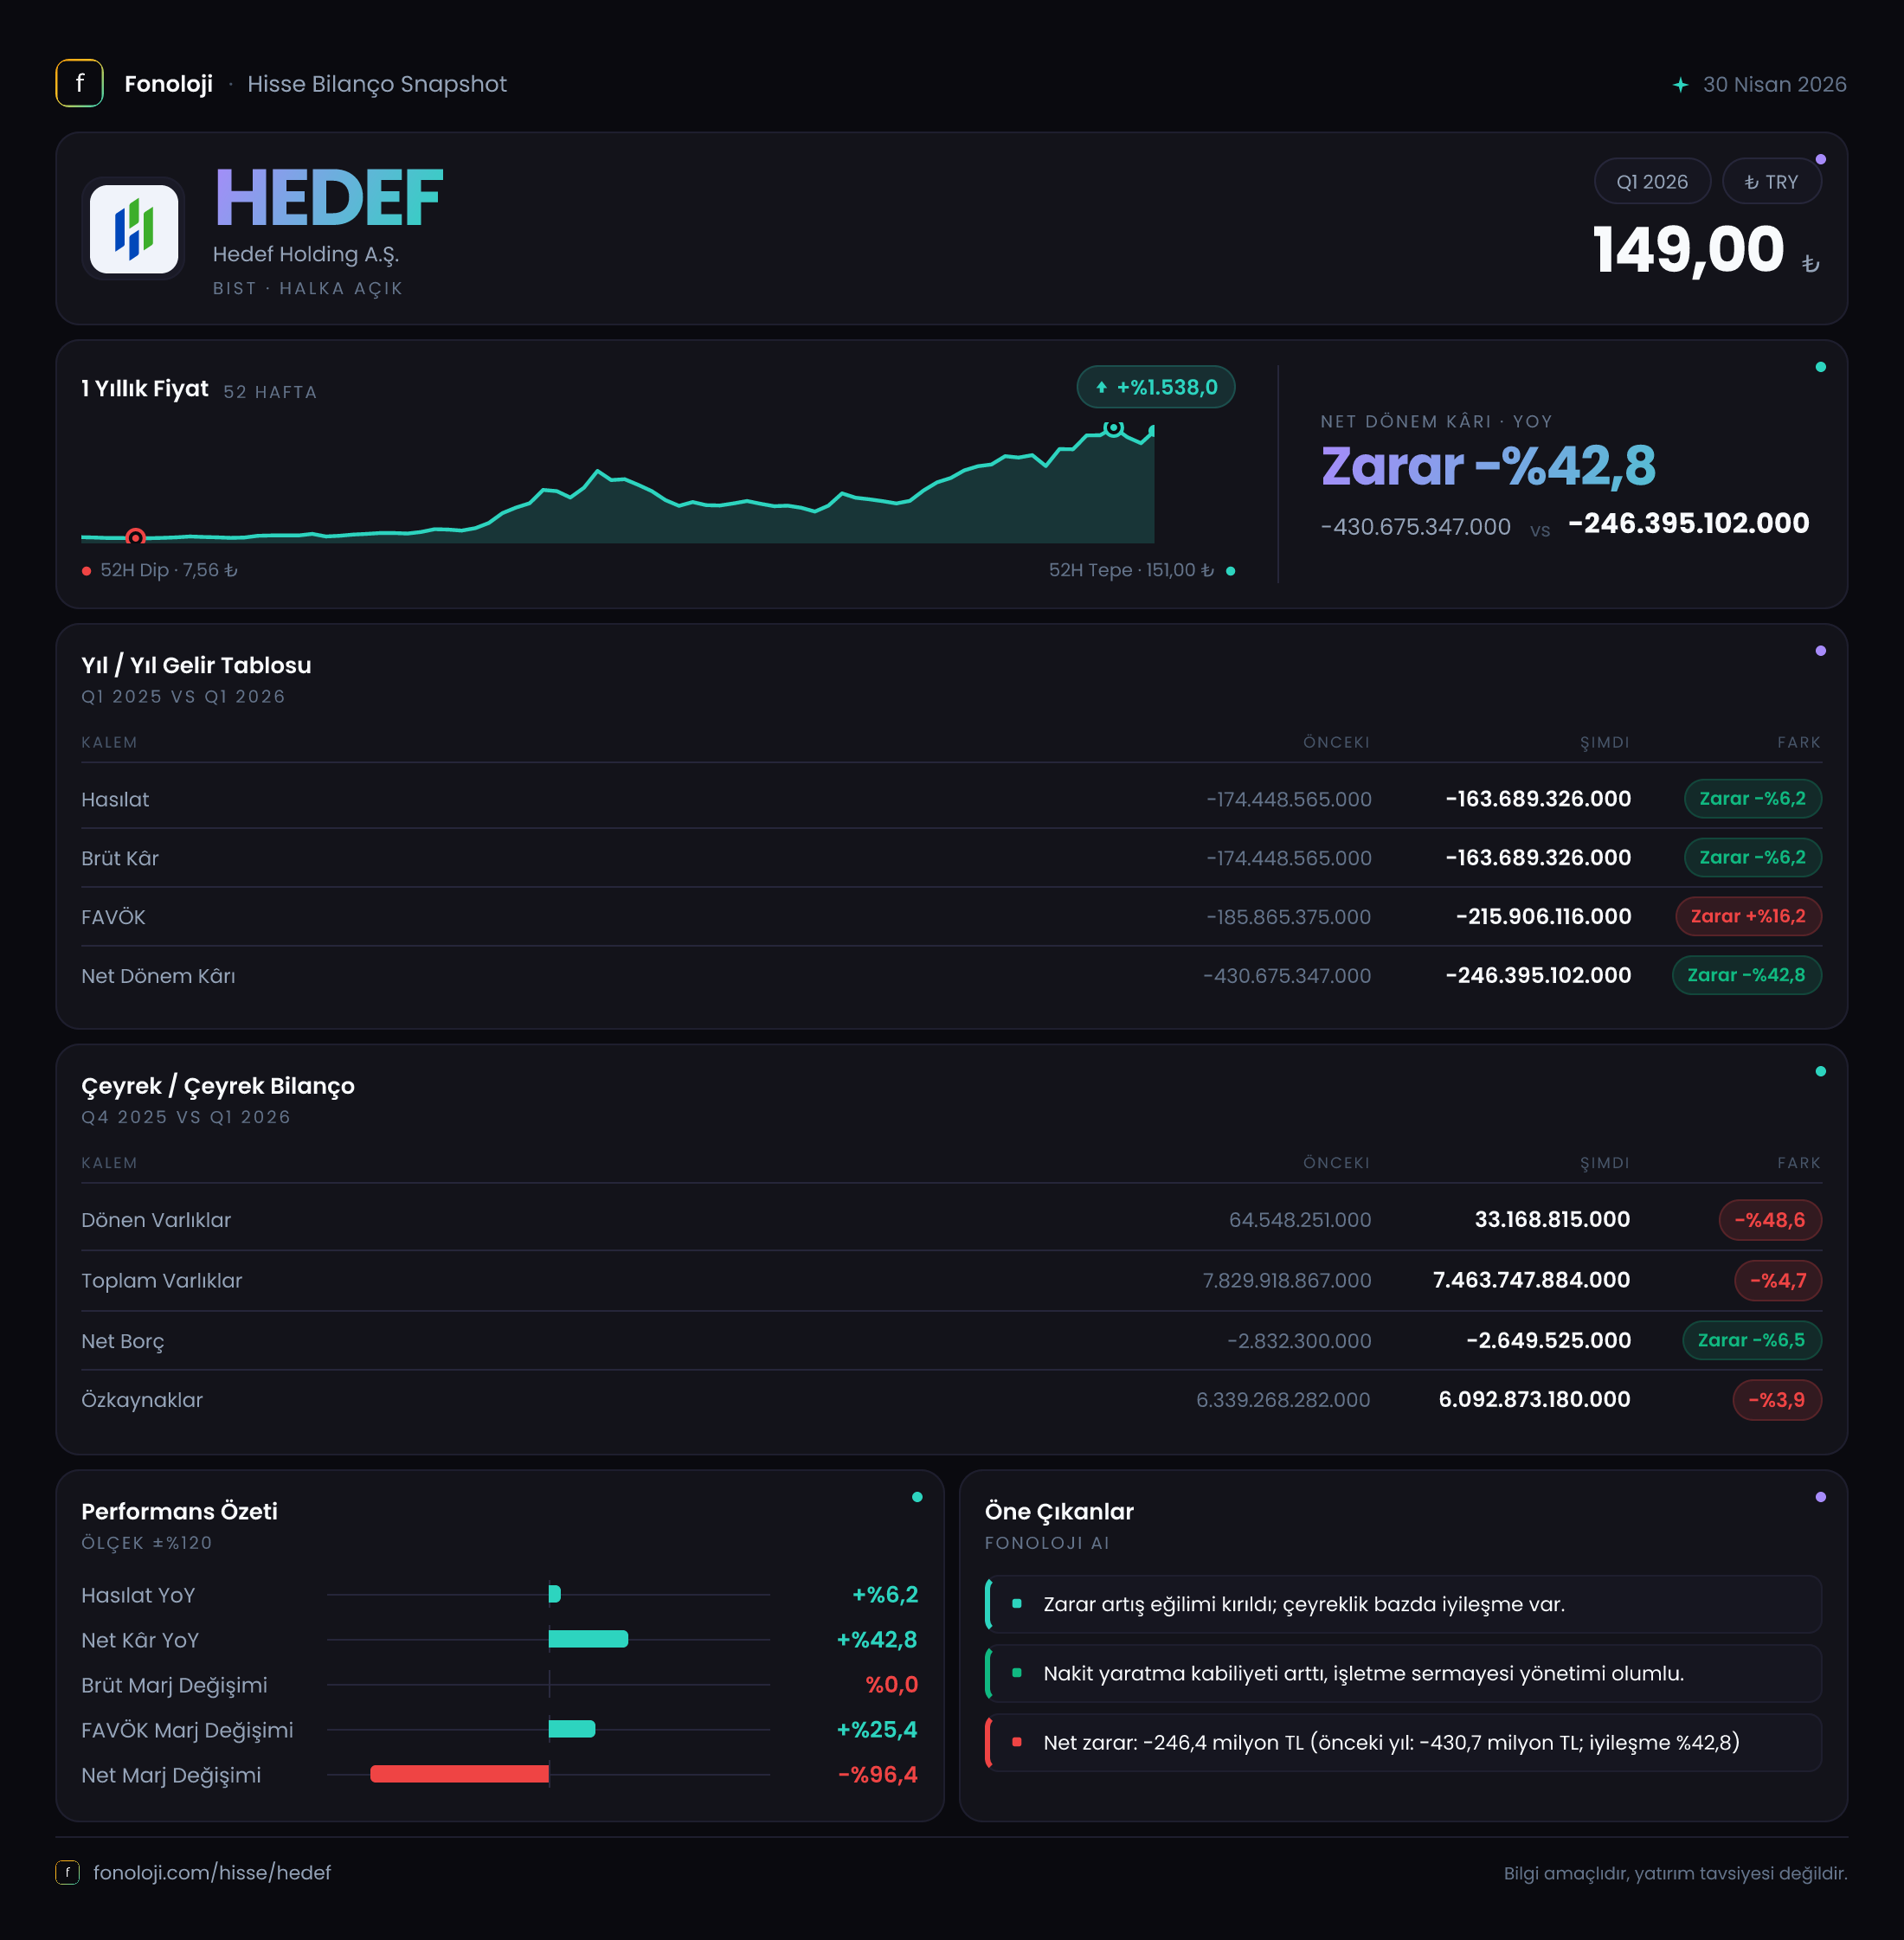
Hedef Holding’in 2026/3AB sonuçları, faaliyet tarafında hâlâ belirgin bir zayıflığa, ancak geçen yılın aynı çeyreğine kıyasla zararların daraldığı bir tabloya işaret ediyor. Şirketin satışları ve brüt kârı veri setinde negatif görünürken, FAVÖK de -186,8 milyon TL seviyesinde gerçekleşmiş durumda. Buna karşılık net parasal pozisyon zararındaki belirgin gerileme, net dönem zararının -430,7 milyon TL’den -246,4 milyon TL’ye düşmesine yardımcı olmuş. Bilanço tarafında ise şirketin varlıklarının büyük bölümü duran varlıklardan oluşuyor; net borç pozisyonu düşük olsa da likit dönen varlıkların sınırlı olması yakından izlenmeli.
Satış Hikayesi
Şirketin satışları 2026’nın ilk çeyreğinde -163,7 milyon TL, geçen yılın aynı döneminde ise -174,4 milyon TL olarak raporlanmış. Mutlak değer üzerinden bakıldığında negatif rakamın küçülmesi, yani satış kalemindeki olumsuzluğun %6,2 oranında azalması anlamına geliyor. Ancak burada kritik bir muhasebe noktası var: Satışların negatif raporlanması, klasik bir üretim veya perakende şirketindeki pozitif ciro büyümesi gibi yorumlanamaz.
Normal şartlarda satışların pozitif olması ve yıllık büyümenin nominal tutar üzerinden değerlendirilmesi beklenir. Bu veri setinde hem satışların hem de brüt kârın aynı tutarda negatif görünmesi, şirketin faaliyet yapısının geleneksel satış-kâr zincirinden farklı olabileceğini veya raporlama kalemlerinde ters işaretli kalemlerin bulunduğunu düşündürüyor. Bu nedenle -163,7 milyon TL’lik rakamı “şirketin cirosu bu kadar” şeklinde doğrudan okumak yerine, raporlanan gelir kaleminin geçen yıla göre daha az negatif hale geldiğini söylemek daha doğru olur.
Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal gelir kaleminin yalnızca %6,2 oranında iyileşmesi güçlü bir reel büyümeye işaret etmiyor. Üstelik rakamların negatif olması nedeniyle enflasyondan arındırılmış gerçek satış eğilimini hesaplamak mümkün değil. Çeyreklik karşılaştırmada elimizde yalnızca 2025/3 dönemi bulunduğundan, şirketin yılın son çeyreğinden ilk çeyreğe nasıl bir ivmeyle geldiğini değerlendirmek için yeni ara dönem verilerini beklemek gerekiyor.
FAVÖK tarafında da benzer bir tablo var. FAVÖK -186,8 milyon TL ile geçen yılki -195,3 milyon TL seviyesine göre %4,3 iyileşmiş. Bu gelişme operasyonel zarar baskısının azaldığını gösterse de şirketin ana faaliyetlerinin hâlâ nakit yaratma kapasitesine ulaşmadığını ortaya koyuyor. Başka bir ifadeyle, zarar küçülmüş ancak faaliyet motoru henüz çalışır hale gelmemiş.
Kârlılık
Brüt kâr, satışlarla aynı şekilde -163,7 milyon TL olarak raporlanmış. Bu nedenle standart brüt kâr marjı hesabı teknik olarak yaklaşık %100 görünse de bu oran ekonomik açıdan anlamlı değil; çünkü hem pay hem payda negatif. Dolayısıyla burada “brüt marj çok yüksek” gibi olumlu bir çıkarım yapmak yanıltıcı olur. Şirketin gerçek brüt kârlılık yapısını anlayabilmek için pozitif gelir ve maliyet kırılımına ihtiyaç var.
FAVÖK’ün satışlardan daha negatif olması da faaliyet giderlerinin tabloyu ağırlaştırdığını gösteriyor. Raporlanan rakamlara göre -186,8 milyon TL’lik FAVÖK, satış kaleminden yaklaşık 23,1 milyon TL daha kötü bir seviyede. Bu fark; genel yönetim giderleri, personel giderleri, danışmanlık maliyetleri veya diğer operasyonel kalemlerin faaliyet sonucunu aşağı çektiğine işaret edebilir. Ancak giderlerin ayrıntısı paylaşılmadığı için hangi kalemin baskın olduğunu kesin olarak söylemek mümkün değil.
Net dönem zararı -246,4 milyon TL seviyesinde. Geçen yılın aynı çeyreğinde bu zarar -430,7 milyon TL idi. Böylece zarar %42,8 oranında azalmış. Bu, ilk bakışta önemli bir iyileşme. Fakat net zarardaki iyileşmenin temel kaynağı operasyonel kârlılıktan çok parasal pozisyon zararındaki düşüş gibi görünüyor. Bu nedenle sonuçları “şirket kârlılığa dönüyor” şeklinde değil, “zarar baskısı geçen yıla göre hafifliyor” şeklinde okumak daha sağlıklı.
Bilanço Sağlığı
Bilanço, şirketin varlık yapısının oldukça yoğun biçimde duran varlıklara dayandığını gösteriyor. Toplam varlıklar 7,5 milyar TL seviyesinde ve önceki yıl sonundaki 7,8 milyar TL’ye göre %4,7 gerilemiş. Duran varlıklar 7,4 milyar TL ile toplam varlıkların yaklaşık %99’unu oluşturuyor. Bu oran, şirketin bilançosunda kısa vadede nakde dönüşebilen varlıkların sınırlı, uzun vadeli yatırımların veya iştirak benzeri kalemlerin ise baskın olduğunu gösteriyor.
Dönen varlıklar 33,2 milyon TL’ye gerilemiş; önceki yıl sonundaki 64,5 milyon TL’ye göre düşüş %48,6. Bu, kısa vadeli likidite tamponunun belirgin biçimde zayıfladığını gösteren önemli bir gelişme. Şirketin toplam varlık büyüklüğü yüksek görünse de bunun büyük bölümü duran varlıklarda tutulduğu için bilanço büyüklüğü ile günlük nakit esnekliğini birbirine karıştırmamak gerekiyor.
Özkaynaklar 6,1 milyar TL seviyesinde ve önceki yıl sonundaki 6,3 milyar TL’ye kıyasla %3,9 azalmış. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %81 düzeyinde. Bu oldukça yüksek bir özkaynak ağırlığına işaret ediyor ve şirketin finansal kaldıraç riskinin düşük olduğunu gösteriyor.
Net borç ise -2,6 milyon TL seviyesinde. Negatif net borç, teknik olarak şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, yani net nakit pozisyonunda bulunduğunu ifade eder. Ancak bu net nakit miktarı, 7,5 milyar TL’lik toplam varlığa kıyasla oldukça küçük. Dolayısıyla şirketin borçluluk riski düşük olsa da, bu kalem tek başına güçlü bir likidite göstergesi olarak görülmemeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi, bu çeyrekte net kâr üzerindeki en önemli etkilerden biri olmaya devam ediyor. Hedef Holding’in net parasal pozisyon zararı -116,6 milyon TL olarak gerçekleşmiş. Geçen yılın aynı dönemindeki -404,7 milyon TL’lik zararla karşılaştırıldığında olumsuz etki %71,2 oranında azalmış.
Bu gerileme, şirketin net dönem zararındaki iyileşmenin ana açıklamalarından biri. Net parasal pozisyon zararının daha düşük olması, enflasyon muhasebesi kaynaklı baskının bu dönemde geçen yıla göre hafiflediğini gösteriyor. Ancak -116,6 milyon TL hâlâ önemli bir gider. Yani TAS 29 etkisi azalmış olsa da şirketin kârlılığını aşağı çekmeye devam ediyor.
Burada yatırımcı açısından önemli ayrım şu: Net parasal pozisyon zararındaki düşüş, şirketin operasyonel faaliyetlerinin aynı ölçüde iyileştiği anlamına gelmez. Bu kalem muhasebesel ve bilanço yapısına bağlı bir etki olduğundan, faaliyet performansını FAVÖK ve nakit akışıyla birlikte değerlendirmek gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Hedef Holding’in 2026/3AB sonuçlarında olumlu taraf, geçen yılın aynı dönemine kıyasla hem FAVÖK zararının hem de net dönem zararının daralması. Özellikle net zararın -430,7 milyon TL’den -246,4 milyon TL’ye gerilemesi, bilanço üzerindeki baskının azaldığını gösteriyor. Ayrıca özkaynak oranının yüksek, net borcun ise düşük olması finansal risk açısından destekleyici.
Buna karşılık yatırımcı açısından üç önemli risk öne çıkıyor:
- Faaliyet performansı hâlâ negatif: FAVÖK -186,8 milyon TL seviyesinde ve şirket operasyonel olarak kâr üretemiyor.
- Likidite zayıf: Dönen varlıklar bir yıldan kısa sürede %48,6 gerilemiş durumda.
- Kârlılık iyileşmesi operasyonel değil: Net zarar azalırken bunun önemli bölümünde TAS 29 kaynaklı parasal zarar düşüşü etkili olmuş görünüyor.
Bu nedenle şirketin yatırım hikâyesinin güçlenmesi için önümüzdeki dönemlerde satış kaleminin normalleşmesi, FAVÖK’ün pozitife dönmesi ve dönen varlıkların toparlanması gerekiyor. Çeyreklik trend için mevcut veri sınırlı olduğundan, özellikle 2026/6 ve sonraki dönemlerde operasyonel zararın kalıcı biçimde daralıp daralmadığı izlenmeli. Mevcut tablo, finansal borç riskinin düşük olduğunu; ancak faaliyet kârlılığı ve likidite tarafında henüz net bir dönüşüm gerçekleşmediğini gösteriyor.
Yatırım tavsiyesi değildir.