
Açılış
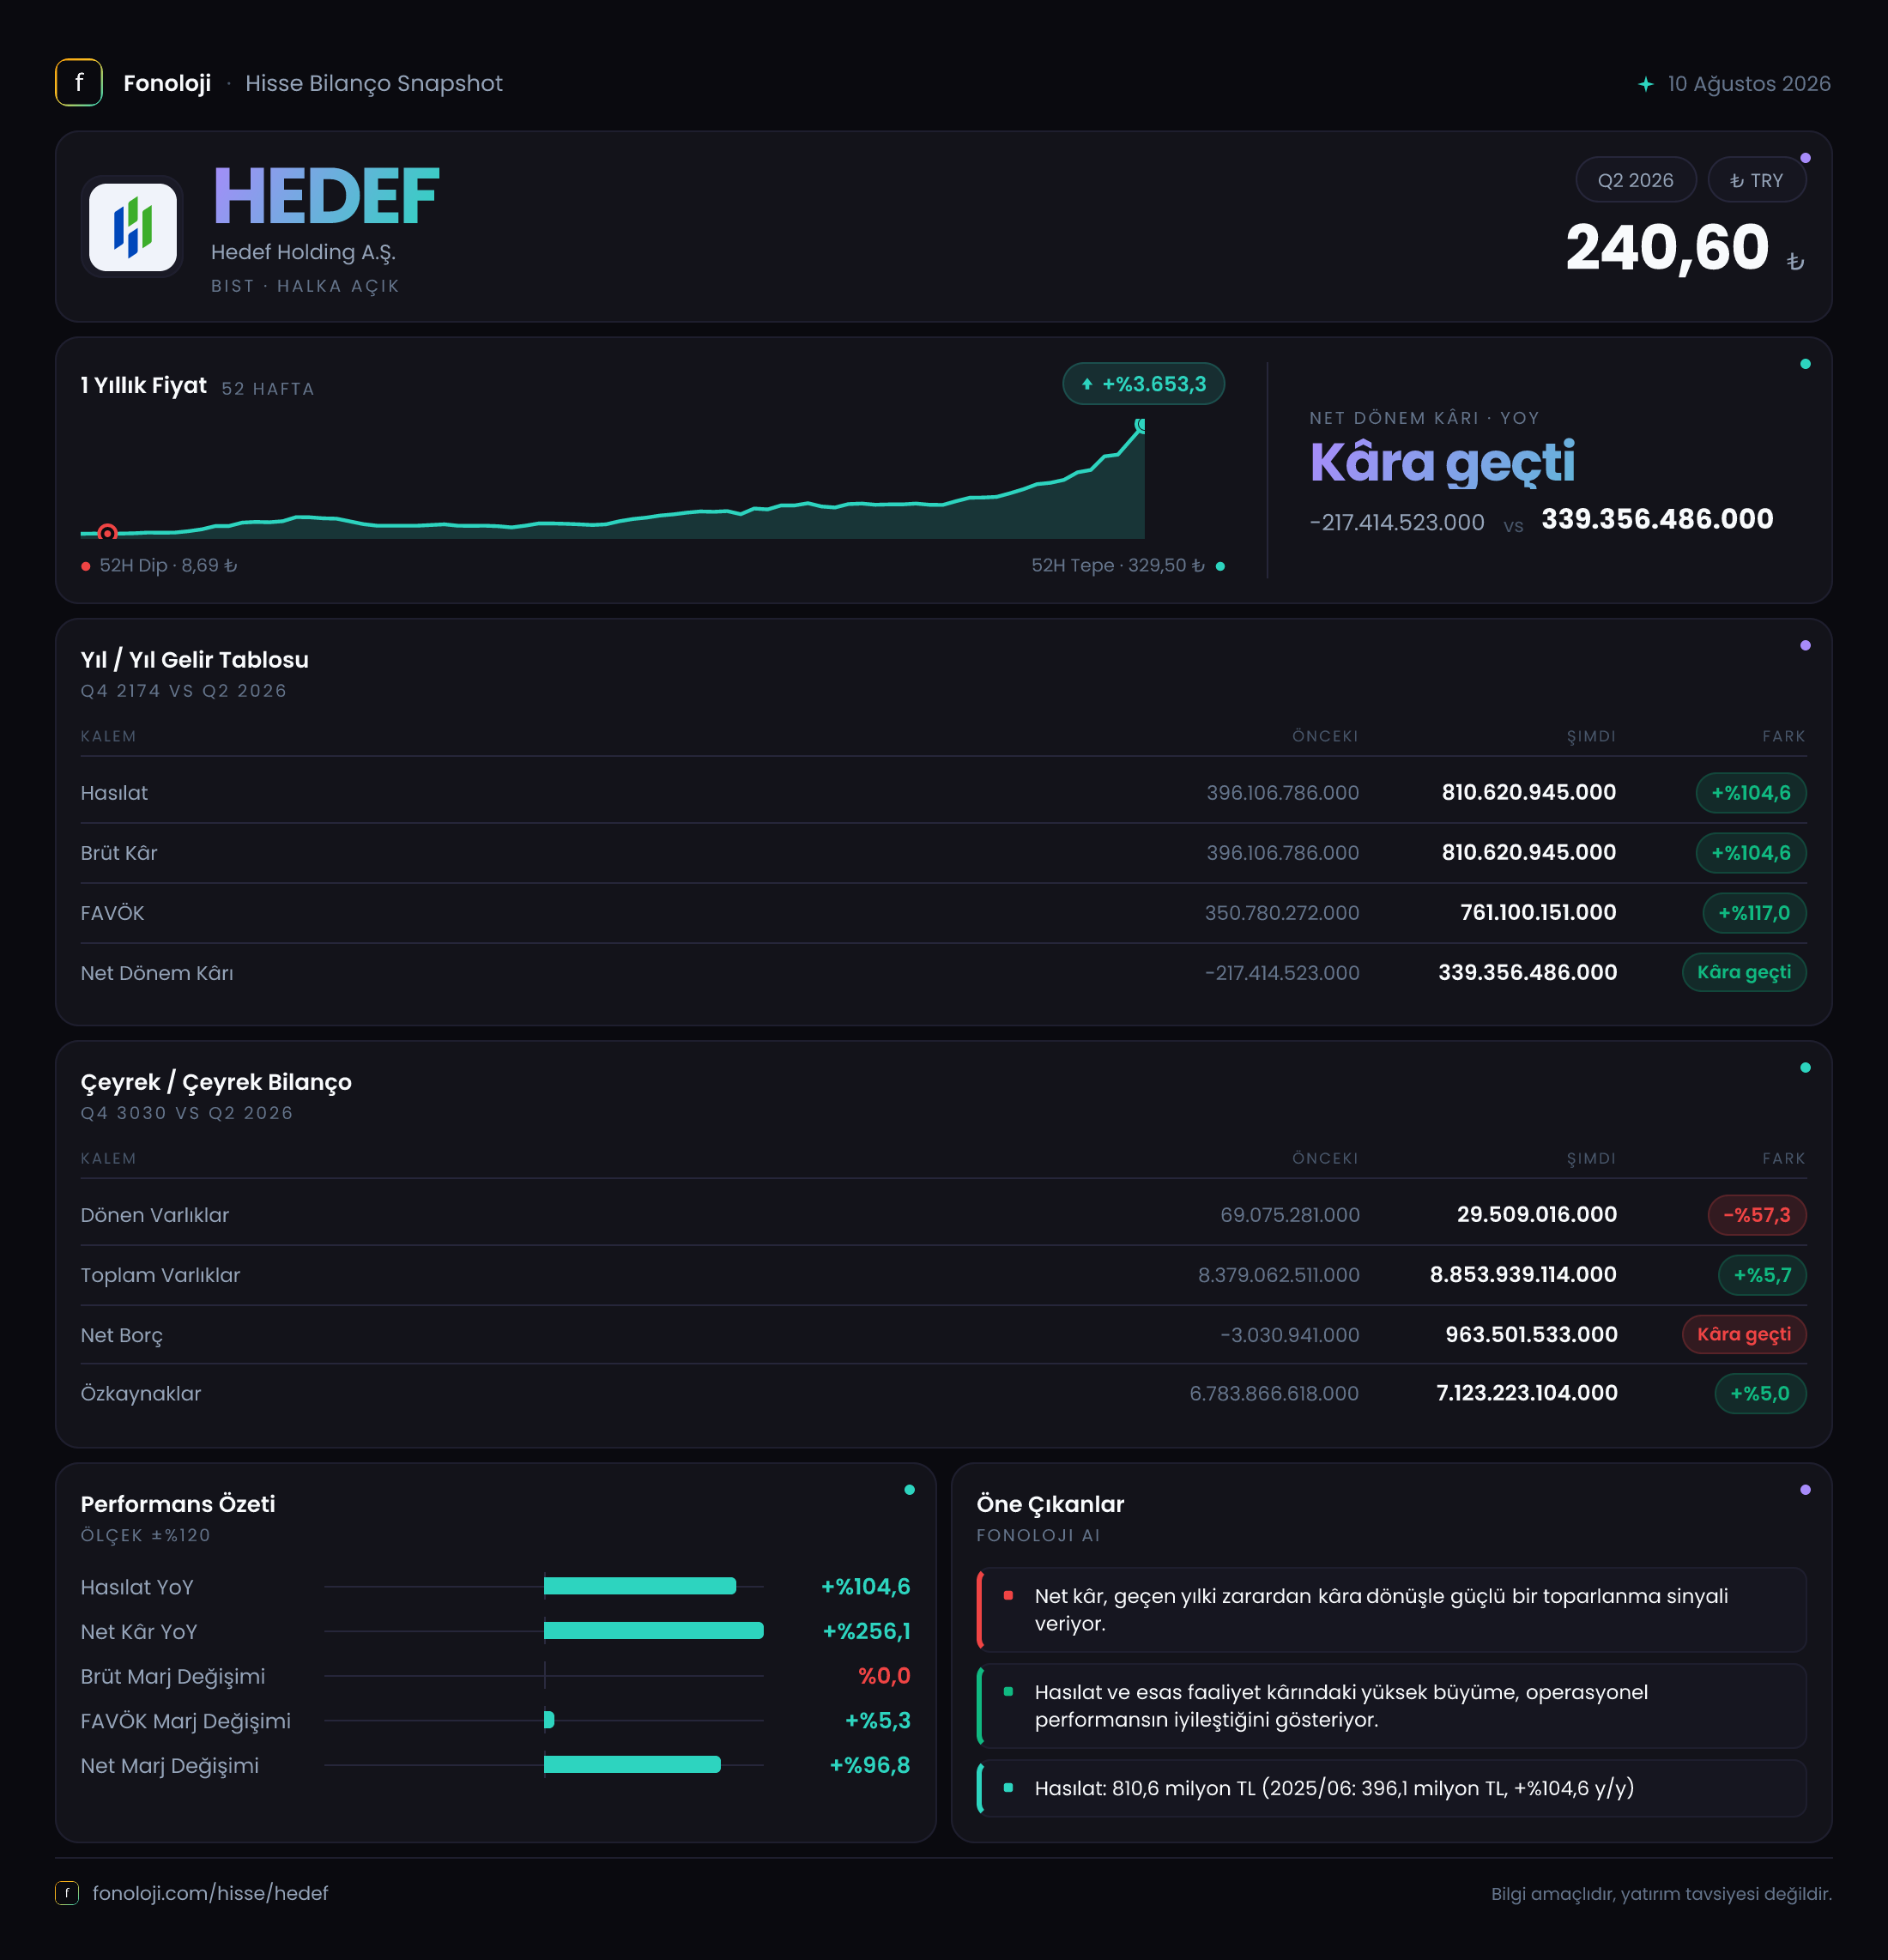
Hedef Holding’in 2026/6AB dönem sonuçları, geçen yılın aynı dönemine kıyasla belirgin bir toparlanmaya işaret ediyor. Satışlar 810,6 milyon TL’ye yükselirken, FAVÖK 761,1 milyon TL’ye çıktı ve şirket 339,4 milyon TL net kâr açıkladı; geçen yıl aynı dönemde 217,4 milyon TL net zarar vardı. İlk bakışta kârlılık tablosu oldukça güçlü görünüyor. Ancak bu performansın yanında bilanço tarafında net borcun net nakit seviyesinden 963,5 milyon TL borç pozisyonuna geçmesi, likidite ve finansman yapısının daha yakından izlenmesini gerektiriyor.
Veriler ara dönem raporuna ait ve çeyreklik kırılım sunulmuyor. Bu nedenle sonuçların yılın ilk yarısında mı, yoksa raporlama döneminin tamamında mı yoğunlaştığını çeyrek bazında değerlendirmek mümkün değil. Buna rağmen mevcut tablo, operasyonel kârlılığın güçlendiğini; fakat bilanço riskinin de aynı anda arttığını gösteriyor.
Satış Hikayesi
Hedef Holding’in satışları, geçen yılın aynı dönemindeki 396,1 milyon TL’den bu dönemde 810,6 milyon TL’ye yükselerek %104,6 arttı. Bu, nominal olarak satışların iki kattan fazla büyüdüğü anlamına geliyor. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, %104,6’lık artış yalnızca fiyat etkisiyle açıklanamayacak kadar yüksek görünüyor; ancak büyümenin ne kadarının gerçek hacim, ne kadarının fiyat, kur veya portföy değişiminden kaynaklandığı bu veri setinden ayrıştırılamıyor.
Burada dikkat çeken nokta, brüt kârın da satışlarla aynı seviyede, 810,6 milyon TL olarak raporlanması. Bu durum brüt kâr marjının %100 olduğunu gösteriyor. Holding yapısında finansal yatırımlar, iştirak gelirleri veya düşük maliyetle muhasebeleştirilen gelir kalemleri bulunabilir; ancak faaliyet kırılımı paylaşılmadığı için bu olağanüstü yüksek marjın hangi iş kolundan kaynaklandığını kesin olarak söylemek mümkün değil. Yatırımcı açısından bu kalemin sürdürülebilirliği, satış büyümesinin kendisi kadar önemli.
Çeyreklik veri bulunmadığından satışların önceki çeyreğe göre ivme kazanıp kazanmadığını veya dönem içinde belirli bir çeyrekte yoğunlaşıp yoğunlaşmadığını göremiyoruz. Bu nedenle bir sonraki ara dönem raporunda satışların devamlılığı özellikle izlenmeli. Tek dönemlik güçlü büyüme ile kalıcı gelir artışı arasındaki fark, holding şirketlerinde iştirak kârlarının zamanlaması nedeniyle daha da önem taşıyor.
Kârlılık
FAVÖK, geçen yılki 350,8 milyon TL’den 761,1 milyon TL’ye çıkarak %117 büyüdü. FAVÖK büyümesinin satış büyümesi olan %104,6’nın üzerine çıkması, raporlanan faaliyet kârlılığında marj genişlemesine işaret ediyor. FAVÖK marjı geçen yıl yaklaşık %88,6 seviyesindeyken bu dönemde %93,9’a yükselmiş durumda. Başka bir ifadeyle şirket, satış başına daha yüksek faaliyet kârlılığı üretmiş görünüyor.
Brüt kârın satışlara eşit raporlanması nedeniyle brüt marj %100 seviyesinde kalıyor. Bu da FAVÖK marjı ile brüt marj arasında yalnızca yaklaşık 6,1 puanlık bir fark bulunduğunu gösteriyor. Böyle yüksek marjlar, klasik üretim veya perakende şirketlerinden ziyade holding ve finansal yatırım yapısına özgü olabilir. Ancak sürdürülebilirliği değerlendirmek için gelirlerin faaliyet kârı mı, iştirak değerleme etkisi mi veya başka bir kalem mi olduğunun dipnotlardan incelenmesi gerekir.
Net kâr tarafında değişim daha çarpıcı. Şirket, geçen yılki 217,4 milyon TL net zarardan bu dönemde 339,4 milyon TL net kâra geçti. Böylece sonuçta 556,8 milyon TL’lik mutlak iyileşme oluştu. Net kâr marjı geçen yıl yaklaşık -%54,9 iken bu dönemde %41,9’a yükseldi. Bu toparlanma, FAVÖK artışının yanı sıra net parasal kayıplardaki azalıştan da destek aldı.
Bununla birlikte, amortisman, finansman gideri, vergi ve iştirak değerleme kalemleri paylaşılmadığı için FAVÖK’ten net kâra geçişin hangi unsurlarla gerçekleştiği tam olarak görülemiyor. Bu nedenle net kâr artışı güçlü olsa da, kârın nakit yaratma kapasitesiyle ne ölçüde desteklendiği ayrıca kontrol edilmeli.
Bilanço Sağlığı
Hedef Holding’in toplam varlıkları, önceki yıl sonundaki 8,4 milyar TL’den 8,9 milyar TL’ye çıkarak %5,7 büyüdü. Bu artışın büyük bölümü duran varlıklardan geliyor. Duran varlıklar 8,3 milyar TL’den 8,8 milyar TL’ye yükseldi ve toplam varlıkların yaklaşık %99’unu oluşturdu. Bu yapı, bilançonun likit dönen varlıklardan ziyade uzun vadeli yatırımlar, iştirakler veya diğer duran varlıklar üzerine kurulu olduğunu gösteriyor.
Dönen varlıklar ise 69,1 milyon TL’den 29,5 milyon TL’ye gerileyerek %57,3 azaldı. Bu rakam, toplam varlık büyüklüğüne göre oldukça düşük bir likit varlık tamponuna işaret ediyor. Kısa vadeli yükümlülüklerin tutarı paylaşılmadığı için cari oran veya net işletme sermayesi hesaplanamıyor; ancak dönen varlıkların sınırlı olması, borçların vadesi ve nakit akışı açısından dikkat edilmesi gereken bir nokta.
Özkaynaklar 6,8 milyar TL’den 7,1 milyar TL’ye çıkarak %5 arttı. Özsermaye, toplam varlıkların yaklaşık %79,8’ini karşılıyor; bu, şirketin genel bilanço yapısında güçlü bir sermaye tabanına sahip olduğunu gösteriyor. Buna karşın net borç, önceki yıl sonundaki yaklaşık 3 milyon TL net nakit pozisyonundan 963,5 milyon TL net borca döndü. Aynı dönem FAVÖK’üyle kıyaslandığında net borç/FAVÖK oranı yaklaşık 1,3x seviyesinde. Bu oran tek başına yüksek sayılmasa da, net nakitten borçluluğa geçişin yönü önemlidir ve borcun hangi amaçla kullanıldığı incelenmelidir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon sonucu geçen yılki 680,3 milyon TL’lik kayıptan bu dönemde 201,5 milyon TL kayba geriledi. Nominal olarak zarar devam etse de parasal kayıp %70,4 azaldı. Bu, şirketin net parasal varlık ve yükümlülük kompozisyonunun geçen yıla kıyasla daha az olumsuz sonuç ürettiğini gösteriyor.
Net parasal kaybın satışlara oranı da yaklaşık %171,8’den %24,9’a düştü. Bu iyileşme net kârı belirgin biçimde desteklemiş durumda. Ancak TAS 29 kapsamındaki parasal kazanç veya kayıp, doğrudan operasyonel performans anlamına gelmez; enflasyon ortamındaki parasal varlık ve borç pozisyonunun muhasebesel etkisini yansıtır. Dolayısıyla bu iyileşme olumlu olmakla birlikte her dönem tekrarlanabilir bir faaliyet geliri gibi değerlendirilmemeli.
Yatırımcı için Ne Anlama Geliyor?
Hedef Holding’in bu dönem finansal görünümünde iki ayrı hikâye aynı anda ilerliyor:
- Fırsat tarafında, satışların %104,6, FAVÖK’ün %117 artması ve net zarardan 339,4 milyon TL kâra geçilmesi güçlü bir toparlanma gösteriyor.
- FAVÖK marjının yaklaşık %88,6’dan %93,9’a yükselmesi, raporlanan gelir yapısında operasyonel verimliliğin veya yüksek marjlı iştirak katkısının arttığını düşündürüyor.
- Özkaynakların 7,1 milyar TL’ye ulaşması, şirketin varlık tabanının önemli bölümünü sermayeyle finanse ettiğini gösteriyor.
Buna karşılık risk tarafında net borcun net nakit pozisyonundan 963,5 milyon TL’ye yükselmesi öne çıkıyor. Dönen varlıkların yalnızca 29,5 milyon TL seviyesinde kalması da kısa vadeli likidite açısından yakından izlenmeli. Ayrıca brüt kârın satışlara eşit ve FAVÖK marjının %93,9 olması, sonuçların klasik faaliyet performansından ziyade holding/iştirak muhasebesiyle bağlantılı olabileceğini gösteriyor. Bir sonraki raporda borcun vadesi, faiz giderleri, iştiraklerden gelen katkının niteliği ve nakit akışı özellikle takip edilmeli.
Genel tablo, kârlılık açısından güçlü; bilanço ve nakit yapısı açısından ise temkin gerektiren bir döneme işaret ediyor. Yatırım tavsiyesi değildir.