
Açılış
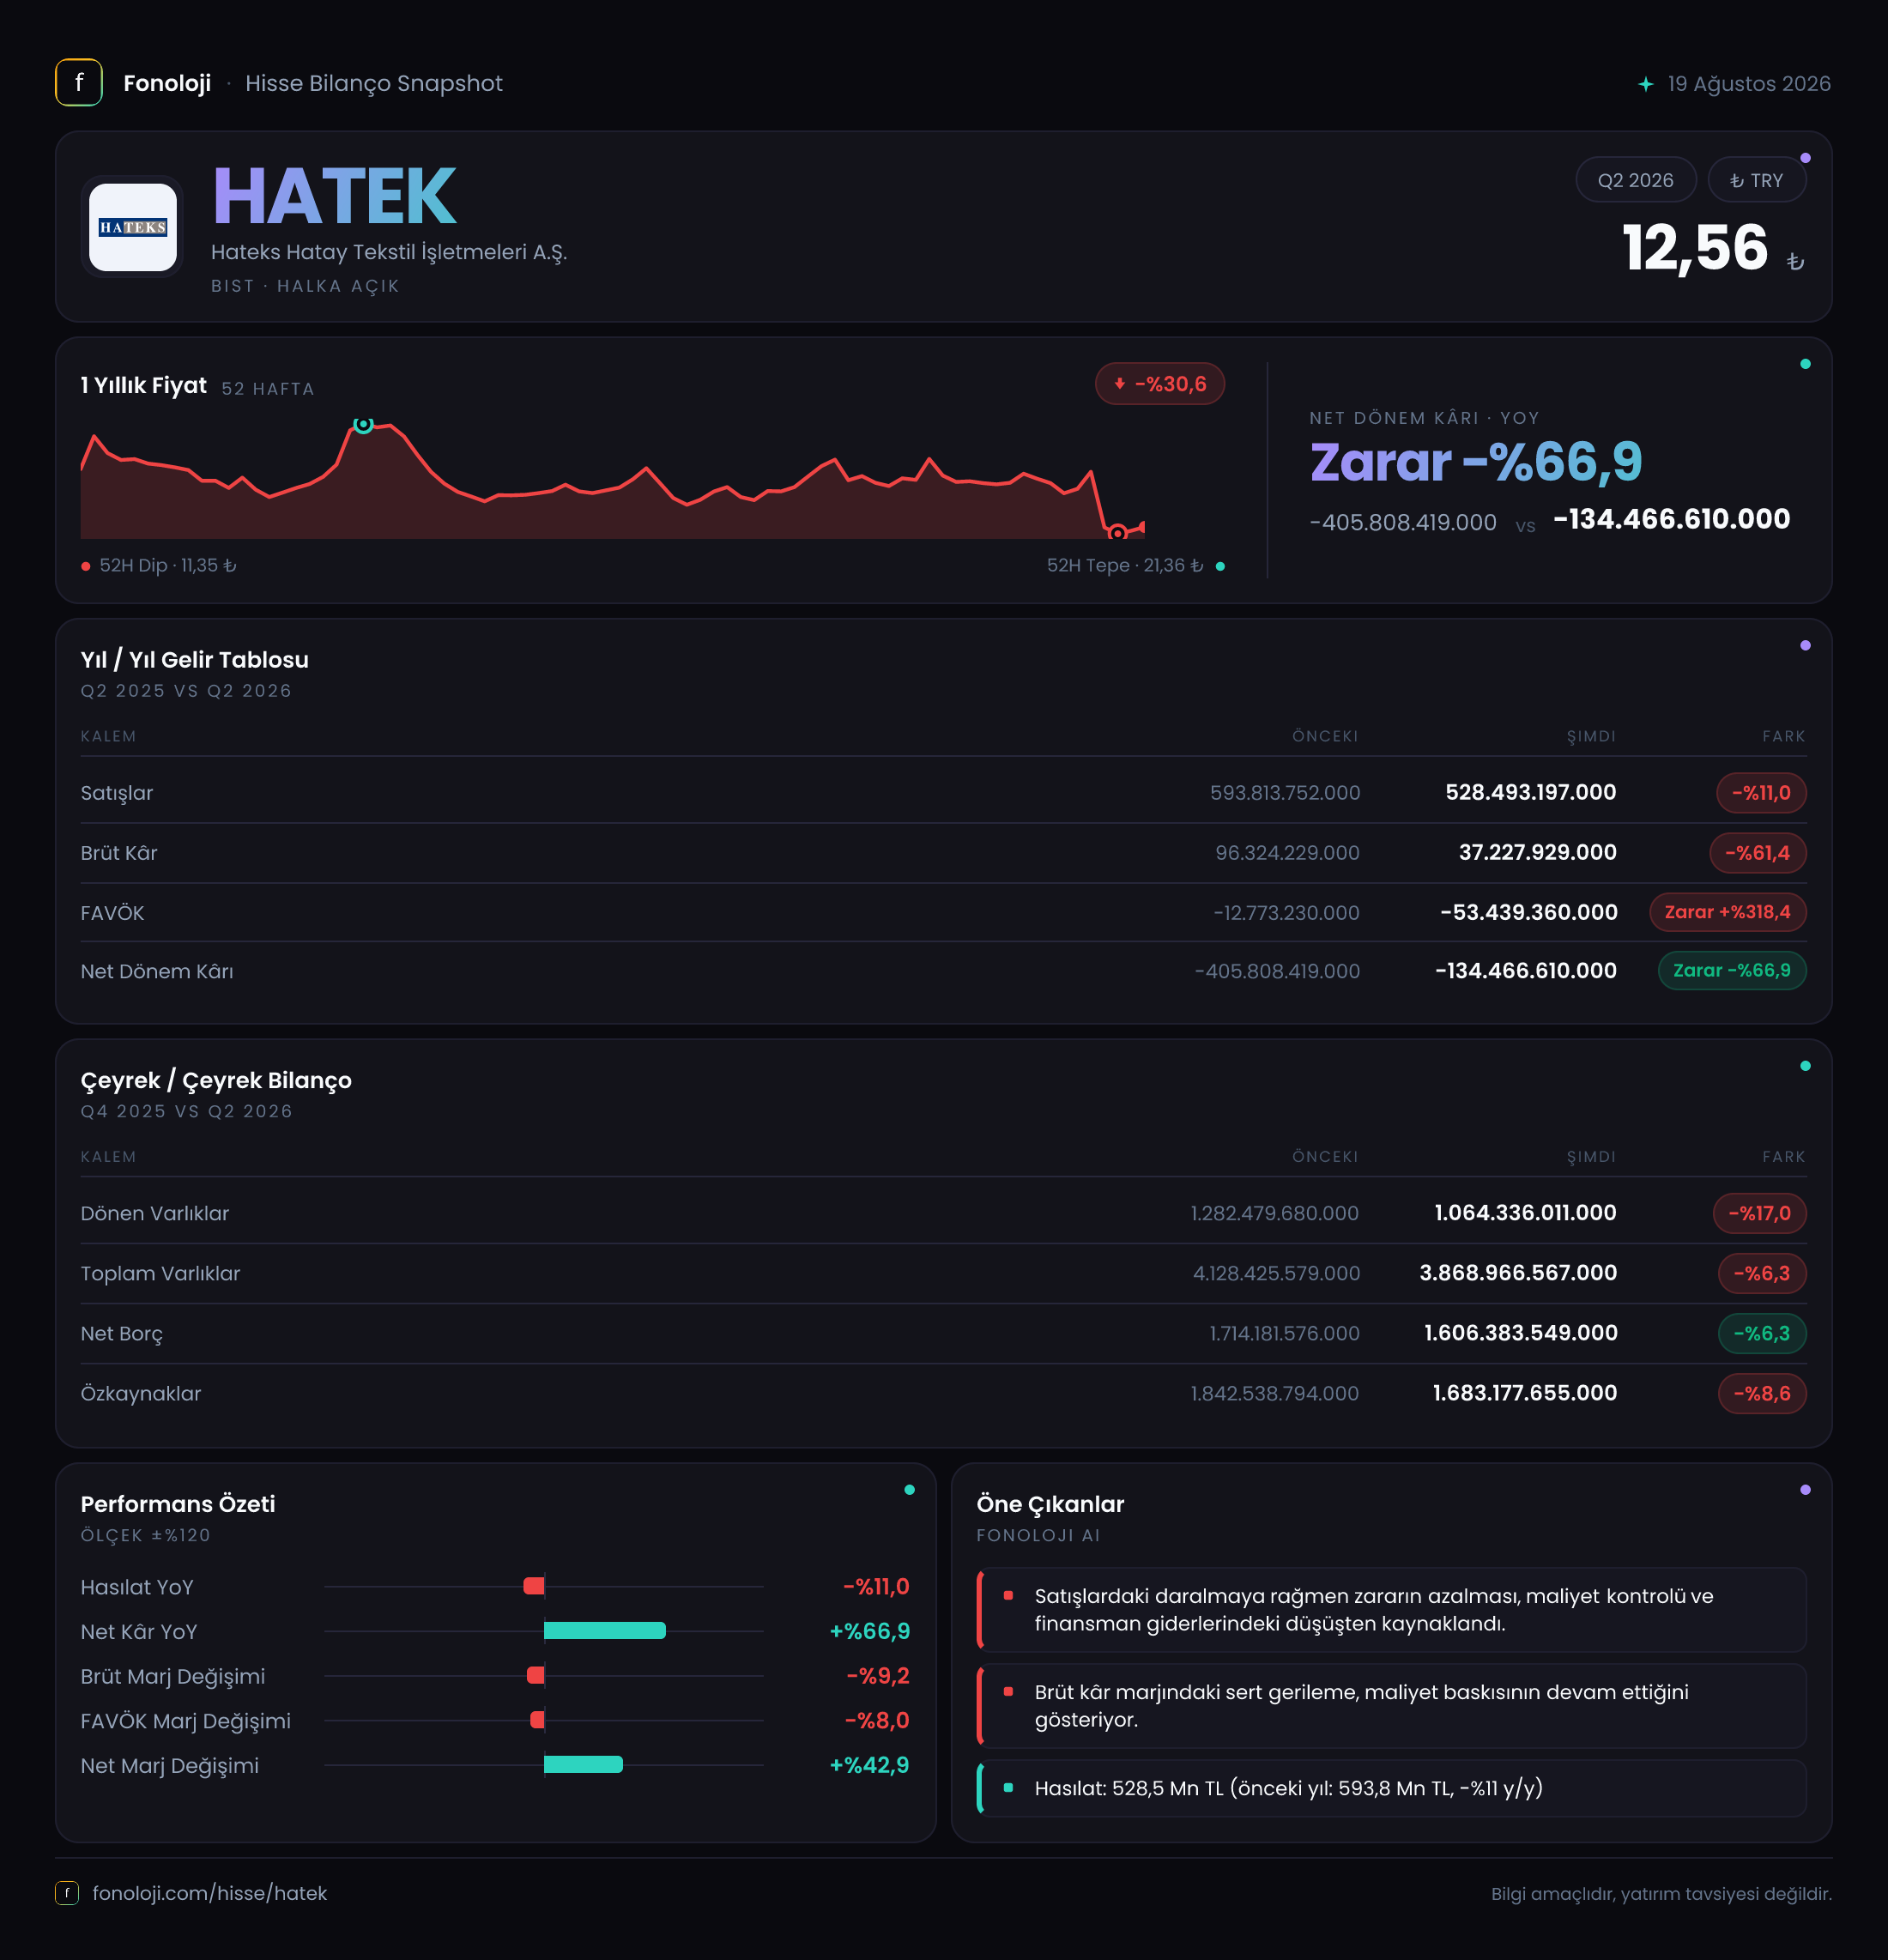
Hateks Hatay Tekstil İşletmeleri, tekstil sektöründe faaliyet gösteren ve finansalları özellikle iç talep, ihracat koşulları, enerji/işçilik maliyetleri ve kur hareketlerinden etkilenen bir şirket. 2026/6AB döneminin ana mesajı, operasyonel tarafta zayıflığın sürdüğü; buna karşın enflasyon muhasebesi kaynaklı 142,6 milyon TL net parasal kazancın net zarar üzerinde önemli bir tampon oluşturduğu yönünde. Satışlar geçen yılın aynı dönemine göre gerilerken brüt kâr ciddi biçimde küçülmüş, FAVÖK zararı ise derinleşmiş durumda. Net zarar azalmış olsa da bu iyileşme faaliyet performansından değil, büyük ölçüde net parasal pozisyon katkısından kaynaklanıyor.
Satış Hikayesi
Hateks’in 2026/6AB satışları 528,5 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 593,8 milyon TL idi; dolayısıyla nominal satış düşüşü %11,0 oldu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların nominal olarak gerilemesi şirketin reel satış hacmi veya fiyatlama gücü açısından daha belirgin bir baskıya işaret ediyor. Başka bir ifadeyle şirket, yalnızca enflasyona ayak uyduramamış değil; satış gelirlerinde enflasyondan arındırıldığında daha sert bir reel daralma söz konusu.
Bu görünüm tekstil sektörü açısından dikkat çekici. Sektörde talep koşulları, Avrupa pazarındaki yavaşlama, yüksek finansman maliyetleri ve Türkiye’deki maliyet enflasyonu şirketlerin satış ve kârlılık dengesini zorlayabiliyor. Hateks özelinde mevcut veri, şirketin maliyet artışlarını satış fiyatlarına yeterince yansıtamadığını ya da satış hacminin fiyat artışlarını dengeleyecek ölçüde zayıfladığını gösteriyor.
Bununla birlikte elimizde yalnızca 2025/6 ve 2026/6 karşılaştırması bulunuyor. Bu nedenle yılın ilk üç ayına göre satışların hızlanıp hızlanmadığı veya ikinci çeyrekte toparlanma yaşanıp yaşanmadığı konusunda kesin bir çeyreklik trend çıkarılamaz. Daha sağlıklı bir değerlendirme için 2026/3 ve 2026/6 dönemlerinin ayrı ayrı satış ve kârlılık verilerini beklemek gerekiyor.
Kârlılık
Kârlılık tarafındaki bozulma, satış düşüşünden çok daha sert. Brüt kâr 37,2 milyon TL’ye gerileyerek geçen yılki 96,3 milyon TL’nin %61,4 altında kaldı. Buna göre brüt kâr marjı yaklaşık %7,0 seviyesine indi; önceki yıl aynı dönemde bu oran yaklaşık %16,2 idi. Marjın yaklaşık 9,2 puan gerilemesi, maliyetlerin satışlardan çok daha hızlı arttığını veya ürün karmasının şirket aleyhine değiştiğini gösteriyor.
FAVÖK tarafında tablo daha zorlu. Şirket, 2026/6AB döneminde 53,4 milyon TL FAVÖK zararı açıkladı. Geçen yıl aynı dönemde FAVÖK zararı 12,8 milyon TL idi. Böylece FAVÖK marjı yaklaşık -%10,1 seviyesine gelirken, geçen yılki yaklaşık -%2,2 seviyesine göre belirgin biçimde kötüleşti. Brüt marjdaki düşüşün faaliyet giderleri sonrasında daha da büyümesi, şirketin temel operasyonlarının henüz pozitif nakit yaratma kapasitesine ulaşamadığını gösteriyor.
Net zarar ise 134,5 milyon TL oldu. Geçen yıl aynı dönemdeki 405,8 milyon TL net zarara kıyasla zarar tutarı %66,9 azaldı. İlk bakışta bu önemli bir iyileşme gibi görünse de net zarar ile operasyonel kârlılığı birlikte okumak gerekiyor. Çünkü şirketin FAVÖK zararı derinleşmiş ve brüt marjı gerilemiş durumda. Buna karşılık 142,6 milyon TL net parasal pozisyon kazancı, net zarar seviyesini aşağı çekmiş. Dolayısıyla net kârdaki iyileşme, ana faaliyetlerdeki toparlanmadan ziyade enflasyon muhasebesinin finansallara yansımasıyla desteklenmiş görünüyor.
Bilanço Sağlığı
Bilanço, önceki yıl sonuna göre küçülmüş durumda. Toplam varlıklar 4,1 milyar TL’den 3,9 milyar TL’ye geriledi; düşüş %6,3 oldu. Dönen varlıklar 1,3 milyar TL’den 1,1 milyar TL’ye inerek %17,0 azaldı. Bu gerileme, şirketin kısa vadeli varlık tabanında ve işletme sermayesi kapasitesinde daralma olduğunu gösteriyor. Ancak nakit, ticari alacaklar ve stokların ayrı ayrı verilmemesi nedeniyle bu düşüşün hangi kalemden kaynaklandığı kesin biçimde söylenemez.
Duran varlıklar 2,8 milyar TL ile büyük ölçüde yatay kaldı; değişim -%1,5 düzeyinde. Bu durum, şirketin uzun vadeli varlık tabanını koruduğunu ancak kısa vadeli finansal esnekliğinin azaldığını düşündürüyor.
Net borç 1,6 milyar TL seviyesinde ve önceki yıl sonundaki 1,7 milyar TL’ye göre %6,3 daha düşük. Nominal olarak borçta düşüş olumlu olsa da şirketin FAVÖK’ü negatif olduğu için klasik net borç/FAVÖK rasyosu anlamlı biçimde hesaplanamıyor. FAVÖK pozitif hale gelmeden borçluluk riskinin sadece bu rasyoyla ölçülmesi mümkün değil. Net borcun özkaynaklara oranı yaklaşık 0,9x seviyesinde; yani net borç, özkaynakların neredeyse tamamına denk geliyor.
Özkaynaklar 1,7 milyar TL’ye gerileyerek önceki yıl sonuna göre %8,6 azaldı. Bu düşüş, dönem zararının sermaye tabanı üzerindeki etkisini gösteriyor. Toplam varlıklar içindeki özkaynak payı yaklaşık %44 düzeyinde; şirket tamamen borçla finanse edilmiyor, ancak operasyonel zararların sürmesi halinde özkaynakların daha fazla aşınması önemli bir risk oluşturur.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi, Hateks’in 2026/6AB finansallarında kritik rol oynuyor. Şirket 142,6 milyon TL net parasal kazanç kaydetti; geçen yıl aynı dönemde bu tutar 10,2 milyon TL idi. Artış yaklaşık %1.296 seviyesinde.
Bu kazanç, yüksek parasal yükümlülük taşıyan şirketlerde enflasyon muhasebesi sonucunda ortaya çıkabilen muhasebesel bir etkidir. Parasal borçların reel değerinin enflasyonla aşınması, bazı durumlarda gelir tablosunda net parasal kazanç yaratabilir. Ancak bu kalem, şirketin üretim, satış veya nakit yaratma performansında aynı ölçüde iyileşme olduğu anlamına gelmez. Hateks örneğinde de operasyonel zarar büyürken net zarar azalıyor; bu ayrışmanın temel nedeni net parasal pozisyon kazancıdır.
Bu nedenle yatırımcı açısından 134,5 milyon TL net zararı tek başına değerlendirmek yanıltıcı olur. Ana faaliyetlerin sağlığı için brüt marj, FAVÖK, işletme sermayesi ve borç servis kapasitesi daha belirleyici göstergeler olmaya devam ediyor.
Yatırımcı için Ne Anlama Geliyor?
Hateks’in 2026/6AB finansalları, net zarar tarafında geçen yıla göre iyileşme gösterse de operasyonel açıdan temkinli okunması gereken bir tablo sunuyor.
- Fırsat: Net borcun önceki yıl sonuna göre azalması ve net zararın belirgin biçimde küçülmesi, bilanço üzerindeki baskının kısa vadede hafiflediğini gösteriyor.
- Risk: Satışlar enflasyona rağmen %11 gerilemiş, brüt marj %16,2’den %7,0’a düşmüş ve FAVÖK zararı 53,4 milyon TL’ye ulaşmış durumda.
- Kritik izleme noktası: Şirketin FAVÖK’ü yeniden pozitife çevirmesi gerekiyor. Aksi halde borçluluk oranları nominal olarak iyileşse bile finansman baskısı devam edebilir.
- Bilanço riski: Özkaynakların 1,7 milyar TL’ye gerilemesi, faaliyet zararlarının sürmesi halinde sermaye tabanının daha fazla zayıflayabileceğine işaret ediyor.
- Muhasebe etkisi: Net parasal pozisyon kazancı güçlü olsa da bu katkı kalıcı operasyonel kârlılık yerine enflasyon muhasebesi kaynaklı bir etki olarak değerlendirilmeli.
Önümüzdeki dönemlerde yatırımcıların özellikle satışların reel olarak toparlanıp toparlanmadığına, brüt marjın yeniden genişleyip genişlemediğine, FAVÖK zararının kapanıp kapanmadığına ve net borçtaki düşüşün nakit akışıyla desteklenip desteklenmediğine odaklanması gerekiyor. Şirketin hikâyesi şu aşamada net zarar iyileşmesinden çok, operasyonel dönüşümün gerçekleşip gerçekleşemeyeceği üzerine kuruluyor.
Yatırım tavsiyesi değildir.