
Açılış
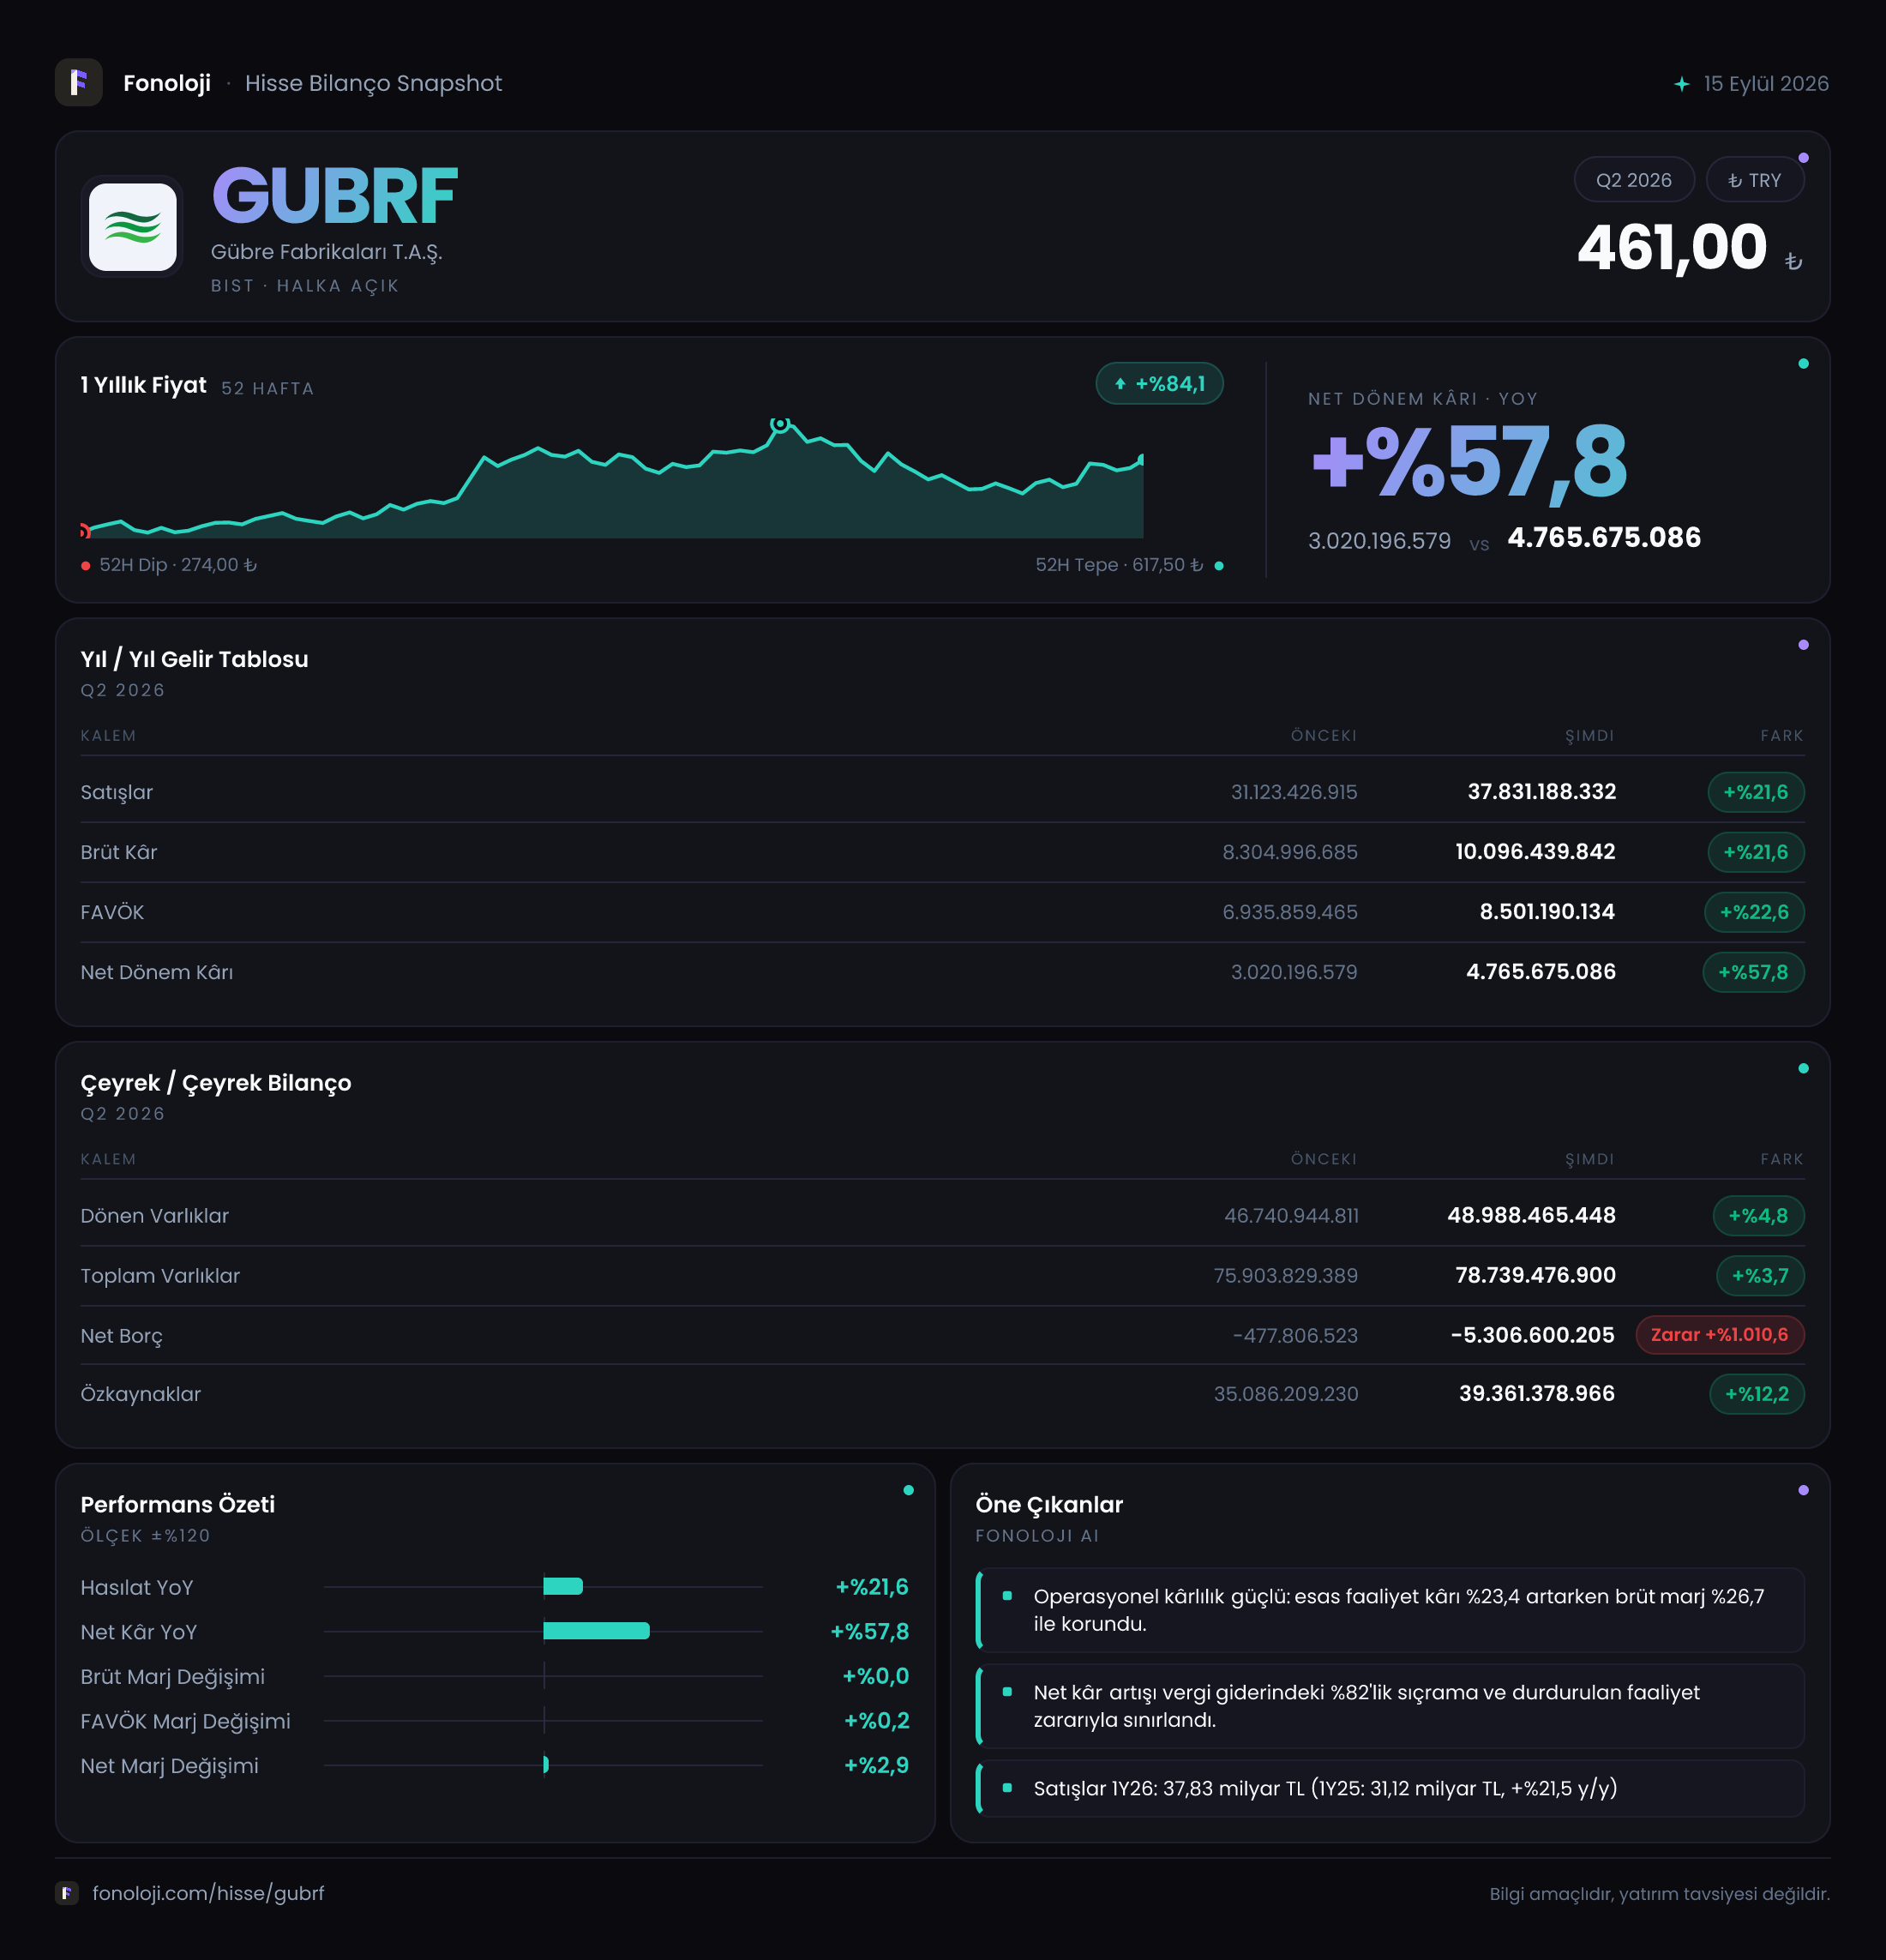
Gübre Fabrikaları, gübre üretimi ve tarımsal girdiler alanındaki faaliyetleriyle emtia fiyatları, tarımsal talep ve döviz hareketlerine duyarlı bir şirket. 2026/6AB sonuçları, ilk bakışta satış ve operasyonel kârda istikrarlı bir büyümeye, net kârda ise daha güçlü bir sıçramaya işaret ediyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışların nominal olarak %21,6 artması reel büyüme açısından yeterince güçlü görünmüyor. Buna karşılık şirketin bilançosu belirgin biçimde güçlenmiş; net borçtan net nakit pozisyonuna geçiş, bu dönemin en dikkat çekici finansal gelişmesi olmuş.
| Gösterge | 2026/6AB | 2025/6AB | Değişim | |---|---:|---:|---:| | Satışlar | 37,8 mlr TL | 31,1 mlr TL | %21,6 | | FAVÖK | 8,5 mlr TL | 6,9 mlr TL | %22,6 | | Net dönem kârı | 4,8 mlr TL | 3,0 mlr TL | %57,8 | | Net borç / nakit | -5,3 mlr TL | -477,8 mn TL | İyileşme | | Özkaynaklar | 39,4 mlr TL | 35,1 mlr TL | %12,2 |
Satış Hikayesi
Gübre Fabrikaları’nın ilk altı aylık satışları geçen yılın aynı dönemindeki 31,1 milyar TL’den 37,8 milyar TL’ye yükseldi. Bu, nominal olarak 6,7 milyar TL’lik ve %21,6’lık bir büyüme anlamına geliyor. Fakat bu rakamı yalnızca “satışlar arttı” şeklinde okumak eksik olur. Türkiye’de aynı dönemde yüksek enflasyonun devam ettiği düşünüldüğünde, satış büyümesi enflasyonun altında kalıyor. Dolayısıyla şirketin ciro artışı, muhasebe açısından olumlu olsa da reel hacim, fiyatlama gücü veya pazar payı bakımından güçlü bir genişlemeyi tek başına kanıtlamıyor.
Gübre sektöründe satışlar; ürün fiyatları, hammadde maliyetleri, döviz kurları, çiftçinin alım gücü ve mevsimsellikten etkilenir. Bu nedenle %21,6’lık artışın ne kadarının fiyat değişimlerinden, ne kadarının gerçek satış hacminden kaynaklandığı mevcut verilerle ayrıştırılamıyor. Yatırımcı açısından izlenmesi gereken nokta, ilerleyen dönemlerde satış büyümesinin enflasyonu aşarak reel bir ivmeye dönüşüp dönüşmeyeceği.
Çeyreklik trend için veri setinde yalnızca 2025/6 karşılaştırması bulunuyor. Bu nedenle 2026’nın birinci ve ikinci çeyreği arasında satışların nasıl seyrettiği, sezon etkisinin ne ölçüde hissedildiği veya ikinci çeyrekte ivmenin hızlanıp hızlanmadığı konusunda net bir yorum yapmak mümkün değil. Bu karşılaştırma için sonraki rapor dönemlerini beklemek gerekiyor.
Kârlılık
Brüt kâr, 8,3 milyar TL’den 10,1 milyar TL’ye yükselerek satışlarla aynı oranda, %21,6 arttı. Bu tablo brüt kâr marjının büyük ölçüde korunduğunu gösteriyor: brüt marj geçen yıl yaklaşık %26,7 iken bu yıl da yaklaşık %26,7 seviyesinde kaldı. Başka bir ifadeyle GÜBRETAŞ, satışlarını artırmış olsa da ürün maliyetleri ve satış fiyatları arasındaki temel dengeyi değiştirecek ölçüde bir marj genişlemesi yaratamamış.
FAVÖK ise 6,9 milyar TL’den 8,5 milyar TL’ye çıkarak %22,6 büyüdü. FAVÖK marjı yaklaşık %22,2’den %22,5’e yükseliyor. Bu, operasyonel kârlılığın satış büyümesinin hafif üzerinde arttığını ve şirketin faaliyet giderlerini kontrol altında tuttuğunu gösteriyor. Ancak marj artışı sınırlı; dolayısıyla bu dönemin ana hikâyesi belirgin bir operasyonel marj sıçramasından çok, mevcut kârlılık seviyesinin korunması.
Net dönem kârındaki gelişme ise operasyonel kârdan daha güçlü. Net kâr 3,0 milyar TL’den 4,8 milyar TL’ye yükselerek %57,8 arttı. Net kâr marjı yaklaşık %9,6’dan %12,7’ye çıktı. FAVÖK marjındaki sınırlı iyileşmeye karşın net marjın daha hızlı yükselmesi, faaliyet dışı kalemlerin ve özellikle net parasal pozisyon etkisinin geçen yıla kıyasla daha az baskı yarattığını gösteriyor. Bununla birlikte net kâr büyümesini yalnızca operasyonel performansla açıklamak doğru olmaz; bilanço ve enflasyon muhasebesi etkileri de bu sıçramada önemli rol oynuyor.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonundaki 75,9 milyar TL’den 78,7 milyar TL’ye yükselerek %3,7 arttı. Dönen varlıklar %4,8 artışla 49,0 milyar TL’ye, duran varlıklar ise %2,0 artışla 29,8 milyar TL’ye çıktı. Varlık kompozisyonunda dönen varlıkların ağırlığının yüksek olması, işletme sermayesi ve likidite yönetiminin GÜBRETAŞ açısından önemli kalmaya devam ettiğini gösteriyor.
Özkaynaklar 35,1 milyar TL’den 39,4 milyar TL’ye çıkarak %12,2 büyüdü. Bu artış, varlık büyümesinin üzerinde gerçekleştiği için sermaye yapısının güçlendiğine işaret ediyor. Özkaynakların toplam varlıklara oranı yaklaşık %46,3’ten %50,1’e yükseliyor. Bu, şirketin varlıklarının yarısından fazlasını olmasa da artık yaklaşık yarısını özkaynaklarıyla finanse ettiğini ve bilanço dayanıklılığının arttığını gösteren olumlu bir gelişme.
En dikkat çekici değişim net borç tarafında. Şirket, önceki yıl sonundaki 477,8 milyon TL net nakit seviyesinden, 5,3 milyar TL net nakit pozisyonuna geçmiş görünüyor. Verilen tanıma göre negatif net borç net nakit anlamına geliyor; dolayısıyla yaklaşık 4,8 milyar TL’lik bir iyileşme söz konusu. Net borç/FAVÖK oranı da negatif bölgede ve yaklaşık -0,6x seviyesinde. FAVÖK’ün altı aylık veri olması nedeniyle bu oranı yıllıklandırmadan kesin bir borçluluk kıyaslaması olarak kullanmamak gerekir; yine de şirketin faiz ve refinansman riskinin sınırlı olduğuna işaret ediyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gösterir. GÜBRETAŞ’ın net parasal pozisyonu geçen yıl -2,2 milyar TL iken bu dönemde -1,4 milyar TL’ye gerilemiş. Tutar hâlâ negatif, yani enflasyon muhasebesi şirketin net kârı üzerinde zarar yönlü bir etki yaratmaya devam ediyor; ancak zarar geçen yıla göre yaklaşık 800 milyon TL azalmış.
Bu iyileşme, net kârın operasyonel kârdan daha hızlı büyümesine katkı sağlayan unsurlardan biri. Ancak negatif net parasal pozisyonun devam etmesi, şirketin enflasyon muhasebesinden tamamen bağımsız bir kâr yapısına sahip olmadığını gösteriyor. Önümüzdeki dönemlerde enflasyon, faiz ve parasal varlık-borç kompozisyonu değiştikçe bu kalemin net kâr üzerindeki etkisi yeniden farklılaşabilir.
Yatırımcı için Ne Anlama Geliyor?
GÜBRETAŞ’ın 2026/6AB sonuçlarında üç ana mesaj öne çıkıyor:
- Satışlar nominal olarak büyüyor, ancak %21,6’lık artış yüksek enflasyon ortamında reel büyüme açısından sınırlı kalıyor.
- Operasyonel marjlar korunuyor; FAVÖK marjının yaklaşık %22,5 seviyesinde kalması, maliyet baskısının şimdilik yönetilebildiğini gösteriyor.
- Net nakit pozisyonundaki belirgin güçlenme ve özkaynakların %12,2 artması, bilanço riskini azaltıyor.
Fırsat tarafında güçlü bilanço, düşük finansal risk ve net kârın satışlardan hızlı büyümesi öne çıkıyor. Risk tarafında ise satış büyümesinin enflasyonu aşamaması, gübre fiyatları ile hammadde maliyetleri arasındaki makasın daralma ihtimali ve net parasal pozisyonun hâlâ zarar yönünde olması izlenmeli. Ayrıca çeyreklik gelir ve kâr trendi mevcut veriyle ayrıştırılamadığı için, bir sonraki raporda büyümenin sürekliliği ve nakit yaratımının korunup korunmadığı kritik olacak.
Yatırım tavsiyesi değildir.