
Açılış
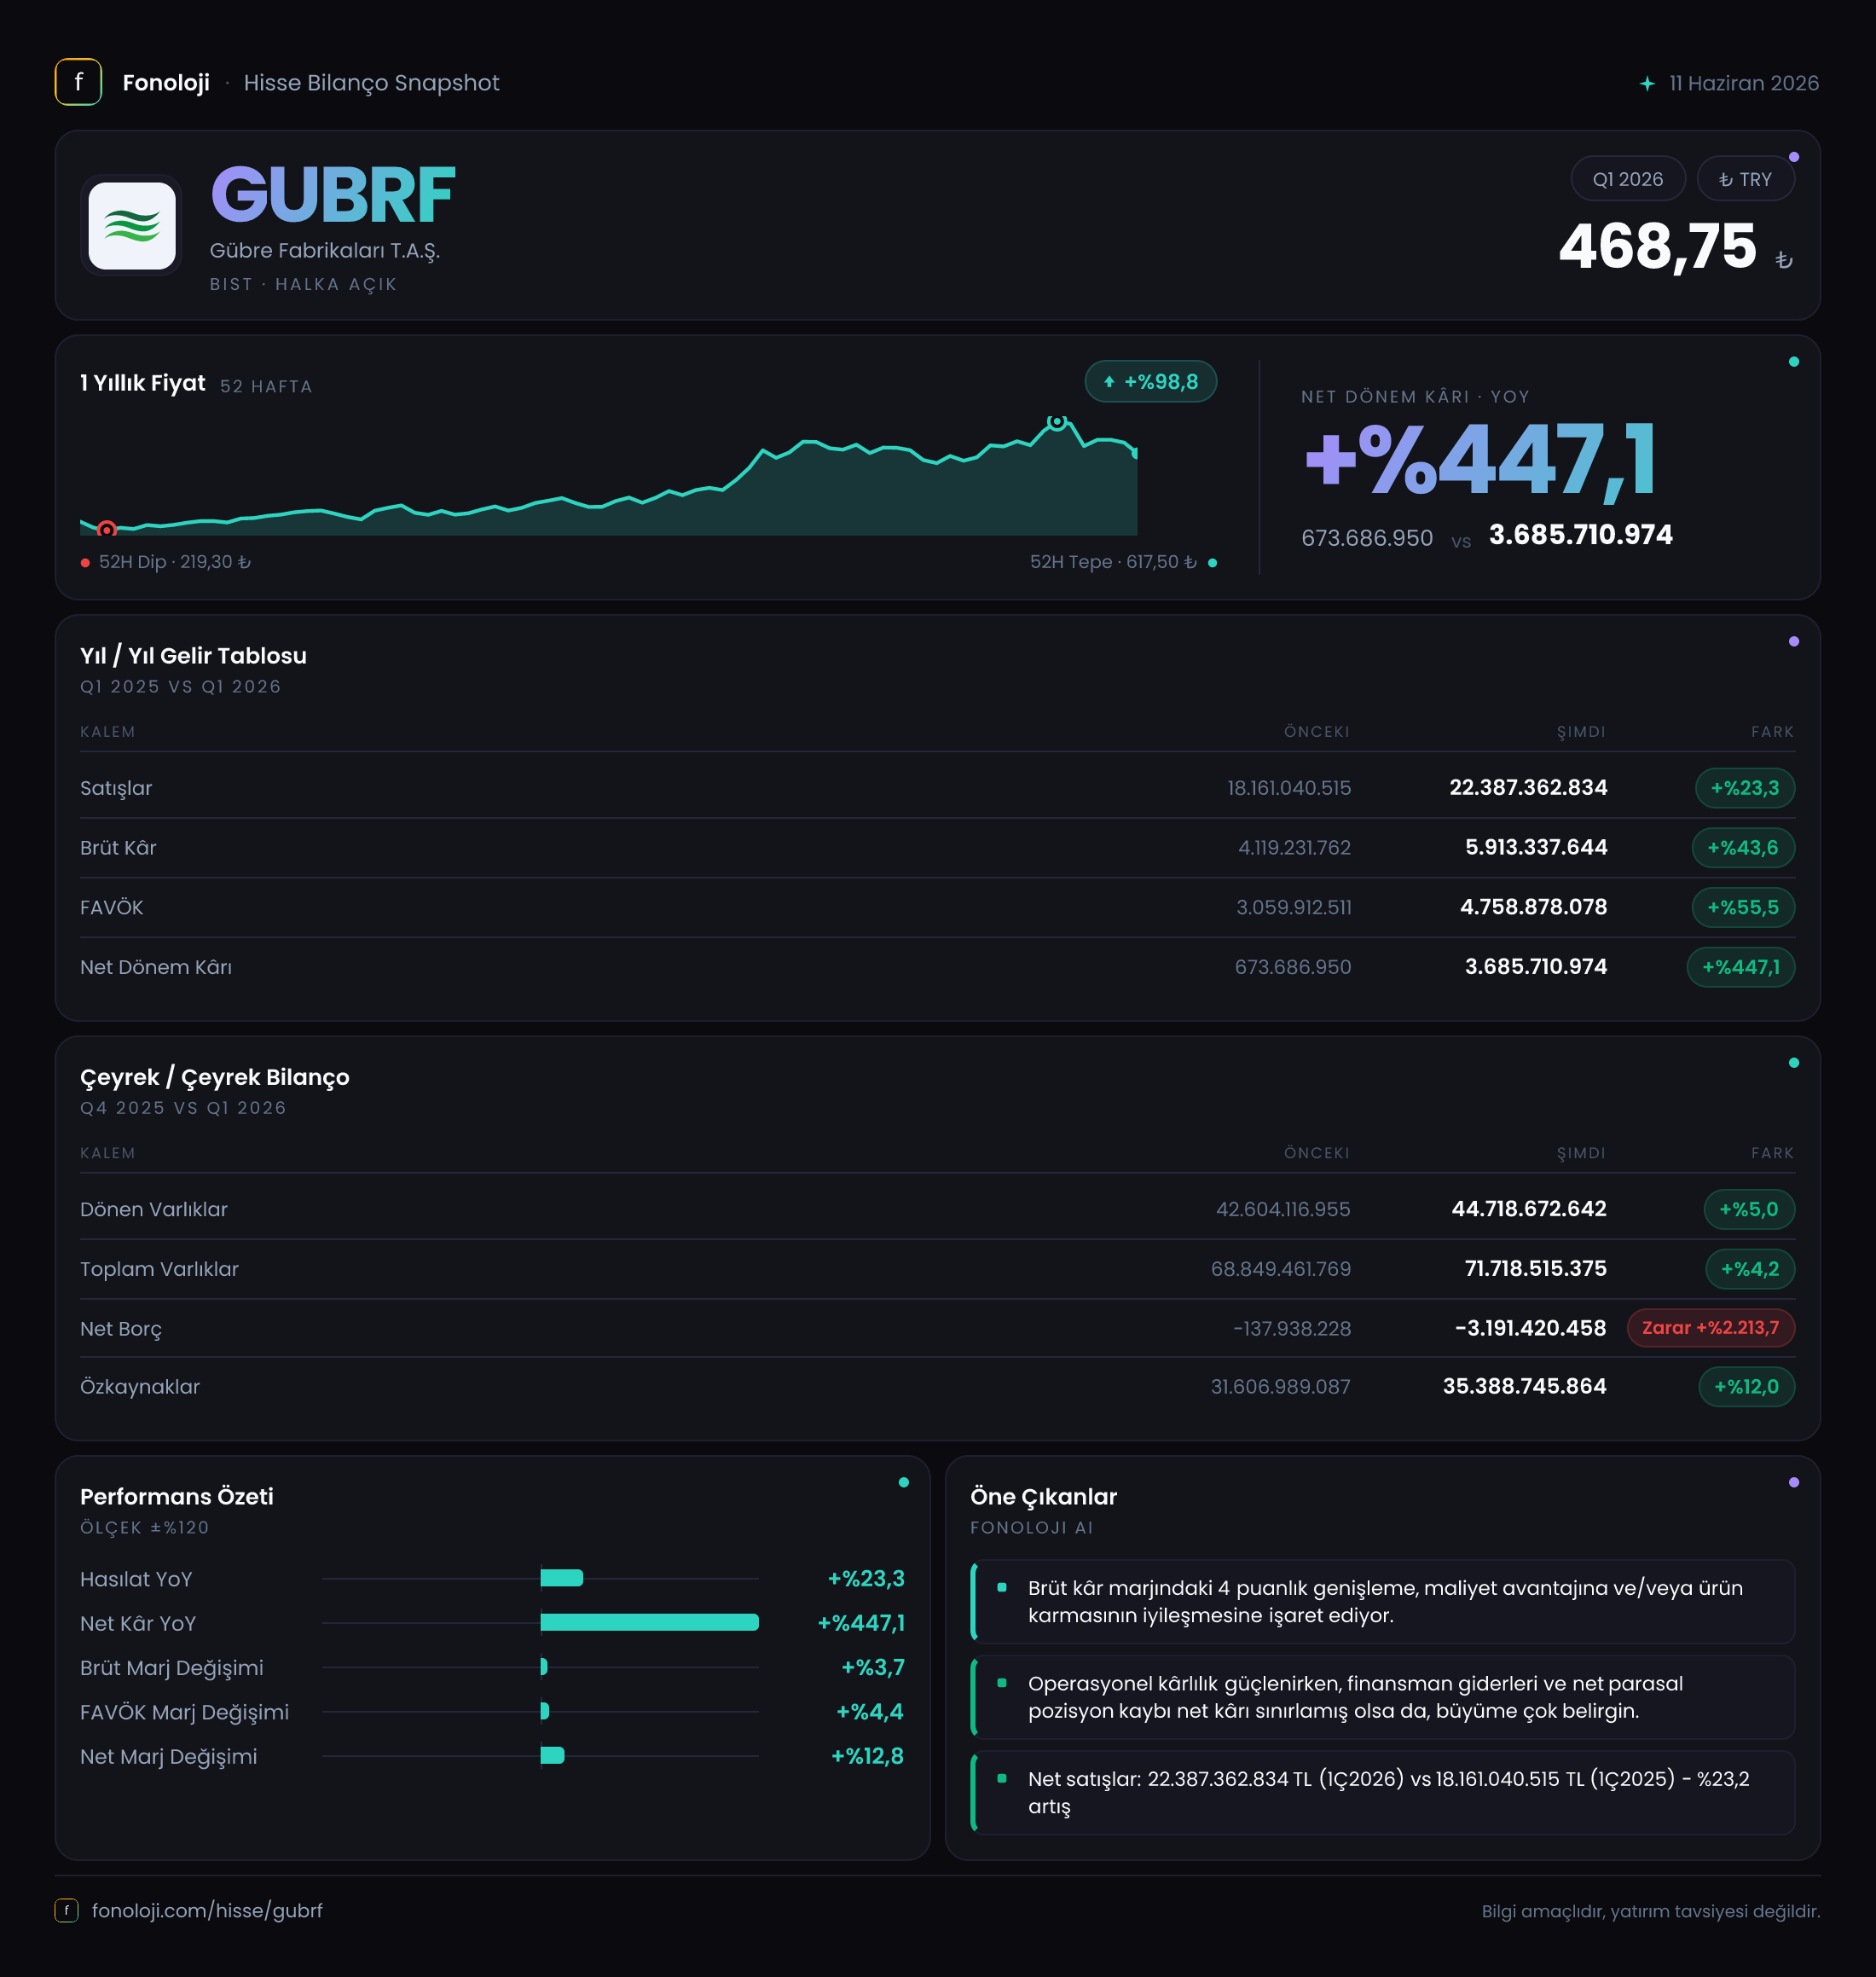
Gübretaş, gübre üretimi ve tarımsal girdiler alanında faaliyet gösteren, emtia fiyatları, döviz kurları ve tarımsal talep koşullarından doğrudan etkilenen bir şirket. 2026/3AB sonuçlarının ana mesajı, satış büyümesinin sınırlı kalmasına karşın kârlılıkta belirgin bir sıçrama yaşandığı yönünde. Satışlar geçen yılın aynı dönemine göre %23,3 artarak 22,4 milyar TL’ye ulaşırken, brüt kâr %43,6, FAVÖK %50,4, net dönem kârı ise %278 artışla 3,1 milyar TL’ye çıktı.
Bununla birlikte Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışlardaki nominal büyüme henüz güçlü bir reel büyüme hikâyesi sunmuyor. Buna karşılık marjlardaki gelişme ve şirketin net borçtan net nakit pozisyonuna geçmesi, ilk çeyreğin bilanço kalitesi açısından olumlu taraflarını oluşturuyor.
Satış Hikayesi
Gübretaş’ın satışları 18,2 milyar TL’den 22,4 milyar TL’ye yükseldi. Yüzde 23,3’lük artış ilk bakışta güçlü görünse de bu oran, mevcut enflasyon ortamının altında kalıyor. Satışların genel fiyat artışlarının gerisinde kalması, şirketin reel anlamda daha yüksek hacim sattığını kesin biçimde göstermiyor; tersine, hacim büyümesi sınırlı kalmış veya ürün fiyatlarındaki artış enflasyonu tam olarak yansıtamamış olabilir.
Burada özellikle gübre sektörünün emtia niteliği önem taşıyor. Satış performansı yalnızca şirketin operasyonel gücünden değil, gübre fiyatlarından, tarımsal üreticinin alım gücünden, döviz hareketlerinden ve dönemsel stok politikalarından da etkilenir. Veriler satış büyümesinin kaynağını hacim-fiyat kırılımında göstermediği için, 22,4 milyar TL’lik cironun ne kadarının gerçek talep artışından geldiğini bu aşamada kesinleştirmek mümkün değil.
Ancak satışlardaki görece ılımlı artışa rağmen kârlılığın çok daha hızlı büyümesi dikkat çekiyor. Bu durum, ürün karmasının daha yüksek marjlı ürünlere kaydığına, maliyet baskısının azaldığına veya stok ve fiyatlama koşullarının şirket lehine geliştiğine işaret edebilir. Bunun sürdürülebilir olup olmadığını görmek için önümüzdeki çeyreklerde satışların enflasyona paralel hızlanıp hızlanmadığı ve marjların korunup korunmadığı izlenmeli.
Çeyreklik karşılaştırma için yalnızca 2025/3 verisi bulunduğundan, 2026’nın ilk çeyreğinin bir önceki çeyreğe göre ivme kazanıp kazanmadığı konusunda sağlıklı bir değerlendirme yapmak mümkün değil. Bu nedenle kısa vadeli trend için 2026/6AB ve sonraki ara dönem sonuçlarını beklemek gerekiyor.
Kârlılık
Şirketin brüt kârı 4,1 milyar TL’den 5,9 milyar TL’ye yükseldi. Bu artış, satışlardaki %23,3’lük büyümenin oldukça üzerinde. Buna bağlı olarak brüt kâr marjı yaklaşık %22,5’ten %26,3’e çıktı. Yaklaşık 3,8 puanlık bu iyileşme, Gübretaş’ın satışlarından geriye kalan payı artırdığını gösteriyor. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 22,5 TL brüt kâr elde ederken bu dönemde yaklaşık 26,3 TL brüt kâr üretmiş.
FAVÖK tarafındaki gelişme daha da güçlü. FAVÖK 3,3 milyar TL’den 4,9 milyar TL’ye çıkarken FAVÖK marjı %18,1’den %21,9’a yükseldi. Brüt marj ile FAVÖK marjının birlikte artması, maliyet iyileşmesinin yalnızca ürün maliyetleriyle sınırlı kalmadığını; faaliyet giderlerinin de satışlara göre daha kontrollü yönetildiğini düşündürüyor. Şirketin operasyonel kârlılığı, satış büyümesinden yaklaşık iki kat daha hızlı artmış durumda.
Net dönem kârı ise 812,3 milyon TL’den 3,1 milyar TL’ye yükseldi. Net kâr marjı böylece yaklaşık %4,5’ten %13,8’e çıktı. Bu sıçrama, FAVÖK’teki iyileşmenin yanı sıra finansal kalemler, vergi etkileri ve enflasyon muhasebesi gibi unsurların da net kârı desteklediğini gösteriyor. Net kârdaki %278’lik artış etkileyici olsa da bunun tamamını operasyonel performansa yazmak doğru olmaz. Çünkü net kâr, faaliyet performansının yanında parasal pozisyon, finansman giderleri ve diğer muhasebe kalemlerinden de etkileniyor.
Bilanço Sağlığı
Gübretaş’ın toplam varlıkları yıl sonuna göre %4,2 artarak 71,7 milyar TL’ye yükseldi. Dönen varlıklar 44,7 milyar TL, duran varlıklar ise 27,0 milyar TL seviyesinde. Dönen varlıkların toplam varlıkların yaklaşık %62’sini oluşturması, bilançonun önemli bölümünün işletme sermayesi ve kısa vadeli varlıklarda tutulduğunu gösteriyor.
Özkaynaklar 38,4 milyar TL’den 42,1 milyar TL’ye çıkarak %9,7 büyüdü. Özkaynakların toplam varlıklara oranı yaklaşık %58,7 seviyesinde. Bu oran, şirket varlıklarının yarıdan fazlasının özkaynaklarla finanse edildiğini ve bilanço kaldıraç seviyesinin görece sınırlı olduğunu gösteriyor.
En dikkat çekici gelişme net borç kaleminde. Şirket önceki yıl sonunda 137,9 milyon TL net borçlu konumdayken, bu dönemde 3,2 milyar TL net nakit pozisyonuna geçti. Teknik olarak net borçta %2.213,7’lik değişim görülse de burada baz değer çok düşük olduğu için yüzdesel oran yanıltıcı; asıl önemli nokta, şirketin borçlu pozisyondan net nakit pozisyonuna geçmesi. Net nakit/FAVÖK oranı yaklaşık 0,65x seviyesinde. Bu, şirketin operasyonel kârlılığına kıyasla anlamlı bir likidite tamponu bulunduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı 1,3 milyar TL’den 1,2 milyar TL’ye geriledi. Yüzdesel olarak %6,4’lük iyileşme görülse de şirket hâlâ enflasyon muhasebesi kaynaklı net parasal kayıp yazıyor. Bu kalem, enflasyon ortamında şirketin parasal varlık ve parasal yükümlülüklerinin satın alma gücündeki değişimden nasıl etkilendiğini gösterir.
Kayıbın azalması olumlu olmakla birlikte, 1,2 milyar TL’lik gider hâlâ önemli bir büyüklük. Bu tutar, FAVÖK’ün yaklaşık dörtte birine denk geliyor. Dolayısıyla şirketin operasyonel performansı güçlü olsa da enflasyon muhasebesi net kâr üzerinde anlamlı bir baskı yaratmayı sürdürüyor. Net parasal pozisyon kaybının ilerleyen dönemlerde daha da azalması, net kârın operasyonel kârlılığa daha yakın seyretmesini sağlayabilir; ancak bunun için parasal varlık-yükümlülük kompozisyonunu ve enflasyonun yönünü izlemek gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
2026’nın ilk çeyreği Gübretaş açısından satıştan çok marj ve bilanço kalitesi hikâyesi sunuyor. Öne çıkan noktalar şöyle:
- Satışlar 22,4 milyar TL’ye ulaşsa da büyüme enflasyonun gerisinde kaldığı için reel talep gücü henüz net değil.
- Brüt kâr marjının %26,3’e, FAVÖK marjının %21,9’a çıkması operasyonel verimlilik açısından güçlü bir sinyal.
- Net kârın 3,1 milyar TL’ye yükselmesi olumlu; ancak bu artışın ne kadarının sürdürülebilir faaliyet performansından, ne kadarının diğer finansal ve muhasebesel kalemlerden geldiği takip edilmeli.
- Net borçtan 3,2 milyar TL net nakde geçiş, faiz ve likidite risklerini azaltıyor; aynı zamanda şirketin yatırım, temettü veya işletme sermayesi esnekliğini artırıyor.
- Net parasal pozisyon kaybının 1,2 milyar TL seviyesinde kalması, TAS 29 etkisinin hâlâ net kâr üzerinde önemli olduğunu gösteriyor.
- Önümüzdeki çeyreklerde özellikle satış hacmi, ürün fiyatları, marjların korunması ve net nakit pozisyonunun devamlılığı izlenmeli.
Sonuç olarak Gübretaş’ın bu çeyrekteki verileri, zayıf olmayan ancak henüz tam anlamıyla reel büyümeyle desteklenmeyen bir satış performansına karşılık belirgin operasyonel kaldıraç ve güçlü bilanço görünümü ortaya koyuyor. Marj artışı geçici fiyatlama ve stok etkilerinden değil, kalıcı operasyonel iyileşmeden kaynaklanıyorsa şirketin kârlılık profili güçlenebilir. Aksi durumda yüksek kâr artışının baz etkisi ve dönemsel koşullarla sınırlı kalma riski bulunuyor. Yatırım tavsiyesi değildir.