
Açılış
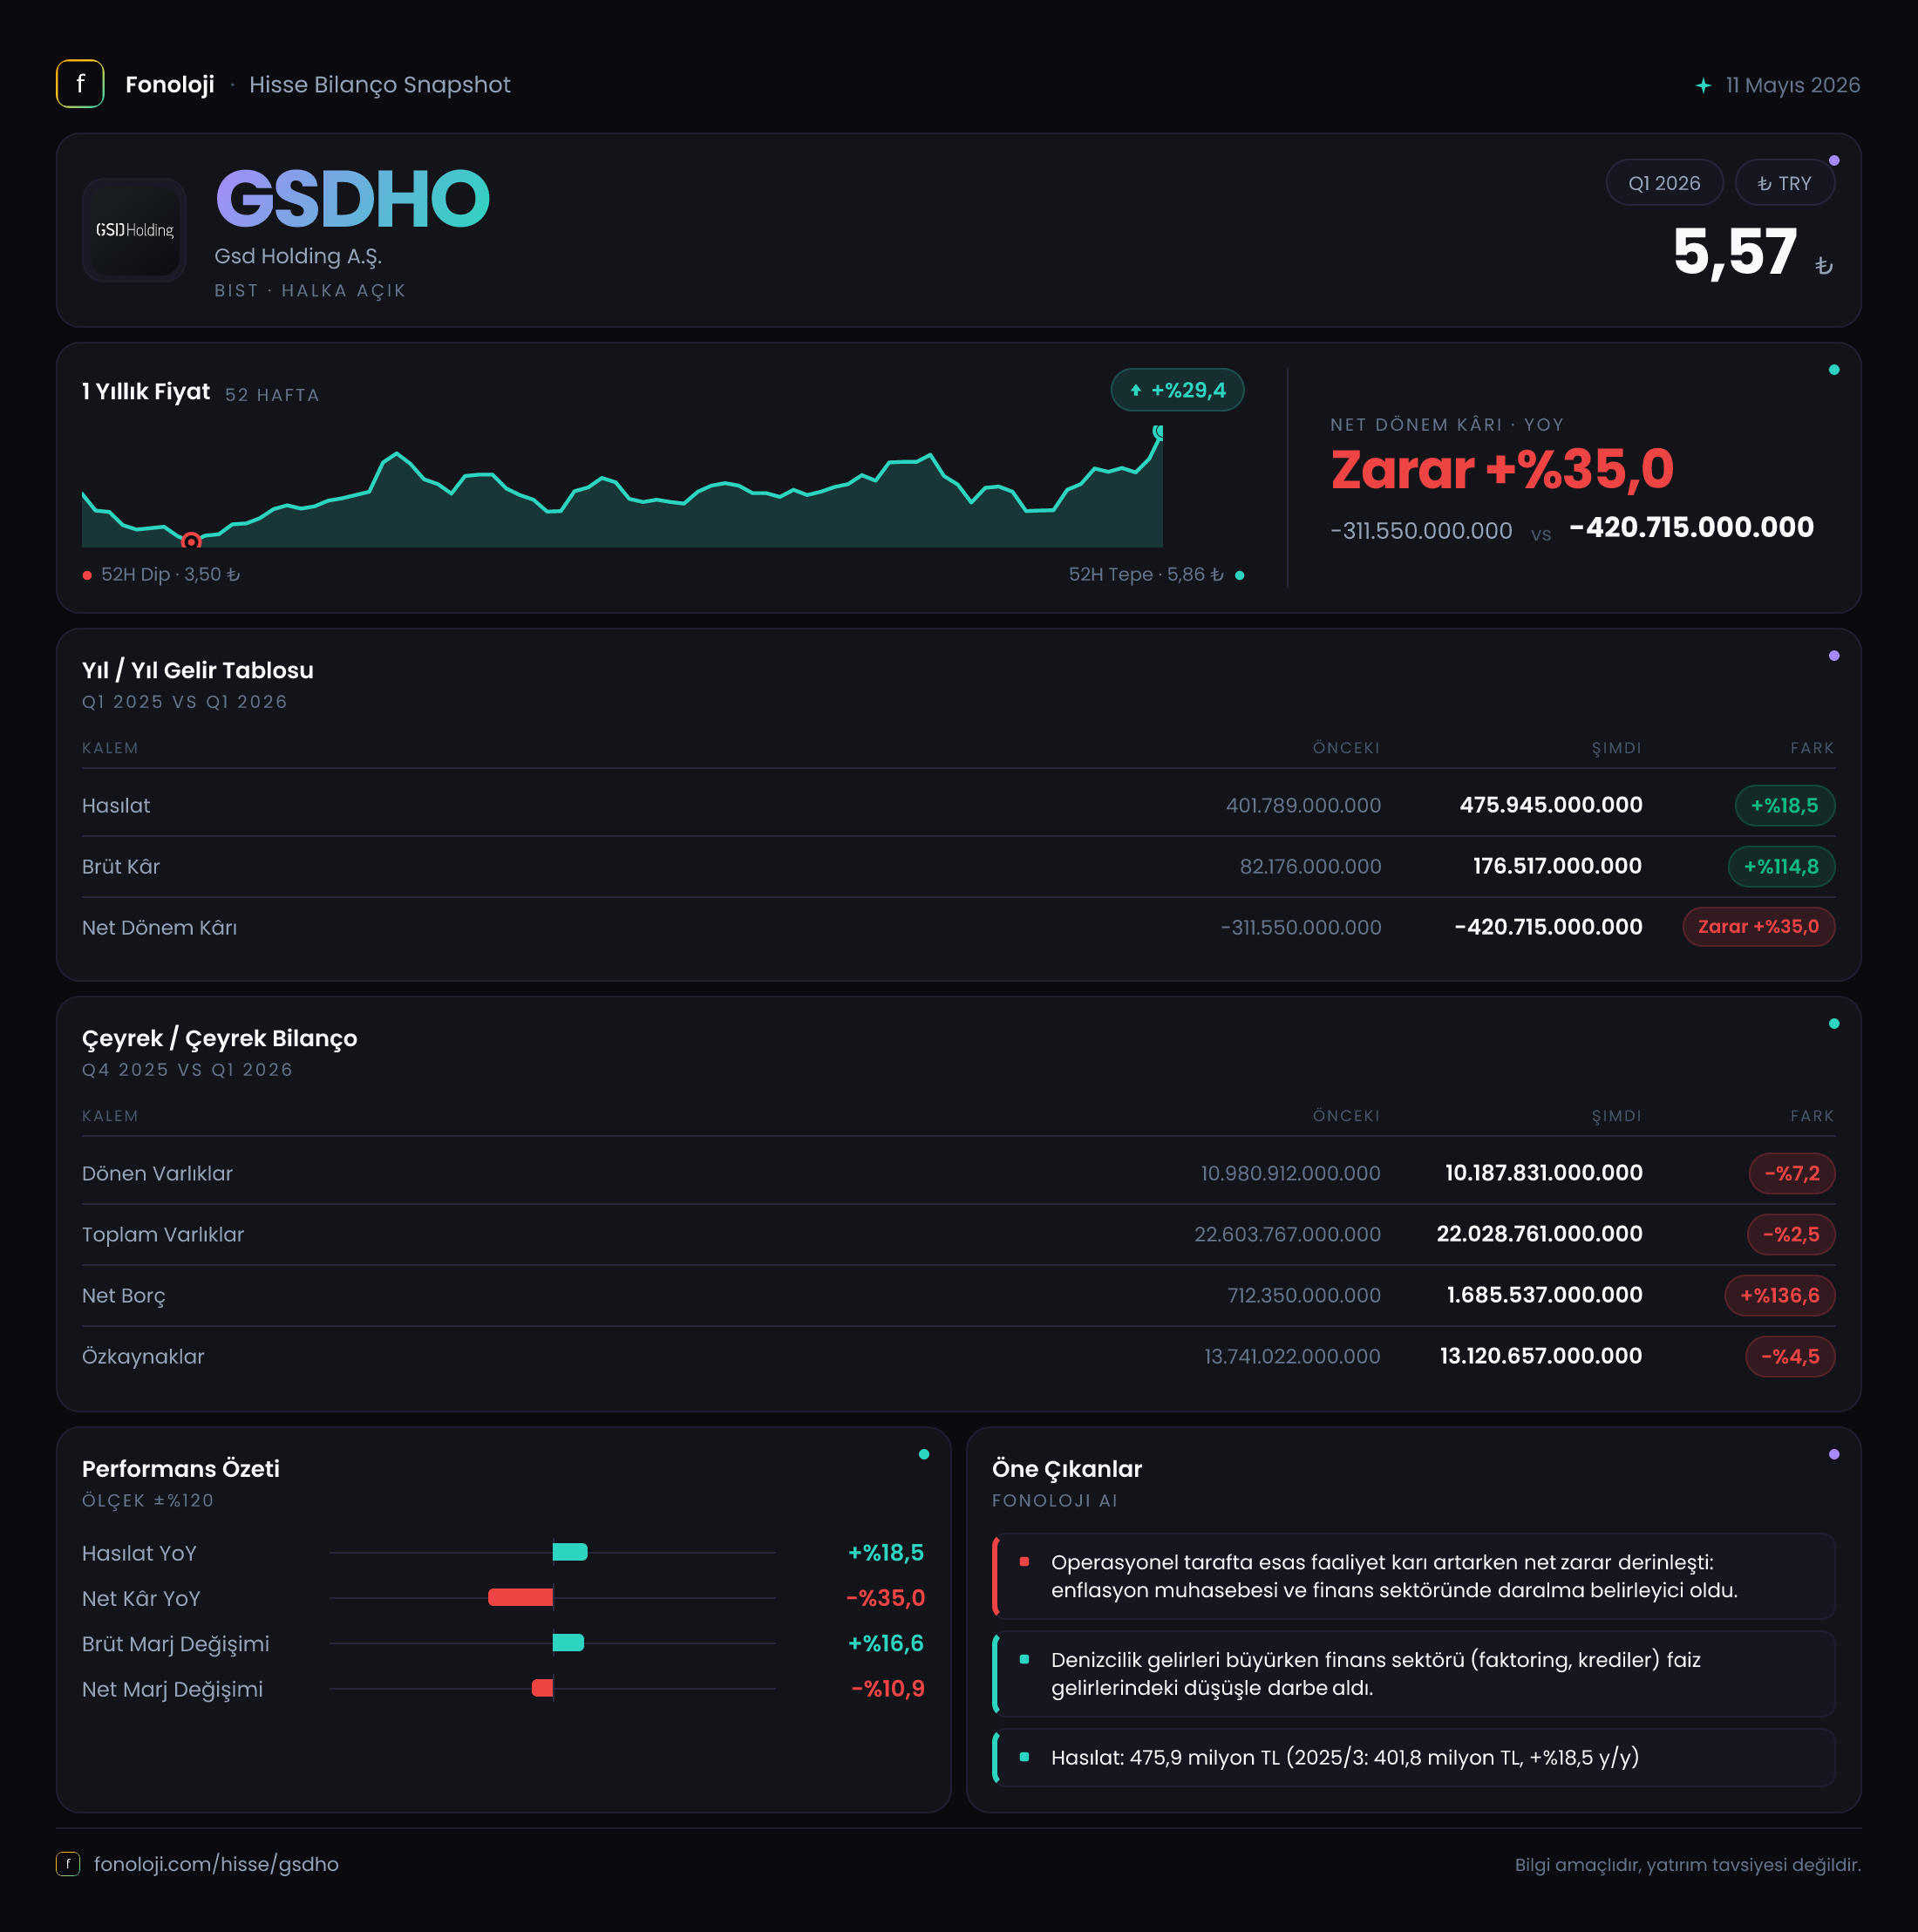
GSD Holding’in 2026 ilk çeyrek finansalları, satış tarafında nominal bir büyümeye rağmen kârlılığın ve bilanço kalitesinin baskı altında kaldığı bir döneme işaret ediyor. Şirketin satışları geçen yılın aynı çeyreğine göre %18,5 artarak 475,9 milyon TL’ye yükselmiş; ancak brüt kâr %2,7 gerileyerek 778,4 milyon TL’ye düşmüş. Daha aşağıda ise 795,5 milyon TL’lik net parasal kayıp, dönem zararının temel baskı unsurlarından biri olmuş. Sonuç olarak net zarar %40,2 artarak 400,6 milyon TL’ye ulaşırken, yıl sonuna göre net borçtaki sert yükseliş de ayrıca izlenmesi gereken bir başlık olarak öne çıkıyor.
| Temel gösterge | 2026/3 | Değişim | |---|---:|---:| | Satışlar | 475,9 mn TL | %18,5 | | Brüt kâr | 778,4 mn TL | -%2,7 | | Net dönem kârı | -400,6 mn TL | %40,2 daha yüksek zarar | | Net borç | 1,7 mlr TL | %136,6 | | Özkaynaklar | 13,1 mlr TL | -%4,5 |
Buradaki en önemli mesaj şu: GSD Holding’in büyümesi nominal satış artışında kalırken, kârlılık ve finansal yapı aynı ölçüde destek vermiyor.
Satış Hikayesi
Şirketin satışları 401,8 milyon TL’den 475,9 milyon TL’ye çıkarak yıllık bazda %18,5 büyüdü. İlk bakışta bu artış olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışlardaki büyümenin reel olarak enflasyonun gerisinde kaldığı görülüyor. Başka bir ifadeyle GSD Holding’in gelirleri TL bazında artmış olsa da, satın alma gücü ve genel fiyat seviyesindeki yükselişten arındırıldığında satış hacmi veya gerçek ticari büyüme açısından güçlü bir tablo ortaya çıkmıyor.
Üstelik satışlardaki artış brüt kâra yansımamış. Gelirler %18,5 yükselirken, brüt kâr 800,1 milyon TL’den 778,4 milyon TL’ye gerilemiş. Bu ayrışma, şirketin gelir üretmesine rağmen bu gelirleri aynı kârlılık kalitesiyle elde edemediğini gösteriyor. Ancak GSD Holding’in holding yapısı ve finansal tablolarındaki kalemlerin niteliği nedeniyle, bu farkın hangi faaliyet veya gelir gruplarından kaynaklandığını verilen veri setiyle kesin olarak ayrıştırmak mümkün değil.
Çeyreklik trend açısından elimizde yalnızca 2025/3 karşılaştırması bulunuyor. Bu nedenle 2026’nın ilk çeyreğinin bir önceki çeyreğe göre ivme kazanıp kazanmadığını değerlendirmek mümkün değil. Özellikle holding şirketlerinde dönemsel varlık satışları, iştirak katkıları, finansal gelirler veya tek seferlik işlemler sonuçları etkileyebildiğinden, sonraki çeyreklerle birlikte gelir kompozisyonunu izlemek önemli olacak.
Kârlılık
Kârlılık tarafında ilk dikkat çeken nokta, satış artışına karşın brüt kârın gerilemesi. Brüt kâr marjı, verilen rakamlar üzerinden hesaplandığında 2025’in ilk çeyreğinde yaklaşık %199,1, 2026’nın ilk çeyreğinde ise yaklaşık %163,6 seviyesinde oluşuyor. Bu oranların satışların üzerinde seyretmesi, gelir tablosundaki “satışlar” kaleminin holding faaliyetlerini tam olarak yansıtmayabilecek farklı bir muhasebe yapısına sahip olduğunu düşündürüyor; dolayısıyla bu marjı klasik sanayi şirketlerindeki brüt marjlarla birebir karşılaştırmak doğru olmaz.
Buna rağmen yön oldukça net: Satışlar büyürken brüt kârın düşmesi, marj kalitesinde bozulmaya işaret ediyor. GSD Holding’in faaliyetlerinin hangi segmentlerinde baskı oluştuğu ayrıntılı dipnotlarla incelenmeli; verilen bilgiler bu konuda kesin bir neden sunmuyor.
FAVÖK verisi paylaşılmadığı için operasyonel nakit kârlılığı ve FAVÖK marjı hesaplanamıyor. Bu eksiklik, özellikle net borcun 1,7 milyar TL’ye yükseldiği bir dönemde önem kazanıyor. Çünkü borcun faaliyetlerden yaratılan kâra oranını gösteren net borç/FAVÖK rasyosu hesaplanamadığından, borç taşıma kapasitesi hakkında yalnızca bilanço üzerinden yorum yapılabiliyor.
Net zarar ise 285,7 milyon TL’den 400,6 milyon TL’ye yükselerek %40,2 oranında kötüleşti. Zararın satış büyümesinden çok daha hızlı artması, gelirlerdeki yükselişin şirketin toplam finansal yükünü karşılamaya yetmediğini ortaya koyuyor. Bu tablo, brüt kârdaki gerileme ve yüksek net parasal kayıpla birlikte değerlendirilmeli.
Bilanço Sağlığı
GSD Holding’in toplam varlıkları yıl sonundaki 22,6 milyar TL’den 22,0 milyar TL’ye geriledi. Bu, üç aylık dönemde %2,5’lik bir küçülmeye karşılık geliyor. Dönen varlıklar %7,2 azalarak 10,2 milyar TL’ye inerken, duran varlıklar %1,9 artarak 11,8 milyar TL’ye yükseldi. Varlık kompozisyonundaki bu değişim, kısa vadeli likidite unsurlarında daralma yaşanırken daha uzun vadeli varlıklarda sınırlı büyüme olduğunu gösteriyor.
Daha kritik gelişme net borçta görüldü. Net borç, 712,4 milyon TL’den 1,7 milyar TL’ye çıkarak %136,6 arttı. Mutlak artış yaklaşık 1 milyar TL seviyesinde. Bu yükseliş, toplam varlıklardaki sınırlı gerileme ve net zararla birlikte düşünüldüğünde bilanço üzerindeki finansal baskının arttığını gösteriyor.
Özkaynaklar da yıl sonuna göre 13,7 milyar TL’den 13,1 milyar TL’ye gerileyerek %4,5 azaldı. Özkaynakların toplam varlıklara oranı yaklaşık %59,5 ile hâlâ önemli bir tampon sunuyor; ancak üç ay içinde bu tamponun küçülmesi olumlu değil. Borç artarken özkaynakların azalması, şirketin finansman yapısında borcun ağırlığını artırıyor. FAVÖK verisi bulunmadığı için net borç/FAVÖK oranı hesaplanamasa da, bu rasyonun önümüzdeki dönemlerde özellikle yakından takip edilmesi gerekiyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından şirketin net parasal pozisyonu -795,5 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı dönemindeki -796,6 milyon TL ile karşılaştırıldığında kayıp yalnızca %0,1 değişmiş. Yani net parasal pozisyon zararı yıllık bazda neredeyse aynı seviyede kalmış olsa da, mutlak olarak dönem net zararının üzerinde etkili bir kalem olmaya devam ediyor.
Bu kalem, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin şirket sonuçlarına etkisini yansıtıyor. Negatif net parasal pozisyon, enflasyon muhasebesi uygulaması altında şirketin parasal pozisyonundan kaynaklanan gider baskısının sürdüğünü gösteriyor. 795,5 milyon TL’lik kayıp, 400,6 milyon TL’lik net zarardan daha yüksek. Bu da operasyonel sonuçların tek başına dönem zararını açıklamadığını; TAS 29 etkisinin net sonucu belirgin biçimde şekillendirdiğini ortaya koyuyor.
Burada önemli ayrım şu: Net parasal kayıp, doğrudan aynı tutarda nakit çıkışı anlamına gelmez. Ancak şirketin raporlanan kârını ciddi şekilde aşağı çektiği için özkaynak gelişimini ve yatırımcı algısını etkiler. Enflasyonun ve bilanço kompozisyonunun değişmesiyle bu etkinin gelecek dönemlerde azalması veya artması mümkün.
Yatırımcı için Ne Anlama Geliyor?
GSD Holding’in ilk çeyrek tablosu, nominal satış büyümesi ile gerçek kârlılık arasındaki farkın açıldığını gösteriyor. Fırsat tarafında, şirketin 13,1 milyar TL’lik özkaynak tabanı ve 22,0 milyar TL’lik toplam varlık büyüklüğü önemli bir bilanço ölçeğine işaret ediyor. Ancak bu ölçek, tek başına yeterli değil; varlıkların ne kadar verimli kullanıldığı ve borcun hangi faaliyetlerden yaratılan nakitle taşınabildiği belirleyici olacak.
Risk tarafında üç başlık öne çıkıyor:
- Satış büyümesinin enflasyonun gerisinde kalması ve reel büyüme sinyali vermemesi,
- Net borcun üç ayda %136,6 artması,
- Net parasal kayıp ve net zarar nedeniyle özkaynakların %4,5 gerilemesi.
Önümüzdeki dönemlerde yatırımcıların özellikle FAVÖK veya faaliyet nakit akışı, net borçtaki artışın nedeni, iştirak ve varlık gelirlerinin sürekliliği, ayrıca net parasal pozisyonun seyri üzerinde durması gerekiyor. Şirketin satışları artıyor; fakat bu artış henüz daha güçlü bir kârlılık ve bilanço görünümüne dönüşmüş değil. Yatırım tavsiyesi değildir.