
Açılış
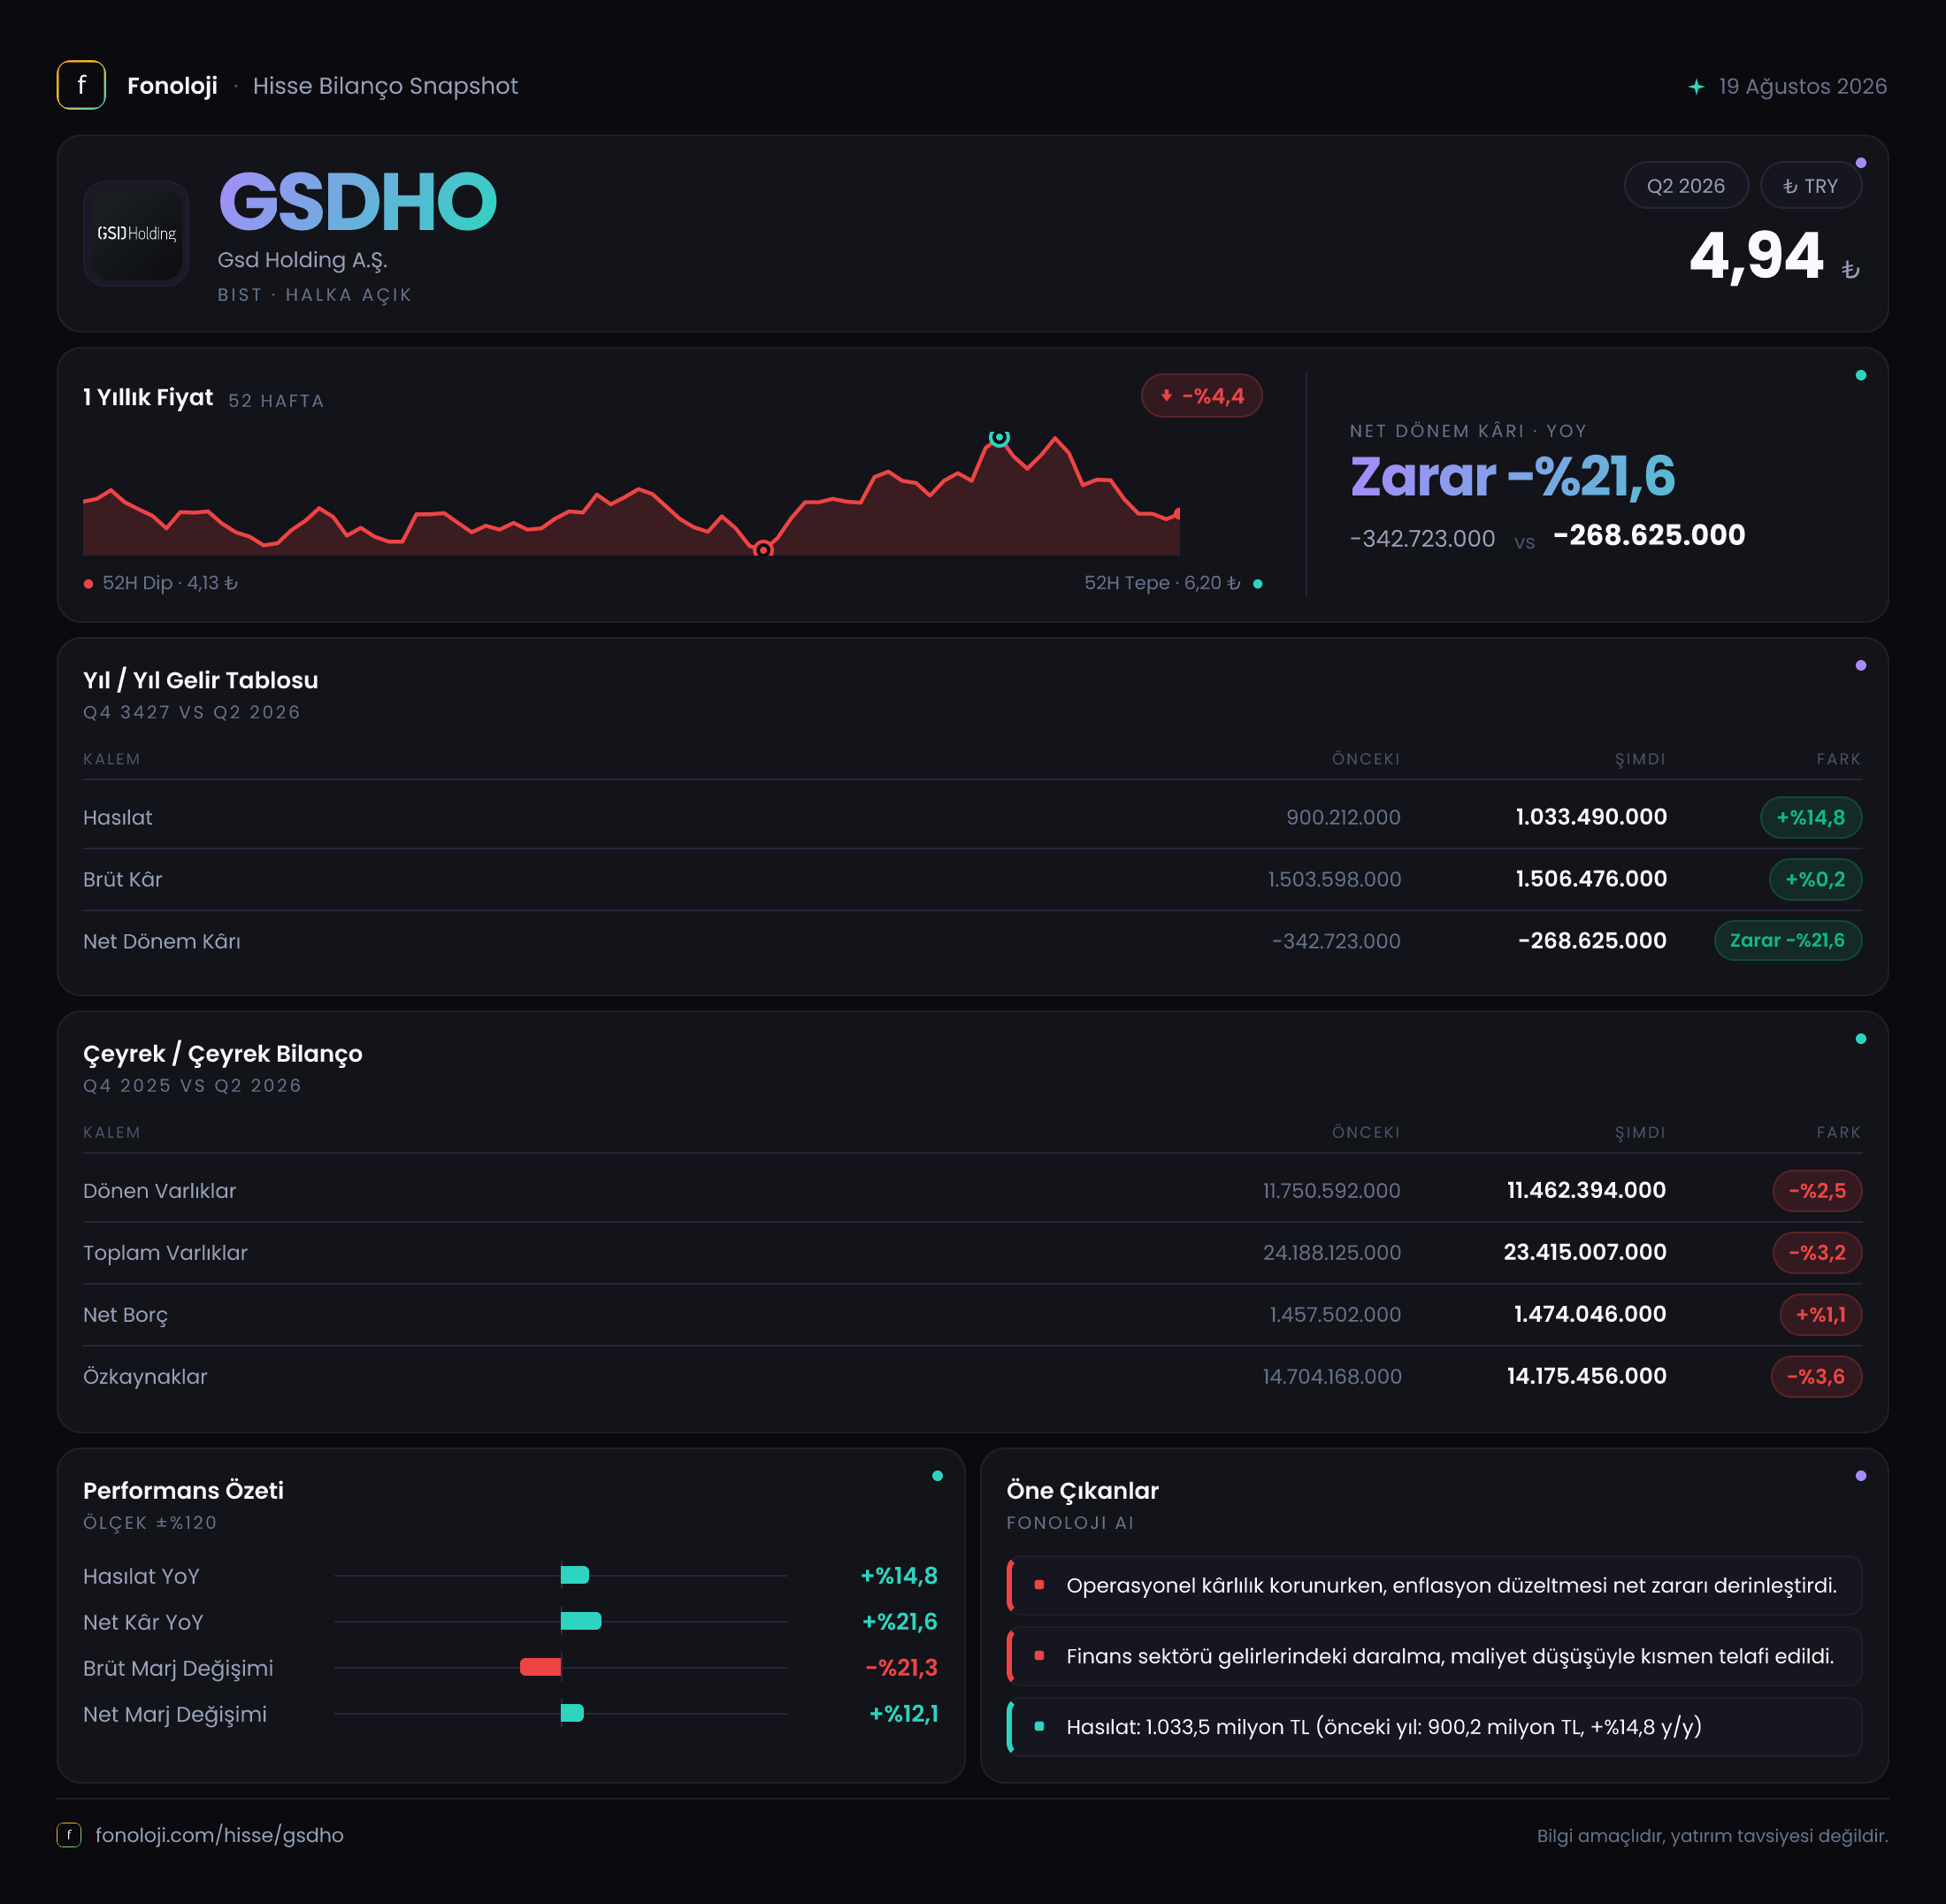
GSD Holding, farklı faaliyet alanlarındaki iştirak ve varlıklarını bilançosunda taşıyan bir holding yapısına sahip. 2026/6AB finansalları, nominal satış büyümesinin sürdüğünü ancak bunun yüksek enflasyon ortamında reel bir büyümeye işaret etmediğini gösteriyor. Net zarar geçen yılın aynı dönemine göre daralmış olsa da şirket hâlâ zarar yazıyor; üstelik finansal tablonun en dikkat çekici kalemi, 1,4 milyar TL seviyesindeki negatif net parasal pozisyon. Bilanço tarafında ise net borcun yatay kalmasına karşın özkaynakların ve toplam varlıkların gerilediği görülüyor.
Satış Hikayesi
GSD Holding’in satışları, geçen yılın aynı dönemindeki 900,2 milyon TL seviyesinden bu dönemde 1,0 milyar TL seviyesine yükseldi. Yıllık bazda %14,8’lik artış ilk bakışta olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu büyüme reel anlamda zayıf kalıyor. Başka bir ifadeyle şirketin satışları nominal olarak artmış, ancak fiyat artışlarının gerisinde kalmış olabilir.
Bu ayrım, holding şirketleri açısından özellikle önemli. Satış büyümesi tek başına operasyonların güçlendiğini göstermez; satışların hangi iştiraklerden geldiği, faaliyet hacminin artıp artmadığı ve fiyatlama gücünün korunup korunmadığı da incelenmeli. Mevcut veride segment bazlı gelir dağılımı bulunmadığı için, büyümenin hangi iş kolundan kaynaklandığını söylemek mümkün değil.
Çeyreklik trend açısından da veri seti sınırlı. Sağlanan karşılaştırma, 2025/6 dönemindeki 900,2 milyon TL satış ile 2026/6AB rakamını karşılaştırıyor. Bu nedenle yılın ilk ve ikinci çeyreği arasındaki ivmeyi, satışların çeyrekten çeyreğe hızlanıp hızlanmadığını veya yavaşlayıp yavaşlamadığını bu bilgilerle ölçemiyoruz. İleri dönemlerde özellikle enflasyonun üzerinde kalıcı satış büyümesi ve bunun nakit akışına dönüşmesi takip edilmeli.
Daha da önemlisi, brüt kârın 1,5 milyar TL olarak raporlanması, 1,0 milyar TL satışın üzerinde görünüyor. Bu durum klasik bir sanayi veya ticaret şirketi gelir tablosu mantığıyla uyumlu değil. Holdinglerde iştirak kârları, finansal yatırımların değer değişimleri veya farklı muhasebe kalemleri brüt kâr satırını teknik olarak etkileyebilir; ancak veri setindeki sınıflandırma netleşmeden brüt kâr üzerinden sağlıklı operasyonel yorum yapmak doğru olmaz.
Kârlılık
Kârlılık görünümünün en olumlu tarafı, net zararın geçen yılın aynı dönemindeki 342,7 milyon TL seviyesinden 268,6 milyon TL seviyesine gerilemiş olması. Zararın %21,6 azalması, şirketin geçen yıla göre daha iyi bir sonuç ürettiğini gösteriyor. Bununla birlikte sonuç hâlâ negatif; yani gelir artışı şirketi net kâra taşımaya yetmemiş durumda.
Brüt kârın 1,5 milyar TL ile satışlardan yüksek raporlanması nedeniyle brüt kâr marjı hesaplamak ekonomik açıdan anlamlı değil. Matematiksel olarak satışların üzerinde bir brüt kâr marjı çıkar, ancak bu oran operasyonel verimlilikten çok gelir tablosu sınıflandırmasına işaret eder. Bu nedenle yatırımcı açısından brüt marjın yükseldiği veya düştüğü sonucuna varmak yerine, finansal tablo dipnotlarında bu kalemin hangi gelir ve giderleri içerdiğini kontrol etmek gerekir.
FAVÖK verisi raporda yer almıyor. Bu eksiklik, GSD Holding’in ana faaliyet performansını değerlendirmeyi zorlaştırıyor. Net zararın daralması, faaliyet kârlılığındaki iyileşmeden kaynaklanabileceği gibi finansman giderleri, kur farkları, değerleme etkileri veya enflasyon muhasebesi kaynaklı değişimlerden de doğabilir. FAVÖK ve faaliyet kârı görülmeden, zarar azalmasını doğrudan operasyonel toparlanma olarak okumak mümkün değil.
Dolayısıyla bu dönemin ana mesajı “zarar azalıyor” olsa da “kârlılık kalıcı biçimde düzeliyor” demek için erken. Net zararın yeniden kâra dönmesi için satış büyümesinin enflasyonu aşması, raporlanan operasyonel gelirlerin daha şeffaf hale gelmesi ve negatif parasal etkinin sınırlanması gerekiyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar, önceki yıl sonundaki 24,2 milyar TL seviyesinden 23,4 milyar TL seviyesine gerileyerek %3,2 azalmış. Dönen varlıklar 11,8 milyar TL seviyesinden 11,5 milyar TL seviyesine inerken, duran varlıklar 12,4 milyar TL seviyesinden 12,0 milyar TL seviyesine gerilemiş. Bu tablo, şirket bilançosunun hem likit varlıklar hem de uzun vadeli varlıklar tarafında daraldığını gösteriyor.
Özkaynaklar da 14,7 milyar TL seviyesinden 14,2 milyar TL seviyesine düşmüş; azalış %3,6. Bu gerilemede dönem zararı ve enflasyon muhasebesi etkileri rol oynayabilir. Özkaynakların toplam varlıklara oranı yaklaşık %61 seviyesinde. Bu oran, şirketin bilançosunda özkaynak ağırlığının hâlâ güçlü olduğunu ve varlıkların önemli bölümünün borçla finanse edilmediğini gösteriyor.
Net borç ise 1,5 milyar TL seviyesinde yatay kalmış, dönemsel olarak yalnızca %1,1 artmış. Net borcun özkaynaklara oranı yaklaşık %10,6. FAVÖK açıklanmadığı için net borç/FAVÖK rasyosu hesaplanamıyor; ancak net borcun özkaynaklara ve toplam varlıklara göre sınırlı kalması, bilanço kaldıraç riskinin şu aşamada yüksek olmadığını gösteriyor. Buna karşılık borcun sabit kalması tek başına yeterli değil; şirketin bu borcu hangi maliyetle taşıdığı ve faaliyetlerden düzenli nakit üretip üretmediği de izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından en kritik kalem, 1,4 milyar TL negatif net parasal pozisyon. Geçen yılın aynı dönemine göre bu zarar kalemi %5,2 daha negatif hale gelmiş görünüyor. Bu, şirketin parasal yükümlülükleri ile parasal varlıkları arasındaki dengenin enflasyon ortamında kâr aleyhine çalıştığını gösterir.
TAS 29 kapsamında nakit, alacak ve borç gibi parasal kalemlerin enflasyon karşısındaki etkisi net parasal pozisyon üzerinden finansal tablolara yansır. Negatif pozisyon, genel olarak şirketin parasal borç ve yükümlülüklerinin parasal varlıklarından daha yüksek olduğuna ve enflasyonun bu yapı üzerinde zarar yaratabildiğine işaret eder. 1,4 milyar TL seviyesindeki etki, 268,6 milyon TL net zararın üzerinde bir büyüklüğe sahip. Bu nedenle şirketin zararında operasyonel performans kadar enflasyon muhasebesi de belirleyici görünüyor.
Burada dikkat edilmesi gereken nokta, negatif parasal pozisyonun nakit çıkışıyla birebir aynı olmadığıdır. Bu kalem muhasebesel bir enflasyon düzeltmesi etkisidir; ancak şirketin enflasyon ortamına karşı bilanço hassasiyetini net biçimde gösterir. Parasal varlıkların artırılması, borç vadesinin ve para biriminin daha iyi yönetilmesi bu etkinin ileride sınırlanmasına yardımcı olabilir.
Yatırımcı için Ne Anlama Geliyor?
GSD Holding’in 2026/6AB sonuçları, bilanço kaldıraç açısından kontrollü ancak kârlılık açısından henüz tam anlamıyla toparlanmamış bir yapıya işaret ediyor. Satışlar nominal olarak %14,8 artmış olsa da yüksek enflasyon karşısında reel büyüme zayıf. Net zarar %21,6 daralmış; fakat şirket kâra geçemediği gibi negatif net parasal pozisyon nedeniyle enflasyon muhasebesinden ciddi baskı görüyor.
Yatırımcı açısından öne çıkan fırsatlar şunlar:
- Net borcun 1,5 milyar TL ile sınırlı kalması ve özkaynakların 14,2 milyar TL seviyesinde bulunması.
- Net zararın geçen yıla göre azalması.
- Varlıkların büyük bölümünün özkaynaklarla finanse edilmesi.
Buna karşılık temel riskler de belirgin:
- Satış büyümesinin enflasyonun gerisinde kalması.
- FAVÖK verisinin bulunmaması nedeniyle operasyonel kârlılığın ölçülememesi.
- Negatif net parasal pozisyonun 1,4 milyar TL ile yüksek kalması.
- Özkaynakların ve toplam varlıkların önceki yıl sonuna göre gerilemesi.
- Brüt kâr kaleminin satışların üzerinde raporlanması nedeniyle finansal tablo sınıflandırmasının ayrıca incelenmesi gereği.
Bir sonraki dönemde satışların enflasyonu aşıp aşmadığı, net parasal zararın küçülüp küçülmediği, FAVÖK veya faaliyet kârının açıklanıp açıklanmadığı ve özkaynak erimesinin durup durmadığı belirleyici olacak. Mevcut veriler, düşük bilanço borçluluğuna rağmen sürdürülebilir kârlılığın henüz kanıtlanmadığını gösteriyor. Yatırım tavsiyesi değildir.