
Açılış
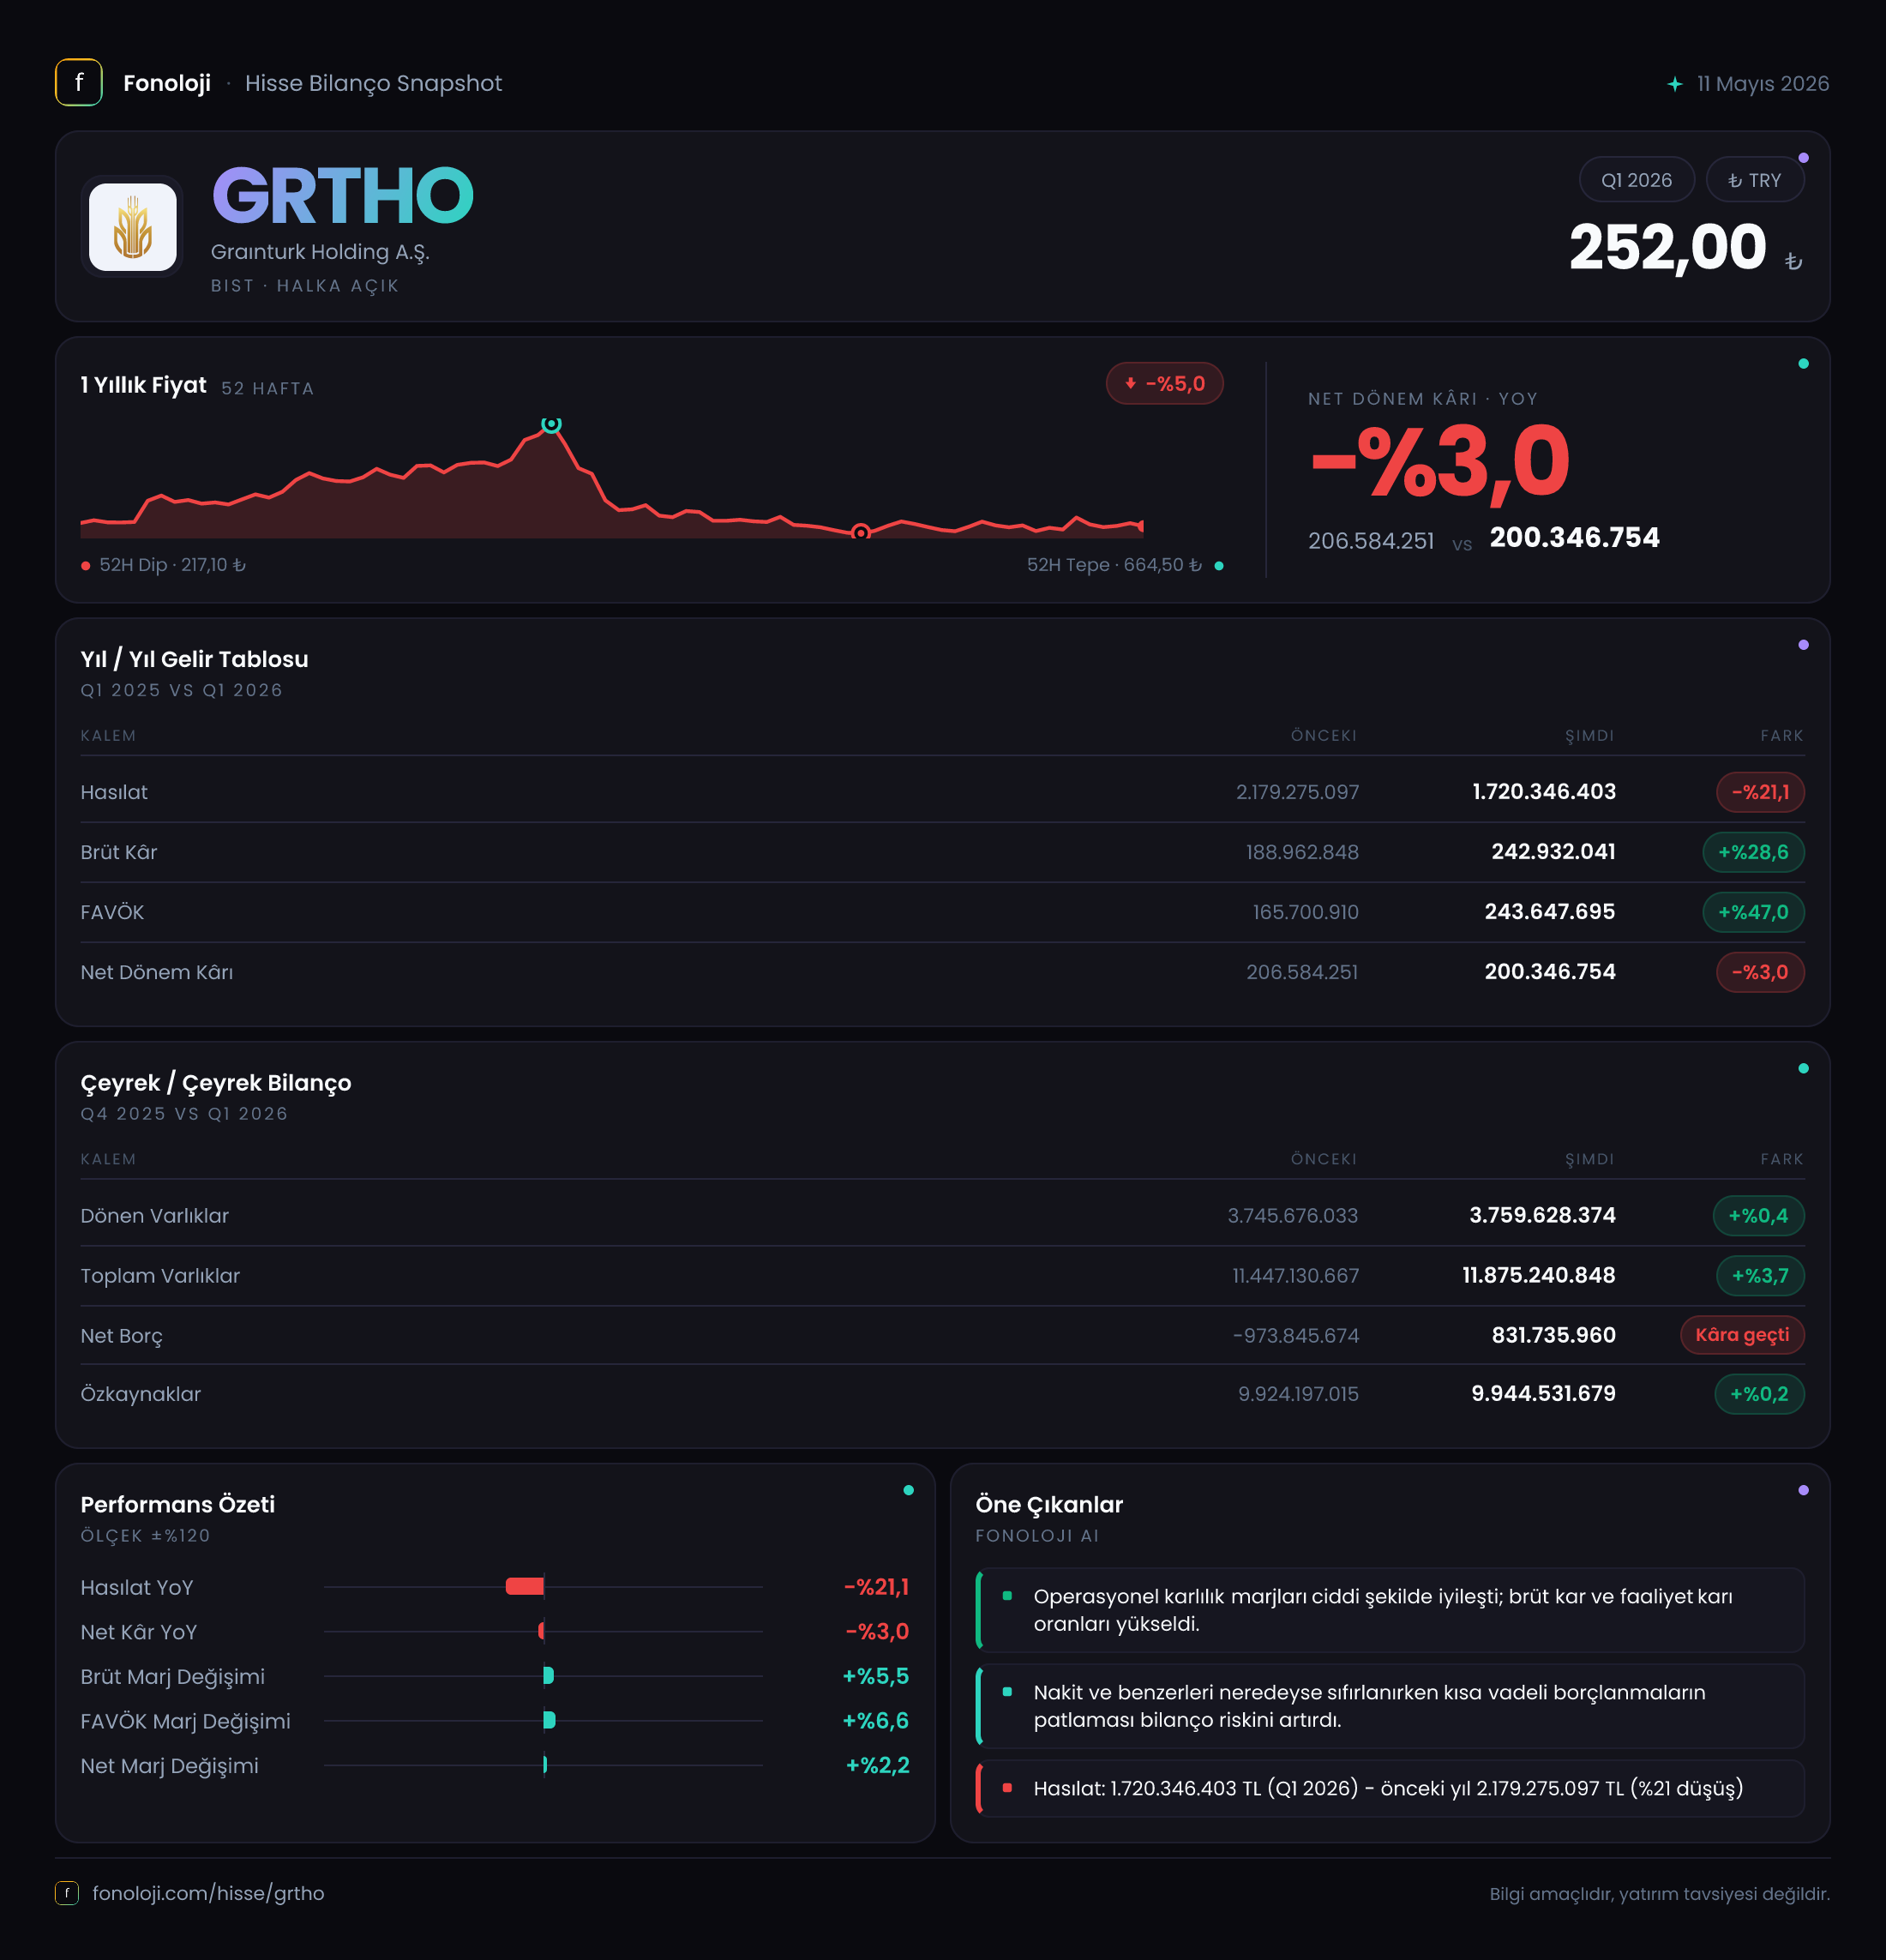
Grainturk Holding’in 2026 ilk çeyrek sonuçları, yüzeyde satış ve net kâr açısından zayıf; operasyonel kârlılık açısından ise belirgin şekilde daha güçlü bir tablo ortaya koyuyor. Şirketin satışları geçen yılın aynı dönemine göre %21,1 gerileyerek 1,7 milyar TL’ye inerken, brüt kâr %28,6, FAVÖK ise %33,7 arttı. Bu ayrışma, şirketin daha düşük satış hacmine rağmen ürün karması, maliyet yönetimi veya faaliyet verimliliği tarafında iyileşme sağladığını gösteriyor. Ancak bilanço tarafında geçen yıl sonundaki yüksek net nakit pozisyonundan 831,7 milyon TL net borca geçiş ve net parasal kaybın derinleşmesi, yatırımcıların özellikle izlemesi gereken iki önemli risk alanı.
Satış Hikayesi
Grainturk Holding’in ilk çeyrek satışları 1,7 milyar TL oldu. Geçen yılın aynı döneminde satışlar 2,2 milyar TL seviyesindeydi; dolayısıyla nominal bazda 461 milyon TL’lik bir gerileme söz konusu. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak da düşmesi, reel açıdan daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca geçen yıla göre daha az satış yapmamış; fiyat artışlarının etkisi de toplam ciroyu korumaya yetmemiş.
Çeyreklik karşılaştırma açısından mevcut veri yalnızca 2025/3 dönemini içeriyor. Bu nedenle satışlardaki hareketin bir önceki çeyreğe göre hızlanıp hızlanmadığını veya yavaşlayıp yavaşlamadığını söylemek mümkün değil. Özellikle emtia, tarım ve ticaret bağlantılı faaliyetlerde dönemsel dalgalanmalar önemli olabildiği için, 2026/6 ve sonraki çeyreklerde ciro trendinin devam edip etmediği daha sağlıklı bir değerlendirme sağlayacak.
Bununla birlikte, satışlardaki daralmanın kârlılıkta aynı ölçüde bozulma yaratmaması dikkat çekici. Bu durum şirketin düşük marjlı satışlardan uzaklaşıp daha kârlı işlere yönelmiş olabileceğini düşündürüyor; ancak ürün kırılımı, segment bazlı gelir ve hacim verileri paylaşılmadığı için bu iyileşmenin kaynağını kesin olarak ayırmak mümkün değil.
Kârlılık
Şirketin brüt kârı 242,9 milyon TL ile geçen yılki 189 milyon TL’nin oldukça üzerinde gerçekleşti. Satışlar %21,1 azalırken brüt kârın %28,6 artması, brüt kâr marjını yaklaşık %8,6’dan %14,3’e yükseltti. Bu, marj tarafında yaklaşık 5,7 puanlık güçlü bir iyileşme anlamına geliyor. Satış hacmi zayıflarken brüt kârın artması, maliyetlerin satışlardan daha hızlı gerilediğine veya daha yüksek marjlı ürün ve faaliyetlerin ağırlık kazandığına işaret ediyor.
FAVÖK de 211,6 milyon TL seviyesine çıkarak geçen yılki 158,3 milyon TL’ye göre %33,7 büyüdü. FAVÖK marjı böylece yaklaşık %7,2’den %12,4’e yükseldi. Brüt kâr marjındaki iyileşmenin FAVÖK seviyesine büyük ölçüde yansıması, operasyonel giderlerin satışlara oranla kontrol altında tutulduğunu gösteriyor. Şirket, daha düşük bir ciro tabanında dahi faaliyet kârlılığını korumakla kalmamış, belirgin biçimde artırmış.
Net kâr ise 200,3 milyon TL olarak gerçekleşti ve geçen yılki 206,6 milyon TL’ye göre yalnızca %3 geriledi. Net kâr marjı yaklaşık %9,4’ten %11,8’e yükseldi. Yani operasyonel kârlılıkta önemli bir artış olmasına rağmen, bu kazanım net kâr satırına aynı ölçüde taşınamamış. Bunun temel nedenlerinden biri, net parasal pozisyon zararının ciddi biçimde artması. Vergi, finansman gideri ve diğer faaliyet dışı kalemlerin ayrıntısı paylaşılmadığı için net kârdaki sınırlı düşüşün tüm nedenlerini ayrıştırmak mümkün değil; ancak mevcut veriler, operasyonel performansın finansal ve parasal etkiler tarafından baskılandığını gösteriyor.
Bilanço Sağlığı
Grainturk Holding’in toplam varlıkları yıl sonuna göre %3,7 artarak 11,9 milyar TL’ye yükseldi. Dönen varlıklar 3,8 milyar TL ile büyük ölçüde yatay kalırken, duran varlıklar %5,4 artarak 8,1 milyar TL’ye ulaştı. Bu yapı, şirket bilançosunda duran varlıkların ağırlığının yüksek olduğunu gösteriyor: toplam varlıkların yaklaşık üçte ikisi duran varlıklardan oluşuyor.
Özkaynaklar 9,9 milyar TL ile neredeyse sabit kaldı ve toplam varlıkların yaklaşık %83’ünü finanse ediyor. Bu oran, bilanço sermaye yapısının güçlü olduğunu ve şirketin varlıklarının büyük bölümünü özkaynakla taşıdığını gösteriyor. Ancak özkaynakların yıl sonuna göre yalnızca %0,2 artması, ilk çeyrekte yaratılan net kârın enflasyon muhasebesi, dağıtımlar veya diğer özkaynak hareketleri nedeniyle bilançoya sınırlı yansımış olabileceğini düşündürüyor.
Daha dikkat çekici değişim net borç tarafında yaşandı. Şirket, önceki yıl sonunda 973,8 milyon TL net nakit pozisyonundayken, dönem sonunda 831,7 milyon TL net borca geçti. Bu, yaklaşık 1,8 milyar TL’lik bir negatif yönde değişim demek. Net borç/FAVÖK oranı, yalnızca bu çeyreğin FAVÖK’ü kullanıldığında yaklaşık 3,9 kat seviyesinde görünüyor; ancak bu oran yıllıklandırılmış bir hesaplama değil ve dönemsel dalgalanmalardan etkilenebilir. Yine de net nakitten net borca geçiş, işletme sermayesi ihtiyacı, yatırım harcamaları veya finansman hareketlerinin yakından izlenmesini gerektiriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı 324,4 milyon TL oldu. Geçen yıl aynı dönemde bu zarar 51,8 milyon TL seviyesindeydi. Zararın yaklaşık 6,3 katına çıkması, parasal varlık ve yükümlülük yapısının şirket aleyhine çalıştığını gösteriyor.
TAS 29’da şirketin parasal varlıkları ile parasal borçları arasındaki yapı, enflasyon ortamında kâr veya zarar üzerinde önemli etki yaratır. Yüksek parasal varlık taşımak enflasyon karşısında satın alma gücü kaybı yaratabilir; yüksek parasal borçluluk ise bazı koşullarda bu etkiyi dengeleyebilir. Grainturk’ün bu dönemdeki sonuçları, net parasal pozisyonun kârlılığı aşağı çektiğini ortaya koyuyor.
Net parasal zarar, FAVÖK’ün yaklaşık 1,5 katına denk geliyor. Bu nedenle şirketin operasyonel kârlılığı güçlü görünse de, enflasyon muhasebesi kaynaklı kayıplar finansal sonuçların ana belirleyicilerinden biri olmaya devam ediyor. Net borç pozisyonundaki değişimle birlikte değerlendirildiğinde, bilanço likiditesi ve parasal kalemlerin yönetimi kritik önem kazanıyor.
Yatırımcı için Ne Anlama Geliyor?
Grainturk Holding’in ilk çeyrek sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Operasyonel tarafta fırsat: Satışlar düşmesine rağmen brüt kâr ve FAVÖK marjlarının belirgin biçimde yükselmesi, şirketin daha kârlı bir iş yapısına veya daha iyi maliyet disiplinine geçtiğini gösteriyor.
- Finansal tarafta risk: Net nakit pozisyonundan 831,7 milyon TL net borca geçiş, borçluluk ve nakit akışının önceki döneme göre bozulduğuna işaret ediyor.
- Enflasyon muhasebesi baskısı: 324,4 milyon TL’lik net parasal zarar, operasyonel başarının net kârda tam olarak görünmesini engelliyor.
- Ciro trendi izlenmeli: Enflasyonun üzerinde fiyatlama yapılması gereken bir ortamda satışların nominal olarak %21,1 gerilemesi, büyüme kalitesi açısından soru işareti yaratıyor.
- Sonraki çeyrekler belirleyici: Marj artışı kalıcı hale gelir ve satışlar toparlanırsa kârlılık hikâyesi güçlenebilir. Buna karşılık net borç artışı sürerse, yüksek FAVÖK marjı finansman ve parasal kayıplarla dengelenebilir.
Özetle şirketin mevcut görünümünde operasyonel kârlılık güçlü, fakat satış büyümesi, net borç ve TAS 29 kaynaklı zararlar yatırım tezinin önündeki temel sınavlar. Yatırımcıların özellikle bir sonraki ara dönemde net borcun gerileyip gerilemediğine, satışların reel olarak toparlanıp toparlanmadığına ve yüksek marjların korunup korunmadığına odaklanması gerekiyor. Yatırım tavsiyesi değildir.