
Açılış
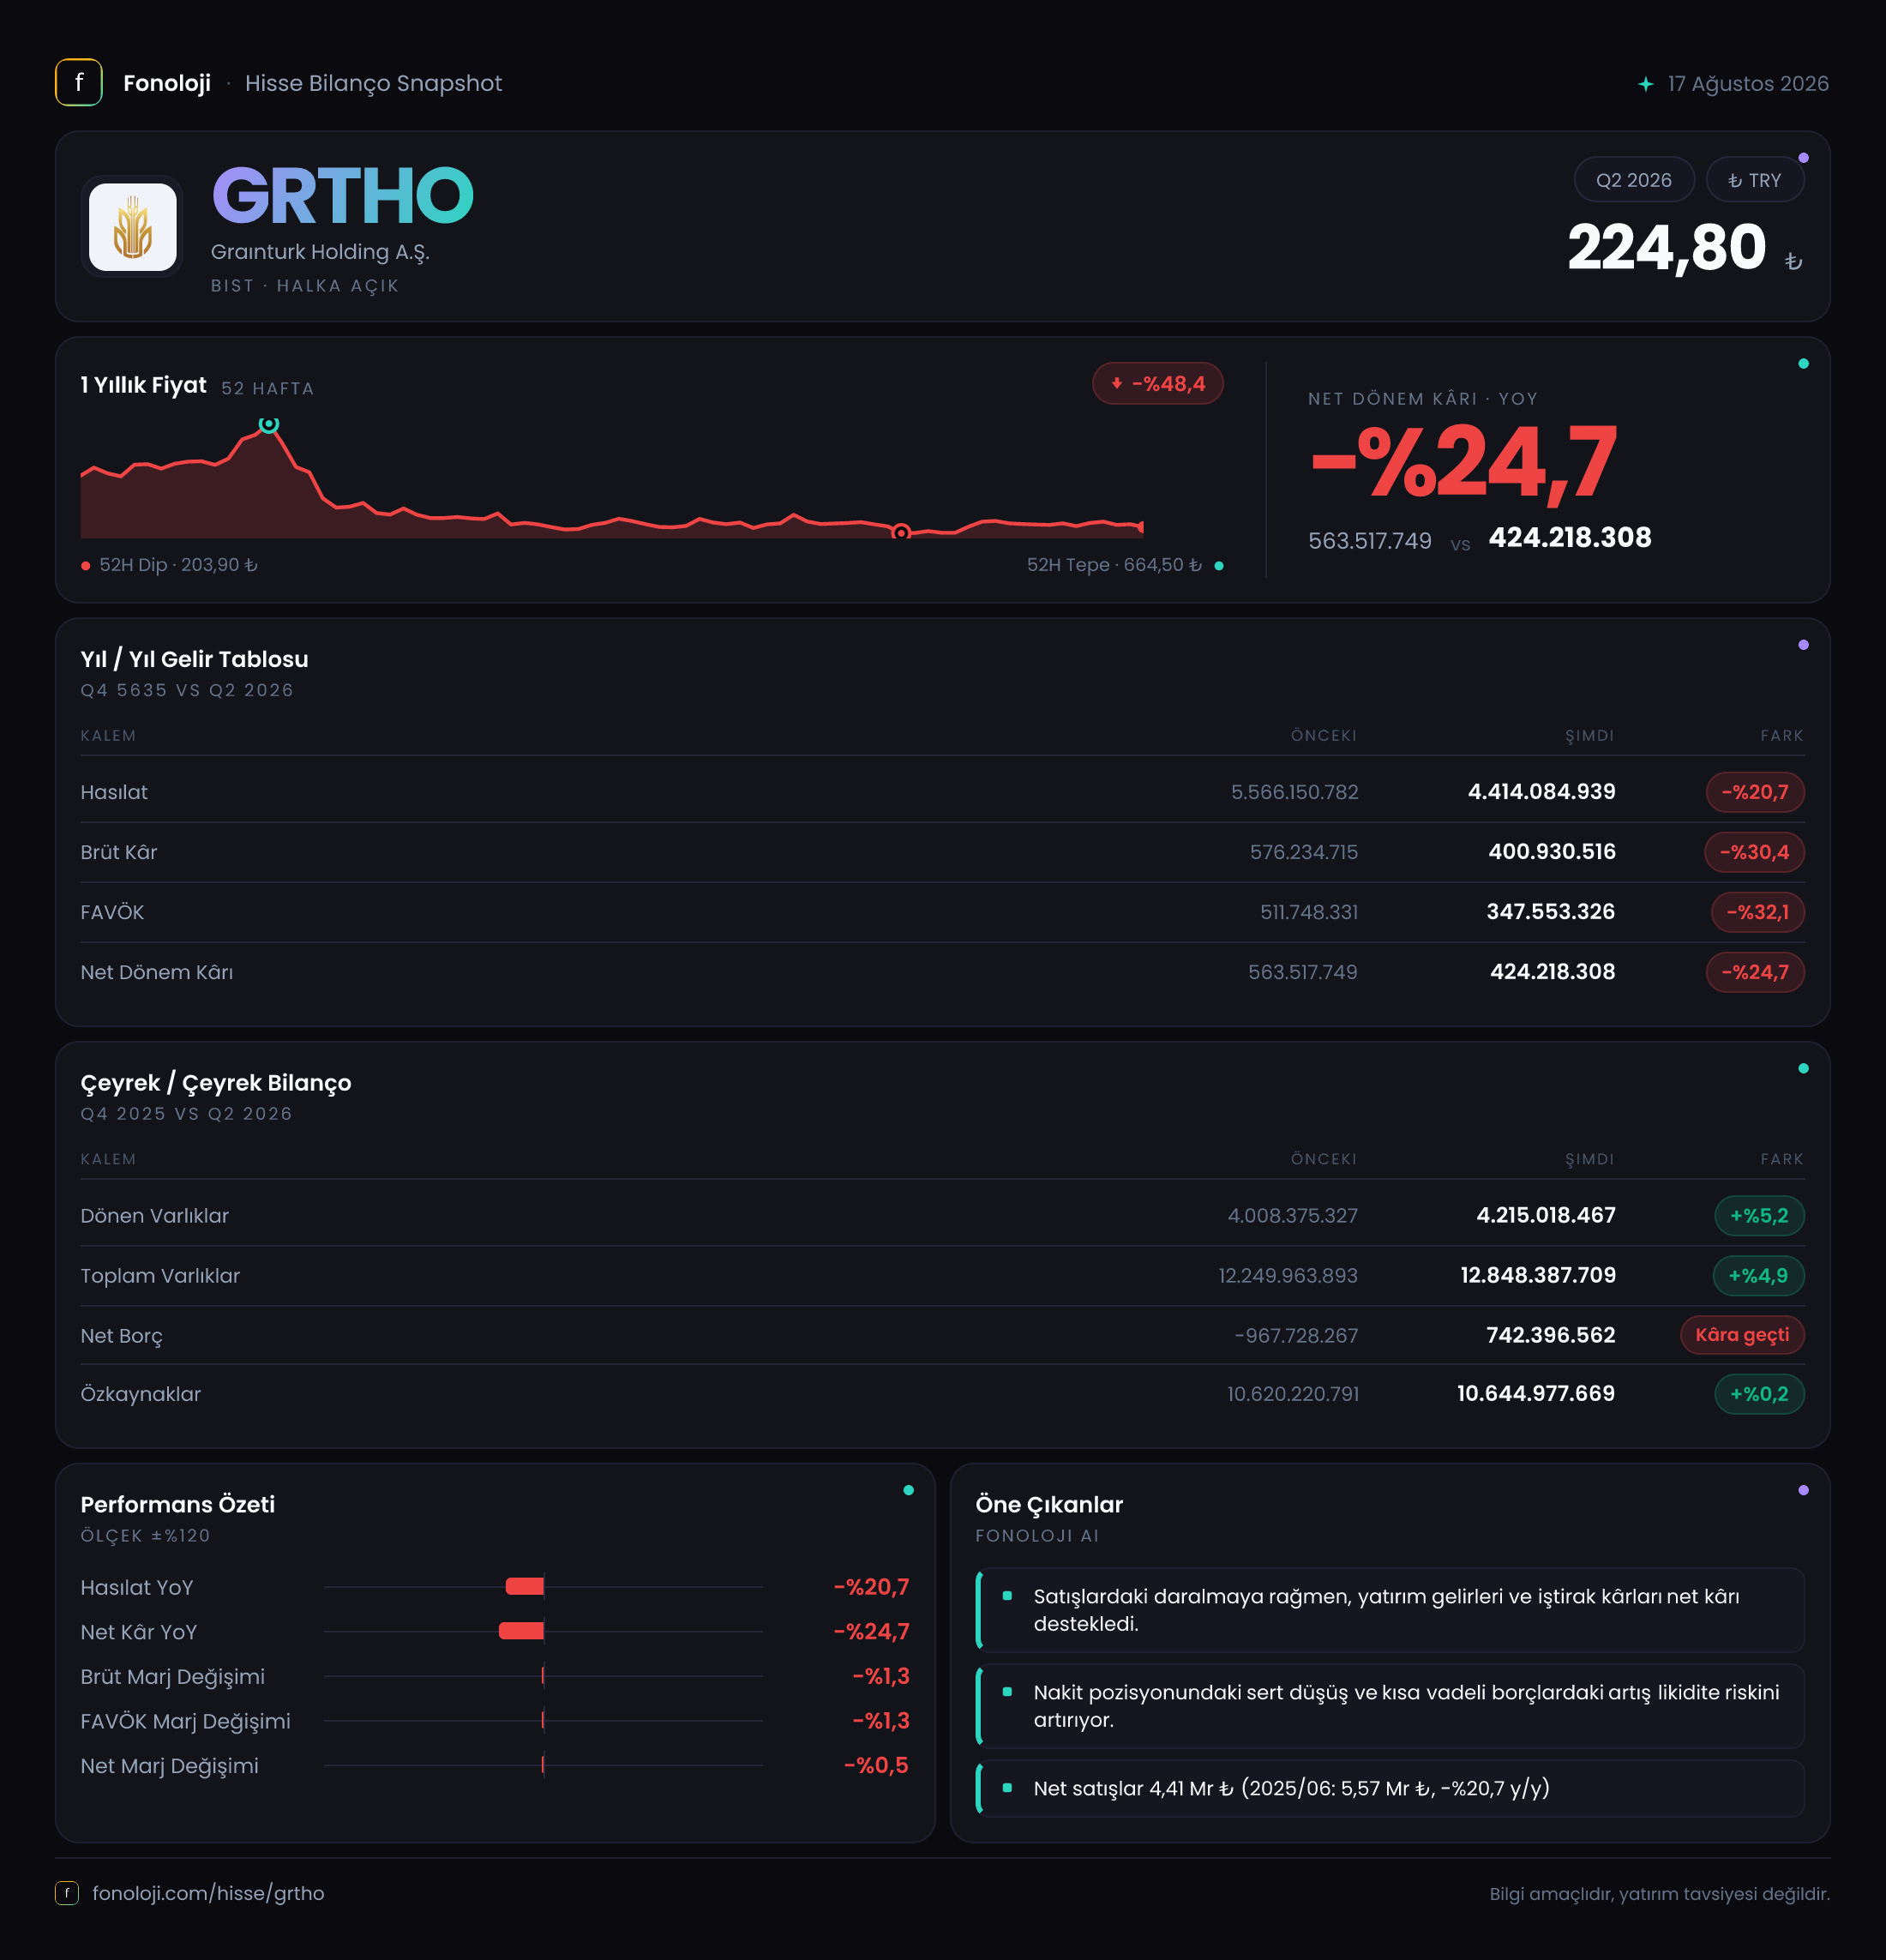
Grainturk Holding, 2026/6AB döneminde satış ve operasyonel kârlılık tarafında geçen yılın aynı dönemine göre gerileyen, buna karşın bilançosunda hâlâ güçlü özkaynak taşıyan bir görünüm sergiledi. Şirketin satışları %20,7 düşüşle 4,4 milyar TL’ye, FAVÖK’ü ise %32,1 azalışla 347,6 milyon TL’ye indi. Enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satış daralması, reel anlamda daha belirgin bir küçülmeye işaret ediyor. Net kârın 424,2 milyon TL seviyesinde kalması olumlu görünse de, bu sonuç operasyonel zayıflığı tamamen telafi etmiyor; özellikle 715,6 milyon TL’lik net parasal pozisyon zararı dikkat çekiyor.
Satış Hikayesi
Grainturk Holding’in altı aylık satışları geçen yılın aynı dönemindeki 5,6 milyar TL’den 4,4 milyar TL’ye geriledi. Nominal bazda 1,2 milyar TL’lik bu düşüş, yalnızca hacim veya fiyatlama baskısını değil, şirketin faaliyet gösterdiği alanlarda dönemsel talep ve ürün fiyatlarının da etkili olabileceğini düşündürüyor. Veride satış kırılımı bulunmadığı için gerilemenin hangi iş kolundan kaynaklandığını kesin olarak ayırmak mümkün değil.
Daha kritik nokta, bu düşüşün yüksek enflasyon ortamında gerçekleşmesi. Türkiye’de fiyat seviyesinin yıllık bazda %30’un üzerinde arttığı bir dönemde satışların nominal olarak %20,7 azalması, şirketin reel satış hacmi veya reel fiyatlama gücü açısından baskı yaşadığını gösteriyor. Başka bir ifadeyle, şirket yalnızca geçen yılın cirosunu koruyamamış değil; fiyat artışlarının da gerisinde kalmış durumda.
Eldeki çeyreklik bilgi sınırlı. 2025/6 döneminde 3,2 milyar TL satış açıklanırken, 2026/6AB’de 4,4 milyar TL satış bulunuyor. Ancak bu iki veri farklı kapsamda olabilir: biri çeyreklik, diğeri altı aylık ara dönem toplamı olarak sunulduğundan doğrudan çeyrekten çeyreğe karşılaştırma yapmak sağlıklı değil. Bu nedenle gerçek çeyreklik ivmeyi değerlendirmek için 2026’nın ilk çeyrek ve ikinci çeyrek sonuçlarını ayrı görmek gerekiyor.
Kârlılık
Satışlardaki gerileme, kâr marjlarında daha sert bir bozulmayla birlikte gerçekleşmiş. Brüt kâr geçen yılın aynı dönemindeki 576,2 milyon TL’den 400,9 milyon TL’ye düşerken, brüt kâr marjı yaklaşık %10,3’ten %9,1’e geriledi. Bu, şirketin satış başına elde ettiği doğrudan kârın daraldığını gösteriyor. Maliyetlerin satışlardan daha hızlı arttığı veya ürün/fiyat karmasının daha düşük marjlı işlere kaydığı söylenebilir; ancak maliyet kırılımı bulunmadığı için neden konusunda kesin hüküm kurmamak gerekir.
FAVÖK ise 511,7 milyon TL’den 347,6 milyon TL’ye inerken FAVÖK marjı yaklaşık %9,1’den %7,9’a geriledi. Böylece faaliyet giderleri ve brüt kâr arasındaki baskı, operasyonel kârlılığa da yansımış. Brüt marjda yaklaşık 1,2 puan, FAVÖK marjında ise yaklaşık 1,2 puanlık daralma var. Bu paralel hareket, sorunun yalnızca finansman giderlerinden değil, esas faaliyet kârlılığındaki zayıflamadan kaynaklandığını gösteriyor.
Net kâr 563,5 milyon TL’den 424,2 milyon TL’ye gerileyerek %24,7 azaldı. Net kâr marjı yaklaşık %10,1’den %9,6’ya düşmüş durumda. Net kârdaki düşüş, FAVÖK’teki %32,1’lik gerilemeden daha sınırlı. Bu durum, faaliyet dışı gelirler, yatırım sonuçları veya vergi kalemleri gibi unsurların net kârı bir ölçüde desteklemiş olabileceğine işaret ediyor; fakat raporlanan veriler bu desteğin kaynağını ayrıştırmaya izin vermiyor.
Buradaki temel yatırımcı mesajı şu: net kâr pozitif olsa da kârın operasyonel tabanı zayıflıyor. Sürdürülebilir kârlılık açısından FAVÖK marjının yeniden toparlanması, net kâr seviyesinden daha önemli bir gösterge olacaktır.
Bilanço Sağlığı
Grainturk Holding’in toplam varlıkları önceki dönem sonuna göre %4,9 artarak 12,8 milyar TL’ye yükseldi. Dönen varlıklar 4,2 milyar TL, duran varlıklar ise 8,6 milyar TL seviyesinde. Varlık yapısında duran varlıkların ağırlığı belirgin; bu durum şirketin sermaye yoğun yatırımlara veya uzun vadeli varlıklara sahip olduğunu gösteriyor. Ancak varlık kalemlerinin detayları paylaşılmadığı için likidite kalitesi ve duran varlıkların nakit üretme kapasitesi ayrıca incelenmeli.
Özkaynaklar 10,6 milyar TL ile neredeyse yatay kaldı ve dönemsel olarak yalnızca %0,2 arttı. Toplam varlıkların yaklaşık %83’ünün özkaynaklarla finanse edilmesi, bilanço açısından önemli bir güç unsuru. Bu oran, şirketin borçluluk baskısına karşı geniş bir sermaye tamponu taşıdığını gösteriyor.
Bununla birlikte net borç tarafında belirgin bir değişim var. Önceki dönem sonunda 967,7 milyon TL net nakit pozisyonu bulunan şirket, bu dönemde 742,4 milyon TL net borç seviyesine geçmiş. Yani yaklaşık 1,7 milyar TL’lik bir net finansal pozisyon değişimi yaşanmış. Verilen yüzde değişim, net nakitten net borca geçiş nedeniyle ekonomik tabloyu tam olarak anlatmıyor; yatırımcı açısından önemli olan, şirketin nakit fazlasından borçlu konuma dönmüş olması.
Net borcun altı aylık FAVÖK’e oranı yaklaşık 2,1x. FAVÖK’ün yılın ikinci yarısında benzer seviyede devam ettiği varsayılırsa yıllıklandırılmış oran kabaca 1,1x civarına gerileyebilir; ancak bu yalnızca basit bir run-rate hesabıdır. Borçluluk şu an özkaynak yapısına göre yönetilebilir görünse de, net nakitten net borca geçişin nedeni ve borcun hangi yatırımları finanse ettiği mutlaka takip edilmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi etkisi bu dönemin en önemli başlıklarından biri. Net parasal pozisyon 715,6 milyon TL zarar olarak gerçekleşirken, geçen yıl aynı dönemde bu zarar 295,8 milyon TL seviyesindeydi. Böylece parasal pozisyon kaynaklı negatif etki mutlak olarak yaklaşık 419,8 milyon TL arttı.
TAS 29 kapsamında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki konumu net parasal kazanç veya zarar yaratıyor. Bu dönemdeki yüksek zarar, şirketin parasal yükümlülüklerinin veya enflasyona karşı korunamayan finansal pozisyonunun daha ağır bastığını gösteriyor. Bu kalem, faaliyet dışı ve muhasebesel niteliği güçlü olsa da net kâr üzerinde gerçek bir baskı oluşturuyor; özellikle enflasyon yüksek kaldığı sürece sonuçların dönemler arasında karşılaştırılmasını zorlaştırıyor.
Net kârın 424,2 milyon TL olmasına karşın net parasal pozisyon zararının 715,6 milyon TL olması, enflasyon muhasebesinin şirket kârlılığını ne kadar belirlediğini ortaya koyuyor. Operasyonel performans iyileşmeden yalnızca net kâra bakmak, şirketin ekonomik gücünü olduğundan daha olumlu göstermeye yol açabilir.
Yatırımcı için Ne Anlama Geliyor?
Grainturk Holding’in bu dönemki tablosu, güçlü özkaynaklara sahip ancak operasyonel marjları ve finansal pozisyonu yakından izlenmesi gereken bir şirket profili sunuyor.
- Fırsat tarafında, toplam varlıkların 12,8 milyar TL’ye, özkaynakların ise 10,6 milyar TL’ye ulaşması sağlam bir bilanço temeli oluşturuyor.
- Risk tarafında, satışların enflasyonun gerisinde kalması ve FAVÖK marjının %7,9’a düşmesi, iş modelinin fiyatlama ve maliyet yönetimi açısından baskı altında olduğunu gösteriyor.
- Net nakitten net borca geçiş, sermaye tahsisi ve nakit akışı açısından açıklanması gereken önemli bir değişim.
- TAS 29 kaynaklı 715,6 milyon TL’lik zarar, yüksek enflasyon devam ettiği sürece net kârın okunmasını zorlaştıracak.
- Önümüzdeki dönemlerde özellikle satışların yeniden büyüyüp büyümediği, FAVÖK marjının %9 seviyesine dönüp dönmediği ve net borcun kalıcı mı yoksa geçici mi olduğu izlenmeli.
Özetle, şirketin bilançosu hâlâ dayanıklı; ancak büyüme ve operasyonel kârlılık hikâyesi bu dönemde zayıflamış durumda. Grainturk Holding için yeniden olumlu bir görünüm oluşması, yalnızca net kârın korunmasına değil, reel satış büyümesinin başlamasına, marjların toparlanmasına ve net borçtaki yükselişin kontrol altına alınmasına bağlı.
Yatırım tavsiyesi değildir.