
Açılış
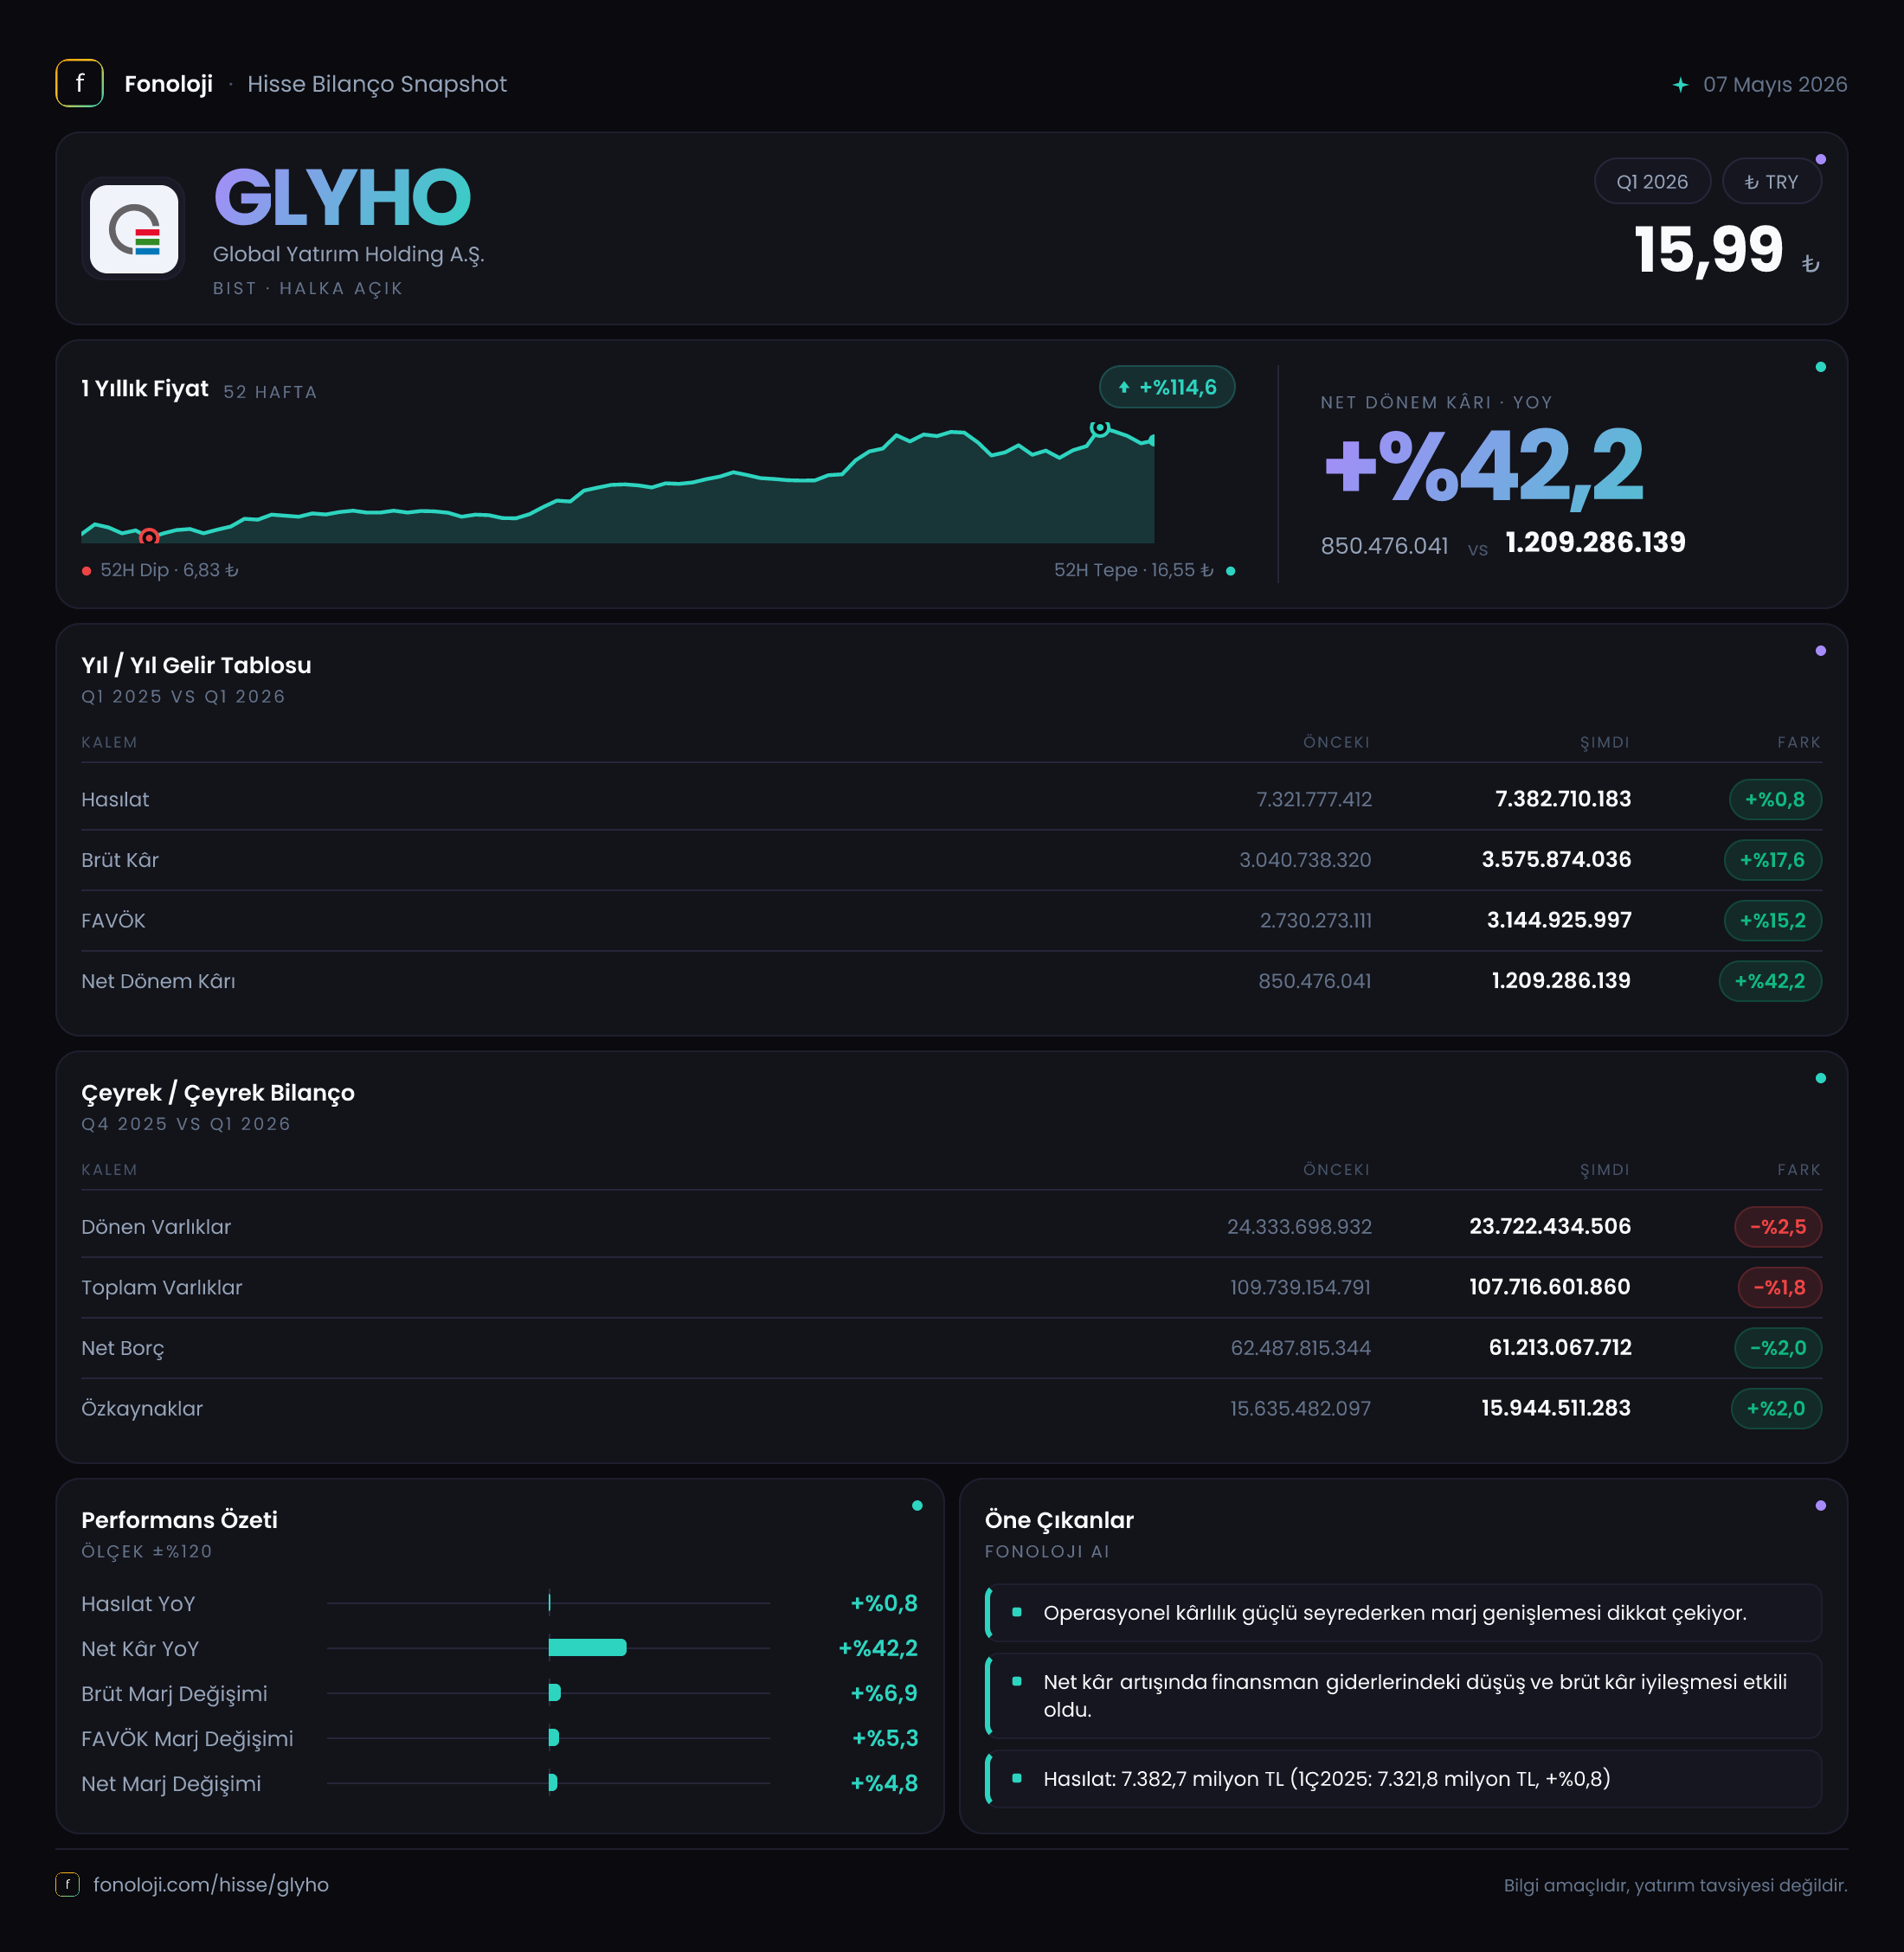
Global Yatırım Holding’in 2026/3AB sonuçları, ciro tarafında zayıf; ancak marjlar, faaliyet kârlılığı ve net kâr açısından güçlü bir ilk çeyrek resmi çiziyor. Şirketin satışları geçen yılın aynı dönemine göre yalnızca %0,8 artarak 7,4 milyar TL’ye ulaşırken, brüt kâr %17,6, FAVÖK ise %21,2 büyüdü. Bu tablo, büyümenin satış hacminden çok maliyet yapısı, ürün/hizmet karması veya faaliyet verimliliğinden geldiğine işaret ediyor. Net borçta sınırlı gerileme ve özkaynaklardaki artış olumlu olsa da, borçluluk seviyesi hâlâ bilançonun en yakından izlenmesi gereken başlığı.
Satış Hikayesi
Global Yatırım Holding’in ilk çeyrek satışları 7,4 milyar TL ile geçen yılın aynı dönemindeki 7,3 milyar TL’nin yalnızca %0,8 üzerinde kaldı. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu büyüme, nominal olarak artış gösterse de reel anlamda satışların daraldığını düşündürüyor. Başka bir ifadeyle şirket, fiyat artışlarını satış gelirlerine güçlü biçimde yansıtamamış veya bazı faaliyet alanlarında hacim baskısı yaşamış olabilir.
Burada önemli olan, satışların sınırlı büyümesine rağmen kârlılığın çok daha hızlı artması. Bu durum ilk bakışta olumlu görünse de sürdürülebilirliği ayrıca sorgulanmalı. Eğer iyileşme kalıcı operasyonel verimlilikten, daha yüksek marjlı işlerin ağırlığının artmasından veya maliyetlerin kontrol altına alınmasından kaynaklanıyorsa, şirket açısından değerli bir dönüşüm söz konusu. Ancak tek çeyreklik veride bu etkinin ne kadarının kalıcı olduğunu kesin biçimde ayırmak mümkün değil.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 dönemi bulunuyor. Bu nedenle yıl içindeki ardışık çeyrek trendini, yani 2026’nın ilk çeyreğinin 2025’in son çeyreğine göre nasıl değiştiğini henüz değerlendiremiyoruz. Ayrıca verilen ana gelir tablosunda geçen yılın FAVÖK’ü 2,5 milyar TL, çeyreklik trend bölümünde ise 2,6 milyar TL olarak yer alıyor. Bu küçük fark, karşılaştırma metodolojisi veya veri yuvarlamasından kaynaklanabilir; kesin trend değerlendirmesi için şirketin resmi finansal tablolarındaki ilgili kalem esas alınmalı.
Kârlılık
Kârlılık tarafı, bilançonun en güçlü bölümü. Brüt kâr 3,6 milyar TL’ye yükselerek geçen yılki 3,0 milyar TL’nin üzerine çıktı ve %17,6 büyüdü. Bu artış satış büyümesinin oldukça üzerinde. Buna bağlı olarak brüt kâr marjı yaklaşık %48,6’ya yükseldi; geçen yıl aynı dönemde bu oran yaklaşık %41,1 seviyesindeydi. Yaklaşık 7,5 puanlık marj iyileşmesi, şirketin doğrudan maliyetlerinde belirgin bir rahatlama veya daha kârlı faaliyetlerin toplam içindeki payında artış olduğunu gösteriyor.
FAVÖK ise 3,0 milyar TL ile geçen yılki 2,5 milyar TL’ye kıyasla %21,2 arttı. FAVÖK marjı da yaklaşık %40,5 seviyesine çıktı; önceki yıl bu oran yaklaşık %34,2 idi. Brüt marjdan FAVÖK marjına geçişteki güçlü seviye, faaliyet giderlerinin satışlara göre kontrol altında tutulduğunu gösteriyor. Şirket, sınırlı ciro artışına rağmen operasyonel kârını daha hızlı büyütmüş durumda.
Net dönem kârı 709,6 milyon TL olarak gerçekleşti ve geçen yılki 574,7 milyon TL’ye göre %23,5 arttı. Net kâr marjı da yaklaşık %9,6’ya yükseldi; önceki yıl bu oran %7,9 düzeyindeydi. FAVÖK’ten net kâra geçişte finansman giderleri, amortismanlar, vergi ve enflasyon muhasebesi etkileri belirleyici. Dolayısıyla operasyonel taraftaki güçlenme net kâra yansımış olsa da, yüksek borçluluk nedeniyle finansman maliyetleri gelecek dönemlerde bu kazanımın bir bölümünü geri alabilir.
Bilanço Sağlığı
Bilanço, faaliyet sonuçları kadar rahat bir görünüm sunmuyor. Toplam varlıklar önceki yıl sonundaki 109,7 milyar TL’den 107,7 milyar TL’ye gerileyerek %1,8 azaldı. Dönen varlıklar %2,5 düşüşle 23,7 milyar TL’ye, duran varlıklar ise %1,7 gerilemeyle 84,0 milyar TL’ye indi. Bu daralma, varlık tabanında büyük bir bozulmaya işaret etmese de şirketin büyümeyi bilanço genişlemesiyle desteklemediğini gösteriyor.
Net borç 59,4 milyar TL’den 57,9 milyar TL’ye gerileyerek %2,4 azaldı. Bu, ilk çeyrek için olumlu bir gelişme; ancak mutlak borç seviyesi hâlâ yüksek. Net borcun mevcut 3,0 milyar TL’lik FAVÖK’e oranı yaklaşık 19,3x seviyesinde. Bu oran, operasyonel kârın borç stokuna kıyasla düşük kaldığını ve faiz oranları ile refinansman koşullarının şirket performansı üzerinde önemli etkisi bulunduğunu gösteriyor. Geçen yılın 2,5 milyar TL FAVÖK’ü kullanıldığında oran yaklaşık 23,8x oluyordu; yani iyileşme önemli olsa da borçluluk hâlâ dikkat gerektiriyor.
Özkaynaklar 15,6 milyar TL’den 15,9 milyar TL’ye çıkarak %2,0 arttı. Net borcun gerilemesi ve özkaynakların yükselmesi sermaye yapısı açısından destekleyici. Bununla birlikte toplam varlıkların yaklaşık 107,7 milyar TL’si karşısında özkaynakların 15,9 milyar TL seviyesinde kalması, bilanço kaldıraç oranının yüksek olduğunu ortaya koyuyor. Toplam yükümlülüklerin dağılımı verilmediği için kısa vadeli borçların, ticari borçların ve finansal borçların detaylı likidite analizini yapmak mümkün değil.
Net Parasal Pozisyon (TAS 29)
TAS 29 enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin enflasyon ortamındaki parasal varlık ve borç dengesini yansıtır. Global Yatırım Holding’in net parasal pozisyonu geçen yılki 58,3 milyon TL’lik zarardan, bu dönemde 73,9 milyon TL’lik kazanca döndü. Böylece sonuçta yaklaşık 132,2 milyon TL’lik bir iyileşme oluştu.
Bu değişim net kârı desteklemiş olsa da doğrudan operasyonel performans olarak okunmamalı. Net parasal kazanç, şirketin nakit, alacak, borç ve benzeri parasal kalemlerinin enflasyon karşısındaki yapısından kaynaklanır. Özellikle yüksek finansal borç taşıyan şirketlerde bu kalem dönemden döneme önemli dalgalanabilir. Bu nedenle 709,6 milyon TL’lik net kârın içinde 73,9 milyon TL’lik net parasal pozisyon katkısının bulunduğu unutulmamalı; faaliyet performansını değerlendirirken FAVÖK ve nakit yaratımı daha temel göstergeler olarak izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
İlk çeyreğin ana mesajı şu: Global Yatırım Holding satış büyümesi yaratmakta zorlanırken kârlılık kalitesini belirgin biçimde artırmış durumda. Fırsat tarafında öne çıkan noktalar şunlar:
- Brüt marjın yaklaşık %41,1’den %48,6’ya, FAVÖK marjının ise %34,2’den %40,5’e yükselmesi.
- Net kârın satışlardan çok daha hızlı, %23,5 büyümesi.
- Net borcun %2,4 azalması ve özkaynakların %2,0 artması.
- Net parasal pozisyonun zarardan kazanca dönmesi.
Buna karşılık temel riskler de net:
- Satışların %0,8 büyümesi, yüksek enflasyon ortamında reel daralmaya işaret ediyor.
- Net borç/FAVÖK oranı yaklaşık 19,3x ile oldukça yüksek.
- Kârlılık iyileşmesinin ne kadarının sürdürülebilir operasyonel verimlilikten, ne kadarının dönemsel maliyet veya enflasyon muhasebesi etkilerinden kaynaklandığı henüz tam olarak ayrıştırılamıyor.
- Ara dönem ve tek çeyrek verisi olduğu için ardışık çeyrek trendi bulunmuyor.
Bu nedenle yatırımcıların sonraki dönemlerde özellikle satış hacmi, serbest nakit akışı, finansman giderleri, borcun vadesi ve FAVÖK artışının devam edip etmediğine odaklanması gerekiyor. Marjlar korunur ve net borç düzenli biçimde gerilemeye devam ederse bilanço kalitesi güçlenebilir; ancak satışlar reel olarak daralmaya devam eder ve borçluluk yüksek kalırsa mevcut kârlılık artışı yeterli güvenlik marjı yaratmayabilir.
Yatırım tavsiyesi değildir.