
Açılış
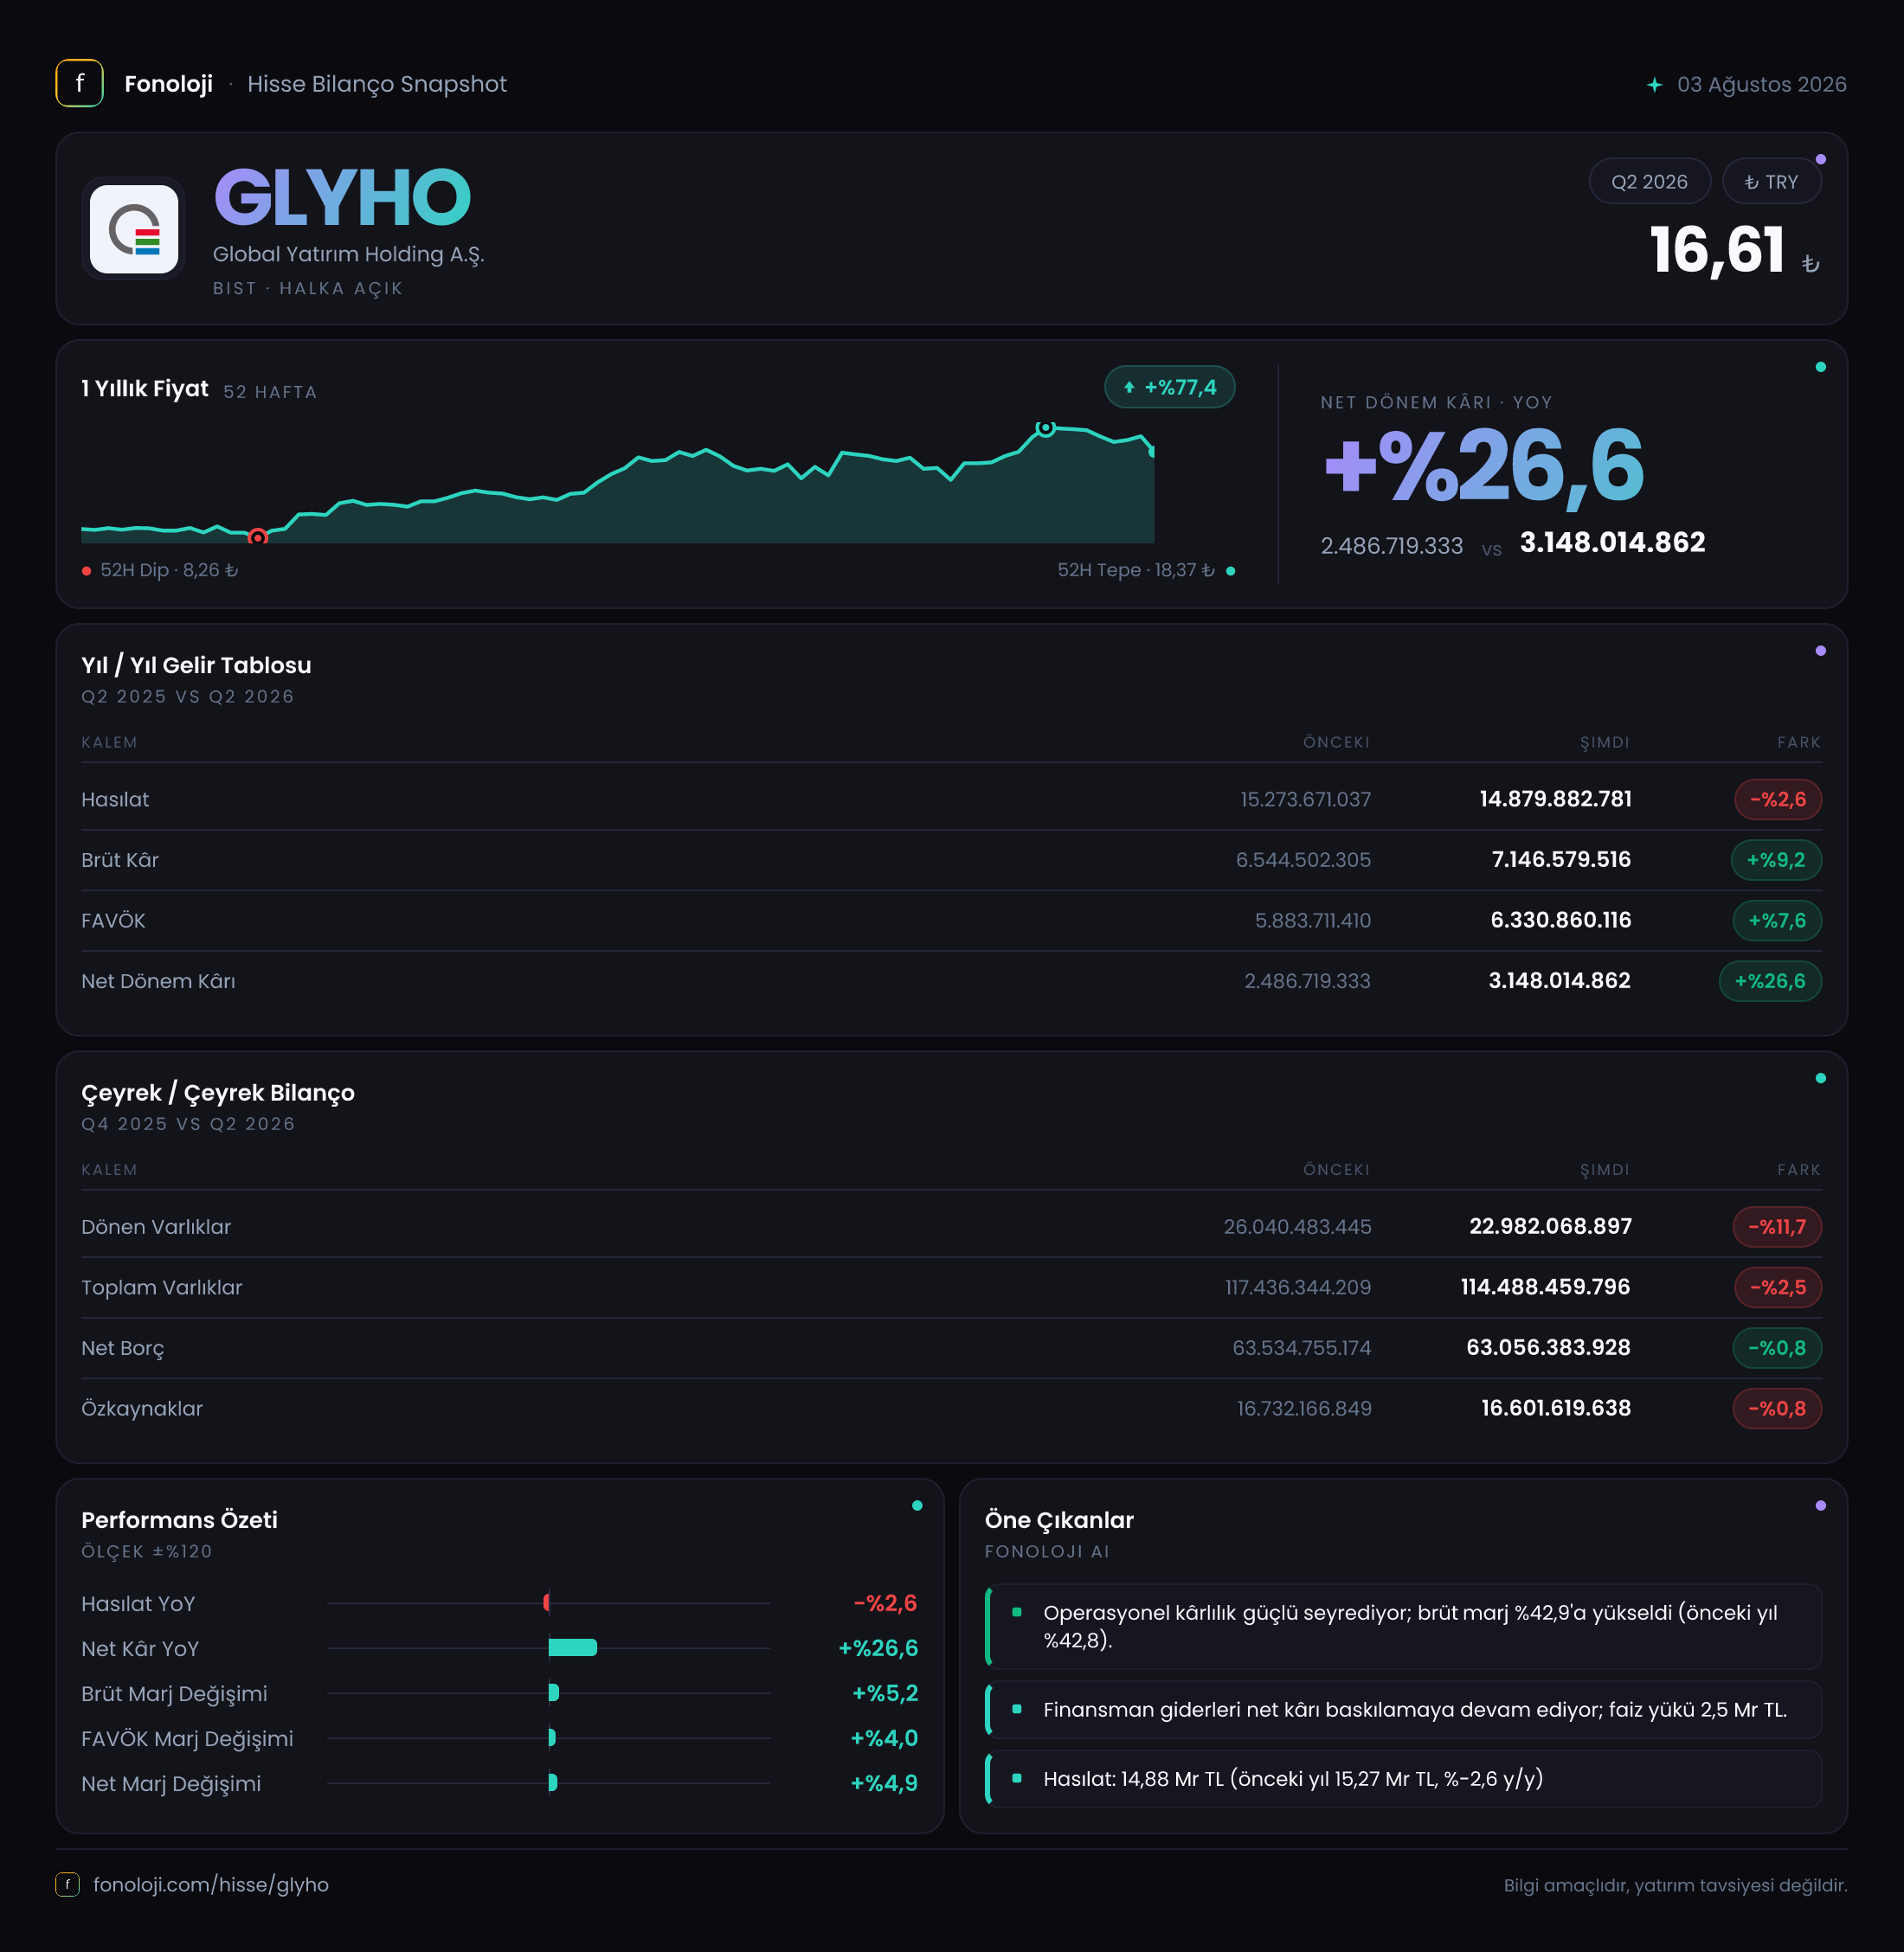
Global Yatırım Holding’in 2026/6AB sonuçları, satış tarafında sınırlı bir daralmaya rağmen kârlılıkta belirgin iyileşmeye işaret ediyor. Şirketin satışları geçen yılın aynı dönemindeki 15,3 milyar TL’den 14,9 milyar TL’ye gerilerken, brüt kâr %9,2, FAVÖK ise %9,5 arttı. Bu tablo, ciro büyümesinden ziyade daha yüksek marjlı faaliyetlerin ve maliyet disiplininin öne çıktığını gösteriyor. Net kârın %22,5 artarak 2,2 milyar TL’ye yükselmesi de operasyonel iyileşmenin yanı sıra net parasal pozisyon ve finansal kalemlerin katkısını yansıtıyor.
Bununla birlikte bilanço tarafında şirketin en önemli yatırımcı gündemi değişmiyor: 63,1 milyar TL net borç ve yalnızca 16,6 milyar TL özkaynak bulunuyor. Dolayısıyla operasyonel kârlılık güçlü görünse de yüksek kaldıraç, faiz ve kur koşullarına duyarlılığı canlı tutuyor.
Satış Hikayesi
Global Yatırım Holding’in 14,9 milyar TL’lik altı aylık satışı, geçen yılın aynı dönemine göre %2,6 gerilemiş durumda. Nominal olarak sınırlı görünen bu düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında daha anlamlı hale geliyor. Şirket satışlarını fiyat artışlarıyla koruyamamış; reel olarak bakıldığında gelir performansı daha belirgin bir daralmaya işaret ediyor.
Satışlardaki gerilemeye karşın brüt kârın 6,5 milyar TL’den 7,1 milyar TL’ye yükselmesi, gelir kompozisyonunda veya maliyet yapısında olumlu bir değişim olduğunu gösteriyor. Başka bir ifadeyle Global Yatırım Holding daha az ciroyla daha fazla brüt kâr üretmiş. Brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %42,5 seviyesinden %47,7’ye çıkmış; bu yaklaşık 5,2 puanlık önemli bir iyileşme.
Bu ayrışma, şirketin faaliyetlerinde yüksek marjlı gelirlerin ağırlığının arttığını veya maliyetlerin satışlara göre daha kontrollü yönetildiğini düşündürüyor. Ancak eldeki veri segment bazında ayrıntı sunmadığı için iyileşmenin hangi iş kolundan kaynaklandığını kesin olarak ayırmak mümkün değil.
Çeyreklik trend açısından veri setinde yalnızca 2025/6 dönemine ait 7,4 milyar TL satış bilgisi bulunuyor. Mevcut raporun 6AB ara dönem verisi olması nedeniyle, birbirini izleyen çeyrekler üzerinden sağlıklı bir ivme analizi yapmak için daha ayrıntılı dönemsel veri beklemek gerekiyor. Bu nedenle mevcut sonuçta ana mesaj, satış hacmindeki büyümeden çok marj kalitesindeki iyileşme.
Kârlılık
Kârlılık tablosu, raporun en güçlü tarafı. Brüt kâr %9,2 artarak 7,1 milyar TL’ye ulaşırken, FAVÖK %9,5 artışla 6,0 milyar TL oldu. FAVÖK marjı da geçen yılki yaklaşık %35,9 seviyesinden %40,3’e yükseldi. Yaklaşık 4,4 puanlık bu genişleme, şirketin faaliyet giderlerini satışlara göre daha yavaş artırdığını ve operasyonel verimliliğin güçlendiğini gösteriyor.
Brüt kâr marjının %47,7, FAVÖK marjının ise %40,3 olması, brüt kârdan faaliyet kârına geçişte giderlerin halen önemli olduğunu, ancak bu giderlerin geçen yıla kıyasla daha iyi kontrol edildiğini ortaya koyuyor. Brüt kâr artışının FAVÖK artışına oldukça yakın olması da operasyonel kaldıraç etkisinin çalıştığını gösteriyor.
Net dönem kârı 1,8 milyar TL’den 2,2 milyar TL’ye yükselerek %22,5 büyümüş. Net kâr marjı yaklaşık %11,8’den %14,8’e çıkmış; yani satışların gerilediği bir dönemde şirket her 100 TL’lik satıştan yaklaşık 14,8 TL net kâr üretir hale gelmiş. Net kârdaki artışın FAVÖK büyümesinden daha yüksek olması, operasyonel performansa ek olarak parasal pozisyon ve diğer finansal kalemlerin destek verdiğini gösteriyor.
Yine de net kârın kalitesini değerlendirirken net parasal pozisyonun rolünü ayırmak gerekiyor. Kârlılığın tamamı tekrarlanabilir operasyonel performanstan kaynaklanmıyor olabilir; bu nedenle önümüzdeki dönemlerde marjların korunup korunamayacağı kritik olacak.
Bilanço Sağlığı
Bilanço toplam varlıkları önceki yıl sonundaki 117,4 milyar TL’den 114,5 milyar TL’ye gerilemiş. Bu %2,5’lik düşüş, özellikle dönen varlıklardaki azalmadan kaynaklanıyor. Dönen varlıklar 26,0 milyar TL’den 23,0 milyar TL’ye inerek %11,7 azalmış. Bu durum nakit, ticari alacaklar veya diğer kısa vadeli kalemlerde daralmaya işaret edebilir; ancak alt kırılım bulunmadığı için likidite kalitesine ilişkin kesin bir hüküm vermek mümkün değil.
Duran varlıklar ise 91,4 milyar TL’den 91,5 milyar TL’ye yükselerek yatay kalmış. Bu görünüm, şirketin uzun vadeli varlık tabanının korunduğunu; bilanço küçülmesinin esas olarak kısa vadeli varlıklardan geldiğini gösteriyor.
Net borç 63,5 milyar TL’den 63,1 milyar TL’ye gerilemiş olsa da düşüş yalnızca %0,8. FAVÖK’ün 6,0 milyar TL olduğu bu altı aylık döneme göre net borç/FAVÖK yaklaşık 10,5 kat seviyesinde. Bu oran yıllıklandırılmış FAVÖK kullanılmadığı için temkinli okunmalı; yine de borçluluğun yüksek olduğuna işaret ediyor. Özkaynakların 16,7 milyar TL’den 16,6 milyar TL’ye gerilemesi de borç azaltımının henüz bilançoda belirgin bir güçlenmeye dönüşmediğini gösteriyor.
Yaklaşık 97,9 milyar TL toplam yükümlülük karşısında 16,6 milyar TL özkaynak bulunması, varlık finansmanında borçların ağırlığını ortaya koyuyor. Bu yapı, kârlılık yükseldiğinde özkaynak getirilerini destekleyebilir; ancak faiz, kur ve refinansman maliyetleri arttığında risk de aynı ölçüde büyür.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, bu dönemde şirket lehine önemli bir değişim göstermiş. Geçen yıl aynı dönemde 99,7 milyon TL net parasal kayıp açıklanırken, 2026/6AB döneminde 415,2 milyon TL net parasal kazanç oluşmuş. İki dönem arasındaki olumlu fark yaklaşık 514,9 milyon TL.
Enflasyon muhasebesi altında parasal varlık ve parasal yükümlülüklerin net yapısı, şirketin kârını önemli ölçüde etkileyebilir. Net parasal kazanç, şirketin parasal yükümlülüklerinin parasal varlıklarına kıyasla daha yüksek olmasının veya bu kalemlerin dönem içindeki pozisyonunun şirket lehine çalışmasının sonucu olabilir. Bu kalem nakit yaratımı anlamına gelmez; daha çok enflasyon muhasebesinin finansal tablolara yansıttığı bir düzeltmedir.
Dolayısıyla net kârdaki 400 milyon TL’nin üzerindeki katkı olumlu görünse de sürdürülebilir operasyonel kâr ile karıştırılmamalı. Gelecek dönemlerde enflasyon, borç kompozisyonu ve parasal pozisyon değiştikçe bu katkı tersine dönebilir.
Yatırımcı için Ne Anlama Geliyor?
Global Yatırım Holding’in 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, satışların gerilemesine rağmen brüt ve FAVÖK marjlarının genişlemesi önemli. Şirket daha verimli veya daha yüksek marjlı bir faaliyet yapısına geçiyorsa, ciro yeniden büyüdüğünde kâr artışı daha güçlü olabilir.
- Net kârdaki %22,5’lik artış, operasyonel performansın ve net parasal pozisyonun birleşik desteğini gösteriyor. Ancak parasal kazancın tekrarlanabilir olmadığı unutulmamalı.
- Risk tarafında, net borcun 63,1 milyar TL seviyesinde kalması ve net borç/FAVÖK oranının yaklaşık 10,5 kat olması bilanço hassasiyetini yüksek tutuyor.
- Dönen varlıkların %11,7 azalması, kısa vadeli likidite ve işletme sermayesi hareketlerinin yakından izlenmesini gerektiriyor.
- Önümüzdeki raporlarda özellikle satışların enflasyonun üzerinde büyüyüp büyümediği, FAVÖK marjının %40 civarında korunup korunamadığı ve borçluluğun gerçekten azalacağı takip edilmeli.
Özetle veri, operasyonel marjları güçlenen ancak bilançosu yüksek borçluluk nedeniyle kırılgan kalan bir şirket profili sunuyor. GLYHO için sürdürülebilir yatırım hikâyesi, yalnızca net kâr artışına değil, bu kârın ne kadarının operasyonlardan geldiğine ve yüksek borcun zaman içinde azaltılıp azaltılamayacağına bağlı.
Yatırım tavsiyesi değildir.