
Açılış
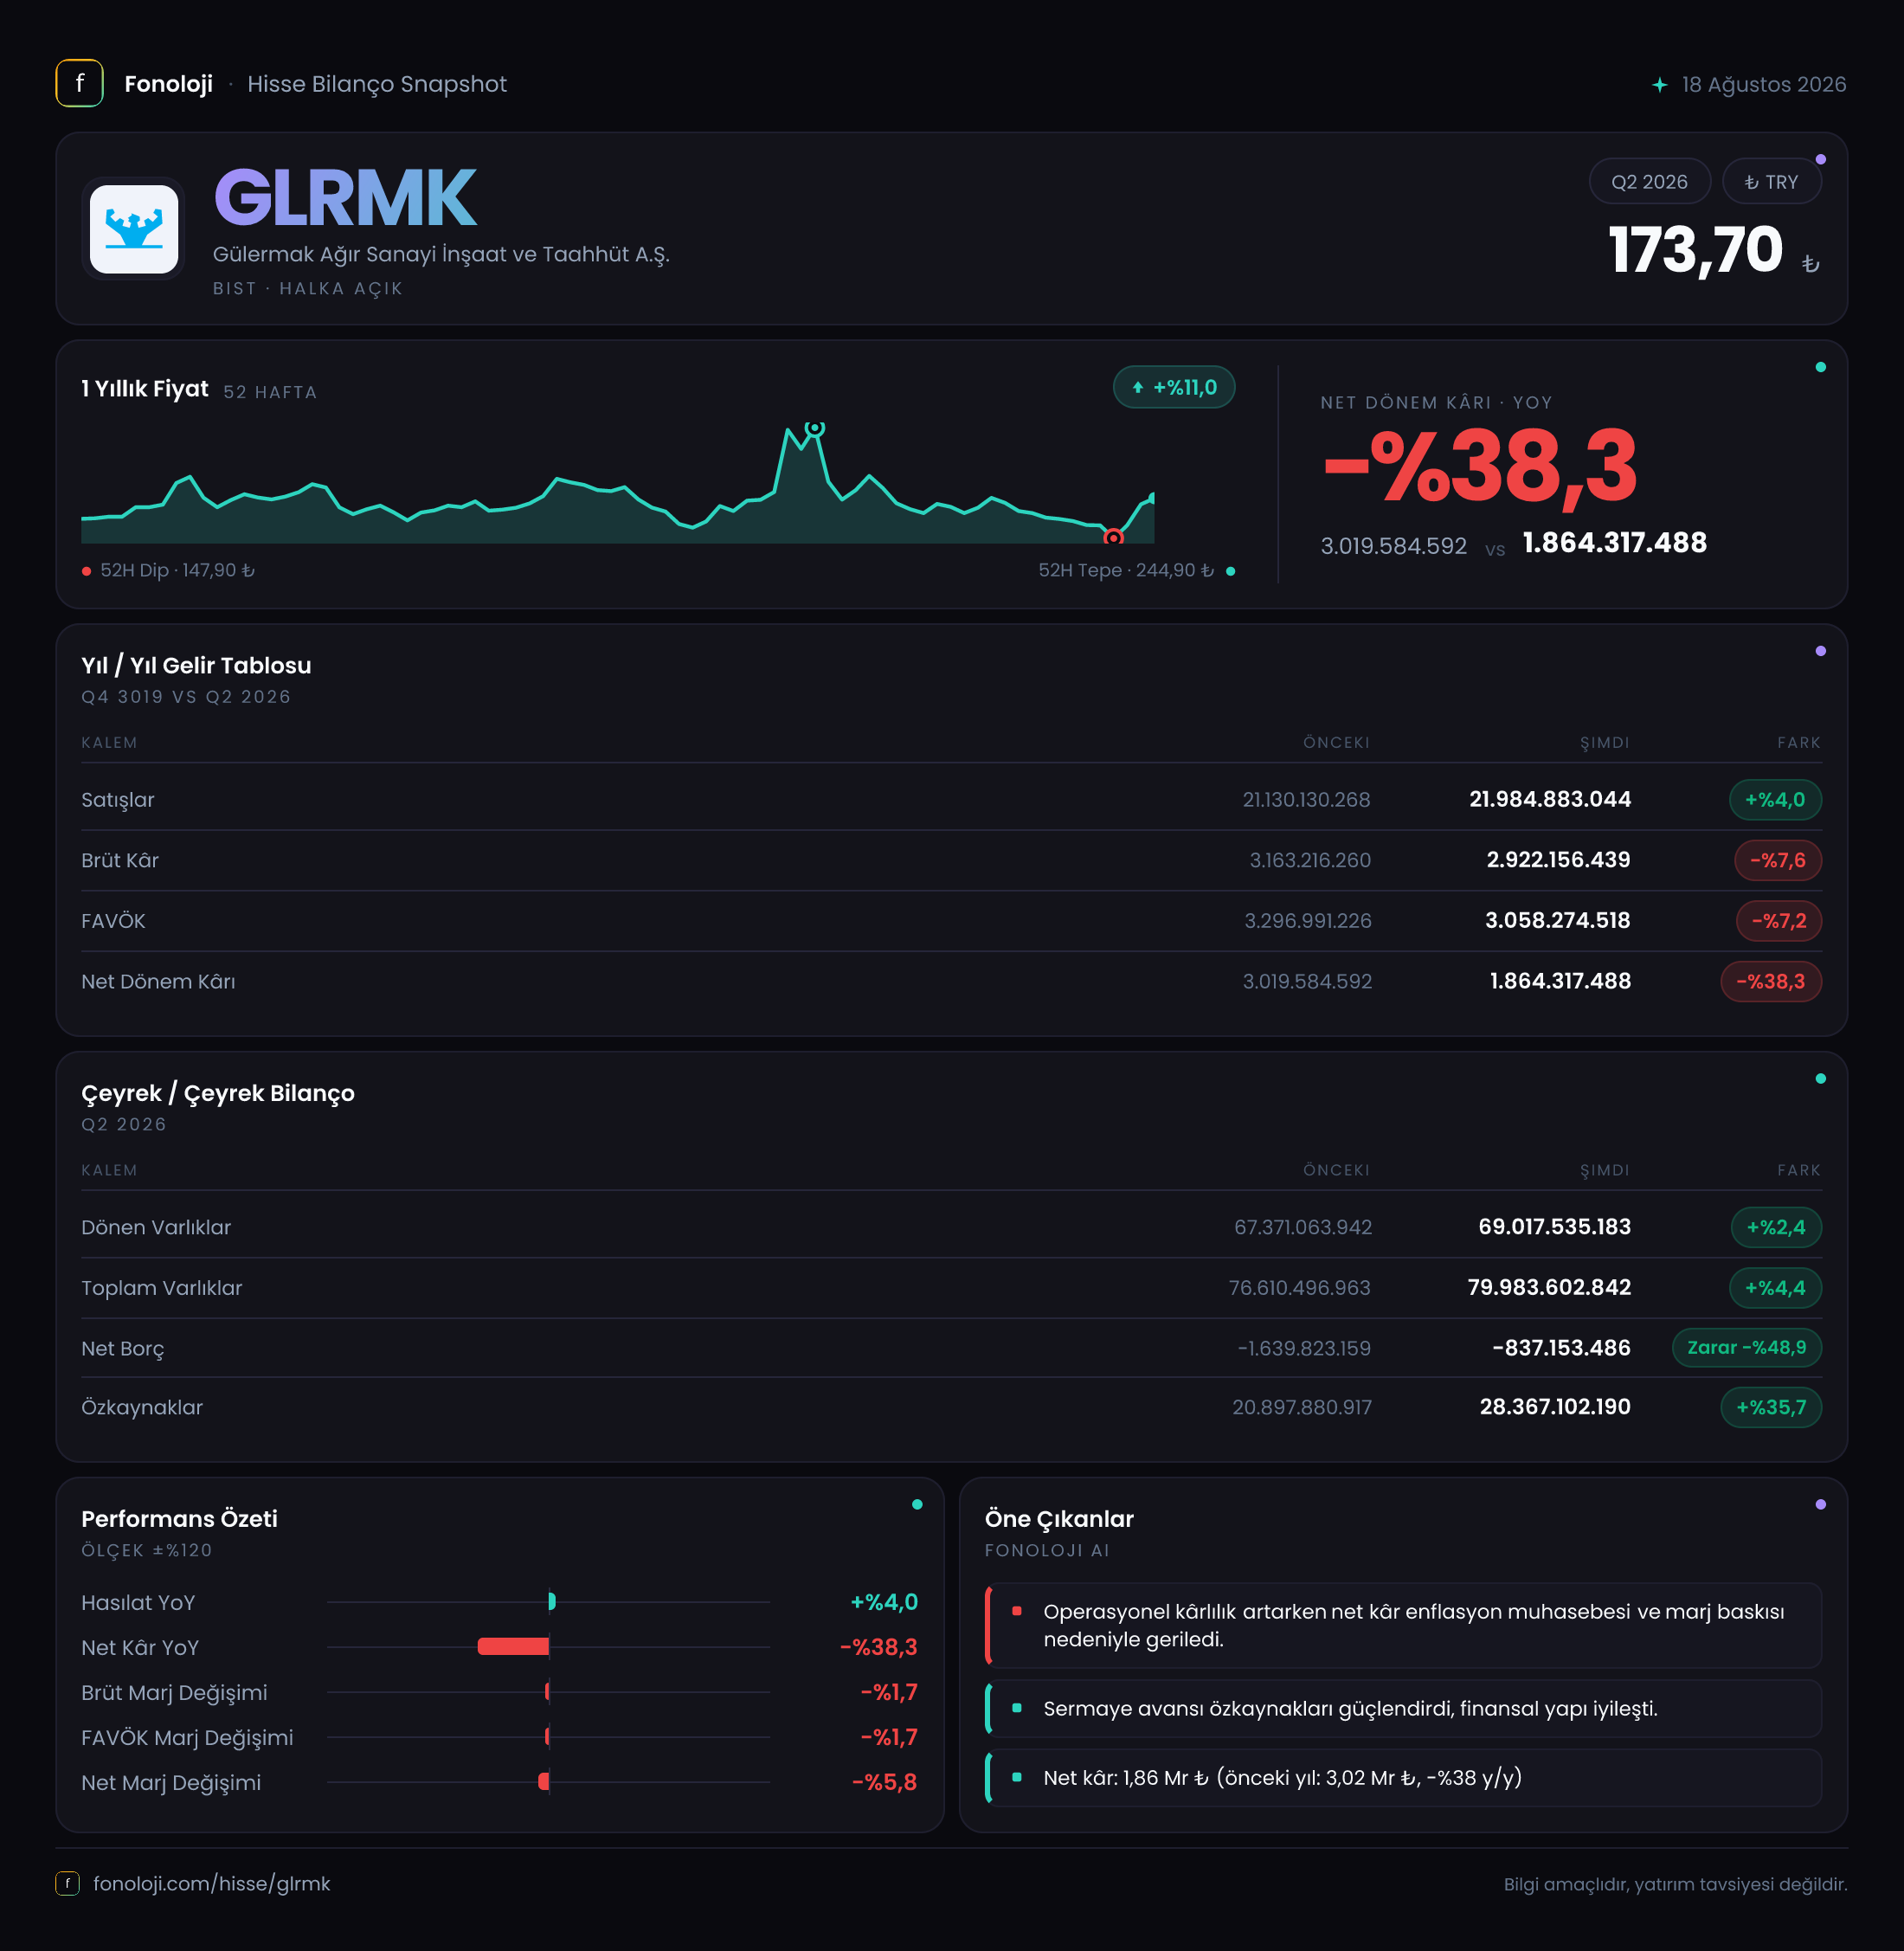
Gülermak Ağır Sanayi, ağırlıklı olarak büyük ölçekli altyapı, raylı sistem, metro ve taahhüt projelerinde faaliyet gösteren bir inşaat şirketi. 2026/6AB sonuçları, satış tarafında nominal büyümenin korunduğunu ancak kârlılığın ve özellikle enflasyon muhasebesi etkisinin sonuçları belirgin biçimde aşağı çektiğini gösteriyor. Şirketin satışları geçen yılın aynı dönemine göre %4 artarak 22,0 milyar TL’ye yükselirken, brüt kâr %7,6, FAVÖK %7,2 ve net dönem kârı %38,3 geriledi. Bilançoda özkaynakların güçlü artışı ve şirketin net nakit pozisyonunu koruması olumlu; ancak faaliyetlerin enflasyona karşı reel olarak büyüyememesi ve parasal pozisyonun zarara dönmesi temel izlenmesi gereken başlıklar.
Satış Hikayesi
Gülermak’ın ilk altı aylık satışları 22,0 milyar TL oldu. Geçen yılın aynı döneminde bu rakam 21,1 milyar TL seviyesindeydi; dolayısıyla nominal büyüme %4 ile sınırlı kaldı. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu artış, şirketin satış hacmi veya proje fiyatlama gücü açısından reel büyüme üretemediğine işaret ediyor. Başka bir ifadeyle şirket daha yüksek TL tutarında iş yapmış olsa da bu artış genel fiyat seviyesinin gerisinde kalmış görünüyor.
İnşaat ve taahhüt sektöründe satışların dönemsel olarak proje teslimleri, hakedişler ve ilerleme oranlarına bağlı şekilde dalgalanması normaldir. Ancak mevcut veri yalnızca altı aylık toplamı içerdiği için büyümenin hangi projelerden geldiğini, yeni iş kazanımlarının satışlara ne ölçüde yansıdığını veya ikinci çeyrekte ivmenin artıp azaldığını ayrıştırmak mümkün değil. Çeyreklik trend verisi bulunmadığından, satışların yılın ikinci yarısında hızlanıp hızlanmadığını görmek için sonraki ara dönem raporlarını beklemek gerekiyor.
Buradaki ana soru yalnızca satışların artıp artmadığı değil, şirketin maliyet artışlarını sözleşmelere ne ölçüde yansıtabildiği. Satışlar %4 artarken brüt kârın ters yönde %7,6 azalması, proje maliyetlerinin gelirlerden daha hızlı yükseldiğini veya bazı işlerde marj baskısı oluştuğunu gösteriyor. Taahhüt şirketlerinde bu durum; girdi maliyetleri, işçilik, finansman dışı operasyonel giderler ve proje revizyonlarının kârlılığı aşağı çekmesiyle ortaya çıkabilir. Ancak mevcut veri bu nedenlerden hangisinin baskın olduğunu göstermiyor.
| Gösterge | 2026/6AB | 2025/6AB | Değişim | |---|---:|---:|---:| | Satışlar | 22,0 mlr TL | 21,1 mlr TL | +%4,0 | | Brüt kâr | 2,9 mlr TL | 3,2 mlr TL | -%7,6 | | FAVÖK | 3,1 mlr TL | 3,3 mlr TL | -%7,2 | | Net dönem kârı | 1,9 mlr TL | 3,0 mlr TL | -%38,3 |
Kârlılık
Kârlılık tarafında bozulma satışlardaki sınırlı büyümeden daha belirgin. Brüt kâr 2,9 milyar TL’ye gerilerken brüt kâr marjı yaklaşık %13,2 oldu. Geçen yıl aynı dönemde brüt kâr marjı yaklaşık %15,2 seviyesindeydi. Yaklaşık 2 puanlık bu düşüş, şirketin ana faaliyetlerinde gelir başına daha az brüt kâr ürettiğini ortaya koyuyor. Satışların enflasyona kıyasla zayıf kalmasıyla birlikte değerlendirildiğinde, şirketin hem reel büyüme hem de proje marjı bakımından aynı anda baskı yaşadığı görülüyor.
FAVÖK 3,1 milyar TL ile geçen yılki 3,3 milyar TL’nin altında kaldı. FAVÖK marjı bu dönemde yaklaşık %14,1, geçen yıl ise %15,6 seviyesindeydi. Böylece operasyonel kârlılıkta da yaklaşık 1,5 puanlık gerileme meydana geldi. FAVÖK’ün brüt kârdan yüksek görünmesi, gelir tablosunda faaliyet dışı veya diğer operasyonel kalemlerin FAVÖK tanımına dahil edilmiş olabileceğini düşündürüyor; bu nedenle marj karşılaştırmasında şirketin kendi FAVÖK tanımının ve dipnotlarının ayrıca kontrol edilmesi önemli. Yine de her iki gösterge de geçen yıla göre operasyonel baskıyı teyit ediyor.
Net dönem kârı ise 3,0 milyar TL’den 1,9 milyar TL’ye düştü. Net kâr marjı yaklaşık %8,6 ile geçen yılki %14,2’nin belirgin biçimde altında kaldı. Operasyonel kârlılıktaki düşüşe ek olarak net parasal pozisyonun pozitiften negatife dönmesi, net kâr üzerindeki en önemli ilave baskıyı oluşturdu. Bu nedenle net kârdaki gerileme yalnızca projelerin operasyonel performansıyla açıklanmamalı; enflasyon muhasebesi etkisi de birlikte değerlendirilmelidir.
Bilanço Sağlığı
Bilanço, kârlılık tablosuna kıyasla daha dayanıklı bir görünüm sergiliyor. Toplam varlıklar önceki yıl sonundaki 76,6 milyar TL’den 80,0 milyar TL’ye çıkarak %4,4 arttı. Dönen varlıklar %2,4 artışla 69,0 milyar TL’ye, duran varlıklar ise %18,7 artışla 11,0 milyar TL’ye yükseldi. Duran varlıklardaki artışın içeriği paylaşılmadığı için bunun yatırım, maddi duran varlık veya diğer uzun vadeli kalemlerden hangisinden kaynaklandığı bu veri setiyle söylenemez.
Özkaynaklar 20,9 milyar TL’den 28,4 milyar TL’ye yükselerek %35,7 arttı. Özkaynakların varlıklardan daha hızlı büyümesi, bilanço sermaye tabanını güçlendiren olumlu bir gelişme. Toplam varlıkların yaklaşık %35,5’i özkaynaklarla finanse ediliyor; bu oran şirketin bilanço dayanıklılığı açısından dikkate değer bir tampon sağlıyor. Varlıklar ile özkaynaklar arasındaki farktan hesaplanan toplam yükümlülükler de kabaca 55,7 milyar TL’den 51,6 milyar TL’ye gerilemiş görünüyor.
Net borç kaleminin -1,6 milyar TL’den -837,2 milyon TL’ye gelmesi, şirketin net nakit pozisyonunu koruduğunu ancak nakit fazlasının azaldığını gösteriyor. Negatif net borç, borçtan daha yüksek nakit ve nakit benzeri varlık bulunduğu anlamına gelir; fakat net nakit tamponunun yaklaşık %49 daralması likidite tarafında önceki yıl sonuna göre daha sınırlı bir rahatlık olduğunu ortaya koyuyor. Net borç/FAVÖK oranı bu nedenle hâlâ negatif, yani şirket net borçlu değil; ancak nakit pozisyonunun seyri ve işletme sermayesi ihtiyacı takip edilmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, bu dönemin sonuçlarını belirgin biçimde değiştirmiş. Gülermak’ın net parasal pozisyonu geçen yıl aynı dönemde +1,0 milyar TL iken bu dönem -1,3 milyar TL’ye dönmüş. Bu, yaklaşık 2,3 milyar TL’lik negatif yönlü değişim anlamına geliyor ve net kârdaki 1,1 milyar TL’lik düşüşün önemli bir bölümünü açıklayabilecek büyüklükte.
Negatif net parasal pozisyon, enflasyon muhasebesi hesaplamasında şirketin parasal varlık ve yükümlülük yapısının dönem içinde aleyhte sonuç ürettiğini gösterir. Ancak bu kalem, doğrudan nakit çıkışı yaratan klasik bir finansman gideri gibi okunmamalı; daha çok yüksek enflasyon ortamında bilançodaki parasal kalemlerin satın alma gücü etkisini yansıtır. Buna rağmen net kâr ve özkaynaklar üzerinde gerçek bir raporlama etkisi yaratır.
Bu dönemde operasyonel kârlılık gerilerken TAS 29 etkisinin negatife dönmesi, net kârın FAVÖK’e göre çok daha hızlı düşmesine neden olmuş. Dolayısıyla yatırımcı açısından yalnızca net kâra bakmak yanıltıcı olabilir; FAVÖK, nakit yaratımı, işletme sermayesi ve net parasal pozisyon birlikte incelenmeli.
Yatırımcı için Ne Anlama Geliyor?
Gülermak’ın 2026/6AB sonuçları, güçlü bilanço fakat zayıflayan kârlılık şeklinde özetlenebilir. Fırsat tarafında şirketin net borçlu olmaması, özkaynakların %35,7 büyümesi ve yüksek ölçekli taahhüt faaliyetleri önemli avantajlar sunuyor. Yeni proje kazanımları, hakediş tahsilatlarının hızlanması ve maliyetlerin sözleşmelere daha iyi yansıtılması halinde marjların toparlanması mümkün olabilir.
Buna karşılık mevcut veriler, satış büyümesinin enflasyonun gerisinde kaldığını ve proje kârlılığının zayıfladığını gösteriyor. Özellikle şu başlıklar yakından izlenmeli:
- Satışların yılın ikinci yarısında hızlanıp hızlanmadığı,
- Brüt ve FAVÖK marjlarının yeniden %15 civarına yaklaşıp yaklaşmadığı,
- Net nakit pozisyonundaki daralmanın geçici mi kalıcı mı olduğu,
- Net parasal pozisyonun gelecek dönemlerde yeniden negatife dönüp dönmeyeceği,
- Yeni projelerin mevcut işlere kıyasla daha yüksek veya daha düşük marj taşıyıp taşımadığı.
Sonuç olarak Gülermak’ın bilanço riski şu aşamada yüksek borçluluk kaynaklı görünmüyor; asıl mesele, şirketin büyüyen varlık tabanını yeterli operasyonel marj ve reel satış büyümesiyle destekleyip destekleyemeyeceği. Yatırım tavsiyesi değildir.