
Açılış
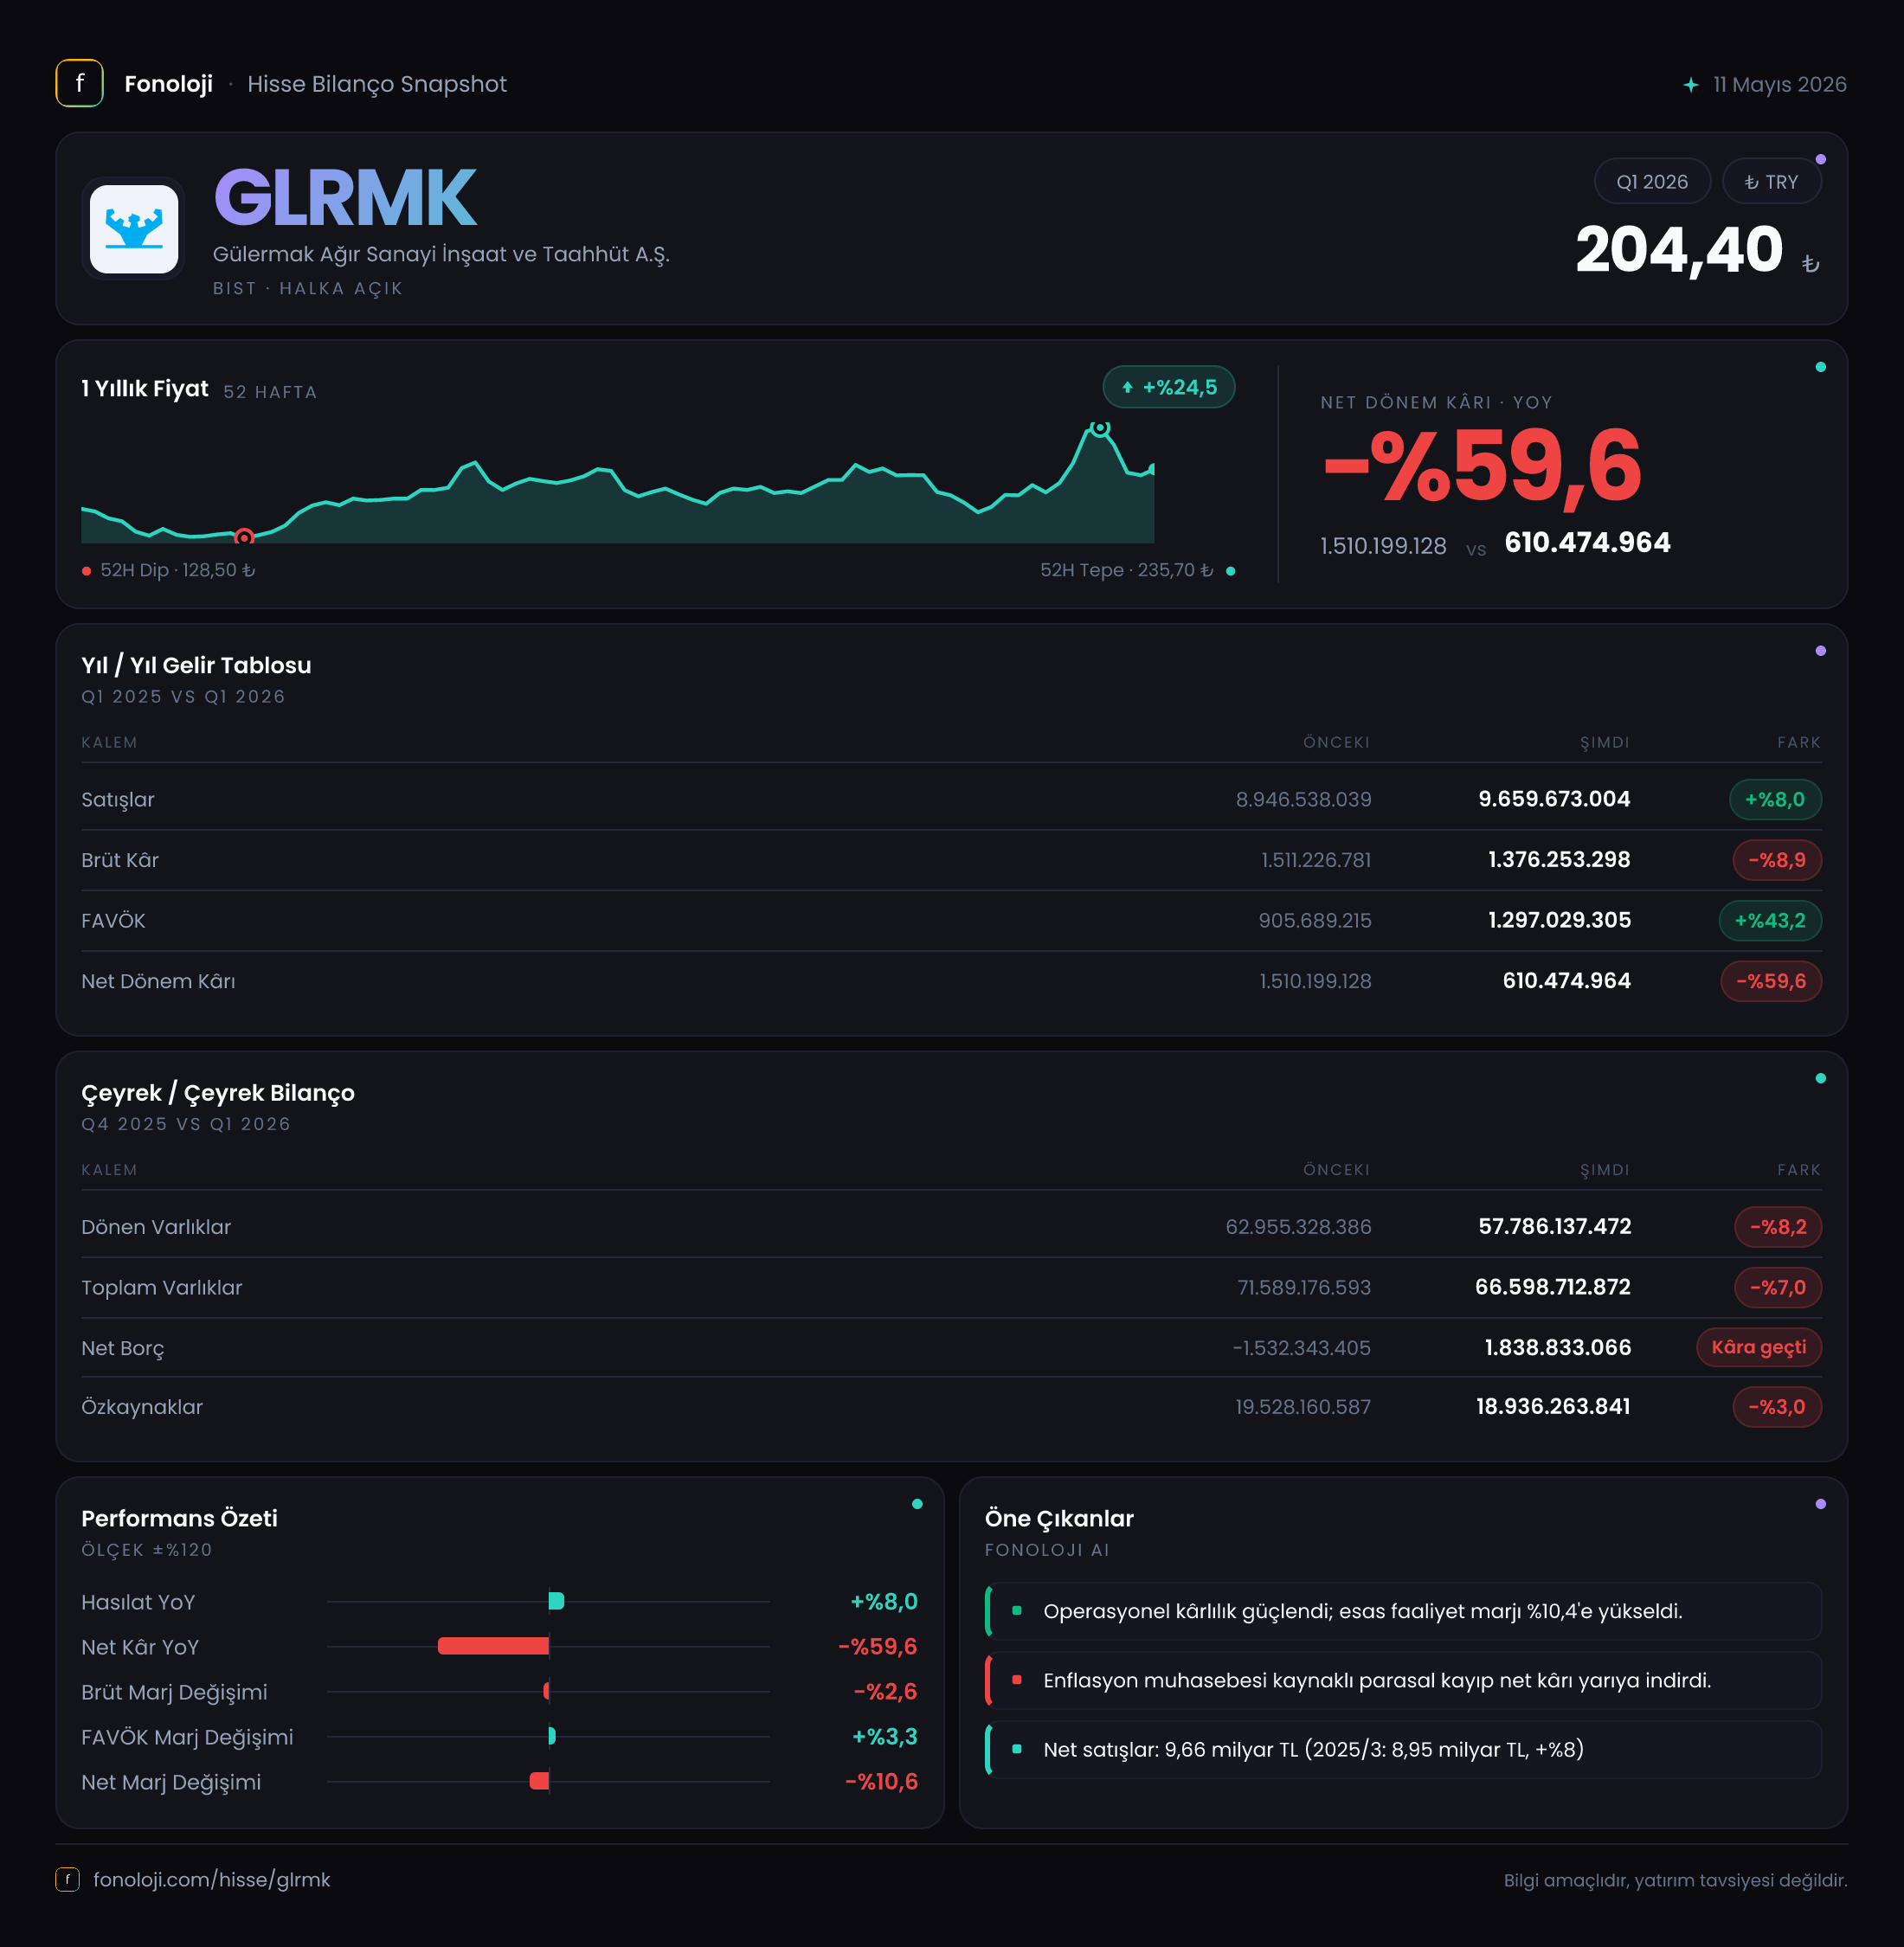
Gülermak Ağır Sanayi İnşaat ve Taahhüt, büyük ölçekli altyapı, metro, raylı sistem ve ağır sanayi projelerinde faaliyet gösteren; gelirleri proje teslim takvimine ve sözleşme ilerlemelerine bağlı olarak dönemler arasında dalgalanabilen bir taahhüt şirketi. 2026/3AB sonuçlarının ana mesajı, satışlardaki sınırlı büyümeye rağmen kârlılık kalitesinin ve net sonucun belirgin biçimde zayıfladığı yönünde. Şirketin satışları yıllık bazda artarken brüt kâr gerilemiş, net dönem kârı ise özellikle net parasal pozisyonun negatife dönmesiyle sert düşmüş durumda. Bilanço tarafında da önceki yıl sonundaki net nakit pozisyonundan net borç pozisyonuna geçiş, yatırımcının yakından izlemesi gereken temel gelişme.
Satış Hikayesi
Gülermak’ın satışları, geçen yılın aynı çeyreğindeki 8,9 milyar TL seviyesinden 9,7 milyar TL’ye yükselerek yıllık bazda %8,0 arttı. Nominal olarak bakıldığında şirket gelir üretmeye devam ediyor; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu büyüme reel anlamda zayıf kalıyor. Başka bir ifadeyle, satışların enflasyonun gerisinde kalması şirketin proje hacminde, fiyatlama gücünde veya iş teslimlerinin zamanlamasında baskı olabileceğine işaret ediyor.
Burada taahhüt şirketlerinin doğası önemli. Gülermak’ın satışları düzenli ve tekrarlayan tüketici gelirlerinden ziyade, devam eden projelerdeki ilerleme oranları, hakedişler ve teslim takvimi üzerinden şekillenir. Bu nedenle tek bir çeyrekte görülen %8’lik artışı doğrudan uzun vadeli büyüme trendi olarak okumak doğru olmaz. Mevcut veri setinde yalnızca 2025/3 satışları olan 8,9 milyar TL ile karşılaştırma bulunuyor; çeyreklik bazda 2025/12 veya önceki ara dönem satışları verilmediği için kısa vadeli ivmenin hızlanıp hızlanmadığını henüz ölçemiyoruz.
Yatırımcı açısından kritik soru, bu satış büyümesinin yeni proje kazanımlarından mı, mevcut projelerdeki ilerlemeden mi, yoksa maliyet artışlarının sözleşme gelirlerine yansımasından mı kaynaklandığıdır. Gelecek dönemlerde satışların enflasyonun üzerinde büyüyüp büyümediği ve bu büyümenin marjlarla desteklenip desteklenmediği, hikâyenin kalitesini belirleyecek.
Kârlılık
Satışlar artmasına rağmen brüt kâr, geçen yılın aynı dönemindeki 1,5 milyar TL’den 1,4 milyar TL’ye gerileyerek yıllık bazda %8,9 düştü. Bu tablo, gelirlerdeki nominal artışın maliyet tarafında karşılık bulamadığını gösteriyor. Brüt kâr marjı yaklaşık olarak %16,9’dan %14,4’e indi. Marjdaki yaklaşık 2,5 puanlık gerileme, özellikle işçilik, hammadde, taşeron ve proje yürütme maliyetlerinin satışlardan daha hızlı arttığını düşündürüyor.
FAVÖK ise 1,5 milyar TL seviyesinde kalarak yıllık bazda yalnızca %0,8 arttı. Bu sonuç, faaliyet kârlılığının nominal olarak korunmasına rağmen reel olarak zayıfladığını gösteriyor. FAVÖK marjı da yaklaşık %16,6’dan %15,5’e geriledi. Marj daralması sınırlı görünse de yüksek enflasyon ortamında faaliyet kârının satışlardan daha yavaş büyümesi, şirketin fiyatlama ve maliyet kontrol gücünün önceki yıla göre baskı altında olduğunu ortaya koyuyor.
Brüt kâr ile FAVÖK arasındaki farkın sınırlı olması, gelir tablosu sınıflandırmasının ve proje maliyetlerinin dikkatle incelenmesini gerektiriyor. Taahhüt şirketlerinde bazı giderlerin satışların maliyeti yerine faaliyet giderlerinde izlenebilmesi, brüt kâr ile FAVÖK arasındaki ilişkiyi sektör ortalamalarından farklılaştırabilir. Bu nedenle yatırımcı yalnızca FAVÖK seviyesine değil, tamamlanan ve devam eden projelerdeki maliyet sapmalarına da bakmalı.
Net dönem kârı ise 1,5 milyar TL’den 605,3 milyon TL’ye düşerek yıllık bazda %60,2 geriledi. Net kâr marjı yaklaşık %16,9’dan %6,2’ye indi. Faaliyet kârlılığındaki sınırlı bozulmaya karşılık net kârın çok daha sert gerilemesi, baskının esas olarak faaliyet dışı kalemlerde yoğunlaştığını gösteriyor. Özellikle net parasal pozisyon bu düşüşün ana açıklayıcısı konumunda.
Bilanço Sağlığı
Gülermak’ın toplam varlıkları, önceki yıl sonundaki 71,6 milyar TL’den 66,6 milyar TL’ye gerileyerek %7,0 küçüldü. Bu düşüşün ana kaynağı dönen varlıklardaki gerileme oldu. Dönen varlıklar 63,0 milyar TL’den 57,8 milyar TL’ye düşerek %8,2 azaldı. Taahhüt şirketlerinde dönen varlıkların önemli bölümünü ticari alacaklar, sözleşme varlıkları ve nakit benzeri kalemler oluşturabileceğinden, bu daralma tahsilat, hakediş veya proje işletme sermayesi dinamikleriyle ilişkili olabilir. Ancak kalem kırılımı verilmediği için düşüşün hangi varlık grubundan kaynaklandığı net biçimde söylenemez.
Duran varlıklar ise 8,6 milyar TL’den 8,8 milyar TL’ye çıkarak %2,1 arttı. Bu sınırlı yükseliş, bilanço küçülmesinin esas olarak operasyonel dönen varlıklarda gerçekleştiğini gösteriyor.
Özkaynaklar 19,5 milyar TL’den 18,9 milyar TL’ye gerileyerek %3,0 azaldı. Dönem içinde 605,3 milyon TL net kâr üretilmesine rağmen özkaynakların düşmesi, kârın özkaynaklara tam olarak yansımadığı veya başka kapsamlı gelir, temettü, yeniden değerleme ve benzeri kalemlerin etkili olduğu anlamına gelebilir. Detay verilmediği için burada kesin neden atfetmek mümkün değil; fakat özkaynakların aktiflerden daha yavaş değil, tersine gerilemiş olması bilanço kalitesinin yakından izlenmesini gerektiriyor.
Net borç tarafında daha belirgin bir değişim var. Şirket önceki yıl sonunda 1,5 milyar TL net nakit pozisyonundayken, dönem sonunda 1,8 milyar TL net borca geçti. Bu, yaklaşık 3,3 milyar TL’lik bir negatif yönlü hareket anlamına geliyor. Net borç/FAVÖK oranı, yalnızca bu çeyreğin FAVÖK’ü yıllıklandırılırsa yaklaşık 0,3x seviyesinde görünür; ancak tek çeyrek verisi taahhüt şirketleri için sağlıklı bir yıllık kapasite göstergesi değildir. Yine de borç seviyesinin henüz yüksek olmadığı, fakat net nakitten net borca geçişin nakit akışı ve işletme sermayesi açısından uyarı verdiği söylenebilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi altında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gösterir. Gülermak’ın net parasal pozisyonu geçen yılki 431,2 milyon TL gelirden, bu dönemde 862,0 milyon TL gider seviyesine dönmüş durumda. Yıllık karşılaştırmada 1,3 milyar TL’den fazla negatif yönlü değişim söz konusu.
Bu kalem, net kârdaki yaklaşık 900 milyon TL’lik düşüşün önemli bir bölümünü açıklıyor. Şirketin bilançosunda parasal yükümlülüklerin veya enflasyon karşısında değer kaybeden parasal varlıkların etkisi artmış olabilir. Bunun anlamı, faaliyet kârlılığı tamamen bozulmamış olsa bile yüksek enflasyon ve finansal yapı nedeniyle muhasebe kârının baskılandığıdır.
Burada önemli ayrım şu: Net parasal pozisyon gideri doğrudan nakit çıkışı yaratmayabilir; ancak şirketin enflasyon ortamındaki bilanço taşıma maliyetini gösterir. Dolayısıyla yatırımcı yalnızca bu giderin “teknik” olduğunu söyleyerek etkisini göz ardı etmemeli. Çünkü kalemin yönü, şirketin net nakit/net borç pozisyonu ve işletme sermayesi yapısıyla birlikte değişebilir.
Yatırımcı için Ne Anlama Geliyor?
Gülermak’ın 2026/3AB sonuçları, güçlü bir büyüme döneminden ziyade operasyonel dayanıklılığın test edildiği bir çeyreğe işaret ediyor. Fırsat tarafında şirket hâlâ 9,7 milyar TL çeyreklik satış ve 1,5 milyar TL FAVÖK üretebilen büyük ölçekli bir taahhüt oyuncusu. FAVÖK’ün yıllık bazda korunması, temel faaliyetlerin tamamen bozulmadığını gösteriyor.
Buna karşılık üç risk öne çıkıyor:
- Satış büyümesinin %8,0 ile enflasyonun belirgin biçimde altında kalması.
- Brüt ve FAVÖK marjlarının gerilemesi; özellikle brüt marjın %16,9’dan %14,4’e inmesi.
- Net nakitten 1,8 milyar TL net borca geçiş ve net parasal pozisyonun 862,0 milyon TL gider yaratması.
Önümüzdeki dönemlerde yatırımcıların yeni proje kazanımlarından çok, bu projelerin kârlılığına, işletme sermayesi tüketimine, hakediş tahsilatlarına ve net borcun yeniden nakde dönüp dönmediğine odaklanması gerekiyor. 2025/12’de 4,7 milyar TL olan net kârın ardından ilk çeyrekte 605,3 milyon TL’ye inilmesi, yıllık kâr hedeflerinin ve değerleme varsayımlarının yeniden test edilmesini gerektiriyor. Şirketin yatırım hikâyesinin güçlenmesi için satış büyümesinin enflasyonun üzerine çıkması, marjların toparlanması ve bilanço borçluluğunun kontrol altına alınması şart.
Yatırım tavsiyesi değildir.