
Açılış
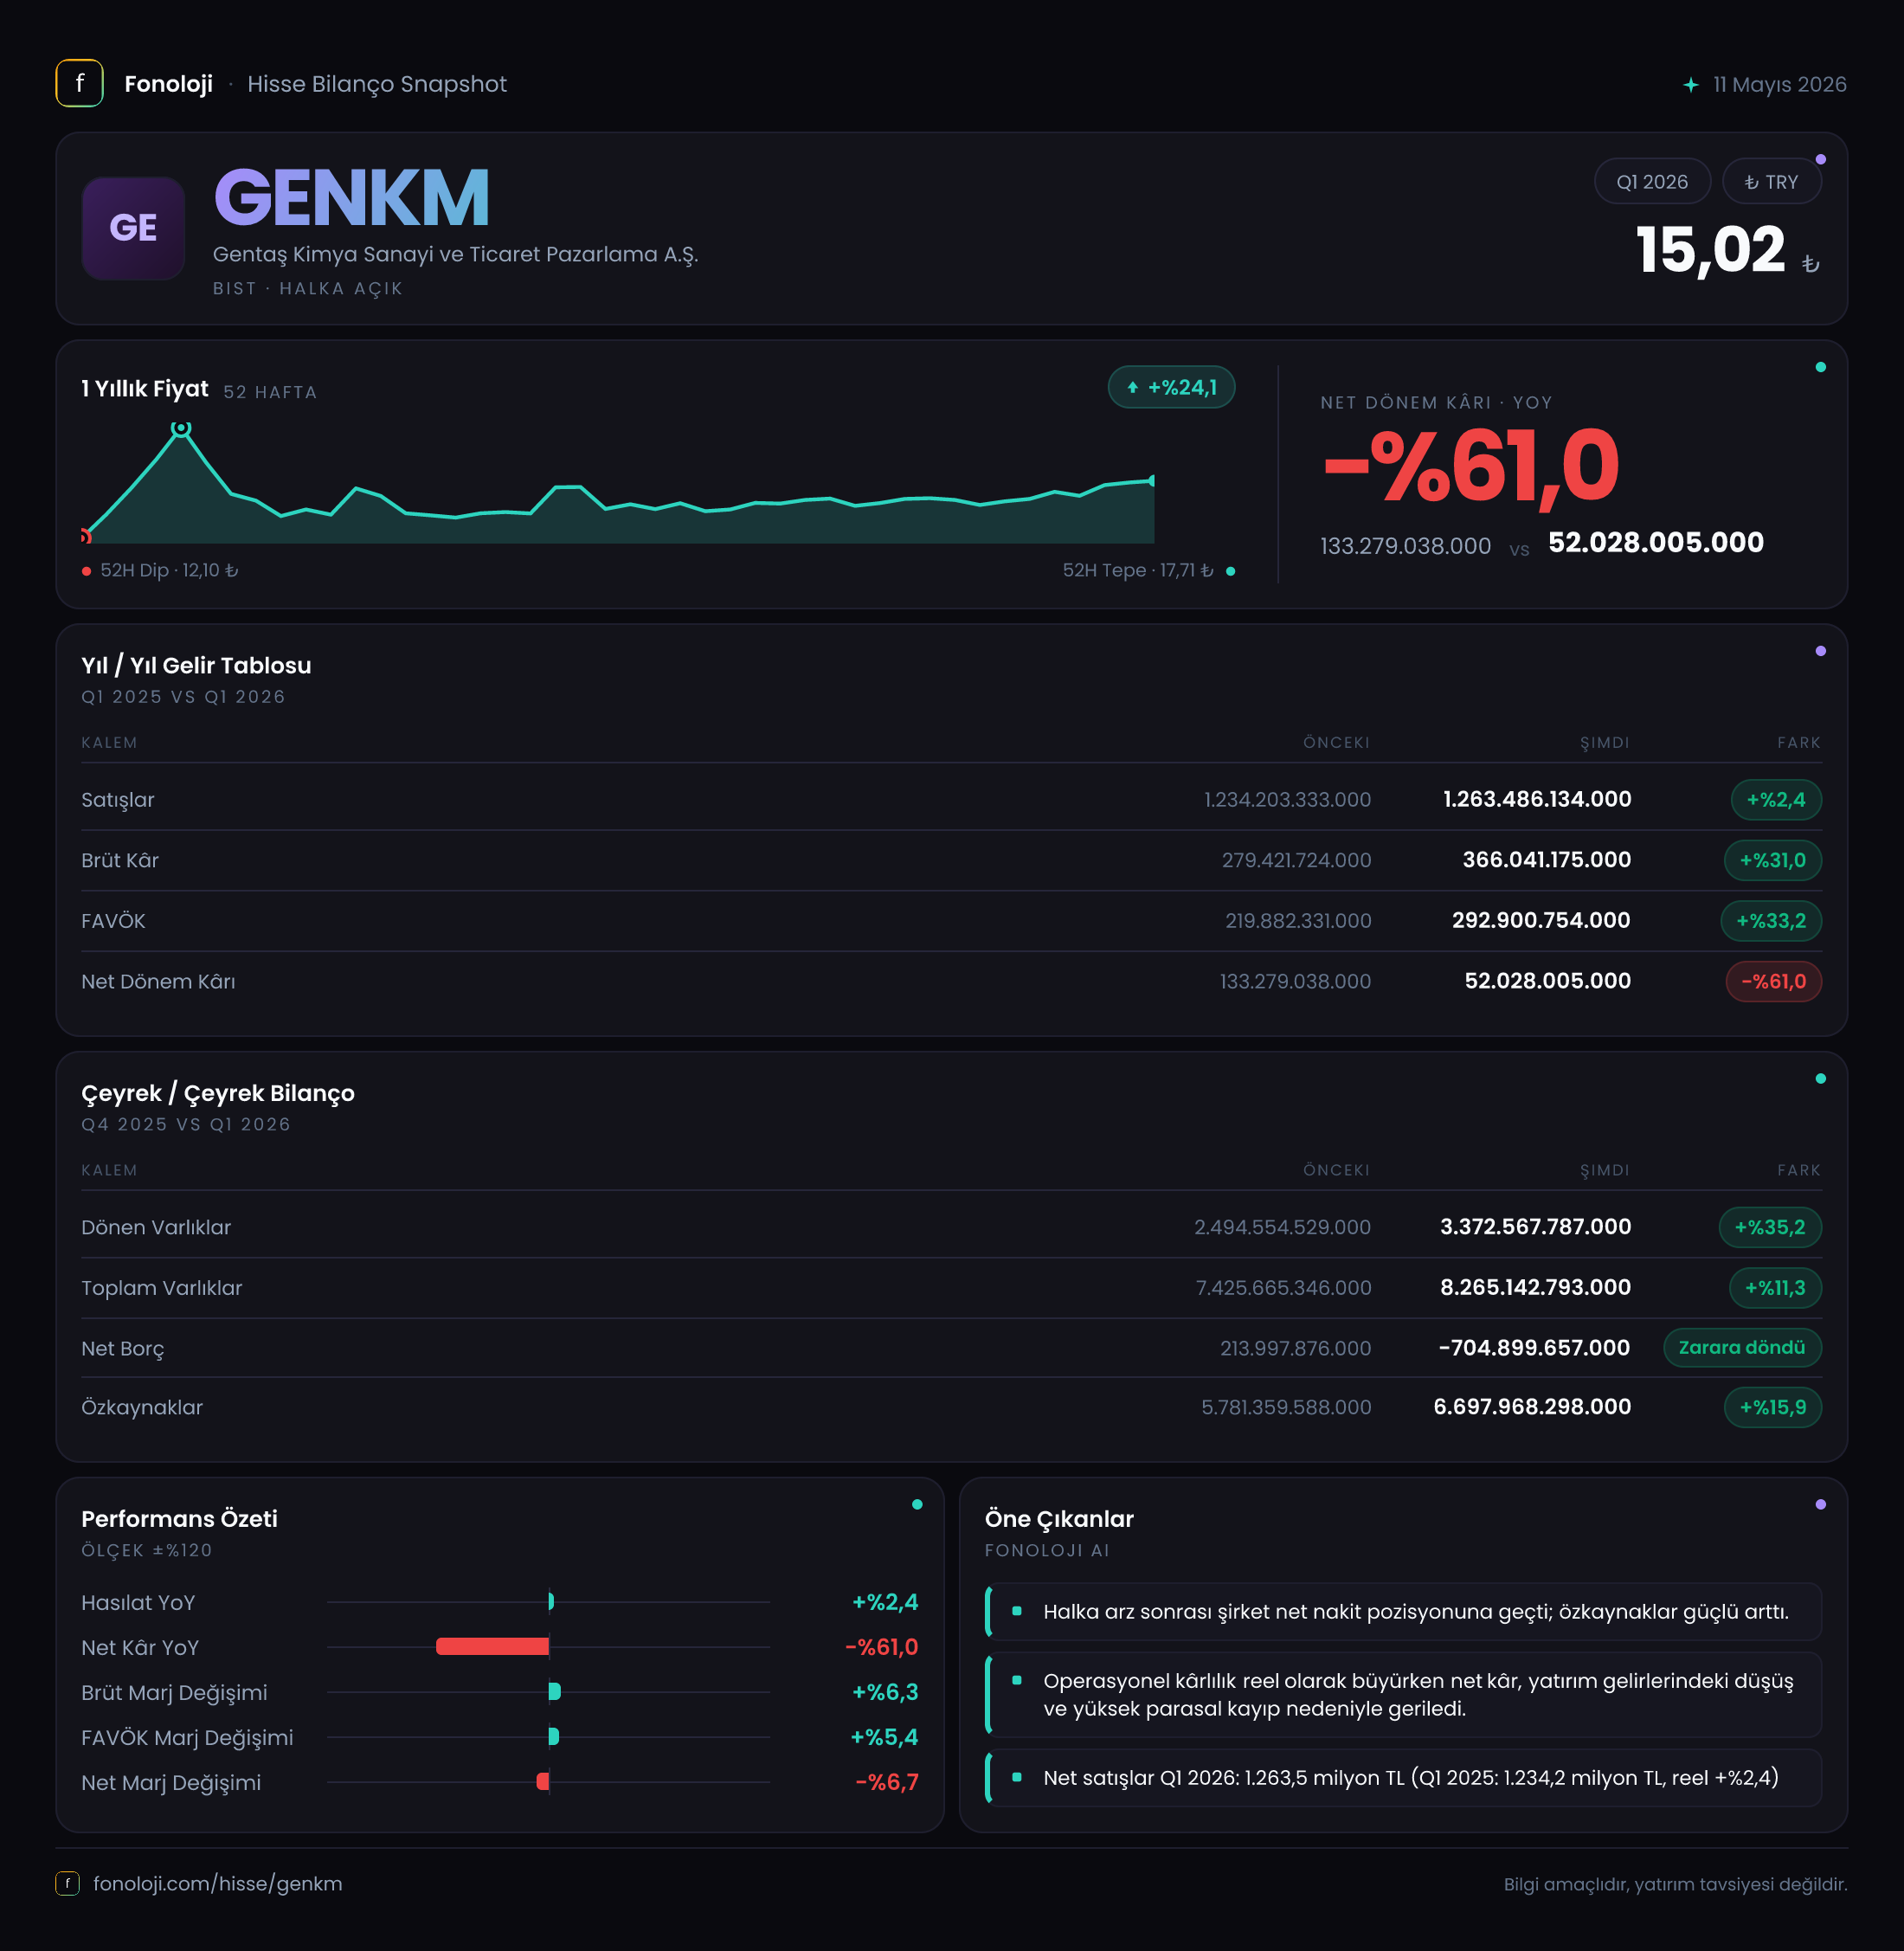
Gentaş Kimya Sanayi ve Ticaret Pazarlama A.Ş. (GENKM), 2026/3 döneminde satışlarını nominal olarak artırırken operasyonel kârlılığını belirgin biçimde güçlendirdi. Ancak tablo tek yönlü değil: FAVÖK %44,8 artışla 287,3 milyon TL’ye yükselmesine rağmen net dönem kârı %61 düşerek 52,0 milyon TL’ye geriledi. Bu ayrışmanın merkezinde, enflasyon muhasebesi kapsamında oluşan daha yüksek negatif net parasal pozisyon ve faaliyet kârının net kâra taşınmasını sınırlayan diğer kalemler bulunuyor. Bilanço tarafında ise şirket, yıl sonundaki 214,0 milyon TL net borç pozisyonundan 704,9 milyon TL net nakit konumuna geçerek finansal esnekliğini önemli ölçüde artırmış durumda.
Satış Hikayesi
GENKM’nin satışları geçen yılın aynı çeyreğine göre %2,4 artarak 1,3 milyar TL’ye ulaştı. Nominal olarak büyüme devam ediyor görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artış şirketin reel anlamda aynı satış hacmini koruyup koruyamadığı konusunda soru işareti yaratıyor. Başka bir ifadeyle, satışlardaki %2,4’lük nominal büyüme, fiyat artışlarının gerisinde kalıyorsa şirketin reel satış performansı zayıflamış olabilir.
Bu nedenle 2026’nın ilk çeyreğinde ana hikâye satış büyümesinden çok, satışların hangi ürün ve müşteri karmasıyla gerçekleştiği olmalı. Verilen finansal tabloda hacim, fiyat ve ihracat kırılımı bulunmadığından, satışlardaki sınırlı artışın fiyatlama kaynaklı mı yoksa hacim kaybına rağmen elde edilen bir sonuç mu olduğunu kesinleştirmek mümkün değil.
Buna karşın satışların üzerinde gerçekleşen brüt kâr ve FAVÖK büyümesi dikkat çekici. Satışlar yalnızca %2,4 artarken, brüt kârın %31 artması, FAVÖK’ün ise %44,8 yükselmesi, şirketin maliyet yönetiminde ve ürün kârlılığında iyileşme olduğunu gösteriyor. Bu iyileşmenin kalıcı olup olmadığını görmek için önümüzdeki çeyreklerde satış büyümesinin hızlanıp hızlanmadığı ve marjların korunup korunmadığı izlenmeli.
Kârlılık
GENKM’nin brüt kârı 279,4 milyon TL’den 366,0 milyon TL’ye çıktı. Böylece brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %23,3’ten %28,2’ye yükseldi. Yaklaşık 4,9 puanlık bu artış, satışların sınırlı büyüdüğü bir dönemde oldukça güçlü bir operasyonel gelişmeye işaret ediyor. Şirket, sattığı ürünlerden geriye kalan kârı artırmış; bu da maliyet baskısının azalması, fiyatlama disiplininin güçlenmesi veya daha kârlı ürünlerin payının yükselmesiyle ilişkili olabilir.
FAVÖK tarafındaki gelişim daha da kuvvetli. FAVÖK marjı %16,5’ten %22,1’e yükseldi. Yani şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 16,5 TL operasyonel nakit kâr üretirken, bu çeyrekte yaklaşık 22,1 TL üretmiş görünüyor. Brüt marj ile FAVÖK marjının birlikte yükselmesi, iyileşmenin yalnızca üretim maliyetleriyle sınırlı kalmadığını; faaliyet giderlerinin satışlara oranında da olumlu bir seyir yaşanmış olabileceğini düşündürüyor. Ancak faaliyet giderlerinin ayrıntısı paylaşılmadığı için bu katkının hangi kalemlerden geldiği net değil.
Net kâr cephesinde ise operasyonel tabloya ters yönde bir hareket var. Net dönem kârı 133,3 milyon TL’den 52,0 milyon TL’ye gerilerken net kâr marjı yaklaşık %11,1’den %4,0’e düştü. Bu, şirketin operasyonel kâr üretme gücünün arttığını fakat bu kazanımın net kâra aynı ölçüde yansımadığını gösteriyor.
FAVÖK ile net kâr arasındaki farkın büyümesinde 80,1 milyon TL’lik negatif net parasal pozisyonun etkisi öne çıkıyor. Bunun yanında finansman giderleri, amortisman, vergi veya diğer faaliyet dışı kalemlerin etkisi de olabilir; ancak mevcut veride bu kırılım bulunmuyor. Dolayısıyla bu çeyrekte yatırımcı açısından kritik soru, güçlü FAVÖK performansının net kâra ne zaman ve hangi koşullarda daha fazla yansıyacağıdır.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha güçlü bir görüntü veriyor. Toplam varlıklar yıl sonuna göre %11,3 artarak 8,3 milyar TL’ye yükseldi. Bu artışın temel kaynağı dönen varlıklardaki %35,2’lik yükseliş oldu; dönen varlıklar 2,5 milyar TL’den 3,4 milyar TL’ye çıktı. Duran varlıklar ise 4,9 milyar TL seviyesinde büyük ölçüde yatay kaldı.
Dönen varlıklardaki artışın nakit, ticari alacak veya stok kaynaklı olup olmadığı paylaşılmadığı için işletme sermayesi kalitesi hakkında kesin hüküm vermek mümkün değil. Eğer artışın önemli bölümü nakit ve likit varlıklardan oluşuyorsa bilanço esnekliği güçlenmiş demektir. Buna karşılık alacak veya stok artışı ağırlıktaysa, şirketin nakdini faaliyet döngüsüne daha fazla bağladığı düşünülebilir.
En güçlü gelişme net borç pozisyonunda yaşandı. GENKM, yıl sonunda 214,0 milyon TL net borç taşırken 2026/3 itibarıyla 704,9 milyon TL net nakit pozisyonuna geçti. Bu, yaklaşık 918,9 milyon TL’lik olumlu değişim anlamına geliyor. Böylece şirketin borç ödeme baskısı azaldı, faiz oranı dalgalanmalarına duyarlılığı geriledi ve yatırım veya temettü açısından hareket alanı genişledi.
Özkaynaklar da %15,9 artarak 6,7 milyar TL’ye ulaştı. Toplam varlıklar içindeki özkaynak payı yaklaşık %80,7 seviyesinde; bu oran, şirket bilançosunun borçla aşırı kaldıraçlanmadığını gösteriyor. Ancak özkaynak artışının ne kadarının dönem kârından, ne kadarının enflasyon muhasebesi veya yeniden değerleme etkilerinden kaynaklandığı açıklanmadığından, artışın nakit yaratma gücüyle bire bir eş anlamlı olmadığı unutulmamalı.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyonun -57,6 milyon TL’den -80,1 milyon TL’ye gerilemesi, şirketin net parasal kaybının arttığını gösteriyor. Negatif net parasal pozisyon, enflasyonist ortamda parasal varlık ve yükümlülüklerin bileşiminin şirket aleyhine çalıştığı anlamına gelir. Bu kalem nakit çıkışı yaratan klasik bir faaliyet gideri değildir; fakat enflasyon muhasebesi uygulamasıyla dönem kârını aşağı çeker.
Burada önemli ayrım şu: GENKM’nin operasyonel performansı güçlenirken TAS 29 etkisi net kâr üzerinde baskı oluşturmuş. Net parasal kayıp geçen yılki 57,6 milyon TL’ye kıyasla %39 artarak 80,1 milyon TL’ye yükselmiş. Bu artış, enflasyon muhasebesinin şirketin kârlılık görünümünde hâlâ belirleyici olduğunu gösteriyor.
Şirketin net nakit pozisyonuna geçmesi gelecekte parasal kayıp dinamiklerini destekleyebilir; ancak bu ilişkinin yönü, nakdin ve parasal kalemlerin dönem içindeki yapısına bağlıdır. Bu nedenle yalnızca net borcun azalmasına bakarak TAS 29 etkisinin otomatik olarak ortadan kalktığı sonucu çıkarılmamalı.
Yatırımcı için Ne Anlama Geliyor?
GENKM’nin 2026/3 sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Operasyonel tarafta güçlü iyileşme: Brüt kâr marjı %23,3’ten %28,2’ye, FAVÖK marjı %16,5’ten %22,1’e çıktı.
- Satışlarda reel büyüme sorunu: Satışların %2,4 artışı, yüksek enflasyon ortamında reel olarak zayıf kalıyor.
- Net kâr baskısı: FAVÖK artmasına rağmen net kâr %61 geriledi; TAS 29 ve faaliyet dışı kalemlerin etkisi izlenmeli.
- Çok daha güçlü bilanço: Net borçtan 704,9 milyon TL net nakde geçiş önemli bir finansal avantaj sağlıyor.
- Takip edilmesi gereken başlık: Marj artışının kalıcı olup olmadığı ve satış büyümesinin önümüzdeki çeyreklerde enflasyonun üzerine çıkıp çıkamayacağı.
Özetle şirket, satış büyümesinden çok marj iyileşmesi ve bilanço güçlenmesiyle öne çıkan bir çeyrek geçirdi. Ancak yatırımcı açısından bu operasyonel başarının henüz net kâra tam olarak yansımadığı görülüyor. Önümüzdeki dönemlerde satışların reel olarak toparlanması, FAVÖK marjının %20’nin üzerinde korunması ve negatif net parasal pozisyon etkisinin azalması, hikâyenin sürdürülebilirliği açısından belirleyici olacak.
Yatırım tavsiyesi değildir.