
Açılış
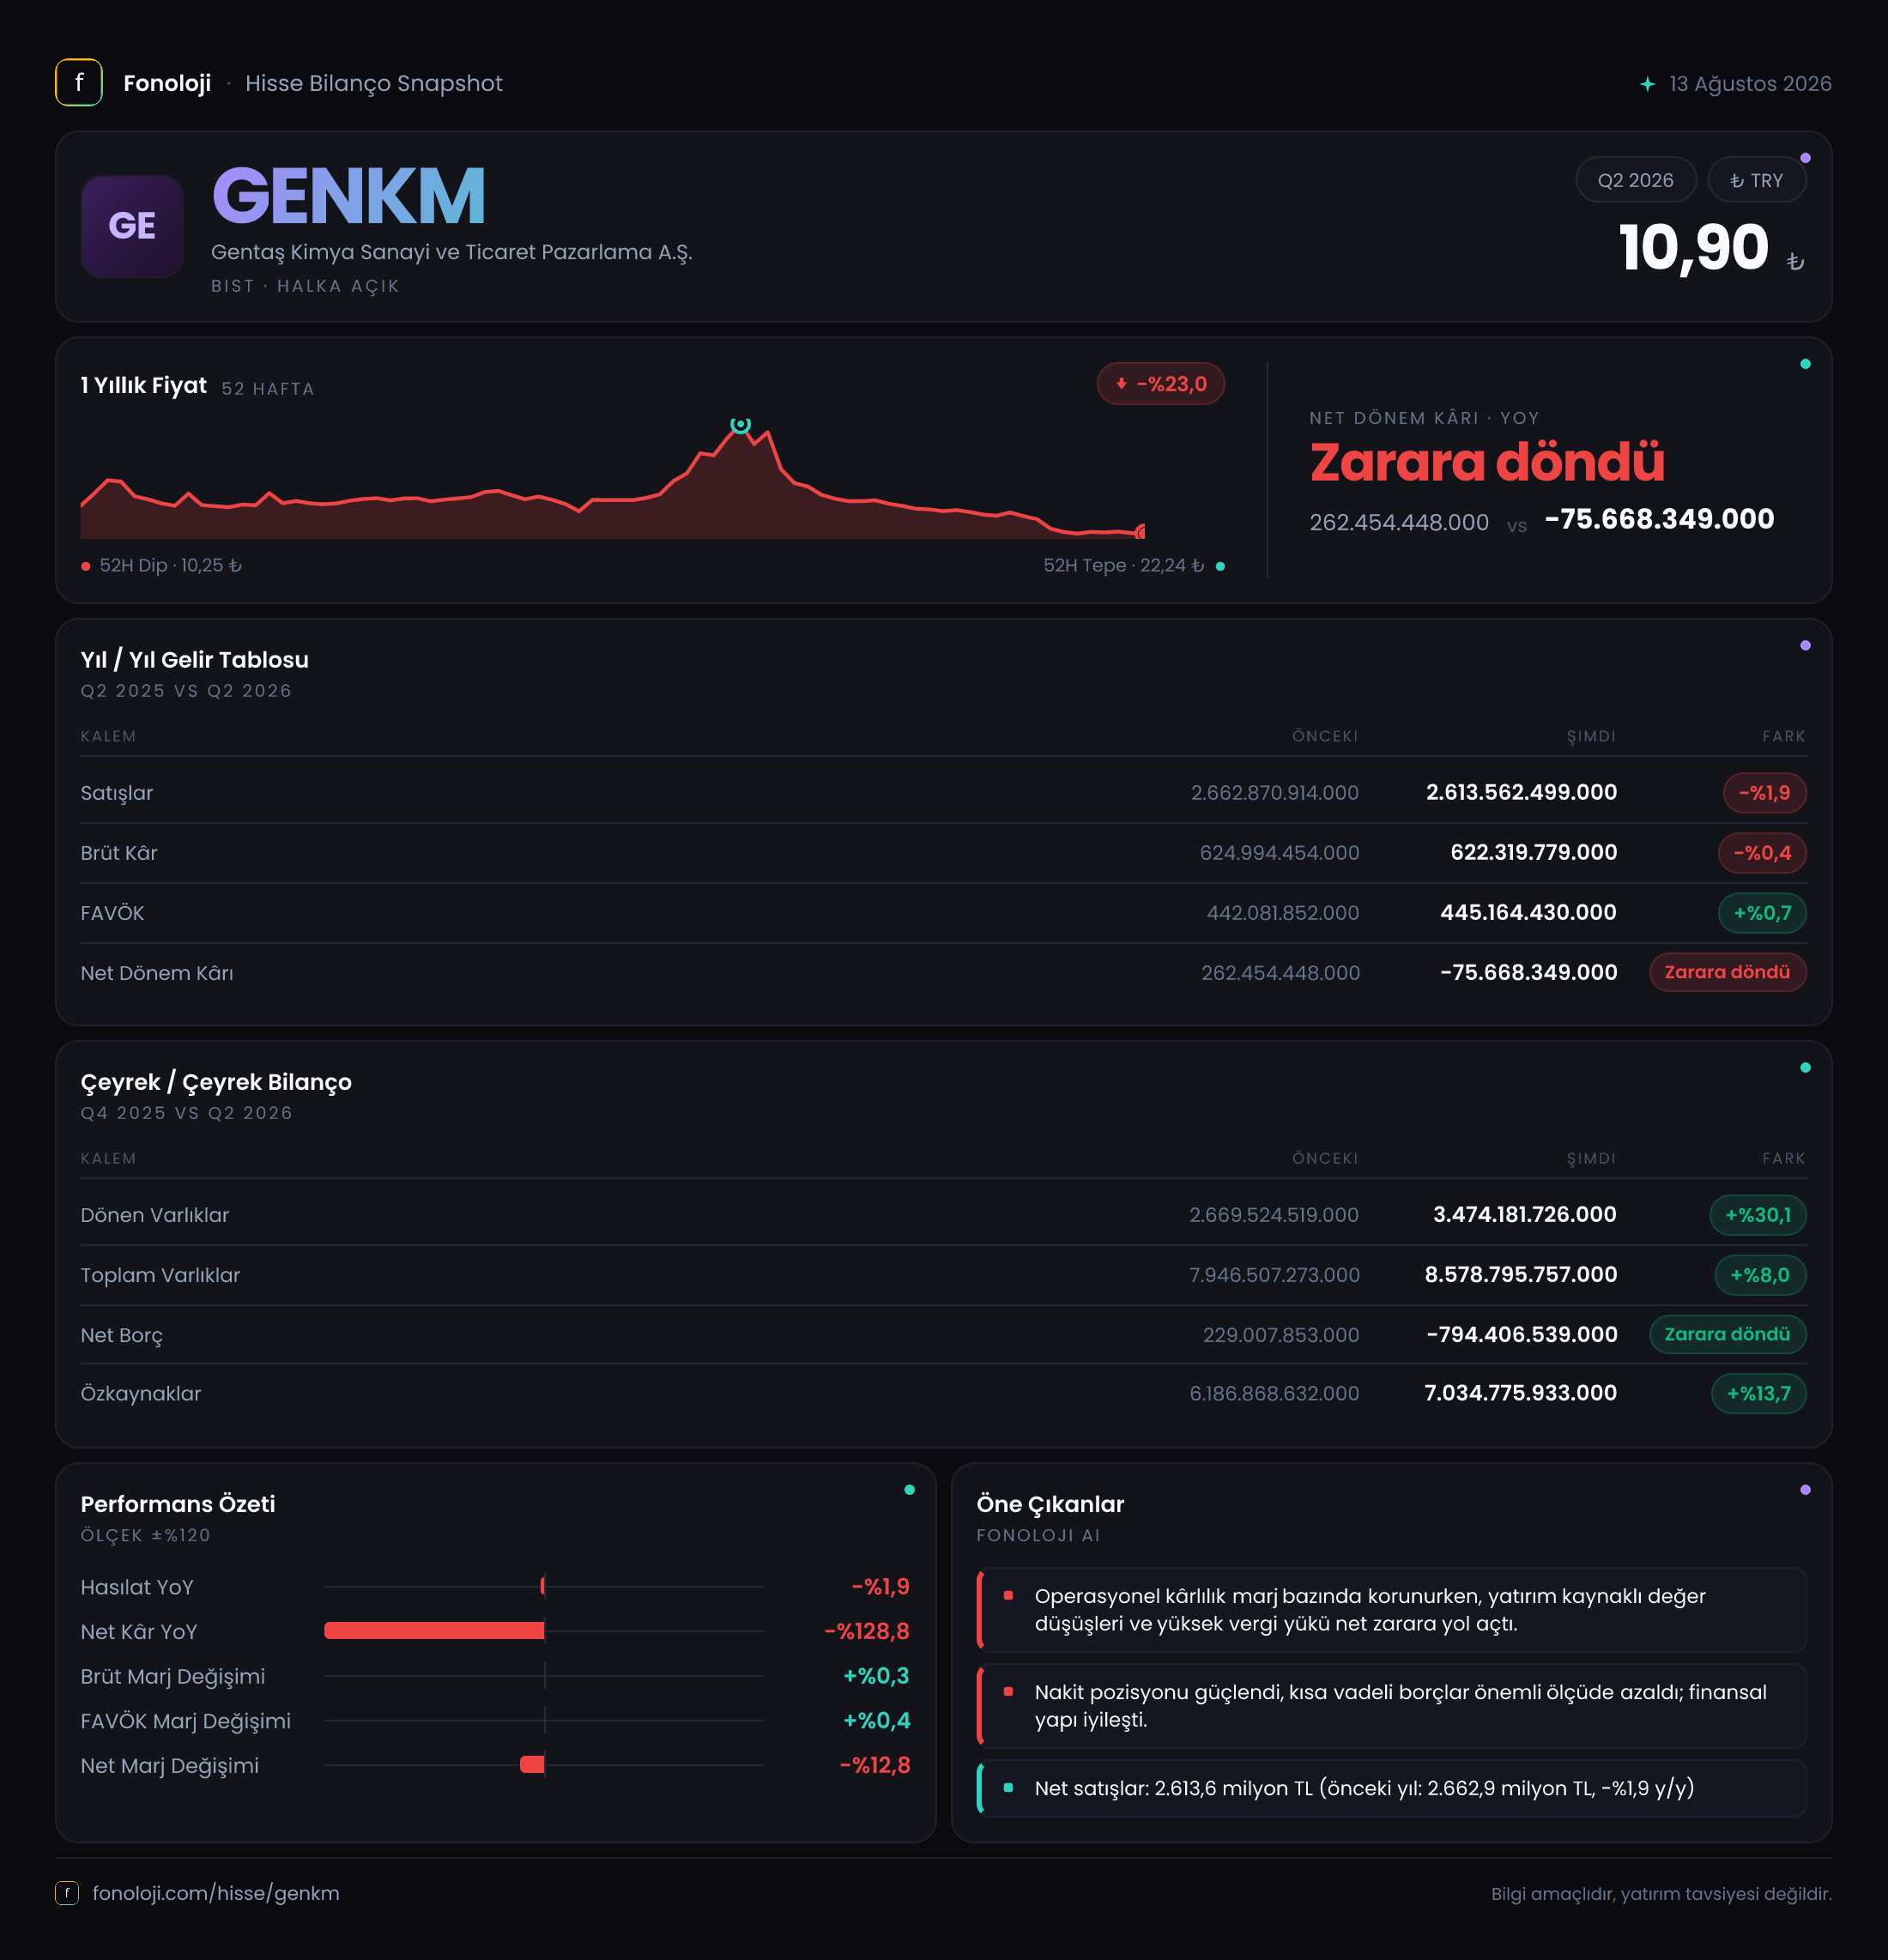
Gentaş Kimya Sanayi ve Ticaret Pazarlama A.Ş. (GENKM), kimya alanındaki faaliyetleri ve pazarlama operasyonlarıyla gelir üreten bir şirket. 2026/6AB sonuçlarının ana mesajı, satışların nominal olarak gerilemesine rağmen operasyonel kârlılığın korunması ve bilançonun belirgin biçimde güçlenmesi. Buna karşılık net kâr tarafı, geçen yılın aynı dönemindeki kârdan zarara dönerek sonuçların en zayıf halkasını oluşturuyor. Dolayısıyla bu dönemde yatırımcı açısından hikâye, büyümeden çok marj dayanıklılığı, güçlü nakit pozisyonu ve net kârın neden bozulduğu üzerinden okunmalı.
Satış Hikayesi
GENKM’nin 2026/6AB satışları 2,6 milyar TL seviyesinde gerçekleşti; geçen yılın aynı dönemindeki 2,7 milyar TL’ye göre nominal gerileme %1,9 oldu. İlk bakışta sınırlı görünen bu düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında daha anlamlı hale geliyor. Şirketin satışları nominal olarak neredeyse yatay kalırken fiyat seviyeleri önemli ölçüde yükselmiş durumda; bu nedenle satış hacminde veya reel talepte baskı oluşmuş olabileceği görülüyor.
Burada kritik ayrım, cirodaki sınırlı düşüşün kârlılığa aynı ölçüde yansımamış olması. Satışlar geçen yılın aynı dönemine göre gerilerken brüt kârın neredeyse sabit kalması, şirketin ürün karması, fiyatlama veya maliyet yönetimi tarafında belirli bir direnç gösterdiğine işaret ediyor. Ancak eldeki veriler satış hacmi, ihracat payı, ürün bazlı fiyatlar veya kapasite kullanımı hakkında ayrıntı vermediği için, cirodaki değişimin hangi kalemlerden kaynaklandığını kesin olarak ayırmak mümkün değil.
Çeyreklik trend açısından elimizde yalnızca 2025/6 dönemine ait 1,3 milyar TL satış verisi bulunuyor. Bu veri, mevcut raporun altı aylık gelir rakamıyla doğrudan karşılaştırılabilir bir dönem göstergesi niteliğinde olsa da, tek başına 2026’nın birinci ve ikinci çeyrekleri arasındaki ivmeyi göstermiyor. Bu nedenle çeyrekten çeyreğe hızlanma veya yavaşlama yorumu yapmak için bir sonraki ara dönem verisini beklemek gerekiyor.
Kârlılık
GENKM’nin brüt kârı 622,3 milyon TL oldu; geçen yılın aynı döneminde bu rakam 625,0 milyon TL seviyesindeydi. Brüt kâr sadece %0,4 gerilemiş durumda. Satışlardaki düşüşün %1,9 olmasıyla birlikte değerlendirildiğinde, brüt marjın iyileştiği görülüyor: brüt kâr marjı yaklaşık %23,9 seviyesine yükselirken, geçen yıl aynı dönemde bu oran yaklaşık %23,1 idi.
Bu yaklaşık 0,8 puanlık marj artışı, maliyetlerin satışlardan daha kontrollü yönetildiğini gösteren olumlu bir sinyal. Ancak Türkiye’de yüksek enflasyon ortamında marj artışının sürdürülebilir olup olmadığı kritik. Girdi maliyetleri, enerji, personel ve finansman giderleri üzerindeki baskı devam ederse, mevcut brüt marjın korunması zorlaşabilir.
FAVÖK ise 445,2 milyon TL oldu ve geçen yılki 442,1 milyon TL’ye göre %0,7 arttı. Satışlar düşerken FAVÖK’ün artması, operasyonel verimlilik açısından olumlu. FAVÖK marjı yaklaşık %17,1 seviyesine çıkarken, geçen yıl aynı dönemde yaklaşık %16,4 düzeyindeydi. Böylece şirket, satış büyümesi yaratamadığı bir dönemde operasyonel kârlılığını korumakla kalmamış, marjını da artırmış.
Bununla birlikte net kâr tablosu operasyonel görünümden belirgin biçimde ayrışıyor. Net dönem kârı, geçen yılki 262,5 milyon TL kârdan 75,7 milyon TL zarara döndü. Bu, sonuçta 338,2 milyon TL’lik bir bozulma ve yaklaşık %128,8’lik düşüş anlamına geliyor. Net kâr marjı geçen yıl yaklaşık %9,7 iken bu dönemde -%2,9 seviyesine geriledi.
Net parasal pozisyon zararı 238,2 milyon TL’den 195,1 milyon TL’ye geriledi. Yani enflasyon muhasebesinden kaynaklanan negatif etki 43,1 milyon TL azalmış durumda. Buna rağmen şirketin zarara geçmesi, net kârı aşağı çeken başka kalemlerin bulunduğunu gösteriyor. Ancak finansman giderleri, vergi gideri, yatırım gelirleri veya diğer faaliyet dışı kalemler paylaşılmadığı için net kâr bozulmasının kaynağını kesin biçimde ayrıştırmak mümkün değil. Bu nedenle yatırımcı, özellikle dipnotlarda finansman giderleri ve vergi kalemlerini incelemeli.
Bilanço Sağlığı
Bilanço tarafı, gelir tablosuna kıyasla daha güçlü bir resim sunuyor. Dönen varlıklar 2,7 milyar TL’den 3,5 milyar TL’ye yükselerek %30,1 arttı. Bu artış, şirketin kısa vadeli varlıklarında önemli bir büyüme olduğunu gösteriyor. Ancak dönen varlıkların hangi kalemlerden oluştuğu —nakit, ticari alacak veya stok— verilmediği için artışın likiditeyi ne ölçüde güçlendirdiği ayrıntılı biçimde değerlendirilemiyor.
Duran varlıklar 5,3 milyar TL’den 5,1 milyar TL’ye geriledi; düşüş %3,3 seviyesinde. Buna karşın toplam varlıklar 7,9 milyar TL’den 8,6 milyar TL’ye yükseldi ve %8,0 büyüdü. Varlık tabanındaki büyümenin temel kaynağı dönen varlıklardaki artış olarak öne çıkıyor.
En dikkat çekici gelişme net borç tarafında. Şirketin önceki dönemde 229,0 milyon TL net borcu bulunurken, mevcut dönemde net borç 794,4 milyon TL negatif seviyeye geldi. Bu ifade, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğu, başka bir deyişle 794,4 milyon TL net nakit taşıdığı anlamına geliyor. Böylece bilanço yaklaşık 1,0 milyar TL tutarında olumlu yönde değişmiş durumda.
Özkaynaklar da 6,2 milyar TL’den 7,0 milyar TL’ye çıkarak %13,7 arttı. Toplam varlıklar içindeki özkaynak payı yaklaşık %81,4 seviyesine yükseldi; önceki dönemde bu oran yaklaşık %78,5 idi. Bu yüksek özkaynak oranı ve net nakit pozisyonu, finansman riski açısından şirketi daha dayanıklı hale getiriyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini gelir tablosuna yansıtıyor. GENKM’de net parasal pozisyonun -195,1 milyon TL olması, şirketin dönem içinde enflasyon muhasebesinden kaynaklanan net parasal kayıp yazdığını gösteriyor.
Bu kayıp geçen yılki -238,2 milyon TL’ye göre azalmış ve yaklaşık 43,1 milyon TL iyileşmiş durumda. Ancak zarar devam ettiği için enflasyon muhasebesi hâlâ net kâr üzerinde baskı oluşturuyor. Bu kalemin azalması olumlu olsa da, operasyonel FAVÖK ile net kâr arasındaki geniş fark, TAS 29 dışındaki finansal ve vergi kalemlerinin de yakından takip edilmesini gerektiriyor.
Yatırımcı için Ne Anlama Geliyor?
GENKM’nin 2026/6AB sonuçları iki farklı hikâye anlatıyor. Operasyonel tarafta satışlar reel olarak zayıf görünse de brüt marj ve FAVÖK marjı iyileşmiş; şirket maliyet baskısını şu aşamada yönetebilmiş. Bilanço tarafında ise net borçtan net nakde geçiş ve özkaynakların güçlenmesi, şirketin finansal riskini azaltan önemli avantajlar.
Buna karşılık net kârın 262,5 milyon TL kârdan 75,7 milyon TL zarara dönmesi, yatırımcı açısından temel uyarı noktası. Operasyonel kârlılık korunurken net sonucun bozulması, faaliyet dışı giderlerin ve finansman/vergi kalemlerinin ayrıntılı incelenmesini gerektiriyor. Ayrıca satışların enflasyonun belirgin biçimde altında kalması, şirketin reel büyüme üretme kapasitesinin henüz güçlü olmadığını gösteriyor.
Önümüzdeki dönemde özellikle şu başlıklar izlenmeli:
- Satışların enflasyonun üzerinde büyüyüp büyümeyeceği,
- FAVÖK marjının %17 civarındaki seviyesini koruyup koruyamayacağı,
- Net parasal kaybın daha da azalması,
- Net nakit pozisyonunun korunması,
- Net kâr ile operasyonel kârlılık arasındaki farkın kapanıp kapanmayacağı.
Sonuç olarak GENKM, güçlü bilançosu ve dayanıklı operasyonel marjlarıyla olumlu taraflar taşıyor; fakat reel satış büyümesi ve net kâr dönüşü henüz teyit edilmiş değil. Bu nedenle hissede temel hikâyenin güçlenmesi için yalnızca FAVÖK değil, net kârın da sürdürülebilir biçimde toparlanması gerekiyor. Yatırım tavsiyesi değildir.