
Açılış
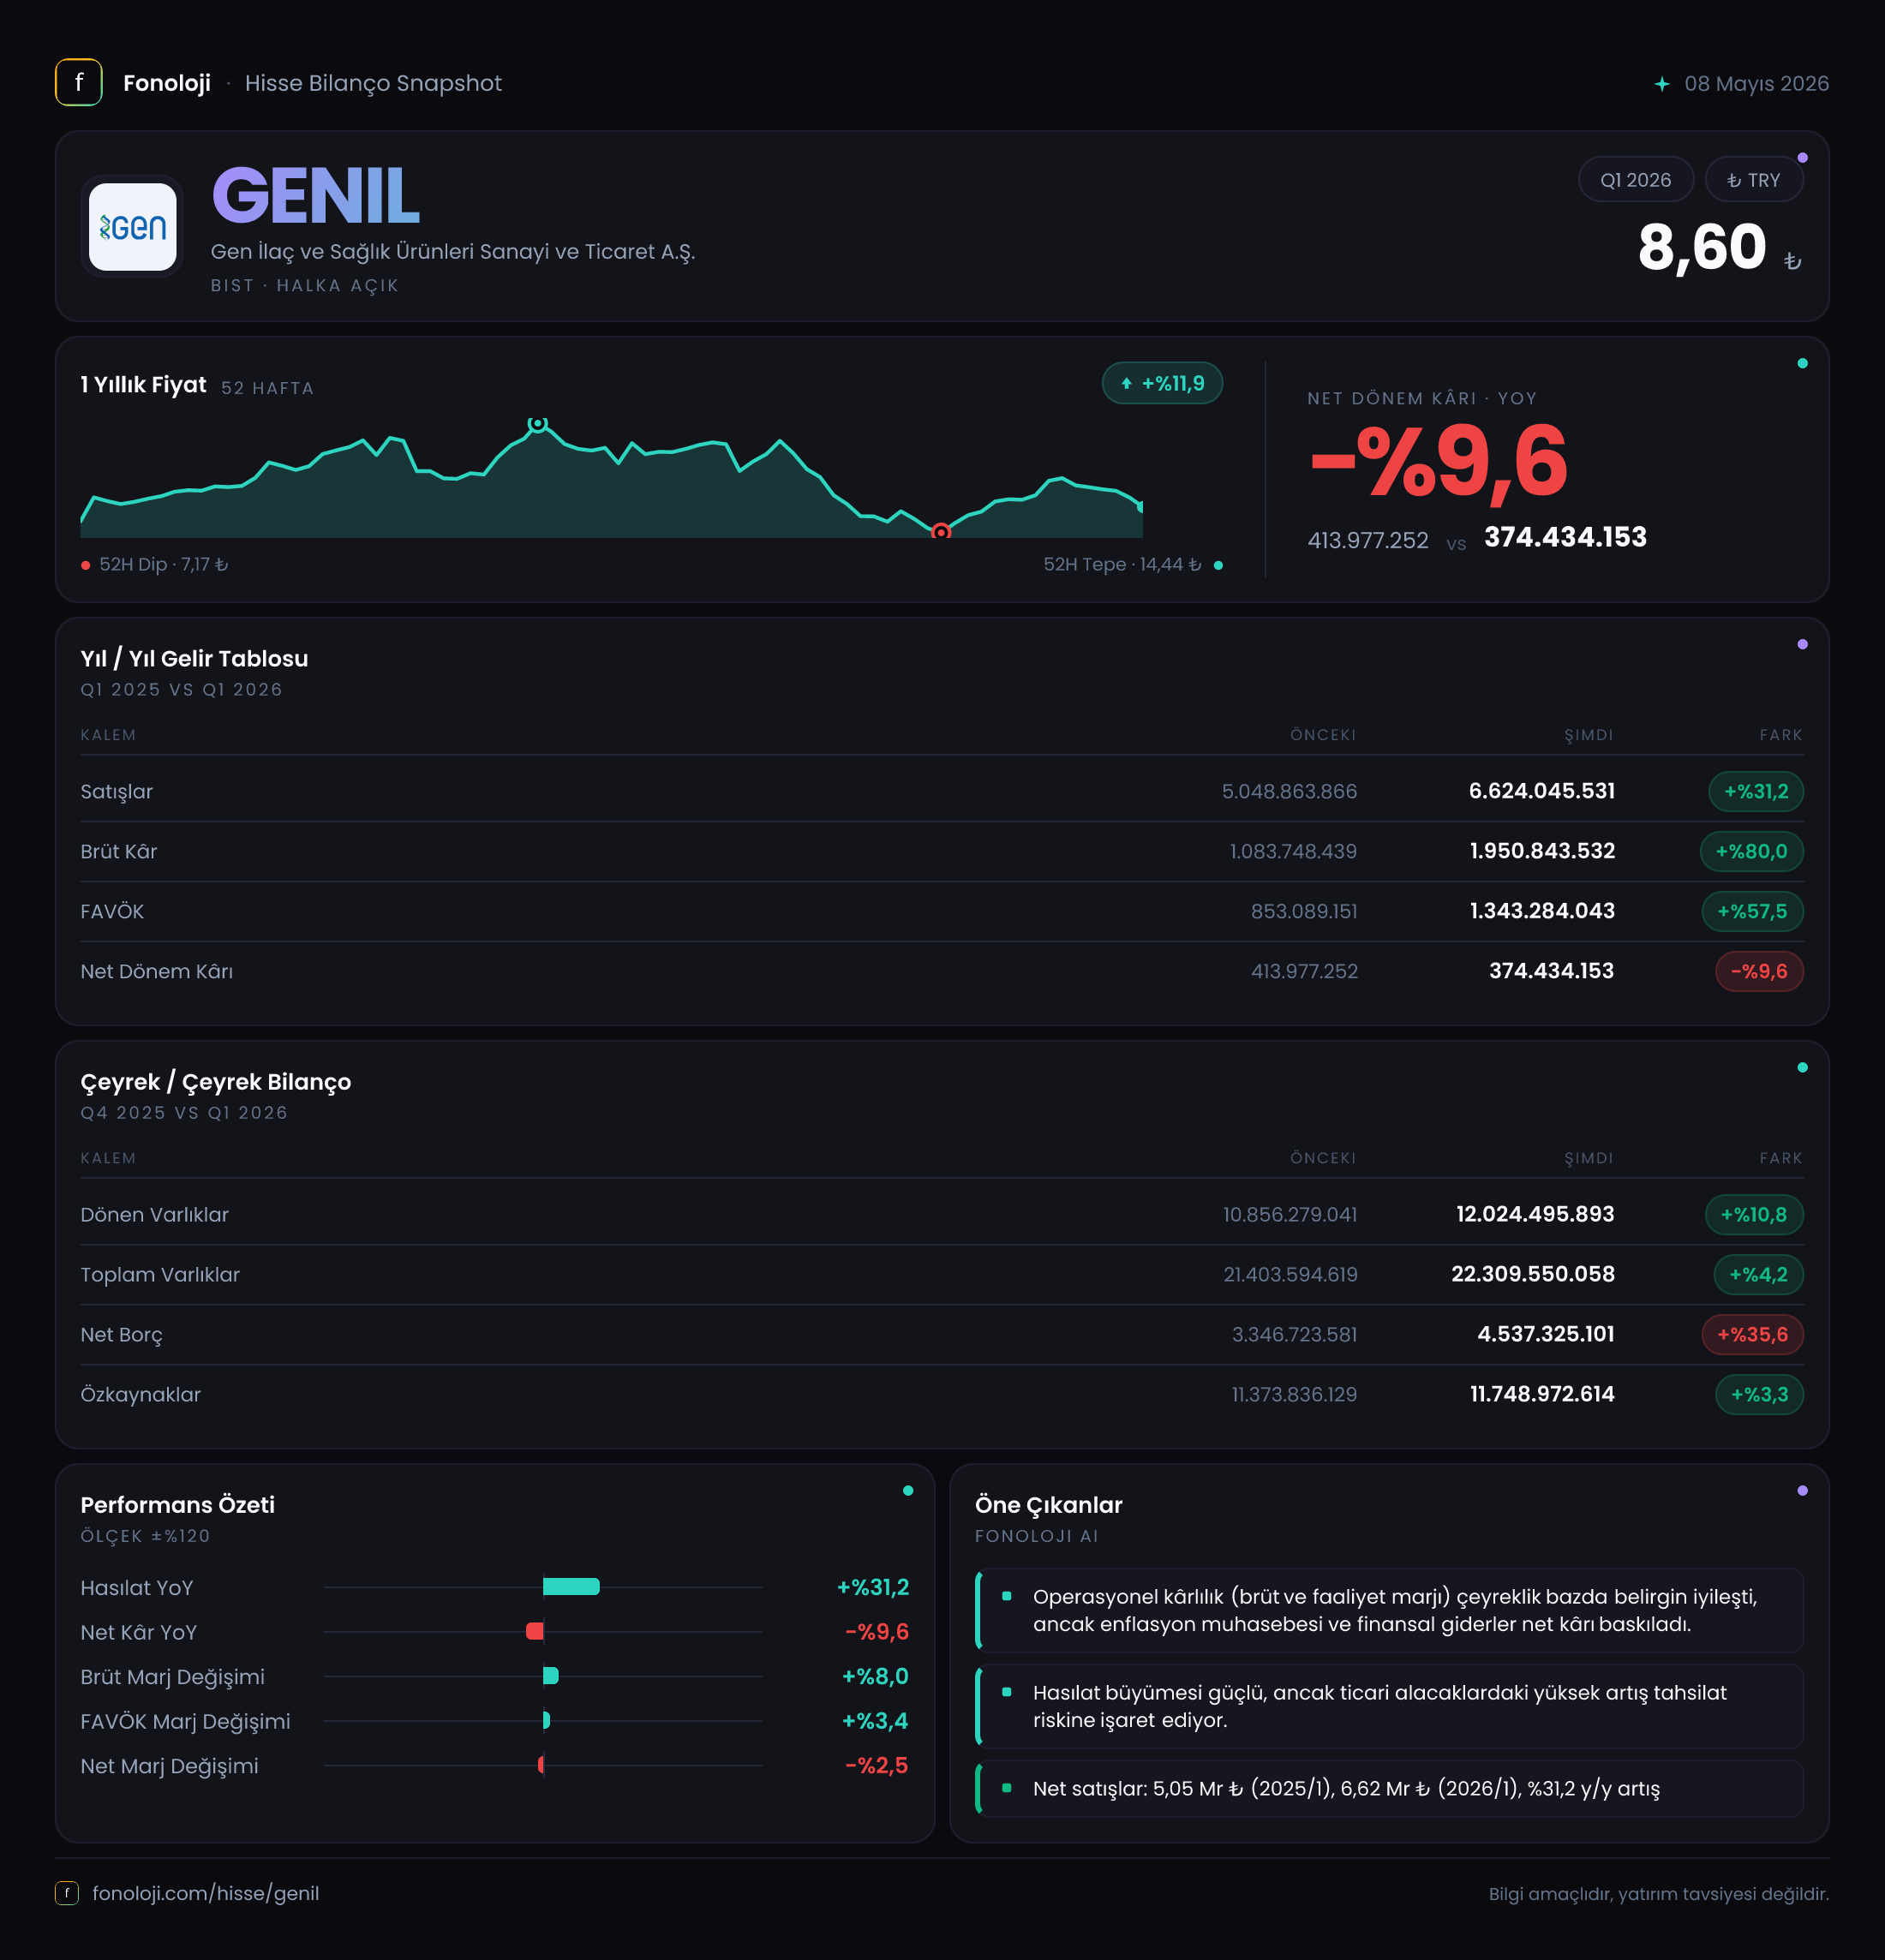
GEN İlaç ve Sağlık Ürünleri, ilaç ve sağlık ürünleri alanında faaliyet gösteren bir şirket olarak 2026 yılının ilk çeyreğinde operasyonel açıdan güçlü, ancak enflasyon muhasebesi ve finansman tarafında daha karmaşık bir görünüm sundu. Satışlar yıllık bazda %31,2 artarak 6,6 milyar TL’ye yükselirken, brüt kâr ve FAVÖK bu büyümenin oldukça üzerinde arttı. Buna karşın net parasal pozisyonun zarara dönmesi ve net borcun yükselmesi, operasyonel başarının net kâra aynı ölçüde yansımasını engelledi. Sonuç olarak şirketin ana faaliyet performansı belirgin biçimde iyileşirken, dönem net kârı %10,4 gerileyerek 375,1 milyon TL oldu.
Satış Hikayesi
GEN İlaç’ın satışları, geçen yılın aynı dönemindeki 5,0 milyar TL’den 6,6 milyar TL’ye çıkarak 1,6 milyar TL arttı. Yıllık %31,2’lik büyüme ilk bakışta güçlü görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışlardaki reel büyümenin sınırlı kaldığı görülüyor. Başka bir ifadeyle şirket nominal olarak enflasyonun biraz üzerinde büyümüş, ancak bu fark henüz güçlü bir reel talep artışına işaret edecek ölçüde değil.
Burada önemli nokta, satış büyümesinin niteliği. Şirketin fiyat artışları, ürün karması veya hacim büyümesi hakkında verilen veride ayrıntı bulunmadığı için %31,2’lik artışın ne kadarının fiyat, ne kadarının gerçek hacim artışı olduğu kesin biçimde ayrıştırılamıyor. İlaç sektöründe fiyat düzenlemeleri, geri ödeme koşulları ve ürün karması satış performansını önemli ölçüde etkileyebilir. Bu nedenle önümüzdeki dönemlerde yalnızca ciro artışına değil, satışların enflasyonun üzerinde ne kadar istikrarlı büyüdüğüne ve bu büyümenin marjlarla desteklenip desteklenmediğine bakmak gerekecek.
Çeyreklik karşılaştırma açısından elde yalnızca 2025/3 verisi bulunuyor. Bu nedenle 2026 yılının ilk çeyreğinde önceki çeyreğe göre ivmenin artıp artmadığını değerlendirmek mümkün değil. Çeyreklik trend için şirketin ikinci ve üçüncü çeyrek sonuçlarını beklemek gerekiyor.
Kârlılık
Kârlılık tarafında tablo, satışlardan çok daha güçlü. Brüt kâr 1,1 milyar TL’den 2,0 milyar TL’ye çıkarak %80 arttı. Bu gelişme, brüt kâr marjının geçen yılki yaklaşık %22,0 seviyesinden %30,3’e yükseldiğini gösteriyor. Yani şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 22 TL brüt kâr elde ederken bu dönemde yaklaşık 30 TL brüt kâr üretmiş. Satış büyümesinin enflasyona yakın kaldığı bir ortamda brüt marjın bu kadar belirgin yükselmesi, ürün karması, fiyatlama gücü veya maliyet kontrolü açısından olumlu bir sinyal.
FAVÖK ise 469,8 milyon TL’den 1,3 milyar TL’ye yükselerek %174,7 arttı. FAVÖK marjı da yaklaşık %9,4’ten %19,7’ye çıktı. Bu, faaliyet giderlerinin satışlara göre daha kontrollü kaldığını veya yüksek marjlı ürünlerin toplam satışlar içindeki payının arttığını düşündürüyor. Operasyonel kârlılığın satış büyümesinin yaklaşık beş katı hızında artması, bu çeyreğin en güçlü tarafı.
Ancak FAVÖK ile net kâr arasındaki fark dikkat çekici. Net kâr 418,5 milyon TL’den 375,1 milyon TL’ye gerilerken net kâr marjı %8,4’ten %5,7’ye düştü. Yani şirket faaliyetlerinden daha fazla kâr üretmesine rağmen bu kazanımın tamamı nihai kâra taşınamadı. Bunun temel nedenlerinden biri, net parasal pozisyonun geçen yılki 98,2 milyon TL’lik kazançtan, bu dönemde 265,9 milyon TL’lik zarara dönmesi. Bu kalemdeki değişim net kârı yaklaşık 364 milyon TL aşağı çeken önemli bir unsur oldu.
Bilanço Sağlığı
Şirketin toplam varlıkları, 2025 yıl sonundaki 21,4 milyar TL’den 22,3 milyar TL’ye çıkarak %4,2 arttı. Bu artışın büyük bölümü dönen varlıklardan geldi. Dönen varlıklar %10,8 artışla 12,0 milyar TL’ye yükselirken duran varlıklar %2,5 gerileyerek 10,3 milyar TL’ye indi. Bu yapı, bilançonun kısa vadeli varlıklar lehine bir miktar büyüdüğünü gösteriyor; ancak dönen varlıkların hangi kalemlerden oluştuğu, özellikle stoklar ve ticari alacakların seyri, likidite kalitesini değerlendirmek açısından kritik olacaktır.
Özkaynaklar 11,4 milyar TL’den 11,7 milyar TL’ye yükselerek yalnızca %3,3 arttı. Toplam varlıklar içinde özkaynakların payı yaklaşık %52,5 seviyesinde. Bu oran şirketin bilançosunda özkaynak desteğinin güçlü olduğunu ve varlıkların yarıdan fazlasının özkaynaklarla finanse edildiğini gösteriyor.
Buna karşılık net borç 3,3 milyar TL’den 4,5 milyar TL’ye çıkarak %35,6 arttı. Borçtaki artış, satış ve kârlılık büyümesinden daha hızlı gerçekleştiği için izlenmesi gereken başlıca risk alanı burası. İlk çeyrek FAVÖK’ü yıllıklandırılarak kabaca 5,2 milyar TL seviyesinde düşünülürse net borç/FAVÖK yaklaşık 0,9x civarına gelir; ancak mevsimsellik ve tek çeyrek verisi nedeniyle bu oran temkinle ele alınmalı. Borç artışı kalıcı işletme sermayesi ihtiyacından kaynaklanıyorsa yönetilebilir olabilir, fakat yüksek faiz ortamında finansman giderlerini artırıyorsa net kâr üzerindeki baskı sürebilir.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında en kritik değişim net parasal pozisyonda yaşandı. Şirket geçen yıl aynı dönemde 98,2 milyon TL net parasal kazanç kaydederken, bu dönemde 265,9 milyon TL net parasal zarar yazdı. Böylece iki dönem arasında net kârı olumsuz etkileyen yaklaşık 364,1 milyon TL’lik bir fark oluştu.
Net parasal zarar, şirketin enflasyon muhasebesi kapsamında parasal yükümlülüklerinin ve parasal varlıklarının enflasyon karşısındaki etkisinin bu dönemde aleyhte gerçekleştiğini gösteriyor. Bu kalem doğrudan operasyonel faaliyetlerden kaynaklanmadığı için FAVÖK’te görünmüyor; ancak net kârı ciddi biçimde etkiliyor. GEN İlaç örneğinde faaliyet performansı güçlenmesine rağmen net kârın düşmesinin ana açıklaması bu muhasebesel ve finansal etki.
İlerleyen dönemlerde enflasyon oranı, nakit ve borç pozisyonunun yapısı, işletme sermayesi ihtiyacı ve finansman kompozisyonu net parasal pozisyonun yönünü belirleyecek. Bu nedenle yatırımcıların yalnızca FAVÖK büyümesine değil, FAVÖK’ün net kâra ne ölçüde dönüştüğüne de bakması gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
GEN İlaç’ın 2026/3AB sonuçları, operasyonel kârlılık açısından güçlü, net kâr ve bilanço açısından ise daha dengeli okunması gereken bir tablo sunuyor.
- Fırsat tarafında, brüt marjın %22,0’den %30,3’e, FAVÖK marjının ise %9,4’ten %19,7’ye yükselmesi dikkat çekiyor. Bu gelişme fiyatlama, ürün karması veya maliyet yönetiminde belirgin bir iyileşmeye işaret ediyor.
- Risk tarafında, satış büyümesinin enflasyonun yalnızca sınırlı üzerinde kalması reel büyümenin henüz güçlü olmadığını gösteriyor.
- Net borcun %35,6 artması, finansman giderleri ve işletme sermayesi ihtiyacının yakından takip edilmesini gerektiriyor.
- TAS 29 kaynaklı 265,9 milyon TL’lik net parasal zarar, operasyonel kazanımların net kâra yansımasını sınırlamış durumda.
- Önümüzdeki çeyreklerde asıl soru, yüksek FAVÖK marjının korunup korunamayacağı ve net parasal pozisyonun yeniden kâra dönüp dönemeyeceği olacak.
Özetle veri, GEN İlaç’ın faaliyet düzeyinde önemli bir toparlanma yaşadığını, fakat bu iyileşmenin henüz net kâr ve borçluluk tarafında aynı güçte görülmediğini ortaya koyuyor. Şirketin yatırım hikâyesi, marj kazanımlarının sürdürülebilirliği ve artan net borcun kontrol altında tutulmasına bağlı.
Yatırım tavsiyesi değildir.