
Açılış
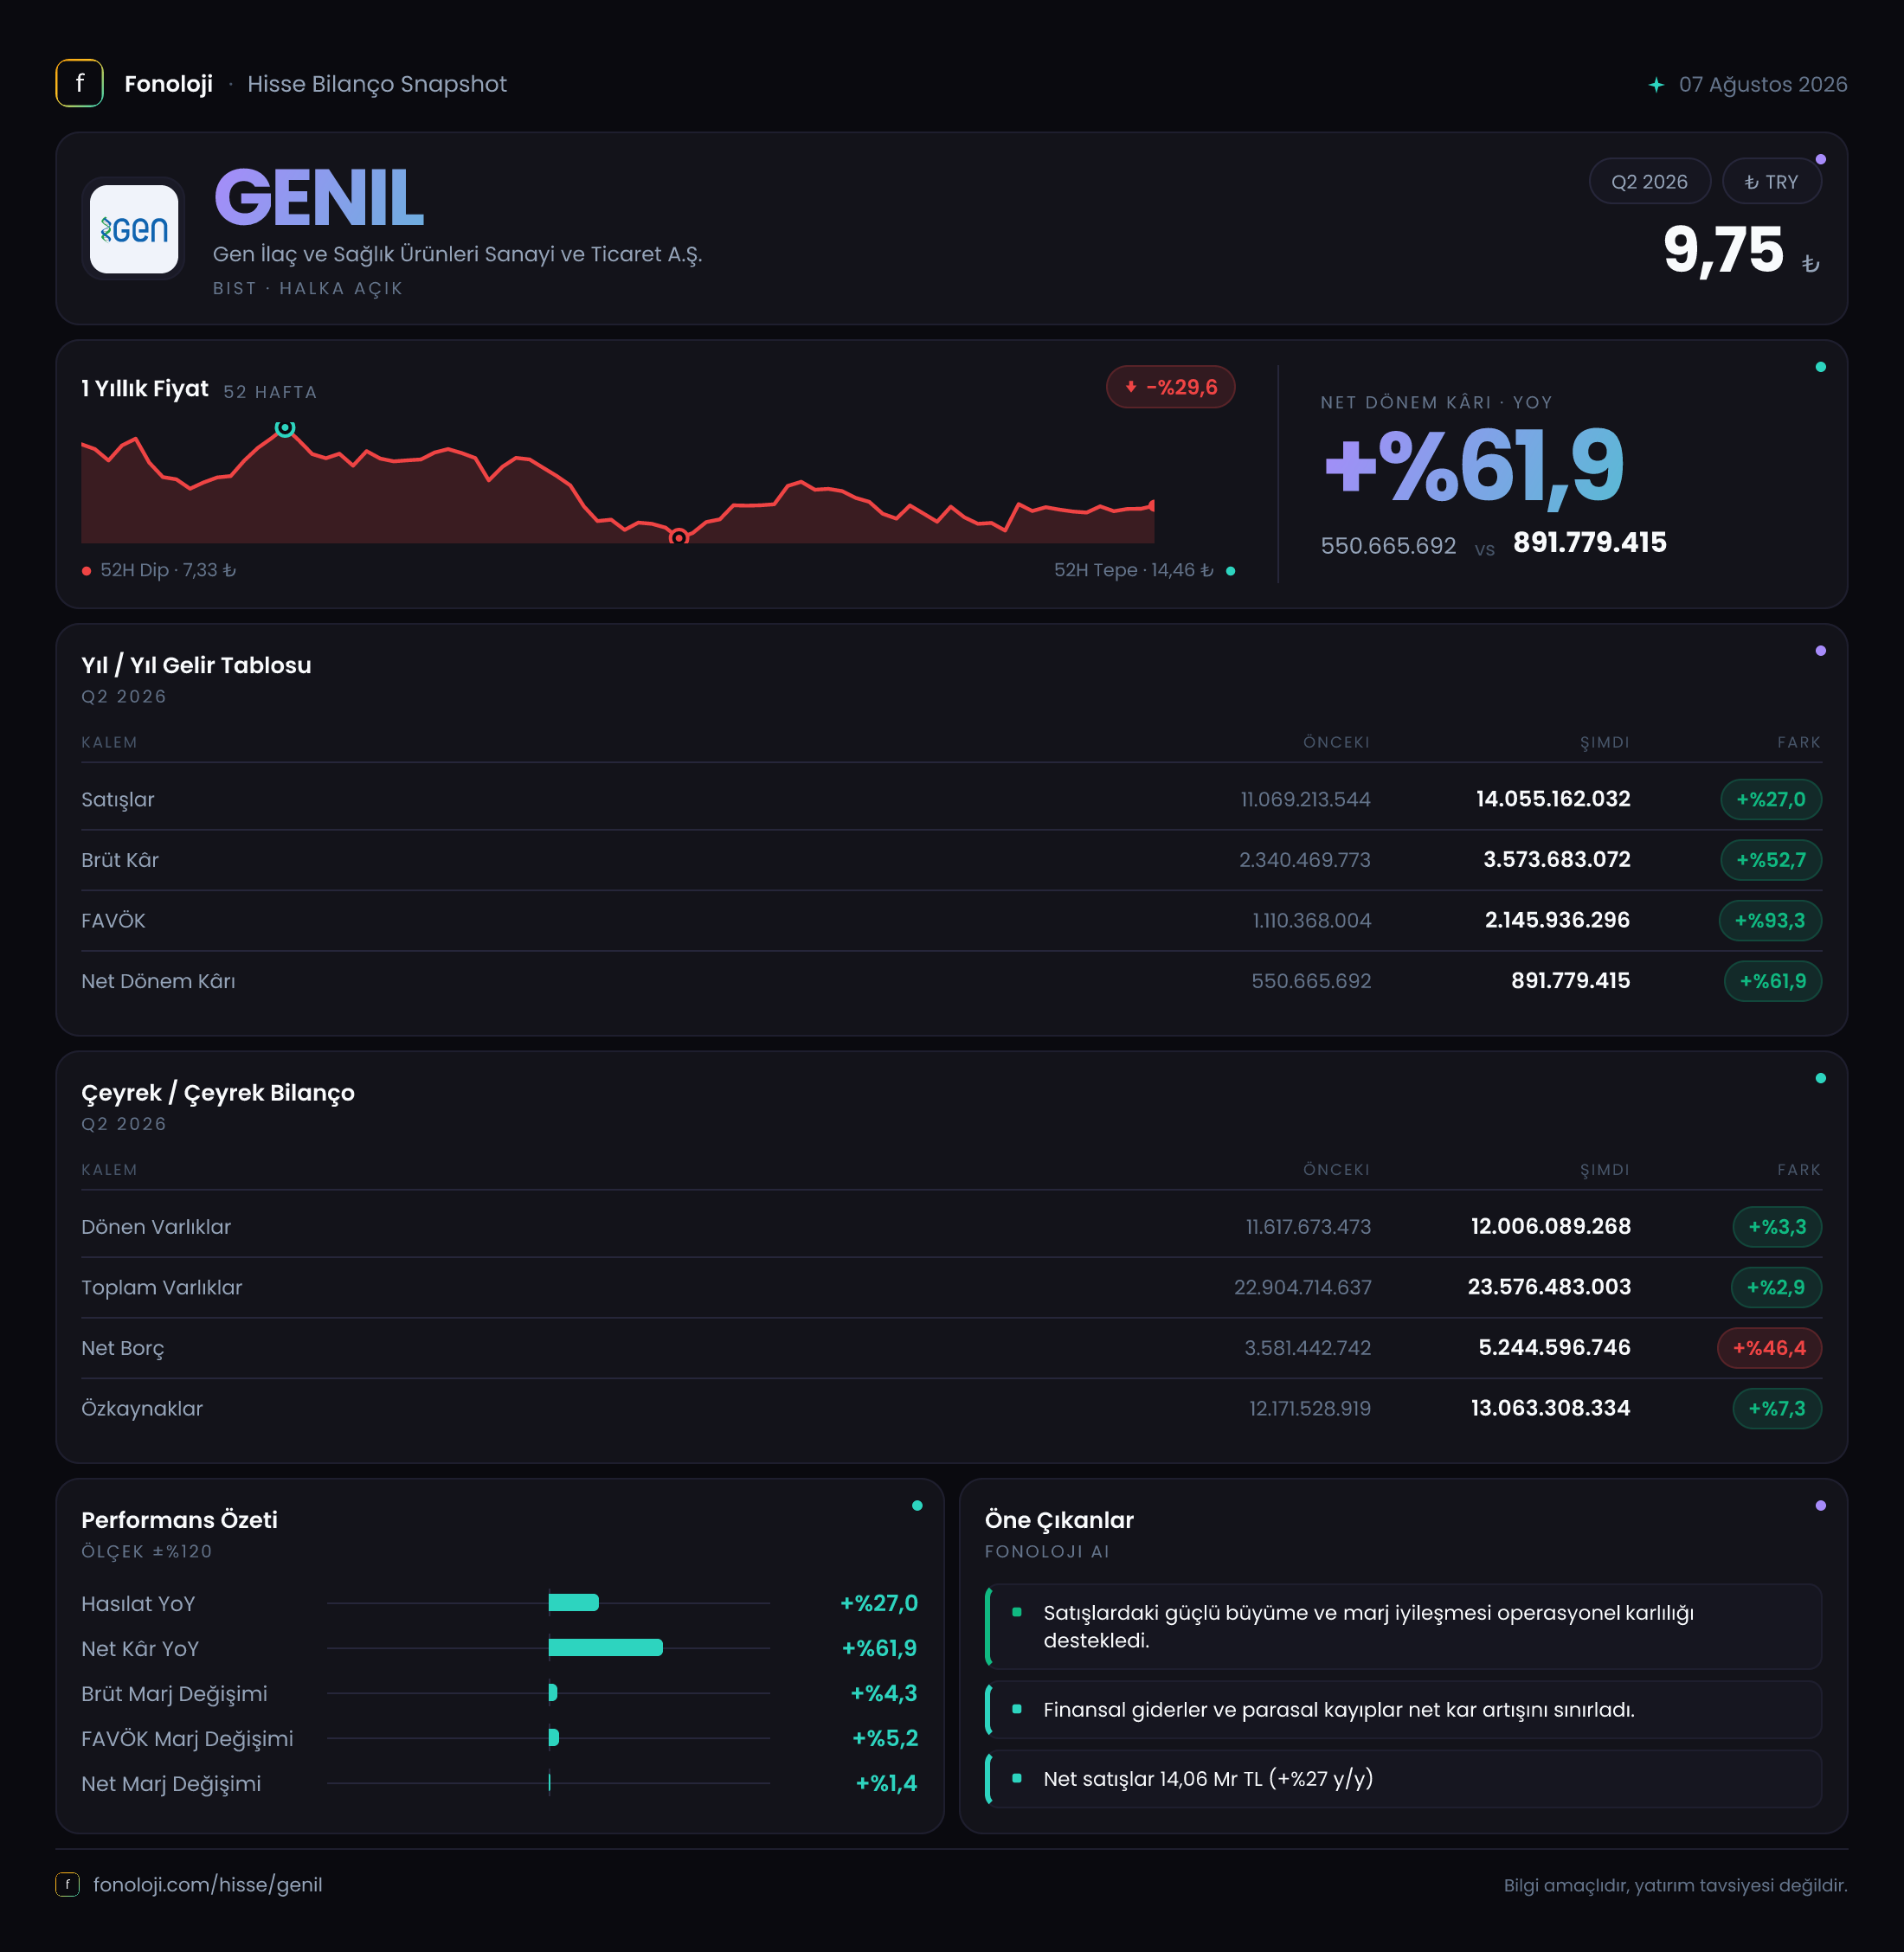
GEN İlaç, ilaç ve sağlık ürünleri alanında faaliyet gösteren, satışlarını ve operasyonel kârlılığını güçlü biçimde artıran bir şirket görünümü veriyor. 2026/6AB sonuçlarında satışlar geçen yılın aynı dönemine göre %27 artarak 14,1 milyar TL’ye, FAVÖK ise %93,3 yükselerek 2,1 milyar TL’ye ulaştı. Net kâr da %61,9 artışla 891,8 milyon TL oldu. Ancak hikâyenin diğer tarafında, net borcun yıl sonuna göre %46,4 artması ve enflasyon muhasebesinden kaynaklanan net parasal pozisyon zararının belirginleşmesi, güçlü operasyonel performansın bilanço tarafında daha dikkatli okunmasını gerektiriyor.
Bu veriler bir takvim çeyreğini değil, yılın ilk 6 aylık ara dönemini temsil ediyor. Dolayısıyla çeyreklik ivmeyi net biçimde değerlendirmek için ikinci çeyrek ve ilk çeyrek kırılımının açıklanmasını beklemek gerekiyor.
Satış Hikayesi
GEN İlaç’ın satışları 11,1 milyar TL’den 14,1 milyar TL’ye yükselerek nominal olarak 3,0 milyar TL arttı. Bu, yıllık bazda %27 büyümeye işaret ediyor. Bununla birlikte Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesi genel fiyat artışının bir miktar altında kalıyor. Bu nedenle şirketin satışlarındaki artışın tamamını reel büyüme olarak okumak doğru olmaz; fiyat ayarlamaları, ürün karması ve satış hacmi etkilerinin ayrıştırılması gerekir.
Yine de ilaç sektöründe fiyatlama dinamikleri, geri ödeme mekanizmaları ve ürün portföyü satış performansını genel enflasyondan farklılaştırabilir. Elimizde hacim, ürün bazlı satış veya ihracat kırılımı bulunmadığı için 14,1 milyar TL’lik cironun ne kadarının hacimden, ne kadarının fiyat ve kur etkisinden geldiğini söylemek mümkün değil. Veri, satışların büyüdüğünü gösteriyor; ancak büyümenin kalitesi açısından sonraki dönemlerde hacim ve ürün karması önemli olacak.
Çeyreklik trend bakımından mevcut veri sınırlı. Paylaşılan karşılaştırma 2025/6AB dönemine ait olduğundan, ikinci çeyrekte satış ivmesinin hızlanıp hızlanmadığı veya yavaşladığı bu bilgilerle görülemiyor. Bu nedenle satış performansının sürdürülebilirliğini değerlendirmek için ara dönem kırılımını beklemek gerekiyor.
Kârlılık
Şirketin en güçlü tarafı, satışlardan daha hızlı büyüyen brüt kâr ve FAVÖK performansı. Brüt kâr 2,3 milyar TL’den 3,6 milyar TL’ye çıkarak %52,7 yükseldi. Böylece brüt kâr marjı geçen yılki yaklaşık %20,7 seviyesinden %25,5 seviyesine çıktı. Başka bir ifadeyle GEN İlaç, her 100 TL satıştan geçen yıl yaklaşık 20,7 TL brüt kâr üretirken bu dönemde yaklaşık 25,5 TL brüt kâr üretmiş oldu.
FAVÖK tarafındaki tablo daha da dikkat çekici. FAVÖK 1,1 milyar TL’den 2,1 milyar TL’ye yükselerek %93,3 büyüdü. FAVÖK marjı da yaklaşık %9,9’dan %14,9’a çıktı. Satışların %27 büyüdüğü bir dönemde operasyonel kârın neredeyse iki katına yaklaşması, maliyet yapısında ve operasyonel kaldıraçta belirgin bir iyileşmeye işaret ediyor. Brüt marj genişlemesi, bu iyileşmenin yalnızca satış hacminden kaynaklanmadığını; ürün karması, fiyatlama veya maliyet kontrolünün de katkı sağlamış olabileceğini gösteriyor. Bu kalemlerin hangisinin baskın olduğu ise ayrıntılı dipnotlar olmadan kesinleştirilemez.
Net kâr 550,7 milyon TL’den 891,8 milyon TL’ye çıkarak %61,9 arttı. Net kâr marjı da yaklaşık %5,0’dan %6,3’e yükseldi. Kârlılık zincirinde olumlu bir tablo var: brüt kâr marjı artıyor, FAVÖK marjı daha güçlü genişliyor ve net kâr marjı da iyileşiyor. Bununla birlikte net kâr büyümesinin FAVÖK büyümesinin gerisinde kalması, faaliyet dışı kalemlerin net sonuç üzerindeki etkisinin arttığını düşündürüyor. Özellikle net parasal pozisyon zararındaki değişim burada önemli bir başlık.
Bilanço Sağlığı
GEN İlaç’ın toplam varlıkları önceki yıl sonuna göre %2,9 artarak 23,6 milyar TL’ye ulaştı. Dönen varlıklar 12,0 milyar TL, duran varlıklar ise 11,6 milyar TL seviyesinde bulunuyor. Varlıkların yaklaşık yarısının dönen varlıklardan oluşması, bilanço yapısında işletme sermayesinin ve kısa vadeli finansman ihtiyacının önemli olduğunu gösteriyor.
Özkaynaklar 12,2 milyar TL’den 13,1 milyar TL’ye yükselerek %7,3 arttı. Bu artış, net kârın bilanço üzerinde özkaynakları desteklediğini gösterirken toplam varlık büyümesinin üzerinde gerçekleşmesi sermaye tabanını güçlendiren bir unsur. Ancak net borç aynı dönemde 3,6 milyar TL’den 5,2 milyar TL’ye yükseldi ve %46,4 arttı. Borcun varlıklardan ve özkaynaklardan daha hızlı büyümesi, şirketin büyüme veya işletme sermayesi ihtiyacını daha fazla borçla finanse ettiğini gösteriyor.
Net borcun mevcut dönem FAVÖK’üne bölünmesiyle yaklaşık 2,5 seviyesinde bir net borç/FAVÖK oranı ortaya çıkıyor. Önceki dönemin FAVÖK’üyle yapılan basit karşılaştırmada bu oran yaklaşık 3,3 seviyesindeydi. Bu açıdan operasyonel kârlılıktaki artış borçluluk oranını aşağı çekmiş görünüyor. Ancak burada kullanılan FAVÖK, ilk 6 aylık döneme ait olduğu için oran yıllıklandırılmış bir borçluluk ölçüsü değil. Yılın ikinci yarısındaki FAVÖK ve faiz yükü görülmeden borçluluk riskini kesin biçimde değerlendirmek erken olur.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından en kritik değişim net parasal pozisyonda yaşanıyor. Şirket geçen yılın aynı döneminde 46,9 milyon TL net parasal pozisyon geliri elde ederken bu dönemde 210,3 milyon TL net parasal pozisyon zararı yazdı. Böylece söz konusu kalem 257,2 milyon TL kötüleşti.
Net parasal pozisyon zararının artması, enflasyon muhasebesi altında şirketin parasal varlık ve yükümlülük yapısının dönem içinde aleyhte çalıştığını gösteriyor. Basitleştirerek ifade etmek gerekirse, şirketin enflasyondan etkilenen parasal yükümlülükleri ve parasal varlıkları arasındaki denge bu dönemde geçen yıla kıyasla daha olumsuz sonuç üretmiş. Bu zarar, faaliyet performansının zayıfladığı anlamına gelmez; ancak operasyonel kârın net kâra dönüşümünü azaltır.
FAVÖK 1,0 milyar TL artarken net kâr artışının yaklaşık 341,1 milyon TL ile sınırlı kalması, faaliyet dışı kalemlerin net sonuç üzerinde önemli bir etkisi olduğunu gösteriyor. Net parasal pozisyon zararındaki 210,3 milyon TL’lik etki bu farkın önemli unsurlarından biri. Finansman giderleri ve diğer kalemler paylaşılmadığı için net kâr üzerindeki toplam baskıyı ayrıştırmak mümkün değil.
Yatırımcı için Ne Anlama Geliyor?
GEN İlaç’ın 2026/6AB sonuçları, operasyonel açıdan güçlü bir iyileşme ortaya koyuyor. Özellikle FAVÖK marjının yaklaşık 5 puan artarak %14,9’a yükselmesi, şirketin satış büyümesinden daha fazlasını başardığını gösteriyor. Brüt marjdaki genişleme de kârlılık artışının geçici bir satış sıçramasından ibaret olmadığını, en azından bu dönem itibarıyla operasyonel yapıdaki iyileşmenin desteklendiğini gösteren olumlu bir sinyal.
Buna karşın yatırımcıların üç başlığı yakından izlemesi gerekiyor:
- Satış büyümesinin reel niteliği: Nominal büyüme %27 ile güçlü görünse de enflasyonun üzerinde belirgin bir fark yaratmıyor. Hacim artışı ve ürün karması açıklanmalı.
- Net borç artışı: Net borcun 5,2 milyar TL’ye çıkması, güçlü FAVÖK’e rağmen bilanço riskinin arttığını gösteriyor. Borcun hangi amaçla kullanıldığı ve faiz yükünün seyri önem taşıyacak.
- TAS 29 etkisi: Net parasal pozisyonun 46,9 milyon TL gelirden 210,3 milyon TL zarara dönmesi, yüksek enflasyon ortamında net kârın faaliyet kârı kadar güçlü büyümeyebileceğini gösteriyor.
Özetle GEN İlaç’ta ana hikâye, satıştan daha hızlı büyüyen operasyonel kârlılık. Ana risk ise bu performansın artan net borç ve negatif net parasal pozisyon nedeniyle net kâra aynı ölçüde yansımaması. İkinci yarı sonuçlarında satış hacmi, borçluluk, finansman giderleri ve net parasal pozisyon birlikte izlenmeli. Yatırım tavsiyesi değildir.